要約 米国に進出する韓国企業の法人設立州は、資金調達計画で決まる。米州中央日報のコラムでユン・ジュホ(윤주호)公認会計士は、韓国の親会社が100%出資し米国で外部資金を調達する予定がなければデラウェア法人は不要だと整理した。デラウェア法人がカリフォルニアで営業すると外国法人登録と最低税800ドルが加わり、年間の最低州費用は225ドルから1050ドルに増える。
米国に法人を設立する韓国のエンターテインメント、Kビューティー、IT企業にとって、デラウェア州での設立は必須条件ではないという実務上の助言が出た。ユン・ジュホ(윤주호)公認会計士(CPA)は21日、米州中央日報(미주중앙일보、Korea Daily)の「税法常識」コラムで、韓国の親会社が100%出資する現地法人や、米国内で外部資金を調達する計画がない法人はデラウェアを選ぶ必要がないと指摘した。
根拠は登録と税金が二重に発生する仕組みだ。デラウェアで設立した法人が実際にはカリフォルニア州で営業する場合、カリフォルニアに「外国法人(foreign corporation)」として改めて登録しなければならない。両州にそれぞれ送達代理人(registered agent)を置き、登録料と年間の税金も別々に払う。
カリフォルニア州フランチャイズ税委員会(FTB)は、州内で設立・登録・営業するすべての法人に最低フランチャイズ税800ドル(約12万6000円)を課す。デラウェアの年間最低費用225ドル(約3万6000円)にこの額とカリフォルニアの情報申告書(Statement of Information)手数料25ドルを加えると、州政府に払う額だけで年1050ドル(約16万6000円)になる。送達代理人の手数料と所得税は別だ。
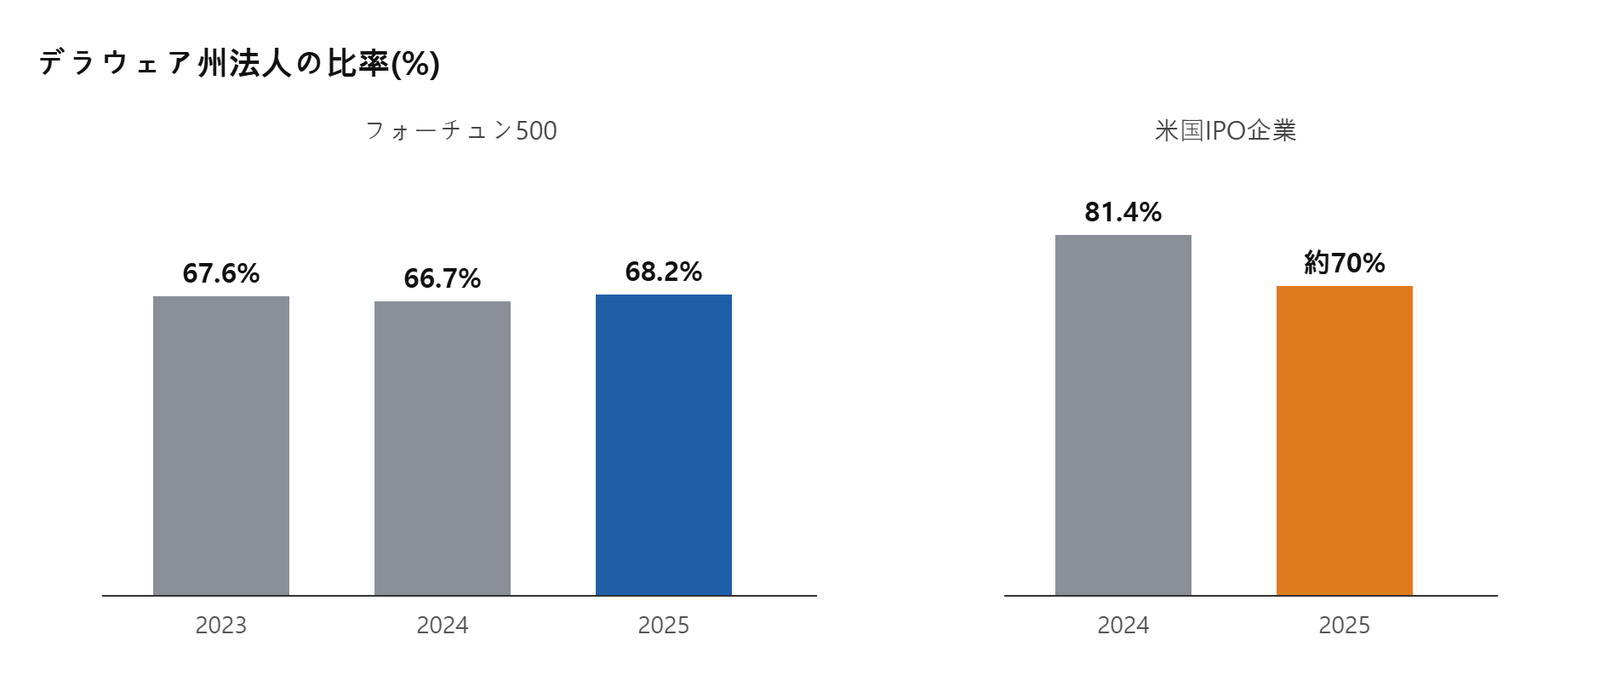
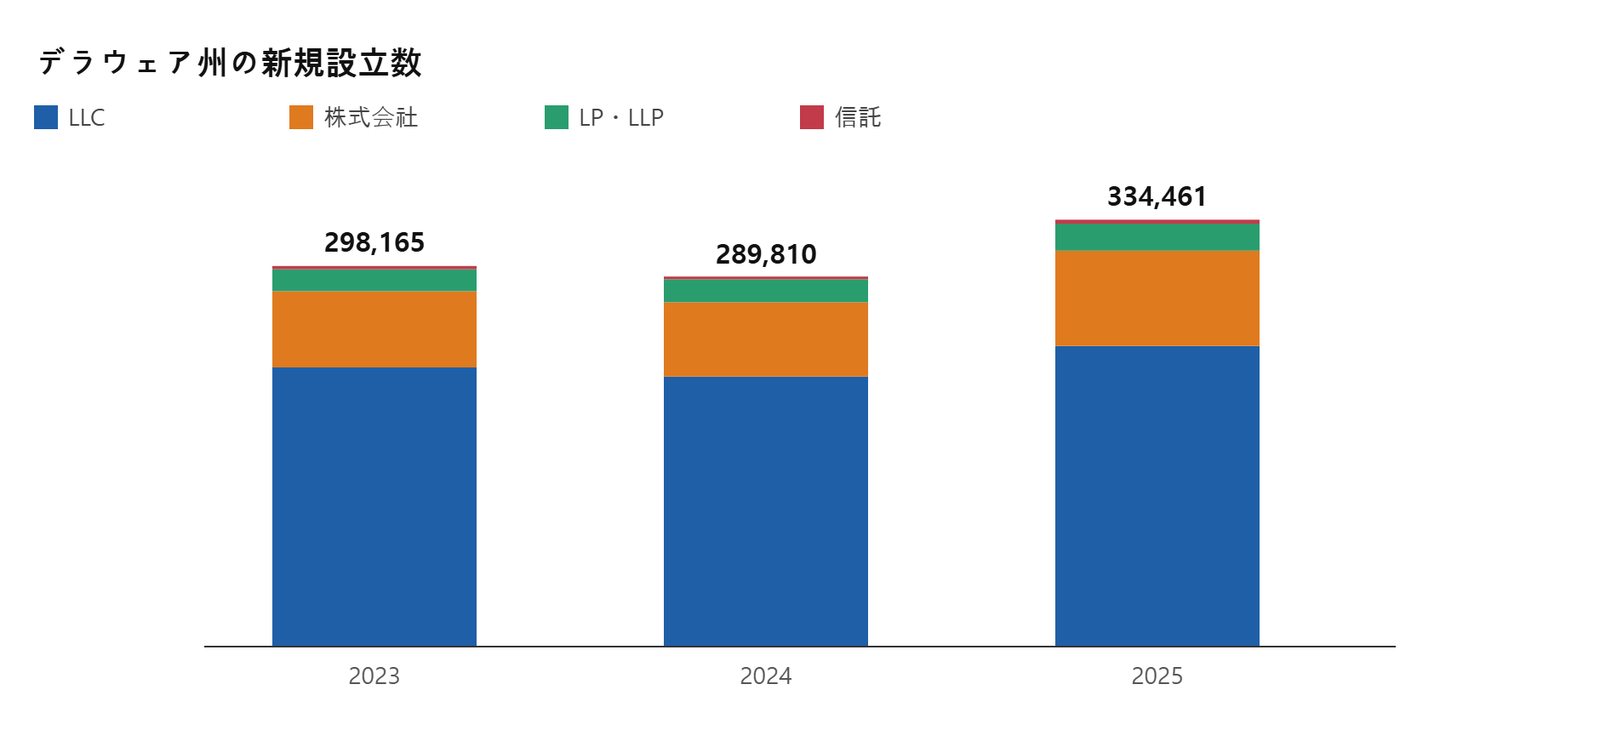
デラウェアの強みは投資家側にある。デラウェア州法人局(Division of Corporations)の2025年年次報告書によると、2025年に米国で新規株式公開(IPO)した企業の約70%がデラウェアを法人所在地に選んだ。2024年の81.4%から下がったが、同年のデラウェアの新規設立は33万4461件と15%以上増えた。
デラウェア、2025年の米IPOの約70%… 1年で81.4%から低下
ユン会計士がコラムで引用した「フォーチュン500企業の66.7%」「新規IPO企業の81.4%」は、法人局の2024年報告書の数字だ。2025年報告書ではフォーチュン500の比率が68.2%に上がり、IPOの比率は約70%に下がった。デラウェアに登録された法人・組合は228万を超える。
新規設立は増えている。2025年のデラウェアの新規設立は33万4461件で、2024年の28万9810件から15.4%増えた。株式会社(corporation)の設立は5万8313件から7万4716件へ28.1%増加した。2025会計年度に法人局が計上した一般会計歳入20億5040万ドル(約3237億円)のうち、18億4650万ドル(約2915億円)が法人から徴収した税金だ。
投資家がデラウェアを選ぶ理由は裁判所の仕組みにある。会社法の紛争を専門に扱う衡平法裁判所(Court of Chancery)があり、その判決はデラウェア州最高裁に直接上訴される。ユン会計士は、書類1枚で1日のうちに登記できる手続きと、会社法に精通した判事による判決をデラウェアの利点に挙げた。
カリフォルニアで営業すれば外国法人登録… 最低税800ドルは設立州と無関係
米国は州ごとに会社法があり、他州で設立された法人を外国法人とみなす。デラウェア法人がカリフォルニアで営業するには、州務長官室(Secretary of State)に「外国法人届出・指定書(Statement and Designation by Foreign Corporation)」を提出する必要があり、株式会社の届出手数料は100ドル(約1万6000円)だ。ユン会計士は、カリフォルニアの送達代理人に自社住所や担当会計士事務所の住所を使えば費用を抑えられると説明した。
カリフォルニアの税金は設立州を問わない。FTBはカリフォルニアで設立・登録・営業するすべての法人に最低税800ドルを課し、登録しないまま営業した外国法人にも同じ税を課す。カリフォルニア帰属の所得には8.84%の法人税率がかかる。2020年1月1日以降に新設または登録した法人は、最初の課税年度の最低税が免除される。
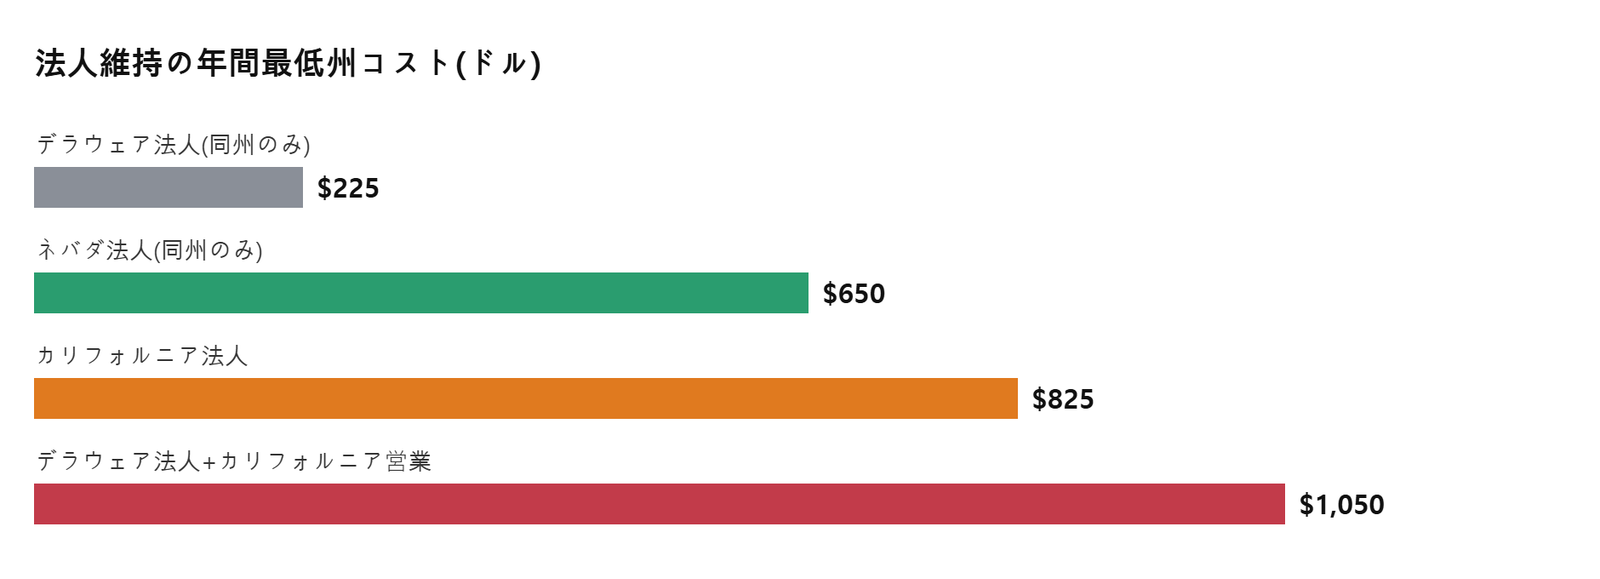
授権株式1000万株なら初回請求8万5165ドル… 計算方式を変えれば400ドル
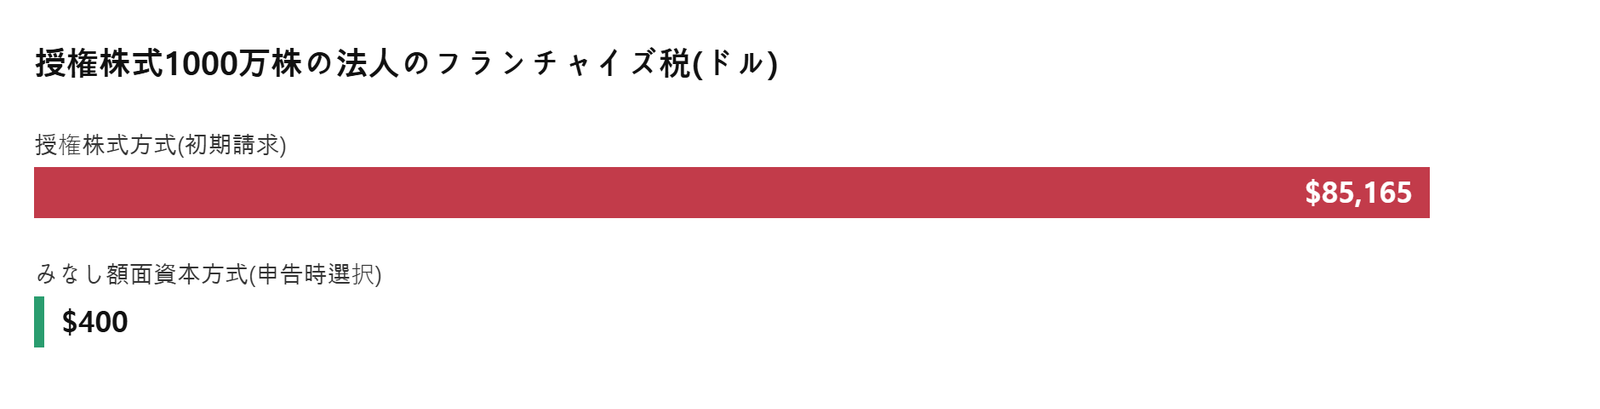
ユン会計士は、デラウェアでは株式数と税額が直結しているため発行株式数を慎重に決めるべきだと指摘した。デラウェアのフランチャイズ税は、定款に記載した授権株式(authorized shares)数で計算するのが基本だ。5000株以下は175ドル、5001〜1万株は250ドルで、1万株増えるごとに85ドルが加算され、上限は20万ドル(約3157万円)となる。
米国のスタートアップは株式配分の余地を残すため、授権株式を数百万〜数千万株に設定することが多い。授権株式1000万株の法人は、この方式だと8万5165ドル(約1344万円)となる。年次報告書で発行済み株式数と総資産をあわせて申告すればみなし額面資本(assumed par value capital)方式を選べる。発行済み800万株・総資産20万ドルと仮定すると、税額は最低税の400ドル(約6万3000円)まで下がる。
年次報告書とフランチャイズ税の期限は毎年3月1日。年次報告書の手数料は50ドルで、期限を過ぎると200ドルの延滞金と月1.5%の利息がかかる。カリフォルニアの税額は授権株式数や発行済み株式数、資産規模によって変わらない。
韓国親会社の100%子会社はカリフォルニアで直接設立… 外国人持ち分25%以上ならForm 5472
ユン会計士がデラウェア不要とみたのは、韓国の親会社が100%出資する現地法人と、米国内で外部資金を調達する計画がない法人だ。ロサンゼルス(LA)に制作・配給・マーケティング拠点を置くエンターテインメント企業や、カリフォルニアの店舗・流通網を中心に営業するKビューティー企業がこの条件に合えば、最初からカリフォルニアで設立し、登録と申告を1州で済ませられる。
設立州にかかわらず生じる義務もある。外国人が25%以上を保有する米国法人は、連邦法人税申告の際に関連者取引を記載するForm 5472を提出しなければならず、怠ると2万5000ドル(約395万円)の罰金が科される。韓国の親会社が100%出資する子会社は、デラウェア法人でもカリフォルニア法人でも対象になる。
米国のベンチャーキャピタル(VC)から出資を受けたいスタートアップは別の計算をする。韓国法人の上にデラウェアの親会社を置く「フリップ(flip)」が代表例だ。韓国成長金融(한국성장금융)が1月22日に開いた海外進出法律支援セミナーでは、デラウェア設立の利点を問い、管理負担が増えるだけではないかという質問が出たと韓国経済(한국경제)が26日に報じた。
フリップだけで出資が集まるわけではない。2025年に本社をサンフランシスコに移したAIモデル軽量化スタートアップ、CLIKA(클리카)のキム・ナユル(김나율)代表は4月9日、スタートアップアライアンス(스타트업얼라이언스)のセミナーで「米国にフリップすれば当然出資を受けられると思っていた」と語ったとユニコーンファクトリー(유니콘팩토리)が報じた。米国の投資家にとっては第三国法人への投資に伴う法務・事務コストが負担になるという。
テキサス・ネバダへ移る上場企業… デラウェアはSB 21で対応
上場企業の間では、デラウェアを離れるいわゆる「DExit(デクジット)」が続いている。2024年にデラウェアの裁判所がイーロン・マスク(Elon Musk)氏の560億ドル(約8兆8400億円)の報酬案を無効とした後、テスラ(Tesla)が法人所在地をテキサスに移したのが発端だ。エクソンモービル(ExxonMobil)は2026年3月にテキサス移転計画を発表した。
法律事務所フォーリー&ラードナー(Foley & Lardner)は5月の分析で、2024年1月から2026年3月までに約49社のデラウェア上場企業が移転案を株主に提出し、その大半が創業者が経営または支配するテクノロジー企業だったと集計した。ブルームバーグ・ロー(Bloomberg Law)は9月9日、2年前はデラウェアを離れる企業の6社に1社がテキサスを選んだが、今年は半数近くがテキサスを選んだと報じた。累計の移転件数では依然ネバダが多い。
ネバダには法人所得税もフランチャイズ税もない。年間役員名簿の届出料150ドルと事業許可更新料500ドルを合わせた650ドル(約10万3000円)が基本の維持費だ。ただしネバダ法人もカリフォルニアで営業すれば、同州での登録と最低税800ドルが同じように必要になる。
デラウェアは2025年3月、支配株主の定義を具体化し、株主の帳簿閲覧請求の範囲を絞る会社法改正法SB 21を制定した。デラウェア州最高裁は2026年2月27日に同法の合憲性を認めた(Rutledge v. Clearway Energy Group)。
結論・展望:デラウェアの次の期限は2027年3月1日… 設立前に資金調達の道筋を
デラウェアは新規設立もフォーチュン500の比率も伸びた一方、上場企業の移転は創業者支配のテック企業に集中している。米国に法人を設ける韓国企業に残る問いは、その法人が将来誰に株式を売るかだ。米国VCからの調達や米国上場を計画するなら、デラウェア設立とカリフォルニアでの二重登録の費用を予算に組み込み、フリップに伴う株主同意や外国為替申告の日程も前もって組む必要がある。
親会社の100%子会社としてカリフォルニアで営業する法人なら、ユン会計士の助言どおりカリフォルニアで直接設立すれば管理コストを抑えられる。ラスベガスなどネバダで公演・展示事業を行う場合も、営業地を基準に同じ計算が当てはまる。資金調達計画が変われば後から法人所在地を移すこともできるが、株主承認と両州での手続きを改めて踏むことになる。
日程は決まっている。デラウェア法人は2027年3月1日までに年次報告書とフランチャイズ税を納めなければならない。カリフォルニアの新設法人は初年度の最低税免除が終われば翌年から800ドルを払う。Form 5472は設立州にかかわらず、毎年の連邦法人税申告とともに提出が必要だ。
※為替:1ドル=157.86円(2026年10月27日、日銀公表の午後5時時点、みんかぶ)。
※州費用は届出手数料・最低税のみで、送達代理人手数料、法務・会計顧問料、所得税は含まない。フランチャイズ税の計算例はデラウェア州法人局の算式に仮定値を当てはめたもの。本記事は一般的な情報であり、税務・法務助言ではない。
※「」内の直接引用は報道された発言、引用符のない記述は報道・資料内容の要約。
参考資料
- ユン・ジュホ(윤주호)「[税法常識] デラウェア州での法人設立」、米州中央日報(미주중앙일보)、2026年10月21日
- Delaware Division of Corporations, 2025 Annual Report
- Delaware Division of Corporations, 2024 Annual Report
- Delaware Inc., 2025 Delaware Annual Report summary
- Wolters Kluwer, Delaware franchise report and tax requirement
- Orrick, Delaware annual franchise tax FAQ
- Mosey, Delaware Franchise Tax & Annual Report guide, 2025.12.4
- California Franchise Tax Board, Corporations
- California SOS, Statement and Designation by Foreign Corporation
- Terms.law, Foreign corporations doing business in California, 2025.11.13
- Wolters Kluwer BizFilings, Nevada incorporation requirements
- IRS, About Form 5472
- 韓国経済(한국경제)、韓国成長金融セミナー記事、2026年1月26日
- ユニコーンファクトリー(유니콘팩토리)、スタートアップアライアンス・セミナー記事、2026年4月9日
- Bloomberg Law, Texas Sees Growing Benefit From Corporate Push to Ditch Delaware, 2026.9.9
- Foley & Lardner, DExit One Year Later, 2026.5.27
- Husch Blackwell, DEXIT: Is Delaware Losing Its Corporate Crown?
- Cravath/Legal 500, DExit in Review, 2026
- みんかぶ、日銀為替市況(ドル円・午後5時)