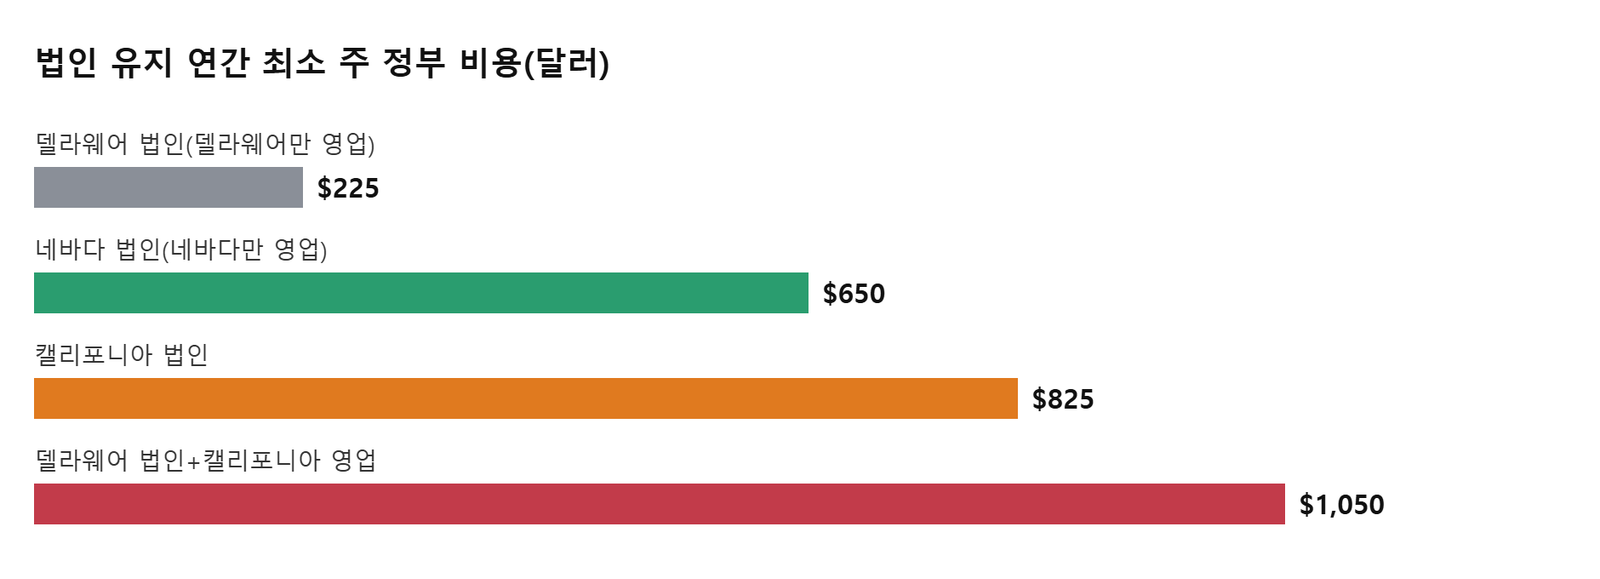
一句話摘要 進軍美國的韓國企業,法人設立地取決於募資計畫。Yoon Joo-ho會計師在《美洲中央日報》專欄中指出,若韓國母公司持有100%股權、且沒有在美國引進外部投資的計畫,就不需要德拉瓦州法人。德拉瓦州法人若在加州營業,須辦理外國法人登記並繳納800美元最低稅,年度最低州政府費用將從225美元增至1,050美元。
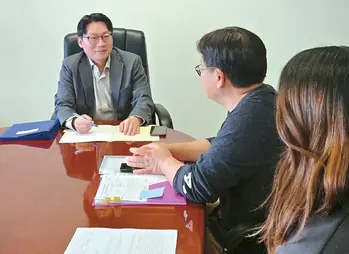
對於想在美國設立法人的韓國娛樂、K-Beauty、資訊科技(IT)企業,有實務建議指出,設立於德拉瓦州(Delaware)並非必要條件。美國註冊會計師(CPA)Yoon Joo-ho於21日在《美洲中央日報》(Korea Daily)「稅法常識」專欄中表示,若是韓國母公司持有100%股權的當地法人,或沒有在美國境內接受外部投資的計畫,就不必選擇德拉瓦州。
判斷依據在於登記與稅負會重複發生的結構。設立於德拉瓦州的法人若實際在加州(California)營業,就必須在加州重新登記為外國法人(foreign corporation)。兩州須各自設置法律文件送達代理人(registered agent),登記費與年度稅負也要分別繳納。
加州特許經營稅委員會(FTB)對在州內設立、登記或營業的所有法人,課徵800美元的最低特許經營稅(minimum franchise tax)。德拉瓦州的年度最低費用225美元,加上這筆金額與加州資訊聲明書(Statement of Information)手續費25美元,光是繳給州政府的錢每年就達1,050美元。送達代理人手續費與所得稅另計。
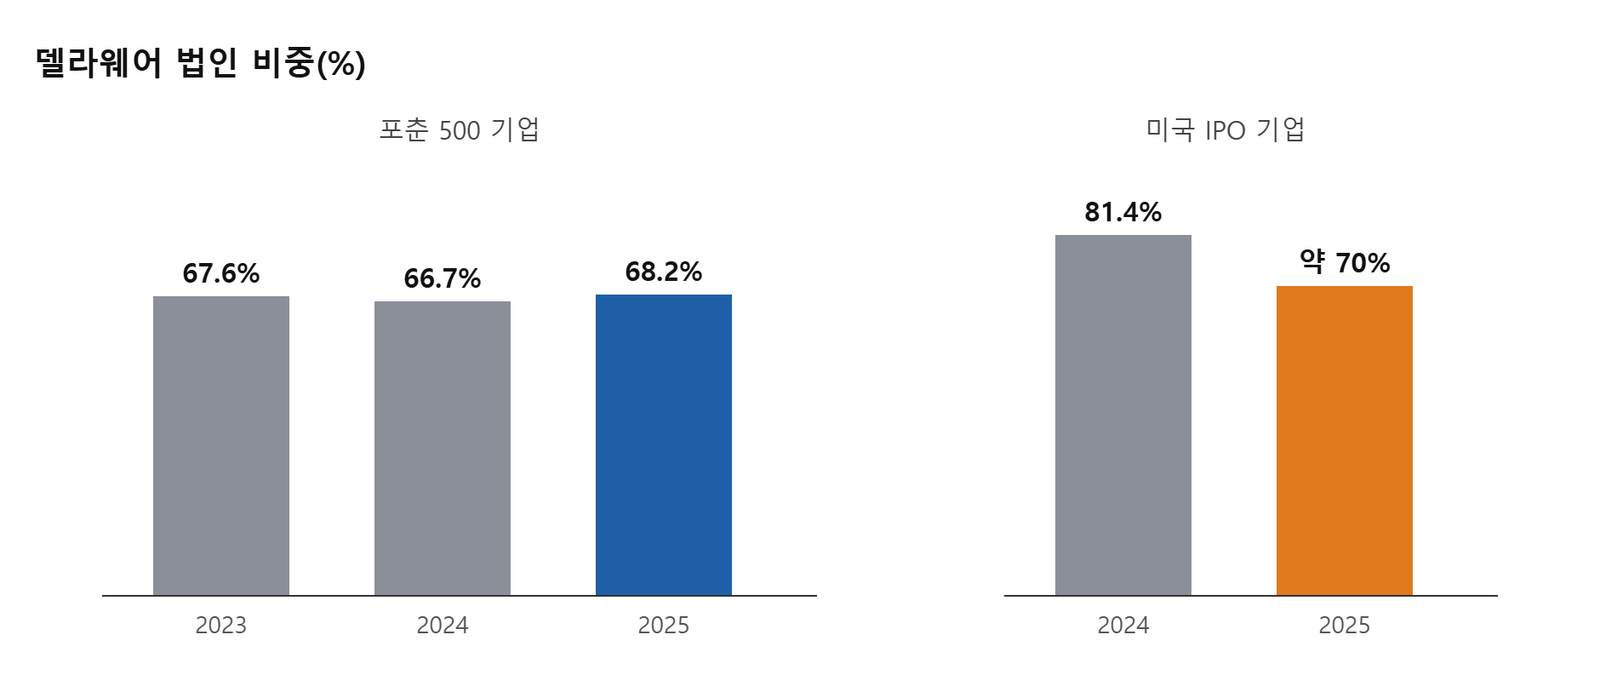
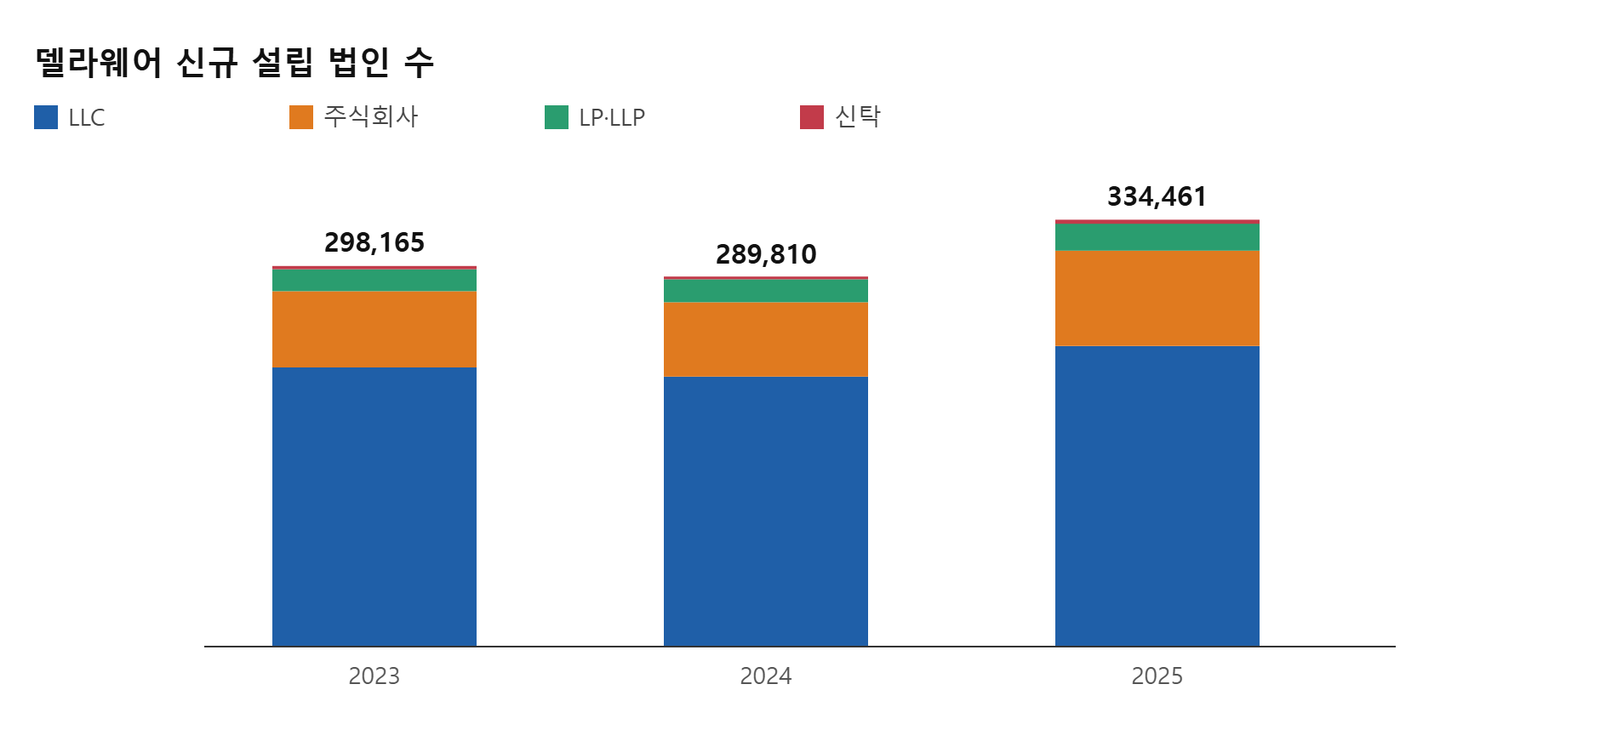
德拉瓦州的優勢在投資人這一方。德拉瓦州公司局(Division of Corporations)發布的2025年年度報告顯示,2025年美國首次公開發行(IPO)企業約70%選擇德拉瓦州作為法人所在地。雖低於2024年的81.4%,但同年德拉瓦州新設立法人達33萬4,461家,成長超過15%。
德拉瓦州占2025年美國IPO約70%……一年內從81.4%下滑
Yoon會計師在專欄中引用的「財星500大企業的66.7%」、「新IPO企業的81.4%」,是德拉瓦州公司局2024年報告的數字。今年發布的2025年報告中,財星500大占比升至68.2%,IPO占比則降至約70%。在德拉瓦州登記的法人・合夥超過228萬個。
新設立數增加。2025年德拉瓦州新設立法人為33萬4,461家,比2024年的28萬9,810家增加15.4%。股份有限公司(corporation)設立從5萬8,313家增至7萬4,716家,成長28.1%。2025會計年度德拉瓦州一般會計歲入20億5,040萬美元中,有18億4,650萬美元是向法人徵收的稅金。
投資人青睞德拉瓦州的原因在於法院結構。德拉瓦州設有專責公司法爭議的衡平法院(Court of Chancery),其判決可直接上訴至德拉瓦州最高法院。Yoon會計師將一份文件就能在一天內完成法人登記的程序,以及公司法專業法官的判決,列為德拉瓦州的優點。
在加州營業須辦外國法人登記……800美元最低稅與設立地無關
美國各州有各自的公司法,將在其他州設立的法人視為外國法人。德拉瓦州法人若要在加州營業,須向加州州務卿辦公室(Secretary of State)提交外國法人聲明暨指定書(Statement and Designation by Foreign Corporation),股份有限公司的申報手續費為100美元。Yoon會計師說明,加州送達代理人若使用公司地址或負責會計師事務所地址,即可節省費用。
加州稅負不看設立地。FTB對在加州設立、登記或營業的所有法人課徵800美元最低稅,對未登記即營業的外國法人也課徵同樣稅金。歸屬加州的所得適用8.84%的法人稅率。2020年1月1日以後新設立或登記的法人,首個課稅年度免繳最低稅。
授權股份1,000萬股,首張帳單8萬5,165美元……改變計算方式則為400美元
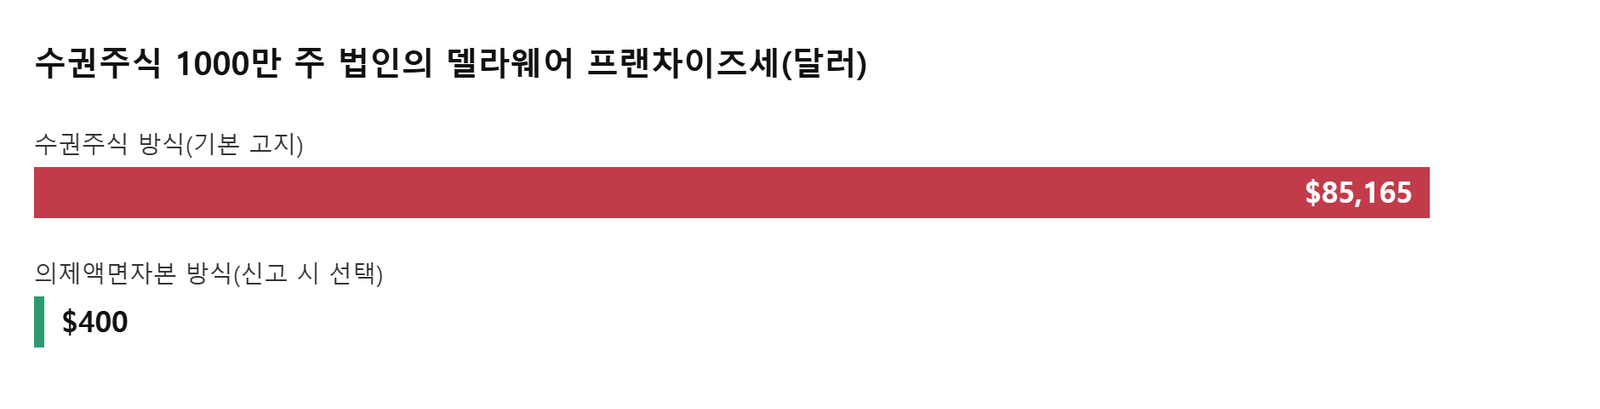
Yoon會計師指出,在德拉瓦州,股份數與稅負直接相連,因此須謹慎決定發行股份數。德拉瓦州特許經營稅基本上依章程所載的可發行股份(授權股份,authorized shares)數計算。5,000股以下為175美元,5,001至1萬股為250美元,每增加1萬股加收85美元,上限為20萬美元。
美國新創為保留股權分配空間,常將授權股份訂為數百萬至數千萬股。授權股份1,000萬股的法人以此方式計算為8萬5,165美元。若在年度報告中一併申報已發行股數與總資產,即可選擇設算面額資本(assumed par value capital)方式。假設已發行800萬股、總資產20萬美元,稅額將降至最低稅400美元。
年度報告與特許經營稅的截止日為每年3月1日。年度報告手續費為50美元,逾期將加收200美元滯納金與每月1.5%利息。加州的稅額則不因授權股份數、實際發行股數或資產規模而改變。
韓國母公司100%子公司直接在加州設立……外國人持股25%以上須申報Form 5472
Yoon會計師認為不需要德拉瓦州的情況,是韓國母公司持有100%股權的當地法人,以及沒有在美國境內接受外部投資計畫的法人。若在洛杉磯(LA)設置製作・發行・行銷據點的娛樂企業,或以加州門市・通路為營業中心的K-Beauty企業符合這些條件,從一開始就在加州設立,即可在單一州完成登記與申報。
也有與設立地無關的義務。外國人持股25%以上的美國法人,在申報聯邦法人稅時須提交記載關係企業交易的Form 5472,若遺漏將被處以2萬5,000美元罰款。韓國母公司持有100%股權的子公司,無論是德拉瓦州法人還是加州法人,都屬於此申報對象。
想獲得美國創投(VC)投資的新創則有不同的盤算。在韓國法人之上設立德拉瓦州母公司的「翻轉(flip)」就是代表做法。在韓國成長金融1月22日舉辦的海外進軍法律支援研討會上,有人提問:「在德拉瓦州設立公司有什麼好處?會不會只是增加管理項目?」,《韓國經濟》26日如此報導。
光靠翻轉不會帶來投資。據Unicorn Factory同日報導,2025年將總部遷至舊金山的AI模型輕量化新創CLIKA執行長Kim Na-yul,4月9日在Startup Alliance研討會上表示:「原以為翻轉到美國就理所當然能獲得投資。」隨後還說明,對美國投資人而言,投資第三國法人的法律・行政成本是一種負擔。
遷往德州・內華達州的上市公司……德拉瓦州以SB 21因應
上市公司方面,離開德拉瓦州的所謂「DExit」持續發生。起點是2024年德拉瓦州法院判決伊隆・馬斯克(Elon Musk)560億美元的薪酬方案無效後,特斯拉(Tesla)將法人所在地遷往德州。埃克森美孚(ExxonMobil)於2026年3月宣布遷往德州的計畫。
律師事務所Foley & Lardner在5月的分析中統計,2024年1月至2026年3月約有49家德拉瓦州上市公司向股東提出法人遷移案,大多是由創辦人經營或控制的科技企業。Bloomberg Law在9月9日報導,兩年前離開德拉瓦州的企業中每6家有1家選擇德州,今年則有將近一半選擇德州。累計遷移件數仍以內華達州較多。
內華達州沒有法人所得稅與特許經營稅。年度名冊申報費150美元加上營業執照更新費500美元,共650美元為基本維持費。不過,內華達州法人若在加州營業,同樣須辦理加州登記並繳納800美元最低稅。
德拉瓦州於2025年3月制定公司法修正案SB 21,具體界定控制股東定義,並縮小股東查閱帳簿請求的範圍。德拉瓦州最高法院於2026年2月27日認定該法合憲。
展望:2027年3月1日德拉瓦州申報截止……設立前應先決定投資路徑
德拉瓦州的新設立數與財星500大占比同步增加,上市公司遷出則集中在創辦人控制的科技企業。對於在美國設立法人的韓國企業,剩下的問題是這家法人未來要把股權賣給誰。若計畫取得美國VC投資或在美國上市,就必須把德拉瓦州設立與加州雙重登記的費用一併納入預算,翻轉所需的股東同意・外匯申報時程也要提前安排。
若是以母公司100%子公司在加州營業的法人,正如Yoon會計師的建議,直接在加州設立可降低管理成本。像在拉斯維加斯這樣於內華達州經營演出・展覽事業的情況,也以營業地為準適用同樣的計算。投資計畫若有變動,日後可遷移法人所在地,但須重新經過股東核准與兩州的申報程序。
時程也已確定。德拉瓦州法人須在2027年3月1日前提交年度報告並繳納特許經營稅。加州新設法人在首個課稅年度最低稅豁免結束後,次年起須繳800美元。無論設立於哪一州,Form 5472每年都須隨聯邦法人稅申報一併提交。