K-EnterTech Hub Analysis | Media M&A
フォックスのクラスB株の投票の99.9%、Rokuの議決権の81.5%が220億ドルの取引を支持。2027年上半期の完了目標を前に、司法省の追加資料要求を待つ
フォックス・コーポレーションとRokuの株主は10月14日(水)、それぞれの臨時株主総会で、フォックスによる220億ドルでのストリーミングプラットフォーム企業Rokuの買収を承認した。
フォックスのクラスB議決権株1億9,748万株の投票のうち、賛成は1億9,736万株、反対は7万1,891株、棄権は4万5,001株だった。Rokuでは2億4,104万票が合併契約を支持し、発行済み議決権の81.5%に相当した。Rokuの結果はもともとほぼ確実だった。創業者でCEOのアンソニー・ウッド氏と関連団体がRokuの議決権の過半を握り、取引を支持する契約に署名していたからだ。
今後の日程は米司法省が握る。司法省は9月8日、両社に文書とデータの「追加資料要求(セカンドリクエスト)」を送った。これによりハート・スコット・ロディノ法の待機期間は、フォックスとRokuが実質的に要求に応じてから30日後まで延びる。フォックスは引き続き2027年上半期の完了を見込んでいる。
独占禁止法の審査の焦点は、Rokuの位置づけだ。Rokuは米国、カナダ、メキシコでストリーミング時間で首位のテレビ向けストリーミングプラットフォームで、世界1億世帯超に届いている。ニュースとスポーツのネットワークを持つ企業が、競合のストリーミングサービスがテレビに届く経路であるOSを買うことになり、民主党議員や競合の番組供給会社は、フォックスがRokuの画面で自社のコンテンツやTubiを優遇しうると主張してきた。ファスト・カンパニーが指摘したように、大手メディア企業が主要なストリーミングテレビのプラットフォームを完全に支配するのは初めてとなる。
フォックスのクラスB株主は99.9%が賛成、マードック氏は「変革的」と評価
TheWrapによると、フォックスの総会でラクラン・マードック会長兼CEOは、この買収をフォックスのライブスポーツとニュースをRokuのストリーミング流通・技術プラットフォームと組み合わせる「変革的な取引」と呼んだ。フォックスのクラスB株主が実際に承認したのは、Rokuの株主に約1億4,400万株のフォックスのクラスA株を新たに発行することだ。Cord Cutters Newsの説明によると、発行がフォックスの発行済み株式の20%を超えるため、ナスダックの上場規則で株主投票が必要だった。
Rokuは同日、米証券取引委員会(SEC)への提出書類で確定した集計結果を公表した。合併に関連する役員報酬の勧告的決議は、出席議決権の99.3%で可決された。
2026年10月14日の臨時株主総会の結果。出典=フォックスとRokuのSEC提出書類
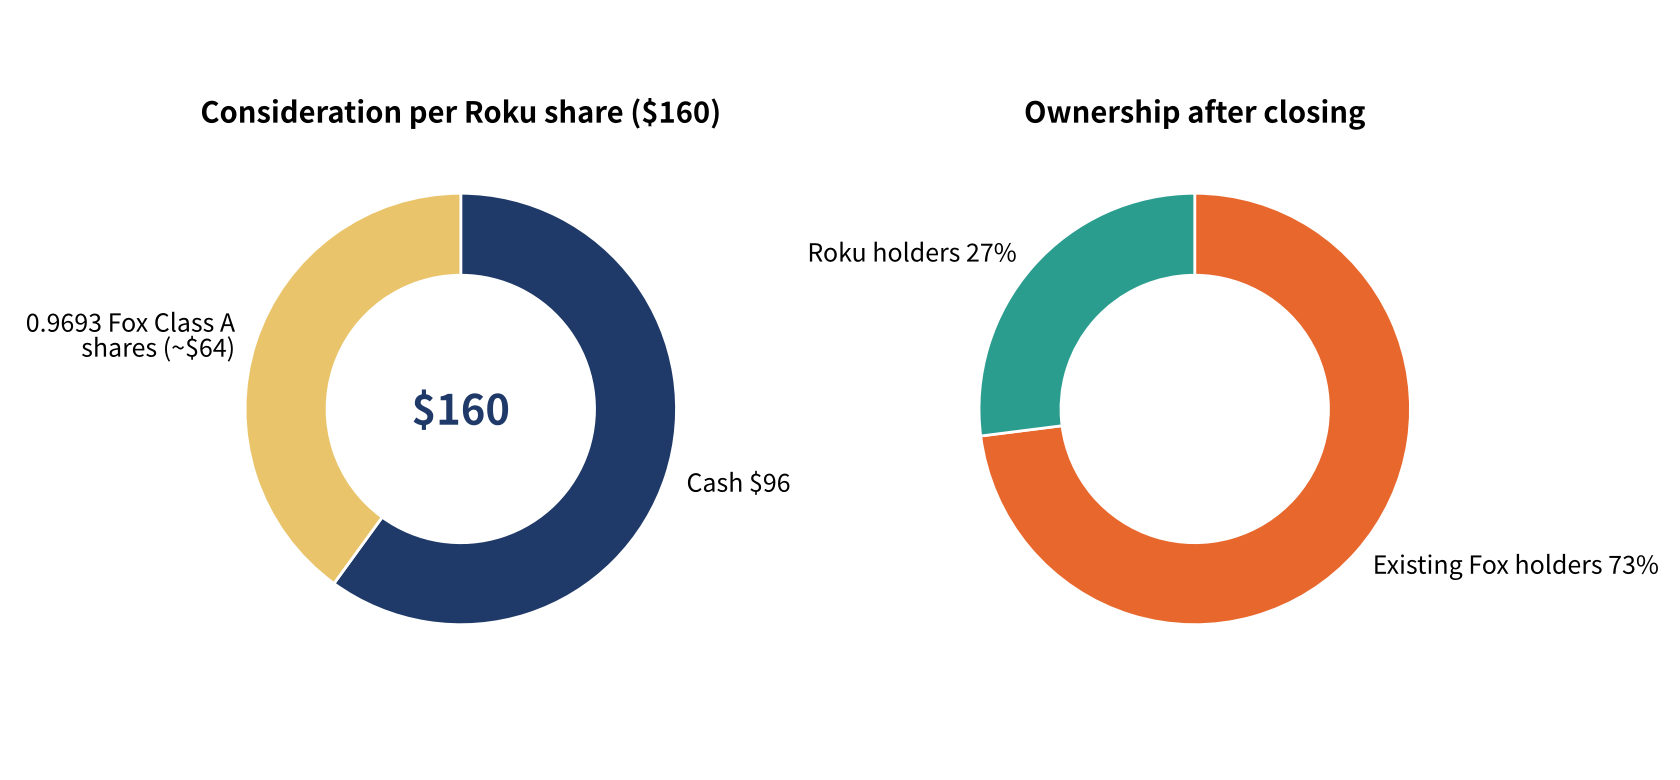
1株160ドル:現金96ドルとフォックスのクラスA株0.9693株
条件は6月15日の発表から変わっていない。フォックスはRoku株1株につき現金96ドルとフォックスのクラスA株0.9693株を支払う。
フォックスのプレスリリースは、6月10日時点のフォックス株の10日間出来高加重平均66.03ドルを基準に株式部分を64ドルと評価し、合計で1株160ドルとした。バラエティによると現金部分は約142億ドルで、フォックスはモルガン・スタンレーから120億ドルのブリッジファイナンスの確約を得た。ハリウッド・リポーターは、この取引のためのフォックスの新たな借り入れを80億ドルとした。
フォックスは年約4億ドルのコスト削減を目指し、完了後2年目の通期までに1株あたりフリーキャッシュフローの増加に寄与するとしている。統合会社の持ち分は既存のフォックス株主が約73%、Roku株主が約27%で、ウッド氏はフォックスの取締役会に加わる。ハリウッド・リポーターは、フォックスが2020年にTubiの買収資金に充てるため保有していたRoku株600万株を1株58ドルで売却していたというアナリストの指摘も伝えた。
TubiとThe Roku Channelでテレビ視聴の4.9%、YouTubeとNetflixに次ぐ規模
ニールセンの2026年7月の「The Gauge」で、The Roku Channelは米国のテレビ視聴全体の2.9%、Tubiは2.0%を占めた。Cord Cutters Newsの計算では合わせて4.9%となり、YouTube(14.2%)とNetflix(7.8%)に次ぎ、ディズニーのサービス合計(4.7%)を上回る。親会社ごとに視聴をまとめるニールセンの「Media Distributor Gauge」では、7月のフォックスは7.8%でNetflixと並び、Rokuの2.9%を加えると10.7%になる。TheWrapは、YouTube、パラマウントとワーナー・ブラザース・ディスカバリーの統合会社に次ぐ米国3位のメディア流通事業者になると伝えた。フォックスの7月の数字にはワールドカップの視聴が含まれる。
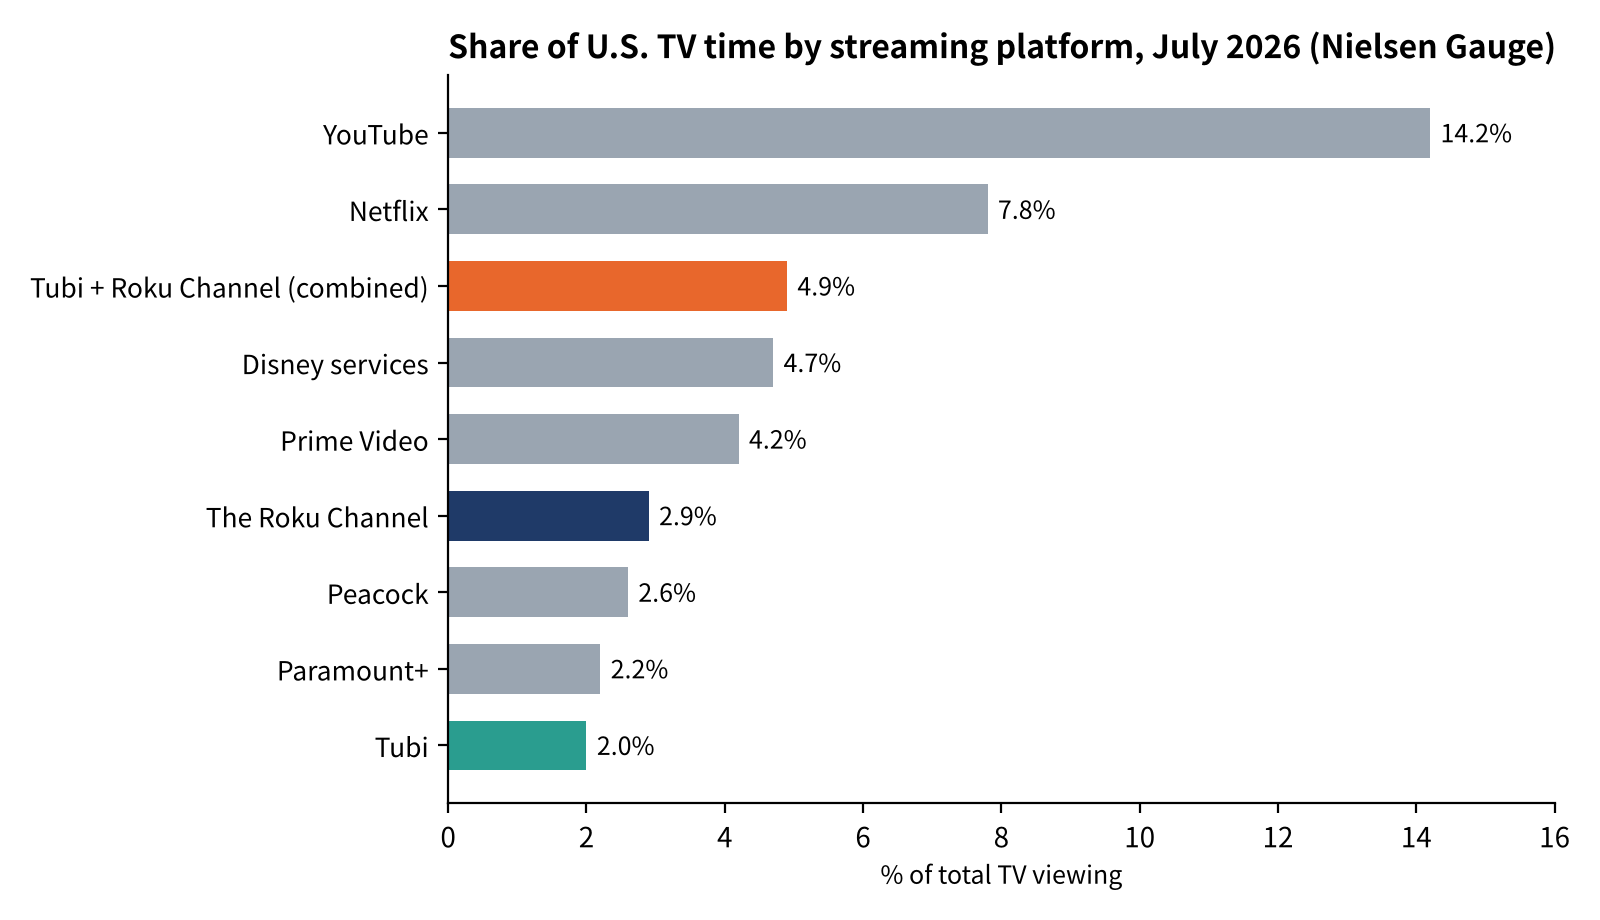
フォックスの第4四半期(4〜6月)のTubiの売上は、総視聴時間の17%増を背景に35%伸び、会計年度末の月間アクティブユーザーは1億1,000万人だった。マードック氏は6月、投資家に「まだ判断は早いが、サービスは別々に維持するつもりだ」と述べ、両者の視聴者の重なりは約3分の1にすぎないと指摘した。
TheWrapの分析では、Tubiの視聴の約90%はオンデマンドで、The Roku Channelの視聴の80%超はライブのFASTチャンネルだった。ファスト・カンパニーは懐疑的で、Rokuが1億世帯に両サービスを宣伝すれば重なりは増える一方であり、分離を強調するのは独占禁止法の懸念をかわすためのように見えると論じた。
Rokuのプラットフォーム収入は第2四半期に12億2,000万ドル、広告25%増、サブスクリプション26%増
Rokuの2026年第2四半期の総売上高は前年同期比22%増の13億5,000万ドルだった。広告とサブスクリプションを合わせたプラットフォーム収入は25%増の12億2,000万ドルで、広告は25%増の6億7,300万ドル、サブスクリプションは26%増の5億4,800万ドルだった。純利益1億6,400万ドルは四半期として過去最高で、過去12カ月のフリーキャッシュフローは7億400万ドルに達した。株主への手紙によると、ストリーミング時間は7%増の379億時間で、The Roku Channelは米国でのエンゲージメントでプラットフォーム上2位のアプリだった。取引が係属中のため、Rokuは決算説明会を開かず、見通しも示さなかった。
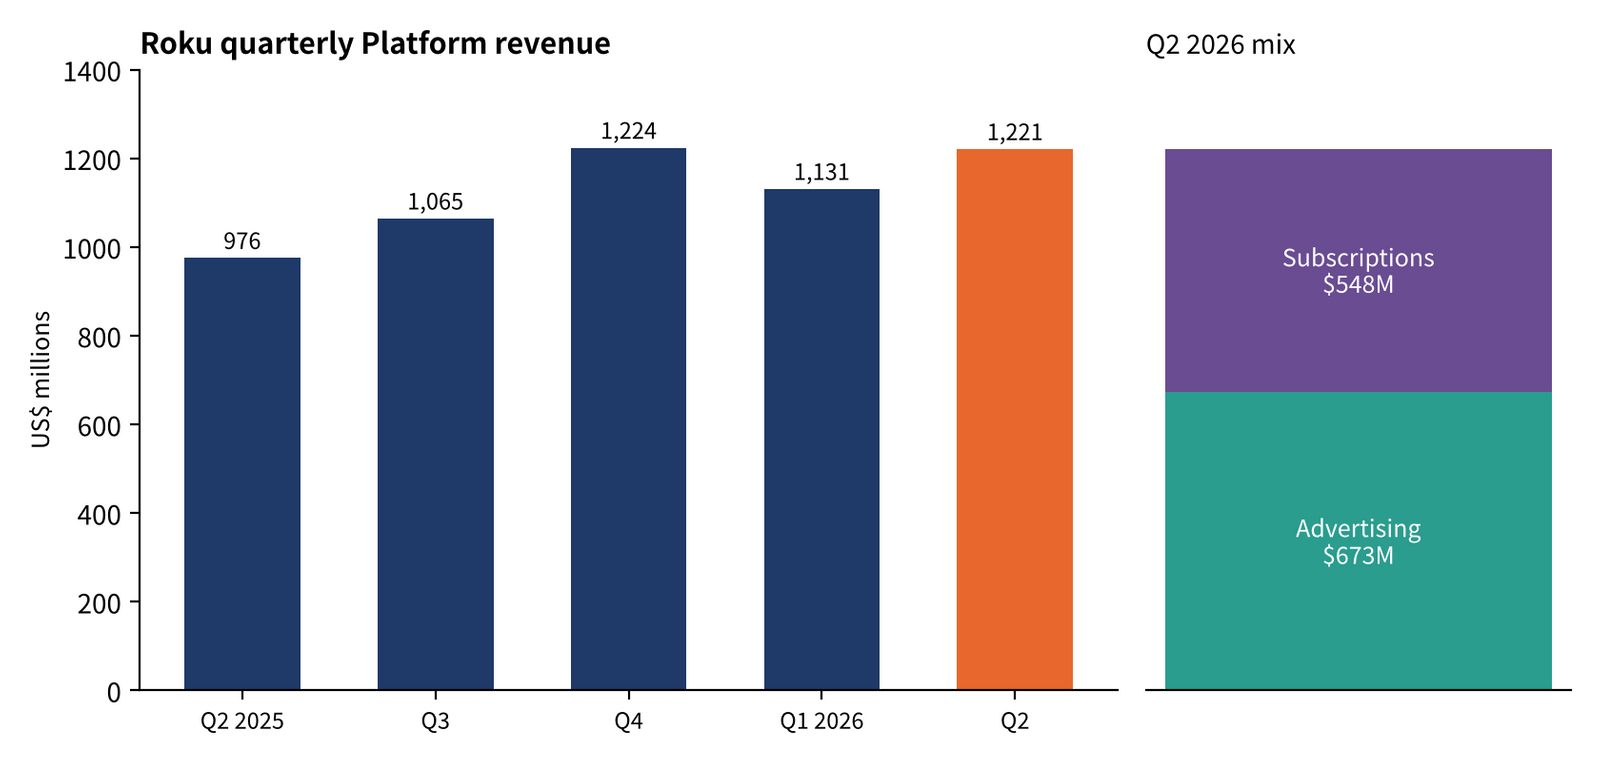
フォックスが何よりも買おうとしているのは広告データだ。EMARKETERのシニアアナリスト、ロス・ベネス氏はCBSニュースに、この取引でフォックスのコネクテッドTV広告の年間売上は2倍以上になると語った。EMARKETERは、RokuのOSから得られるファーストパーティーの視聴データとデバイス単位のIDによって、フォックスはターゲティングでアマゾンやグーグルと同じ土俵に立てると論じた。同じ分析はOmdiaの数字を引用し、Roku OSは2025年のスマートテレビ出荷の31%を占めたが、ウォルマートのonnブランドのテレビがOSを切り替えるため、2029年には13%に下がると予測した。
民主党の書簡と司法省の追加資料要求、焦点は自社優遇
独占禁止法の論点は、まず議会で示された。TheWrapによると、エリザベス・ウォーレン上院議員、ベッカ・バリント下院議員ら民主党議員は7月17日、スタンリー・ウッドワード司法次官補に書簡を送り、取引を「厳しく精査」するよう求めた。統合会社にはRokuの1億のストリーミング世帯をフォックスのニュース、スポーツ、エンターテインメントへ「優遇し、誘導する」動機が生まれ、統合された視聴データで顧客がいくらまで払うかを見極めて値上げしうると主張した。The Deskによると、書簡は、独立した企業としてのRokuがなくなれば広告付き無料ストリーミングの競争が弱まり、いま無料のサービスに料金がかかる道が開かれかねないとも指摘した。
追加資料要求は9月8日にSemaforが報じた。競合はフォックスが自社コンテンツを優遇することを懸念しており、この措置は異例ではないものの、合併が消費者のストリーミングへのアクセスにどう影響するかについての懐疑を示していると伝えた。TechCrunchはマードック家とトランプ大統領の関係を挙げ、政治的に敏感な合併を司法省がどれだけ厳しく審査するかの試金石と位置づけた。フォックスとRokuは、Rokuを「開かれた、パートナーに優しいプラットフォーム」として運営すると約束している。
ニューアイディー、Tubiを含む30のプラットフォームで韓国コンテンツのFASTチャンネル約400を運営
TubiとThe Roku Channelが1社にまとまれば、韓国のコンテンツ供給会社が米国で交渉する相手が変わる。ベンチャースクエアの8月14日の報道によると、韓国の映画会社NEWの社内ベンチャーから始まったニューアイディー(NEW ID)は、サムスンTVプラス、LGチャンネル、アマゾンプライム・ビデオ、パラマウントのPluto TV、フォックスのTubiなど約30のプラットフォームで、韓国コンテンツを中心とするFASTチャンネル約400を運営している。同社によると、2026年上半期の売上はすでに2025年通期の86%に達し、輸出は750万ドルを超えた。2023年4月にはThe Roku Channelで子ども向けチャンネル「TOONY PLANET(トゥーニー・プラネット)」を始めた。
The Deskは、フォックスが2つのアプリのコンテンツやライブチャンネルを別々にライセンスするのか、まとめてライセンスするのかをまだ明らかにしていないと指摘している。まとめる方式になれば、韓国のチャンネル供給会社は米国の2大FASTサービスと一度に向き合うことになる。マードック氏は両方で広告を販売すると述べているため、韓国の供給会社が受け取る収益分配の条件も1社の販売モデルに従うことになる。
韓国のK-FASTチャンネル20本、サムスン・LGのテレビプラットフォームで22カ国に
韓国政府の資金も同じ市場に入っている。科学技術情報通信部と韓国情報通信振興協会(KAIT)が運営する「AI吹き替えK-FAST」事業では、韓国の約1,200作品(約1,400時間)を英語、スペイン語、ポルトガル語に吹き替え、20のチャンネルにまとめた。
デジタルデイリーの7月9日の報道によると、昨年12月からサムスンTVプラスとLGチャンネルを通じて米国、カナダ、メキシコなど22カ国で配信され、4月末までの累計視聴者は1億人に達した。今年はハドソンAI、イーストソフト、アンAI(UnAI)が率いる3つのコンソーシアムが4つのチャンネルを新たに作っており、1チャンネルあたりの支援額は約2億3,000万ウォン(約2,500万円)だ。
この事業の配信先が韓国のテレビメーカーのプラットフォームに集中していることが、フォックスとRokuの取引と交わる点だ。フォックスがRokuを欲しがるのは、テレビのOSとそこに組み込まれた無料チャンネルサービスが視聴データと広告販売の両方を握っているからで、サムスンのTizenとLGのwebOSも同じ位置にある。取引が完了すれば、テレビメーカーのプラットフォーム以外で韓国の供給会社が米国のFAST視聴者に届く2大経路が1社のものになる。
韓国の放送広告費は13.8%減の2兆7,700億ウォン、放送局はテレビプラットフォームを持たない
アジア経済の報道によると、放送メディア通信委員会と韓国放送広告振興公社(KOBACO)が1月に公表した「2025年放送通信広告費調査」で、放送広告は2024年に5%減の3兆2,200億ウォン(約3,500億円)となり、2025年はさらに13.8%減の2兆7,700億ウォン(約3,050億円)と推定された。オンライン広告は10兆7,200億ウォンで、全体の62.1%を占める見通しだ。ヘラルド経済によると、同時に行われた広告主調査では、ストリーミング広告を出す理由として「ターゲットへの到達の正確さ」が53.4%で最も多かった。
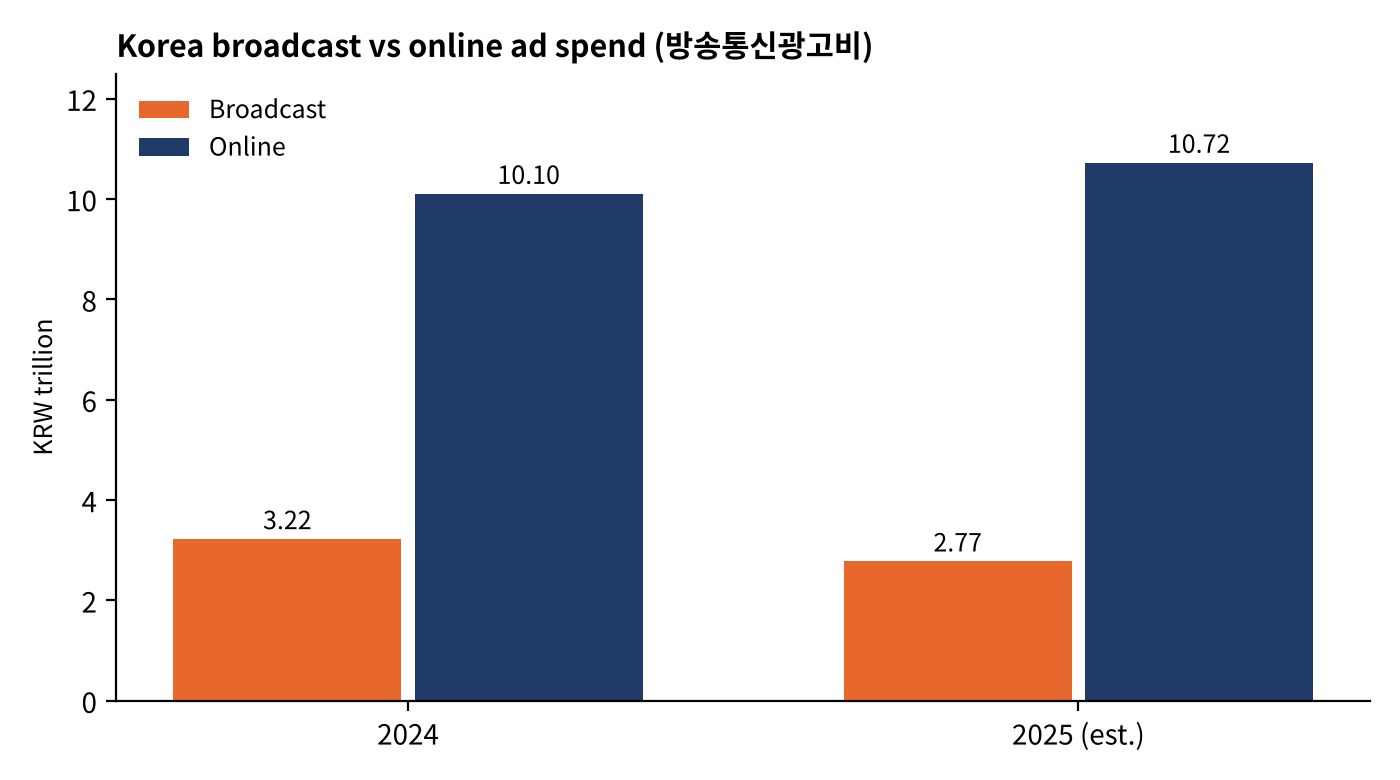
フォックス自身も放送事業者で、地上波ネットワークとケーブルのニュース・スポーツチャンネルを持つ。データに基づく広告販売に移るため2020年にTubiを買い、いまはテレビの画面とその背後のデータを握るプラットフォームを買おうとしている。
韓国の地上波と総合編成チャンネルは、IPTVやケーブルのセットトップボックス、メーカーのスマートテレビを通じて視聴者に届き、その画面で生まれるデータと広告枠は通信事業者とテレビメーカーのものだ。韓国の放送局がFASTチャンネルで海外に出るときも、相手はやはりプラットフォームだ。サムスンとLG、あるいはTubiとRokuである。広告主がターゲティングの正確さで予算を動かす市場で、韓国の放送局が自前のデータを築ける場所は、自社のストリーミングアプリと、FASTの配信契約に盛り込めるデータ共有の条項に限られる。
展望:2027年上半期に完了、その後はNFLとチャンネル契約の再編
フォックスとRokuが追加資料要求に実質的に応じてから30日後、司法省は合併を承認するか、条件付きで和解するか、差し止めを求めて提訴できる。議員の書簡とSemaforの報道は、同じ論点を指している。Rokuのホーム画面で、フォックスのコンテンツとTubiが優遇された配置やおすすめを受けるかどうかだ。「開かれた、パートナーに優しいプラットフォーム」というフォックスの約束が拘束力のある条件になるかが、取引の次の変数だ。
スポーツの権利保有者も注視している。TheWrapの分析に引用されたアナリストは、フォックスの財務の強さと統合会社が負債を返済するスピードが、NFLに2026年末までに2029年以降の放映権オプションを再交渉させる後押しになるかもしれないと示唆した。Rokuを手にしたフォックスは、地上波ネットワークと1億世帯のプラットフォームの両方を交渉の席に持ち込めることになる。
韓国のコンテンツ供給会社にとって、完了までの数カ月は条件を見直す期間になる。TubiとThe Roku Channelとの個別のチャンネル契約の更新日、収益分配の方式、受け取る視聴データの範囲は、いずれも統合会社の販売モデルに合わせて見直される可能性がある。韓国政府のK-FAST事業はいまサムスンとLGのプラットフォームに頼っており、米国最大のFAST事業者になろうとしているフォックス・Rokuを加えるかどうかは、来年の事業設計の課題だ。韓国の放送局にとっては、海外のFAST契約で視聴データをどれだけ取り戻せるかが、広告主に対する交渉力に直結する。
円換算は1ウォン=約0.11円の概算。「」内は報道された発言や提出書類の文言で、それ以外は報道内容の要約。ニールセンの「The Gauge」はストリーミングプラットフォームごと、「Media Distributor Gauge」は親会社ごとのシェアで、4.9%は前者、10.7%は後者を合計したもの。