K엔터테크허브 분석 | 미디어 M&A
폭스 B주 99.9%·로쿠 의결권 81.5% 찬성… 220억 달러 인수, 미 법무부 2차 자료요청 심사 거쳐 2027년 상반기 종결 목표
폭스 코퍼레이션(Fox Corporation)이 미국 1위 TV 스트리밍 플랫폼 로쿠(Roku)를 220억 달러(약 29조2700억원)에 인수하는 거래가 두 회사 주주 승인을 받았다. 양사는 14일(현지시간) 각각 임시주주총회를 열고 인수안을 통과시켰으며, 이제 거래 종결 시점은 미국 법무부(DOJ)의 반독점 심사 결과에 달렸다. 로쿠 주주는 1주당 현금 96달러와 폭스 A주 0.9693주를 받는다(Cord Cutters News).
표결은 압도적이었다. 폭스의 의결권 주식인 B주는 표결에 참여한 1억9748만 주 가운데 1억9736만 주가 찬성해 찬성률 99.9%를 기록했고, 반대는 7만1891주, 기권은 4만5001주에 그쳤다(폭스 8-K 공시). 로쿠는 2억4104만 주가 찬성해 발행 의결권의 81.5%를 확보했다(로쿠 공시 요약).
로쿠 창업자인 앤서니 우드(Anthony Wood) 최고경영자(CEO)와 관련 법인이 의결권 약 55%를 보유하고 찬성 투표를 약속하는 의결권 지지 계약을 맺어 둔 만큼, 결과는 예상된 수순이었다.
남은 변수는 법무부 심사다. 법무부는 9월 8일 두 회사에 2차 자료요청(second request)을 보냈다. 하트-스콧-로디노법(HSR Act)에 따라 두 회사는 요청에 실질적으로 응한 날부터 30일이 지나기 전까지 거래를 마무리할 수 없다. 폭스는 2027년 상반기 종결 목표를 유지하고 있다(폭스 SEC 공시).
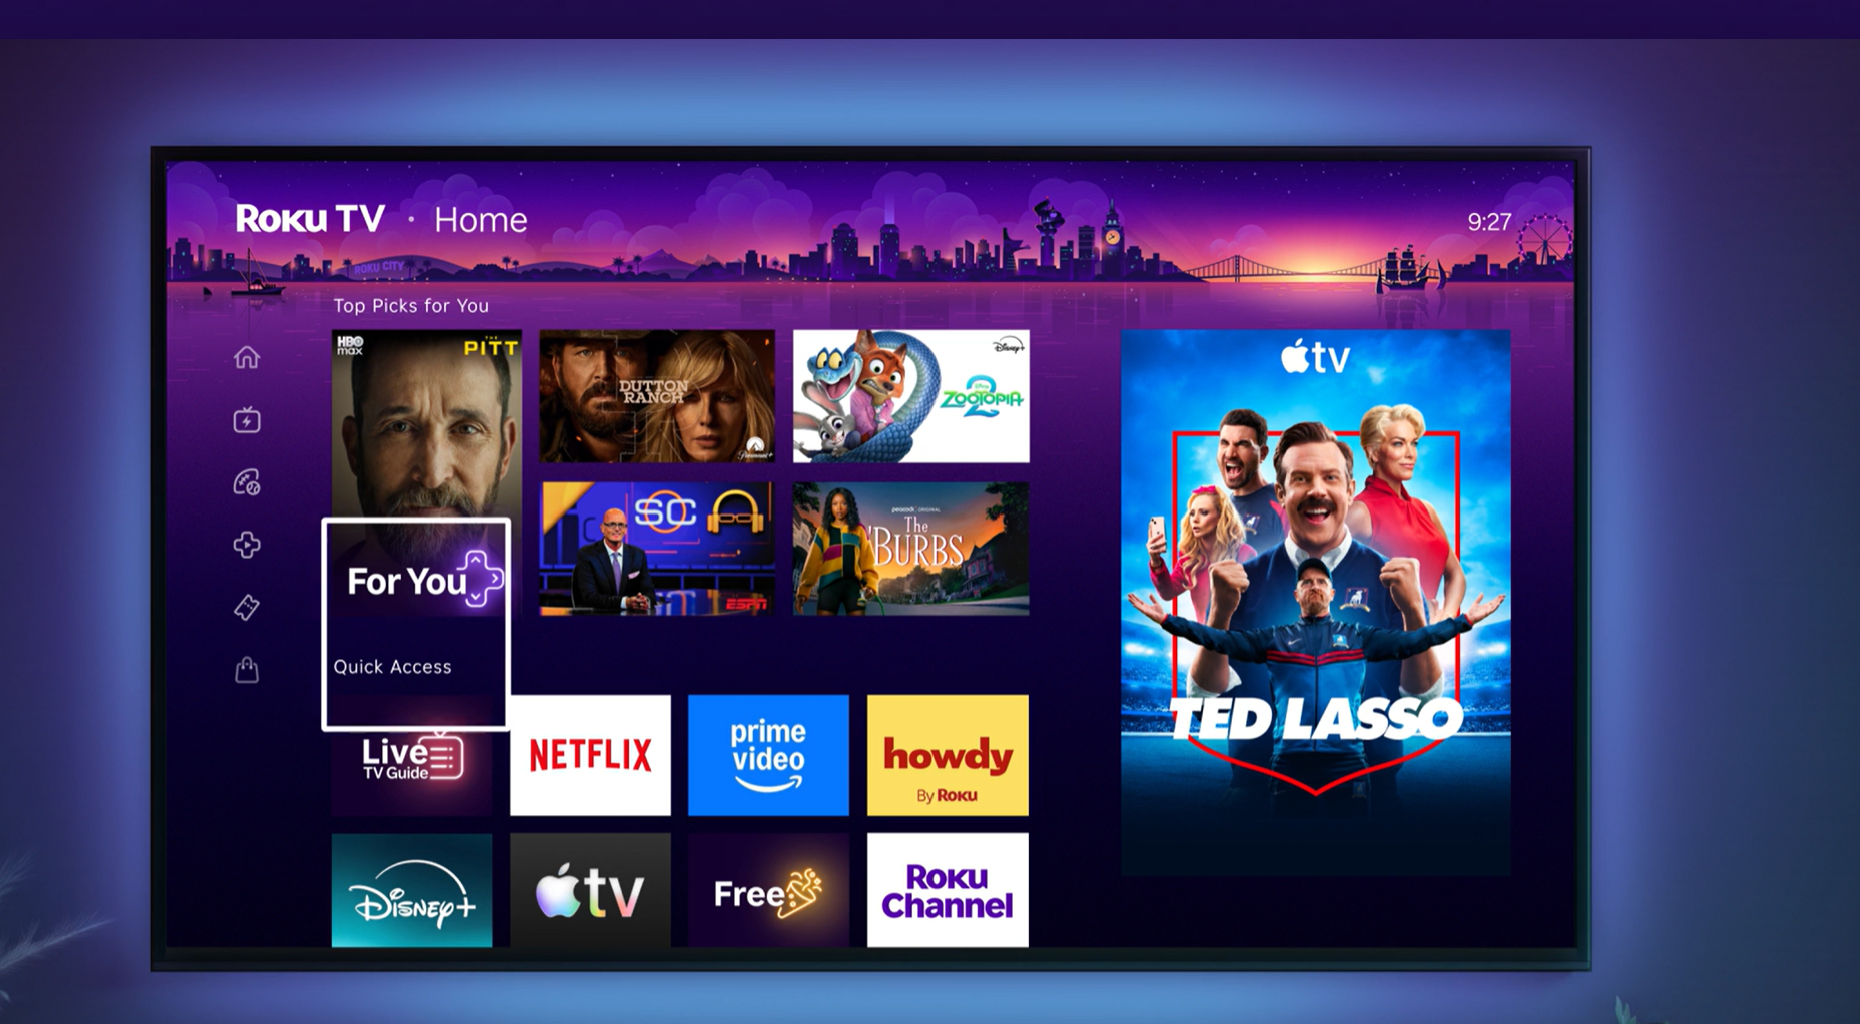
심사의 초점은 로쿠가 시장에서 차지하는 위치다. 로쿠는 미국·캐나다·멕시코에서 스트리밍 시간 기준 1위 TV 스트리밍 플랫폼으로, 1억 가구 넘게 연결돼 있다. 넷플릭스 같은 경쟁 서비스가 모두 이 운영체제를 거쳐 시청자를 만나는데, 뉴스·스포츠 채널을 가진 폭스가 그 플랫폼을 소유하게 되는 것이다.
엘리자베스 워런(Elizabeth Warren) 상원의원 등 민주당 의원 8명은 7월 법무부에 보낸 서한에서 폭스가 로쿠 이용 가구의 시청을 자사 콘텐츠로 유도할 수 있다고 우려했다. 이들은 미국 1·2위 무료 광고형 스트리밍(FAST) 서비스인 투비(Tubi)와 더 로쿠 채널(The Roku Channel)이 한 회사로 묶여 무료 스트리밍 시장의 경쟁이 줄어든다는 점도 지적했다(워런 의원 서한). 폭스와 로쿠는 로쿠를 "개방적이고 파트너 친화적인 플랫폼"으로 계속 운영하겠다는 입장이다(Yahoo Finance).
거래가 성사되면 대형 미디어 기업이 주요 스트리밍 TV 플랫폼을 완전히 소유하는 첫 사례가 된다.
FAST를 발판으로 미국 시장에 진출해 온 한국 기업들도 영향을 피하기 어렵다. 지금은 투비와 더 로쿠 채널에 각각 채널을 공급하며 조건을 비교할 수 있지만, 두 서비스가 한 회사로 묶이면 편성과 광고 수익 배분을 협상할 상대가 사실상 하나로 줄어든다. 로쿠 홈 화면에서 어떤 채널을 앞세울지도 폭스가 정하게 된다. 법무부가 승인 조건으로 플랫폼 중립성을 어디까지 요구하느냐에 따라 한국 콘텐츠의 미국 유통 환경도 달라질 전망이다.
폭스 B주 99.9% 찬성… 머독 "변혁적 거래"
라클런 머독(Lachlan Murdoch) 폭스 회장 겸 CEO는 주총에서 이번 인수를 "변혁적 거래"라고 부르며 폭스의 스포츠·뉴스 생중계 콘텐츠를 로쿠의 스트리밍 유통·기술 플랫폼과 묶는 거래라고 설명했다고 더랩(TheWrap)이 14일 전했다.
폭스 B주 주주가 승인한 안건은 로쿠 주주에게 대가로 줄 폭스 A주 약 1억4400만 주의 발행이다. 신주가 기존 발행주식의 20%를 넘는 만큼 나스닥 상장 규정상 주주 승인이 필요하다. 증권거래위원회(SEC)에 낸 공시에 로쿠 주주에 대한 보상 내용이 담겼다. 합병 관련 임원 보상 안건은 출석 의결권 기준 99.3%가 찬성했다.
10월 14일 주주총회 표결 결과. 자료=폭스·로쿠 SEC 공시
1주당 160달러… 현금 96달러에 폭스 A주 0.9693주
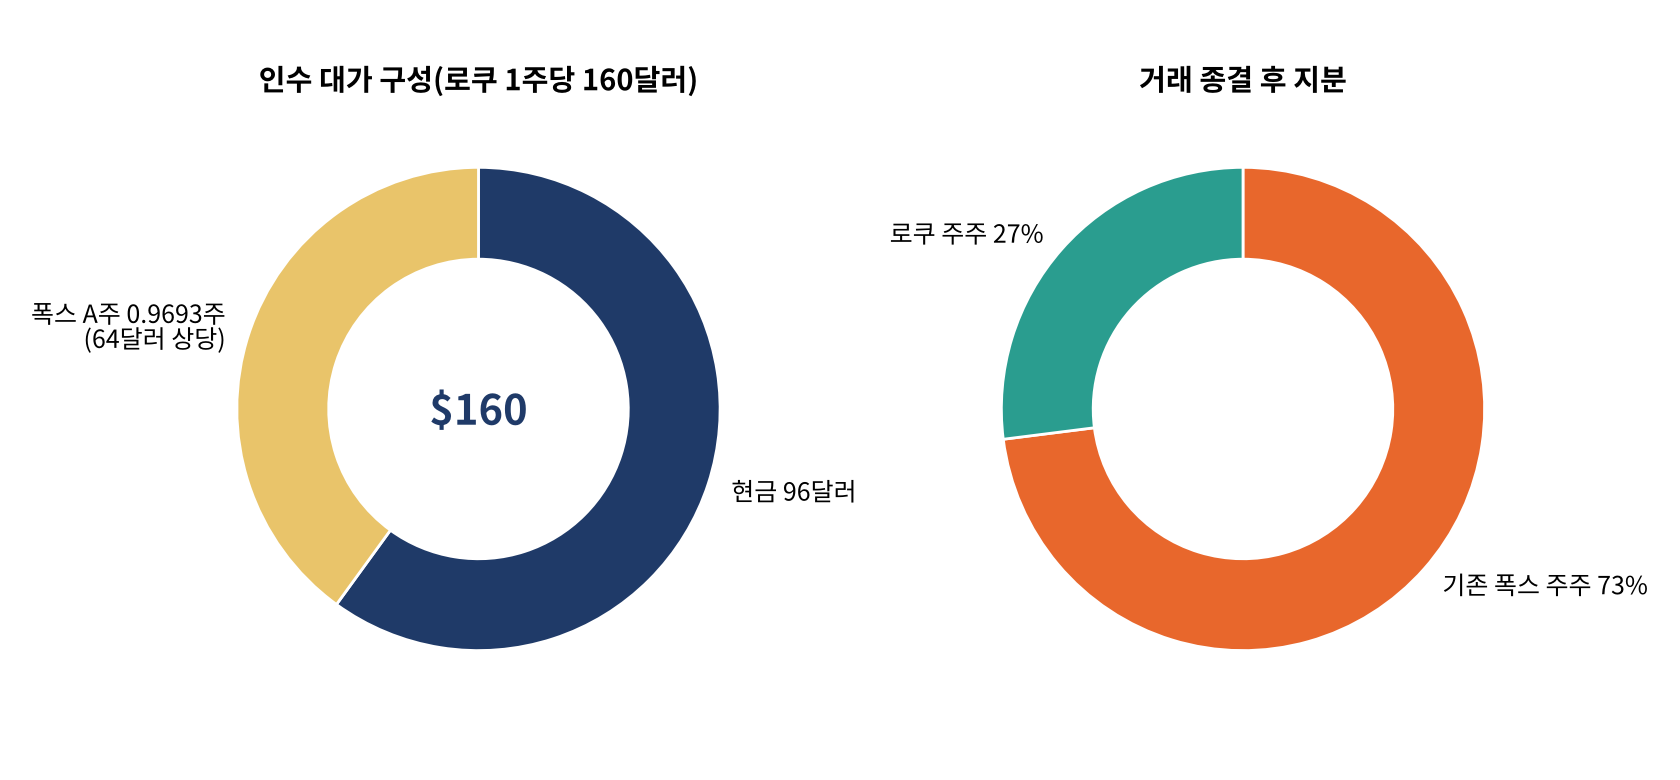
인수 조건은 6월 15일 발표 내용에서 바뀌지 않았다. 폭스는 로쿠 주식 1주당 현금 96달러(약 12만7700원)와 폭스 A주 0.9693주를 지급한다. 폭스 보도자료는 주식 몫을 6월 10일 기준 폭스 A주의 최근 10거래일 거래량가중평균가격(VWAP) 66.03달러로 계산해 64달러로 산정했다. 이를 더한 인수가는 1주당 160달러(약 21만2800원)다. 버라이어티(Variety)에 따르면 현금으로 나가는 돈은 모두 약 142억 달러(약 18조8900억원)다.
자금 조달에서는 폭스가 모건스탠리로부터 120억 달러(약 15조9600억원) 규모의 브리지 대출 확약을 받았다. 브리지 대출은 장기 자금을 마련하기 전까지 쓰는 단기 대출이다. 할리우드리포터(The Hollywood Reporter)는 폭스가 이번 인수를 위해 80억 달러(약 10조6400억원)의 부채를 새로 진다고 보도했다. 나머지 현금은 보유 현금으로 충당한다.
폭스는 인수 효과로 연간 약 4억 달러(약 5320억원)의 비용 절감을 제시했다. 거래가 끝난 뒤 두 번째 완전 회계연도부터는 주당 잉여현금흐름이 늘어날 것으로 봤다. 합병 회사 지분은 기존 폭스 주주가 73%, 로쿠 주주가 27%를 갖는다. 앤서니 우드 로쿠 창업자 겸 CEO는 거래 종결 뒤 폭스 이사회에 합류한다. 할리우드리포터는 한 애널리스트의 지적도 함께 전했다. 폭스가 2020년 투비(Tubi) 인수 자금을 마련하려고 갖고 있던 로쿠 주식 600만 주를 주당 58달러에 팔았는데, 이제 로쿠를 통째로 사들이는 셈이라는 것이다.
투비·로쿠 채널 합산 4.9%… 유튜브·넷플릭스 다음 규모
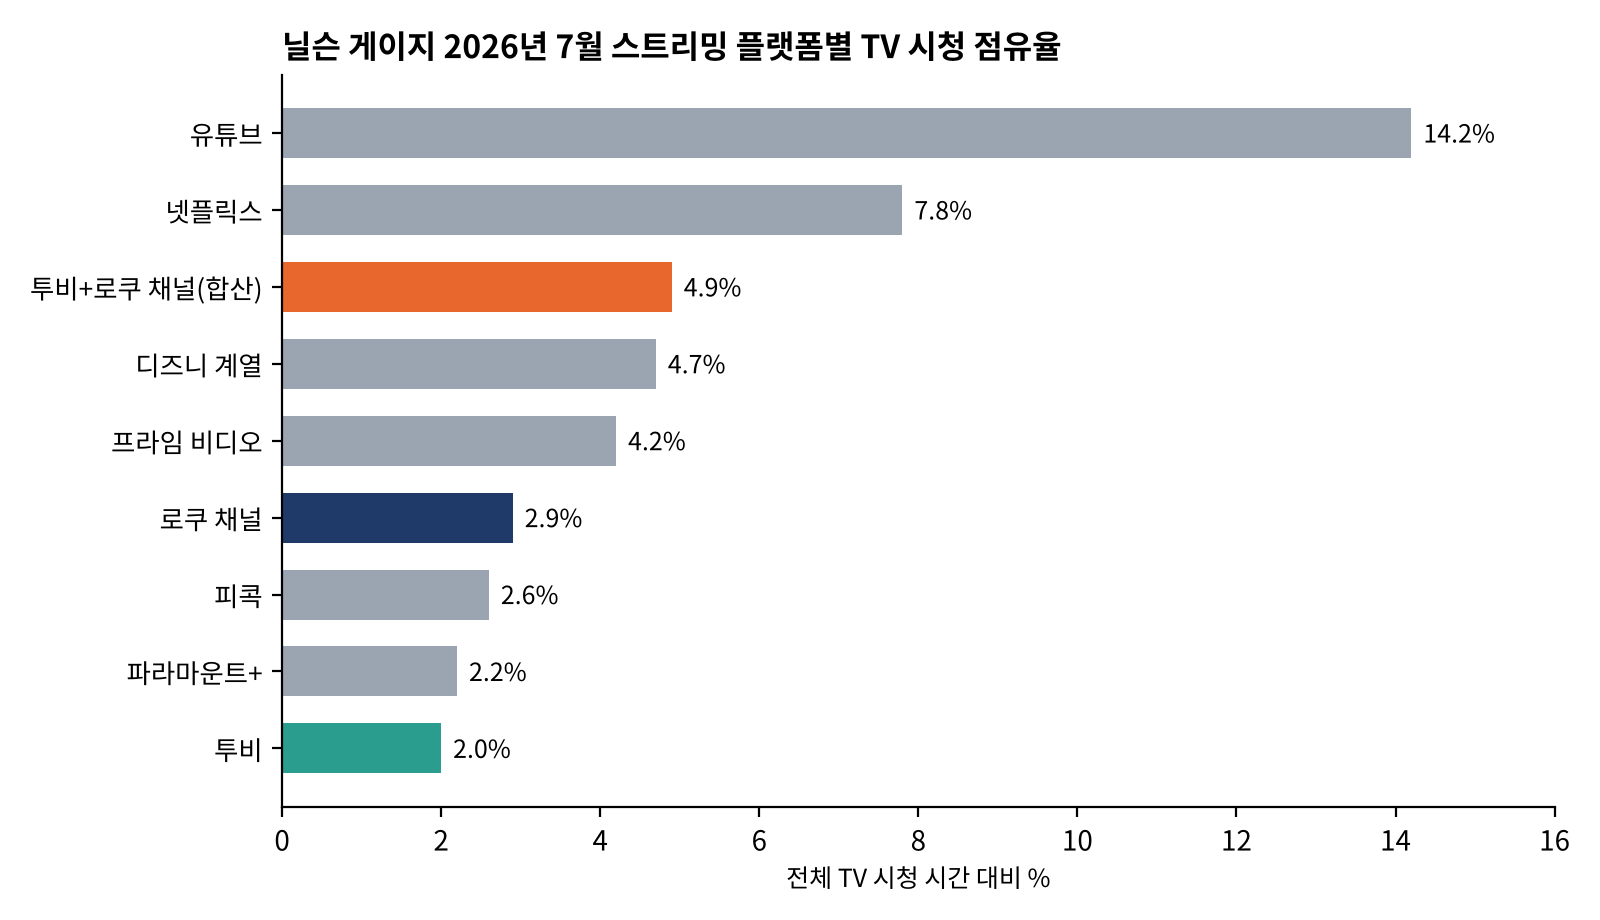
닐슨(Nielsen)의 2026년 7월 게이지(The Gauge)에서 로쿠 채널(The Roku Channel)은 전체 TV 시청 시간의 2.9%, 투비는 2.0%를 차지했다. 두 서비스를 더하면 4.9%로 유튜브(14.2%)와 넷플릭스(7.8%) 다음이고 디즈니 계열 합산(4.7%)보다 크다고 코드커터스뉴스가 집계했다. 미디어 기업별로 시청 점유율을 묶는 미디어 디스트리뷰터 게이지에서 폭스는 7월 7.8%로 넷플릭스와 같았다. 여기에 로쿠 채널 2.9%를 더하면 10.7%가 된다. 더랩은 합병 회사가 유튜브, 파라마운트-워너브러더스디스커버리 결합 회사에 이은 미국 3위 미디어 유통사가 된다고 전했다. 폭스의 7월 수치에는 월드컵 중계 시청이 들어 있다.
투비는 폭스 2026회계연도 4분기(4~6월) 매출이 35% 늘었고 총 시청 시간은 17% 증가했다. 월간 활성 이용자는 1억1000만 명이다. 머독 CEO는 6월 투자자 설명회에서 "아직 이르지만, 두 서비스를 따로 운영하는 것이 우리의 기본 예상"이라고 말했고, 두 서비스 이용자 가운데 겹치는 비율은 3분의 1 정도라고 설명했다.
더랩 분석은 투비 시청의 약 90%가 주문형(VOD) 콘텐츠에서, 로쿠 채널 시청의 80% 이상이 실시간 FAST 채널에서 나온다고 집계했다. 패스트컴퍼니는 로쿠가 1억 가구에 두 서비스를 함께 노출하면 이용자 중복이 커질 수밖에 없다며, 분리 운영 방침은 반독점 우려를 피하려는 설명에 가깝다고 썼다.
로쿠 2분기 플랫폼 매출 12억2100만 달러… 광고 25%·구독 26% 증가
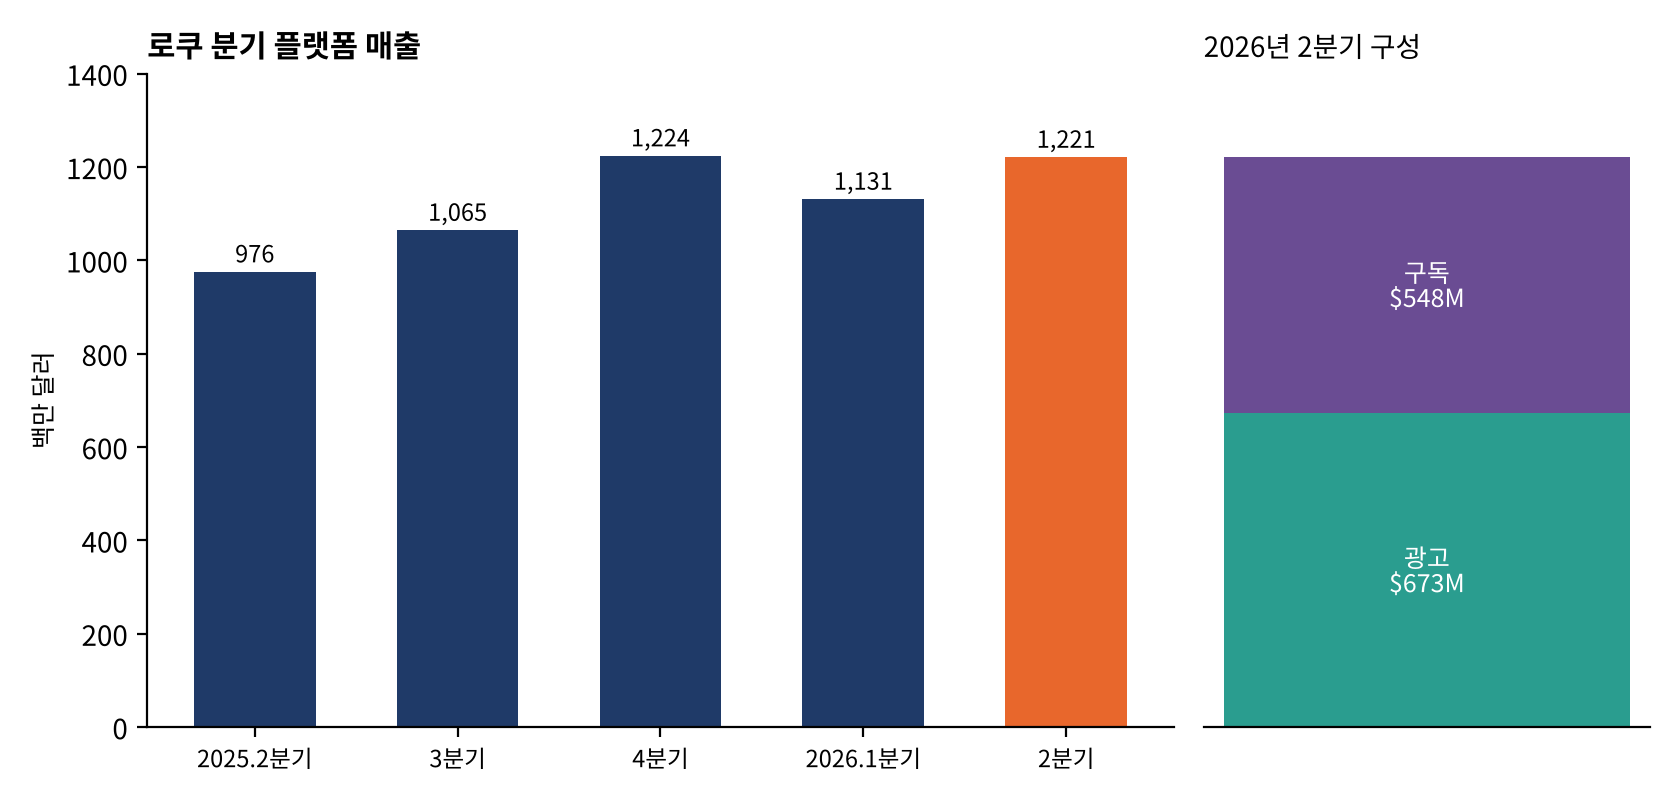
로쿠의 2026년 2분기 총매출은 13억5000만 달러(약 1조7960억원)로 전년보다 22% 늘었다. 광고와 구독을 합친 플랫폼 매출은 12억2100만 달러(약 1조6240억원)로 25% 증가했다.
광고 매출은 6억7300만 달러로 25%, 구독 매출은 5억4800만 달러로 26% 늘었다. 순이익 1억6400만 달러(약 2180억원)는 분기 최대이고, 직전 12개월 잉여현금흐름은 7억400만 달러다. 스트리밍 시간은 379억 시간으로 7% 증가했고, 로쿠 채널은 로쿠 플랫폼 안 이용 시간 기준 2위 앱이었다고 로쿠 주주서한은 밝혔다. 로쿠는 인수가 진행 중이라는 이유로 실적 발표 콜을 열지 않았고 전망치도 내지 않았다.
사실 폭스가 로쿠 인수에서 얻으려는 것은 광고 데이터다. 이마케터(EMARKETER)의 로스 베니스(Ross Benes) 수석 애널리스트는 CBS뉴스에 로쿠 인수로 폭스의 연간 커넥티드TV(CTV) 광고 매출이 두 배 이상 늘어난다고 말했다.
이마케터는 로쿠 운영체제가 가진 자사 시청 데이터와 기기 단위 식별 정보가 폭스를 아마존·구글과 같은 타기팅 경쟁선에 올려놓는다고 분석했다. 같은 자료가 인용한 옴디아(Omdia) 집계에서 로쿠 OS의 스마트TV 출하 점유율은 2025년 31%였고, 월마트 온(onn) TV의 운영체제 전환 영향으로 2029년 13%까지 낮아질 전망이다.
민주당 의원 서한·법무부 2차 요청… 쟁점은 자사 콘텐츠 우대
반독점 쟁점은 정치권에서 먼저 나왔다. 엘리자베스 워런(Elizabeth Warren) 상원의원과 베카 발린트(Becca Balint) 하원의원 등 민주당 의원들은 7월 17일 스탠리 우드워드(Stanley Woodward) 법무부 차관(Associate Attorney General)에게 서한을 보내 엄격한 심사를 요구했다. 의원들은 합병 회사가 로쿠의 1억 스트리밍 가구를 폭스의 뉴스·스포츠·엔터테인먼트로 유도할 유인이 생기고, 통합된 시청 데이터로 이용자의 지불 의사를 추정해 가격을 올릴 수 있다고 썼다고 더랩이 보도했다. 로쿠라는 독립 사업자가 사라지면 FAST 경쟁이 약해지고 지금 무료인 서비스에 요금이 붙을 수 있다는 우려도 서한에 담겼다.
2차 자료요청은 세마포(Semafor)가 9월 8일 처음 보도했다.
세마포는 경쟁사들이 폭스의 자사 콘텐츠 우대를 걱정하고 있고, 2차 요청 자체는 드문 일이 아니지만 소비자가 스트리밍 콘텐츠에 접근하는 방식에 미칠 영향을 법무부가 회의적으로 보고 있다는 신호라고 전했다.
테크크런치(TechCrunch)는 머독 일가와 트럼프 대통령의 관계를 거론하며, 이번 심사가 정치적으로 민감한 합병을 법무부가 얼마나 엄격히 보는지 가늠할 사례라고 썼다. 폭스와 로쿠는 로쿠를 "개방적이고 파트너 친화적인 플랫폼"으로 운영하겠다고 밝혀 왔다.
뉴 아이디, 투비 포함 30여 개 플랫폼에 K콘텐츠 FAST 채널 400여 개
투비와 로쿠 채널이 한 회사 아래로 들어가면 미국에서 한국 콘텐츠 공급사가 협상할 상대도 바뀐다. NEW의 사내벤처 1호로 출발한 뉴 아이디(New ID)는 대표적인 사례다. 벤처스퀘어가 8월 14일 전한 바에 따르면 이 회사는 삼성 TV 플러스, LG 채널, 아마존 프라임 비디오, 파라마운트의 플루토TV, 폭스의 투비 등 30여 개 플랫폼에서 K콘텐츠 중심 FAST 채널 400여 개를 운영한다.
올해 상반기 매출은 이미 지난해 연간 매출의 86%에 이르렀고, 같은 기간 수출액은 750만 달러(약 100억원)를 넘었다. 로쿠 채널과의 거래도 길다. 뉴 아이디는 2021년 '아기상어 TV' 등을 로쿠 채널에 처음 공급했고, 2023년 4월에는 키즈 채널 '투니 플래닛(TOONY PLANET)'을 더했다.
미국 매체 더데스크(The Desk)는 폭스가 두 앱의 콘텐츠와 실시간 채널 계약을 앱별로 따로 맺을지, 하나로 묶어 맺을지는 아직 정해지지 않았다고 짚었다. 묶음 계약으로 가면 국내 채널 공급사는 파크스어소시에이츠(Parks Associates)가 꼽은 미국 FAST 1·2위 서비스와 한 테이블에서 협상하게 된다. 라클런 머독 폭스 CEO는 두 서비스를 따로 운영하되 광고는 함께 팔겠다고 밝혔다. 이렇게 되면 국내 공급사가 받는 광고 수익 배분 조건도 합병 회사의 판매 방식에 크게 좌우될 가능성이 크다.
K-FAST 채널 20개, 삼성·LG TV 플랫폼으로 22개국 송출
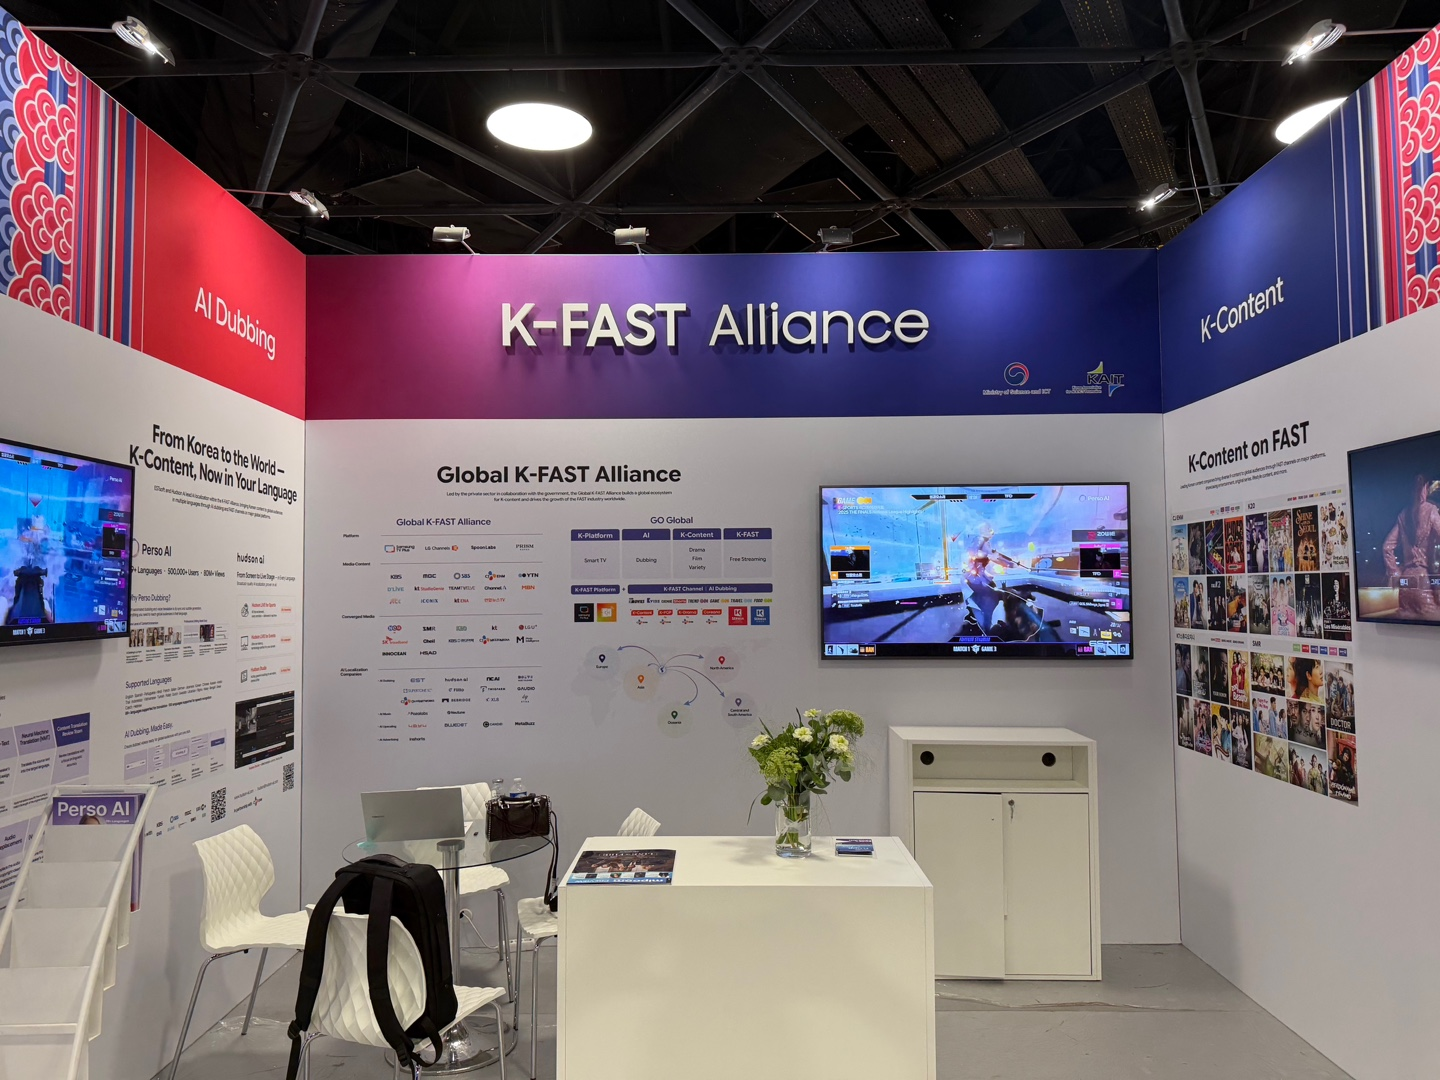
정부 사업도 같은 시장에 들어가 있다. 과학기술정보통신부와 한국정보통신진흥협회가 추진한 'AI 더빙 특화 K-FAST' 사업은 K콘텐츠 약 1200편(1400시간)을 영어·스페인어·포르투갈어로 더빙해 채널 20개를 만들었다. 이 채널들은 지난해 12월부터 삼성TV플러스와 LG채널스로 미국·캐나다·멕시코 등 22개국에 송출돼 올해 4월 말까지 누적 시청자 1억 명을 기록했다. 올해는 허드슨에이아이·이스트소프트·언에이아이 컨소시엄이 채널 4개를 새로 만들고, 채널당 2억3000만원(약 17만3000달러)을 지원받는다.
송출 창구가 국내 TV 제조사 플랫폼에 몰려 있다는 점이 폭스-로쿠 거래와 맞닿는다. 폭스가 로쿠를 사는 이유는 TV 운영체제와 그 안의 무료 채널 서비스가 시청 데이터와 광고 판매를 함께 쥐기 때문이고, 삼성 타이젠과 LG 웹OS도 같은 자리에 있다. 합병이 끝나면 국내 사업자가 제조사 플랫폼 밖에서 미국 FAST 시청자에게 닿는 큰 창구 두 곳이 한 회사로 합쳐진다.
국내 방송광고비 2조7744억원, 1년 새 13.8% 감소… 방송사 자체 TV 플랫폼은 없어
방송미디어통신위원회와 한국방송광고진흥공사가 1월 발표한 2025년 방송통신광고비 조사에서 2024년 방송 광고비는 3조2191억원(약 24억2000만 달러)으로 5% 줄었다. 2025년은 2조7744억원(약 20억8600만 달러)으로 13.8% 더 줄어든 것으로 추정됐다.
온라인 광고비는 2025년 10조7204억원으로 전체의 62.1%를 차지할 전망이다. 같은 날 나온 신매체 광고 인식 조사에서 광고주가 스트리밍 광고를 고르는 이유 1위는 '타깃 도달 정확도'(53.4%)였다고 헤럴드경제가 보도했다.
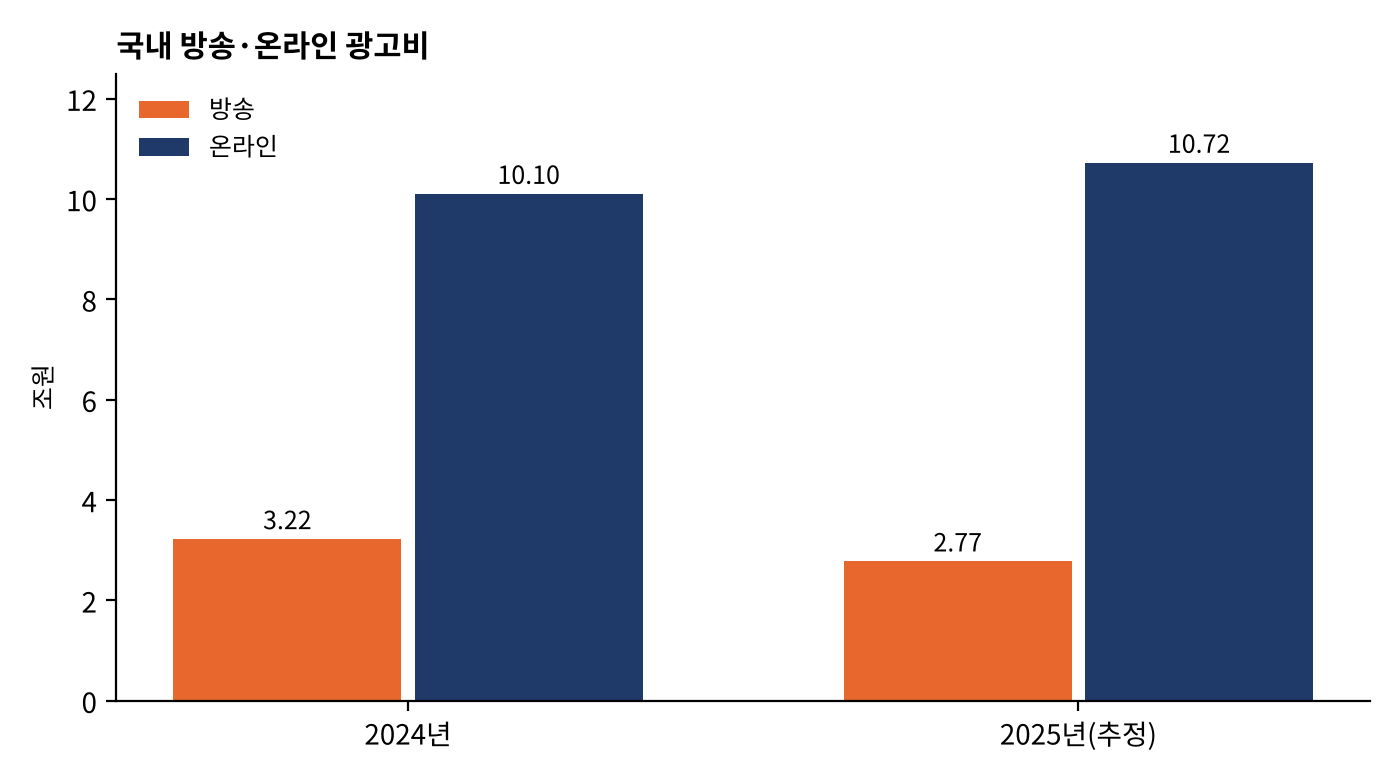
국내 방송 광고비는 줄고 온라인 광고비는 늘었다. 자료=방송미디어통신위원회·한국방송광고진흥공사 2025년 방송통신광고비 조사
폭스는 지상파 네트워크와 케이블 뉴스·스포츠 채널을 가진 방송 사업자다. 시청 데이터 기반 광고 판매로 옮겨 가려고 2020년 투비를 샀고, 이번에는 TV 화면과 시청 데이터를 가진 플랫폼을 산다. 국내 지상파와 종합편성채널은 IPTV·케이블 셋톱박스와 제조사 스마트TV를 거쳐 시청자를 만나고, 그 화면에서 나오는 데이터와 광고 인벤토리는 통신사와 제조사가 가진다.
방송사가 FAST 채널로 해외에 나갈 때도 협상 상대는 삼성·LG나 투비·로쿠 같은 플랫폼이다. 광고주가 타깃 정확도를 기준으로 예산을 옮기는 시장에서 국내 방송사가 자체 데이터를 쌓을 수 있는 창구는 자사 스트리밍 앱과, FAST 채널 공급 계약에 넣는 데이터 공유 조항 정도다.
전망: 2027년 상반기 종결 목표… 법무부 판단 뒤 NFL 재협상과 채널 계약 재편
폭스-로쿠 합병은 주주 승인을 마쳤고, 이제 규제 심사만 남았다. 양사 주주는 10월 15일 특별주주총회에서 220억 달러 규모의 인수안을 승인했다(더랩). 남은 관문은 미국 법무부다. 법무부는 9월 8일 두 회사에 2차 자료요청을 보냈다.
이에 따라 대기 기간은 양사가 요청에 실질적으로 응한 날부터 30일이 지날 때까지 늘어났고, 양사는 종결 목표를 2027년 상반기로 유지하고 있다(폭스 SEC 공시). 이 기간이 끝나면 법무부는 합병을 그대로 승인하거나, 시정 조건을 붙여 합의하거나, 소송으로 막을 수 있다.
심사의 핵심은 폭스가 로쿠 플랫폼을 투비 등 자사 디지털 사업과 어떻게 함께 운영할지다(더데스크). 로쿠는 그동안 어느 서비스에도 치우치지 않는 '중립성'을 무기로 컸다. 그런데 홈 화면과 검색 결과, 광고 인벤토리를 쥔 로쿠가 FAST 서비스 투비와 한 회사가 되면, 노출과 추천에서 폭스 콘텐츠를 우대할 수 있다는 우려가 나온다(더랩). 폭스가 내건 '개방적 플랫폼' 약속이 심사를 거쳐 구속력 있는 조건이 될지가 다음 변수다.
중계권 시장도 이 거래를 주시하고 있다. 더랩 분석에 인용된 애널리스트는 폭스의 재무 여력과 빠른 부채 감축 속도가 NFL이 2029 시즌 이후 중계권 옵션을 앞당겨 재협상하게 만들 수 있다고 봤다(더랩). 로쿠를 품은 폭스라면 방송 네트워크와 1억 가구 규모 스트리밍 플랫폼을 한꺼번에 협상 카드로 쓸 수 있다.
국내 콘텐츠 공급사에는 종결까지 남은 시간이 계약 조건을 다시 살펴볼 기회다. 투비와 로쿠 채널에 각각 맺은 공급 계약의 갱신 시점, 광고 수익 배분 방식, 시청 데이터 제공 범위는 합병 회사가 광고를 통합해 팔기 시작하면 바뀔 수 있다. 정부 K-FAST 사업은 지금 삼성·LG 플랫폼을 송출 창구로 쓰고 있다. 미국 최대 FAST 사업자가 될 폭스-로쿠를 송출 대상에 넣을지는 내년 사업 설계에서 따져볼 항목이다.
결국 국내 방송사에 가장 중요한 것은 데이터다. 광고주가 타깃 정확도를 보고 예산을 옮기는 시장에서, 국내 방송사가 자체 데이터를 쌓을 수 있는 길은 자사 스트리밍 앱과 FAST 채널 공급 계약의 데이터 공유 조항 정도뿐이다. 해외 FAST 계약에서 시청 데이터를 얼마나 돌려받느냐가 곧 광고 협상력이 된다.