貫穿湖人、Cosm與LiveRamp交易的粉絲經濟價值… 韓國的關鍵也在取得場館與轉播權之後的獲利模式
在美國媒體交易市場,職業球隊、場館、經典IP與粉絲數據的價值日益凸顯。投資資金流向能創造粉絲到場理由、並透過門票、轉播與廣告將這段關係變現的資產。韓國也持續擴充場館、爭奪運動轉播權,取得權利後由誰掌握顧客關係與收益,變得更加重要。
美國媒體企業與投資人正把資金投入直接面對粉絲的事業:買下職業球隊、投資場館與沉浸式影廳,並收購串連觀眾喜好與購買紀錄的數據公司。標的各不相同,算盤卻很相似——確保粉絲到場的理由,再從與粉絲的關係中長期收取門票、轉播權與廣告收入。
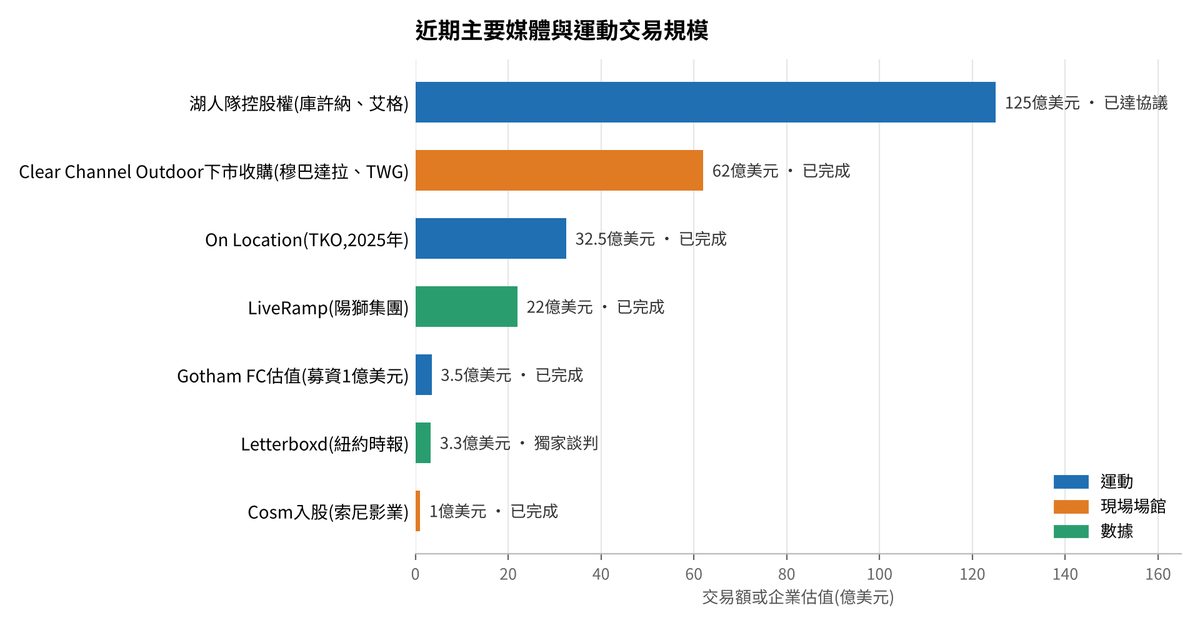
最具代表性的是8月創投人喬許·庫許納(Josh Kushner)與迪士尼前執行長鮑伯·艾格(Bob Iger)同意以125億美元估值收購NBA洛杉磯湖人隊(Los Angeles Lakers)的交易。馬克·華特(Mark Walter)2025年10月才以100億美元估值取得控股權,10個月內估值上升25%。
Axios 11月14日引述投資銀行人士報導,媒體併購需求正集中在運動、現場活動、系列IP(智慧財產)與消費者數據。熱門球隊的比賽或特定藝人的演唱會,很難在同一時間由別處替代供應。若還能直接向粉絲售票、掌握其喜好與購買紀錄,一次性的熱潮就更有機會延續成下一筆營收。
收購對象不只場館,也包括票務、製作技術、活動現場接待與觀光服務。媒體投資銀行LionTree全球運動暨娛樂主管亞歷克斯·麥可(Alex Michael)向Axios表示,他相信對線下體驗的投資,也就是所謂的「類比交易(analog trade)」。這是把事業範圍延伸到內容被消費的現場與到場顧客的動向。
派拉蒙天舞(Paramount Skydance)10月6日完成收購華納兄弟探索。法國廣告集團陽獅(Publicis Groupe)11月2日以約22億美元收購數據串連平台LiveRamp。索尼影視娛樂則投資經營沉浸式放映空間的Cosm。片廠的IP、觀眾聚集的空間與衡量廣告成效的數據,各自成為交易核心。
現場市場成長,企業價值卻出現分化
根據顧問公司PwC,電影院、音樂演出、戶外廣告與展會營收2025年約1490億美元,接近2021年的兩倍,2030年預估約1740億美元。PwC合夥人巴特·史匹格表示,對年輕消費者而言,看演出和比賽已成為在Instagram與TikTok展現自我的「社交貨幣」。觀賞經驗在社群媒體上分享,又帶來下一批觀眾。
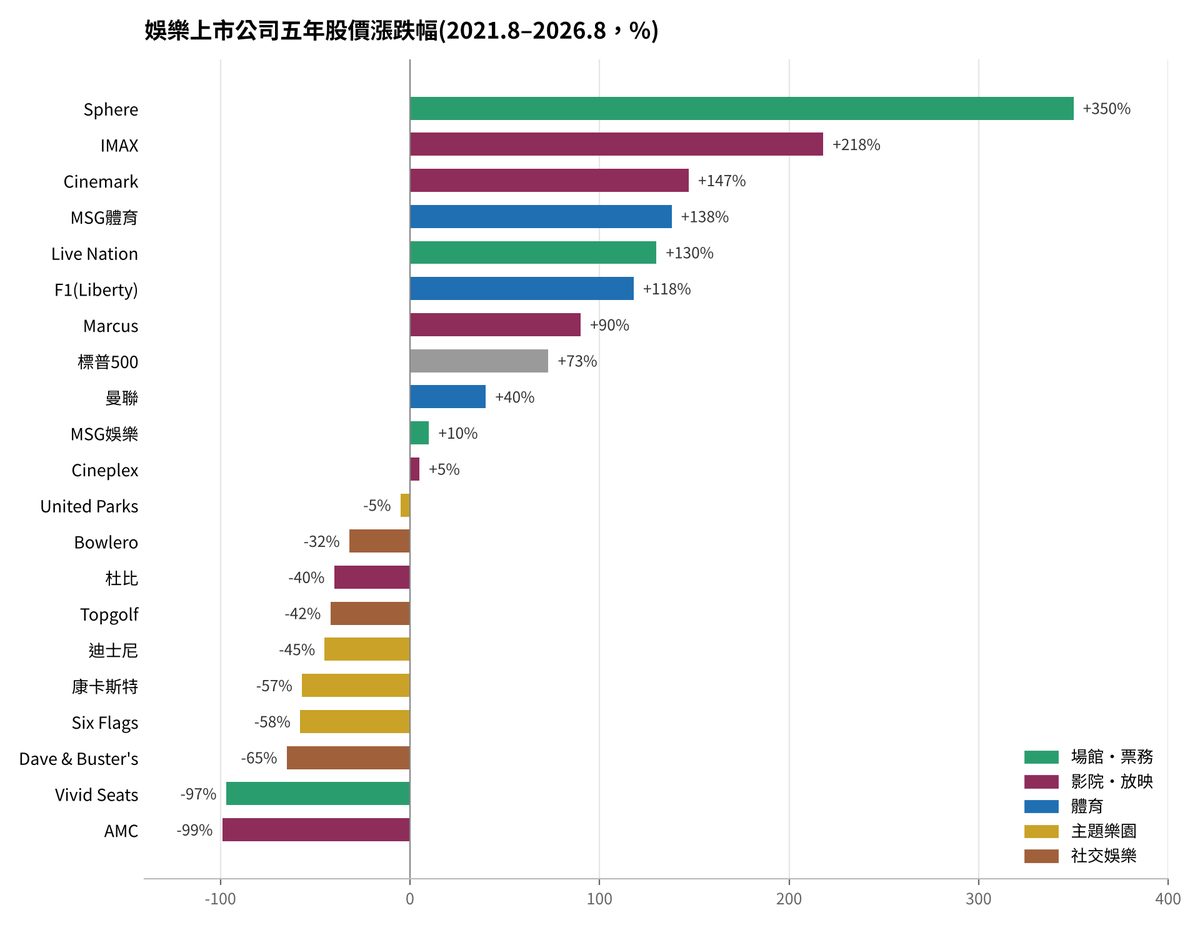
不過,販售現場體驗不保證獲得高評價。Axios比較2021年8月至2026年8月的股價,標普500上漲約七成,Sphere漲約350%,IMAX漲逾200%;AMC娛樂與票券轉售平台Vivid Seats則失去大部分價值,擁有主題樂園事業的迪士尼、康卡斯特與Six Flags等公司也表現疲弱。Six Flags漲價後入園人數與獲利雙雙下滑,類似展覽接連出現的「沉浸式梵谷」展,其中一家營運商在2023年破產。能否提供讓觀眾願意多付錢的差異化體驗,決定了業績高下。
球隊與新聯盟背後的粉絲價格
湖人交易仍待NBA球隊老闆會核准。賣方華特10月以共同投資人身分參與Clear Channel Outdoor 62億美元的私有化交易。他持有過半股權的凱迪拉克F1車隊也在出售股權。據《華爾街日報》報導,芬威體育集團是潛在買家之一,華特方面評估車隊價值在30億美元以上。
投資範圍已擴及女子運動與新聯盟。NWSL的哥譚FC募資1億美元,估值3.5億美元,比富比士4月估計高出84%。新成立的女子籃球聯盟Unrivaled取得TNT Sports轉播合約與逾20個品牌夥伴後開打。國際舞蹈聯盟(IDL)也與ESPN簽下首份轉播合約,8月27日首爾站在ESPN2播出,試圖把曾與BTS等藝人合作的舞者知名度,延伸為隊伍、賽季與定期賽事。
內容公司為何投資放映空間與演出場館
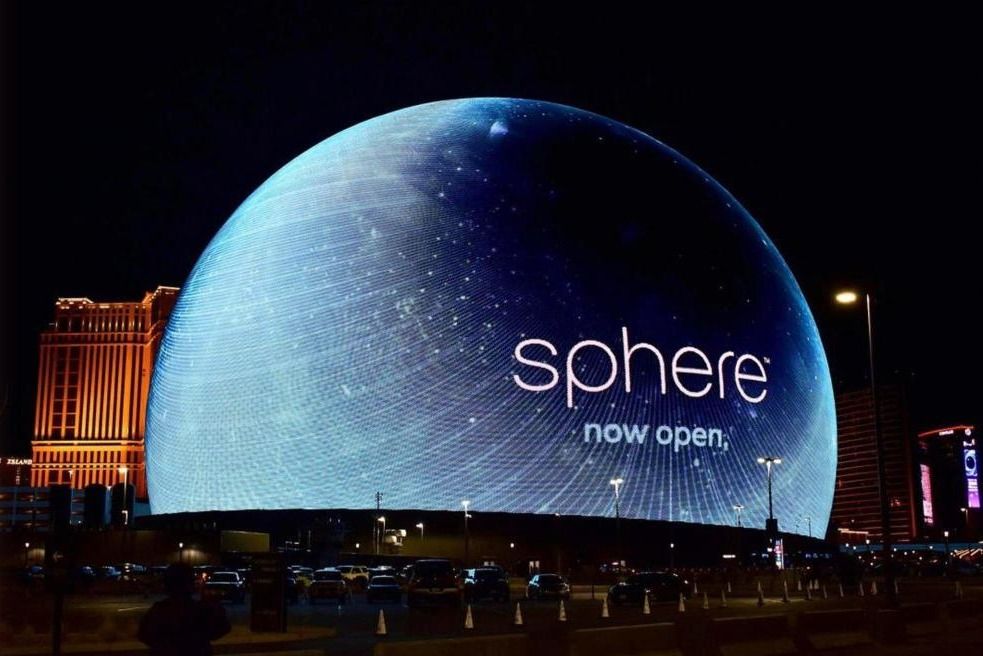
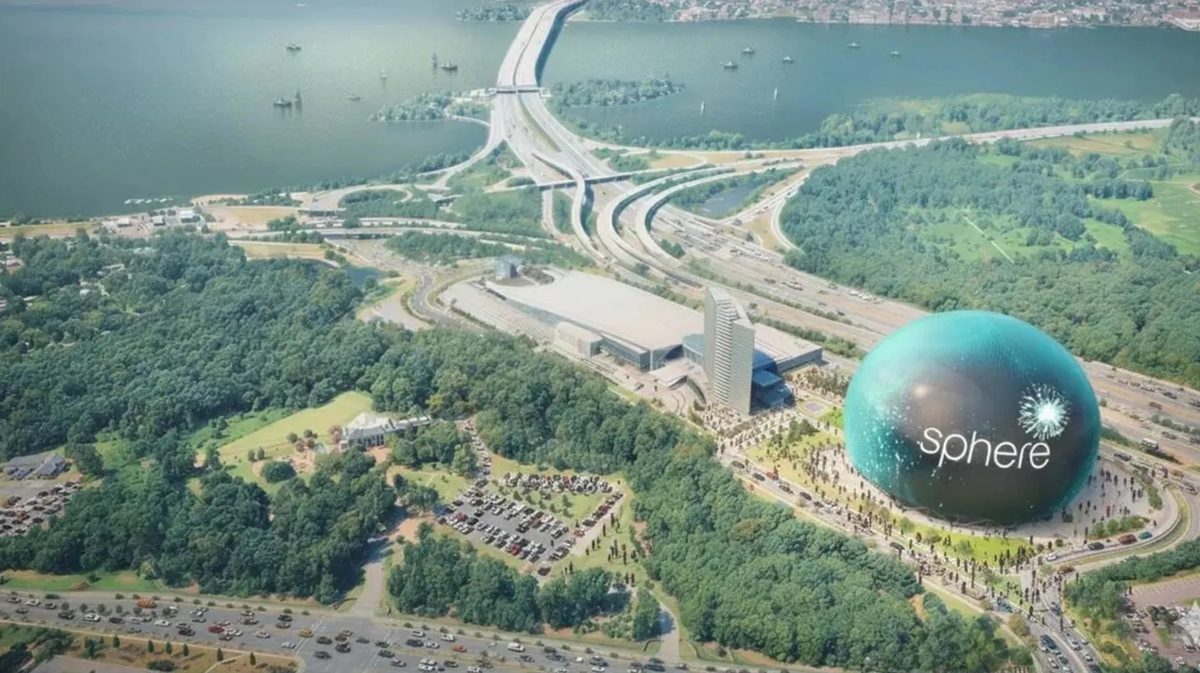
索尼影視6月24日對Cosm策略投資1億美元。繼2024年收購連鎖影院Alamo Drafthouse後,把一般影院與沉浸式穹頂影廳都納入事業版圖。馬里蘭州喬治王子郡10月27日最終核准在華府近郊國家港興建6000席Sphere,總投資14億美元,投入郡府債券2.15億美元。頂級放映的獲利能力也受到矚目:IMAX美國成人平均票價20.57美元,比一般影廳的12.75美元高逾60%,諾蘭的《奧德賽》單在IMAX就創下逾4億美元營收。
NFL連續5座新球場都有屋頂… 酋長隊在堪薩斯蓋30億美元巨蛋
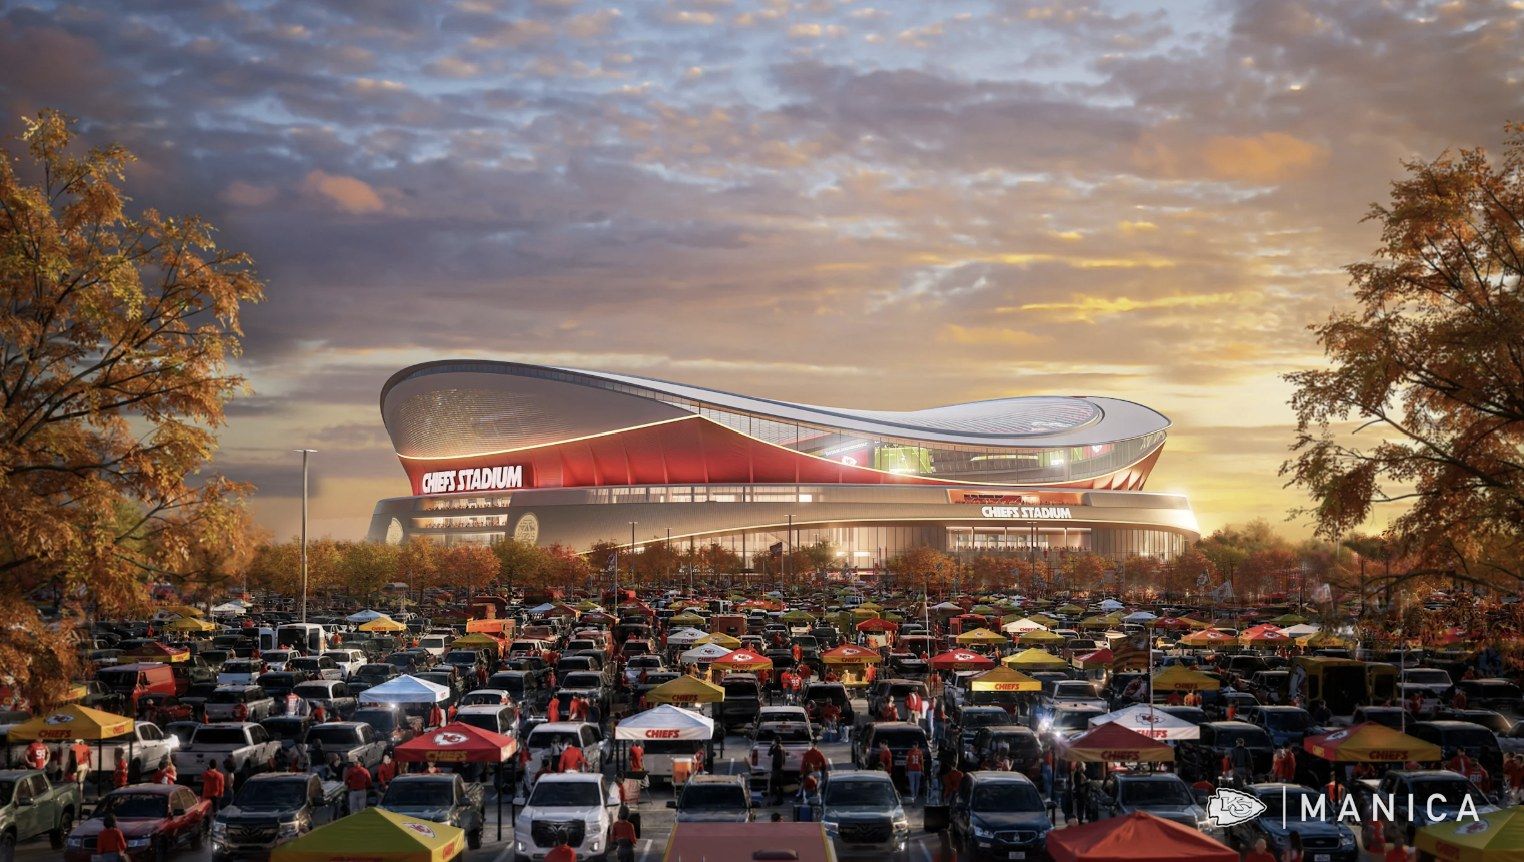
堪薩斯城酋長隊(Kansas City Chiefs)11月11日選定Clark Construction Group與AECOM合資團隊,負責興建位於堪薩斯州懷恩多特郡的新球場。這座固定屋頂球場可容納7萬人,2027年展開基地工程,2031年球季啟用。兩天前的11月9日,堪薩斯州政府與懷恩多特郡・堪薩斯城聯合政府就球場財源區範圍達成協議。酋長隊將離開1972年起使用的露天箭頭球場(Arrowhead Stadium),跨越州界遷往堪薩斯州。
NFL有9支球隊投入約200億美元新建或翻修球場。據《運動商業期刊》(Sports Business Journal)報導,從2027年4月啟用的田納西泰坦隊新日產球場(Nissan Stadium)開始,克里夫蘭(2029年)、華盛頓特區(2030年)、堪薩斯城與丹佛(2031年)等之後啟用的5座新球場都將設有屋頂。造價21億美元的日產球場已在10月9日完全封頂。傑克森維爾美洲虎隊也以14億美元翻修加裝頂棚,但側面開放,並非完整巨蛋。
酋長隊球場的財源是STAR債券(銷售稅與營收債券),以指定區域內超出現有水準、新增的銷售稅償還。堪薩斯州議會立法協調委員會2025年12月核准以這種債券支應球場與周邊開發費用最多70%後,酋長隊隨即宣布遷往堪薩斯。依酋長隊與堪薩斯州長辦公室的協議,經費由公部門分擔60%、民間40%,公部門部分來自STAR債券,以及以運動彩券收益為財源的「吸引職業運動至堪薩斯基金」。據《堪薩斯城星報》報導,球場建設至少發行18億美元STAR債券,球場周邊與奧拉西(Olathe)的複合開發最多再發行9.75億美元。聯合政府委員會11月5日一致通過以球場鄰近區域的地方銷售稅與部分住宿稅償債,估計30年約4.5億美元。
設計由總部位於堪薩斯城的MANICA主導,HNTB負責細部設計。屋頂以超過40萬平方英尺(約3萬7000平方公尺)的半透明ETFE板覆蓋。酋長隊董事長兼執行長克拉克・杭特(Clark Hunt)7月公布示意圖時表示,球場「將容納7萬名球迷,繼續是全世界最好的車尾派對地點,整座建築都為聲量而建」。酋長隊自行估算,球場、奧拉西訓練設施與總部,以及兩個複合開發區完工後,可維持8500個全職工作,每年帶來15億美元經濟效益。
NFL有屋頂球場主要計畫(2026年11月)
| 球隊 | 球場與地點 | 經費 | 啟用目標 | 進度 |
|---|---|---|---|---|
| 田納西泰坦隊 | 新日產球場(納許維爾) | 21億美元 | 2027年4月 | 10月9日完全封頂,收尾工程中 |
| 傑克森維爾美洲虎隊 | EverBank球場翻修 | 14億美元 | 2028年 | 加裝屋頂式頂棚,側面開放(非完整巨蛋) |
| 克里夫蘭布朗隊 | 杭廷頓銀行球場(布魯克公園,舊福特工廠用地) | 26億美元(周邊開發約10億美元另計) | 2029年 | 3月2日開工,4月30日動土典禮,開挖約24公尺,設計HKS |
| 華盛頓指揮官隊 | 舊RFK球場原址 | 整體開發40億美元(球隊27億、市府約11億) | 2030年 | 6萬5000席,6月展開基地工程,主體工程2027年春 |
| 堪薩斯城酋長隊 | 堪薩斯州懷恩多特郡 | 30億美元(含周邊開發45億美元) | 2031年 | 7萬席,半透明ETFE屋頂,公部門60%・民間40%,11月11日選定施工團隊 |
| 丹佛野馬隊 | 新建計畫 | 未定 | 2031年 | 計畫採開閉式屋頂 |
| 芝加哥熊隊 | 漢蒙德(印第安納州)或阿靈頓高地(伊利諾州) | 未定 | 目標2030年 | 尚未定案,伊利諾州法案可能12月表決 |
克里夫蘭布朗隊(Cleveland Browns)正在克里夫蘭霍普金斯國際機場附近的布魯克公園,在舊福特工廠178英畝(約72萬平方公尺)用地上興建26億美元的巨蛋球場杭廷頓銀行球場。3月2日展開現場工程,因鄰近機場,需向下開挖約24公尺。華盛頓指揮官隊(Washington Commanders)將回到1997年前的主場舊RFK球場原址,興建6萬5000席球場。據美聯社報導,含住宅與綠地的整體經費為40億美元,球隊出資27億美元,華府市政府約11億美元。
公共財政負擔也很重。泰坦隊、布朗隊、酋長隊與指揮官隊4座球場及周邊基礎設施投入的公共資金共63億美元,球隊與開發夥伴至少出資65.4億美元。芝加哥熊隊(Chicago Bears)仍未選定地點。《芝加哥論壇報》報導,熊隊正對印第安納州漢蒙德沃夫湖一帶2處候選地完成盡職調查,同時與伊利諾州持續立法協商。伊利諾州長普立茲克(JB Pritzker)表示相關法案最快可能在12月第一週表決。若留在伊利諾州,2023年已購地的阿靈頓高地最有希望;無論在哪裡,熊隊都以2030年前啟用室內球場為目標。
NFL球隊每年例行賽主場約只有10場。加上屋頂後,不論天候都能承辦超級盃、大學籃球四強賽、國際足球賽與大型演唱會。布朗隊巨蛋也以容納最多7萬5000人的四強賽、國際足球賽與演唱會為設計目標。2030年前已確定的超級盃舉辦地英格伍德、亞特蘭大、拉斯維加斯與納許維爾,也都是有屋頂的球場。要回收投資,非比賽日也得填滿球場。
IP爭奪戰下加重的併購融資負擔
片廠交易中,取得IP的價值愈高,併購後的財務負擔也愈重。合併後的Skydance旗下有派拉蒙、華納兄弟與Skydance的電影公司、Paramount+與HBO Max,以及CNN與CBS。派拉蒙為交易新借520億美元,部分殖利率接近9%。雅虎也為償還阿波羅收購時產生的債務,發行殖利率11%的公司債。資產增加卻沒有等量的現金流入,利息負擔就可能壓縮經營空間。
企業即使承擔這些負擔,仍在尋找能長期創造營收的權利。傳奇影業10月向擁有《飢餓遊戲》、《捍衛任務》等作品的獅門提出收購要約,獅門片庫年營收約10億美元。BMG 9月與Concord合併,取得逾400萬首曲庫。另一方面,康卡斯特6月宣布將NBC環球與Sky分拆為獨立上市公司,投資界也提議將市值約350億美元的Roblox私有化。以併購集中權利的策略,與改變企業結構以求資產重新估值的策略同時進行。
串連粉絲喜好與消費的數據交易
能看出粉絲看什麼、花錢買什麼的數據,也是主要收購標的。LiveRamp是在14個市場串連逾2萬5000個發布商網域的數據協作平台。競爭的廣告代理商擔憂共用的基礎設施歸陽獅所有,美國聯邦貿易委員會(FTC)附加5年維持中立的條件。廣告科技公司Infillion 9月收購位置數據公司Foursquare;把廣告曝光與到店、購買數據串連,向廣告主說明投放成效就更容易。
紐約時報公司正以約3.3億美元與影迷社群Letterboxd進行獨家收購談判,報導中的交易額超過今年預估EBITDA(折舊攤銷前營業利益)的20倍。用戶從2020年的180萬人增至約3000萬人。用戶留下的評論與評分,既是吸引其他粉絲的內容,也是呈現電影喜好的數據。索尼與A24也曾表達收購意向。不必買下電影本身的權利,就能持續接觸電影觀眾,這與收購片廠是不同的路徑。
韓國也進入場館到位之後拚商業模式的階段
美國交易資產與韓國對應案例
| 資產類型 | 美國代表交易 | 韓國對應案例 |
|---|---|---|
| 職業球隊與轉播權 | 湖人125億美元(已達協議)、哥譚FC估值3.5億美元 | CJ ENM取得KBO聯賽網路與行動裝置獨家轉播權(2027–2031年) |
| 場館與沉浸式空間 | 索尼影視投資Cosm 1億美元、Clear Channel 62億美元私有化 | 首爾競技場2027年開幕、國家象徵演出場館選址 |
| 經典IP | 派拉蒙與華納1110億美元合併、傳奇影業提議收購獅門 | Kakao娛樂與SM娛樂整合北美法人 |
| 第一方數據 | 陽獅收購LiveRamp 22億美元、紐約時報洽購Letterboxd 3.3億美元 | TVING的KBO觀看與訂閱數據(付費用戶增24.7%) |
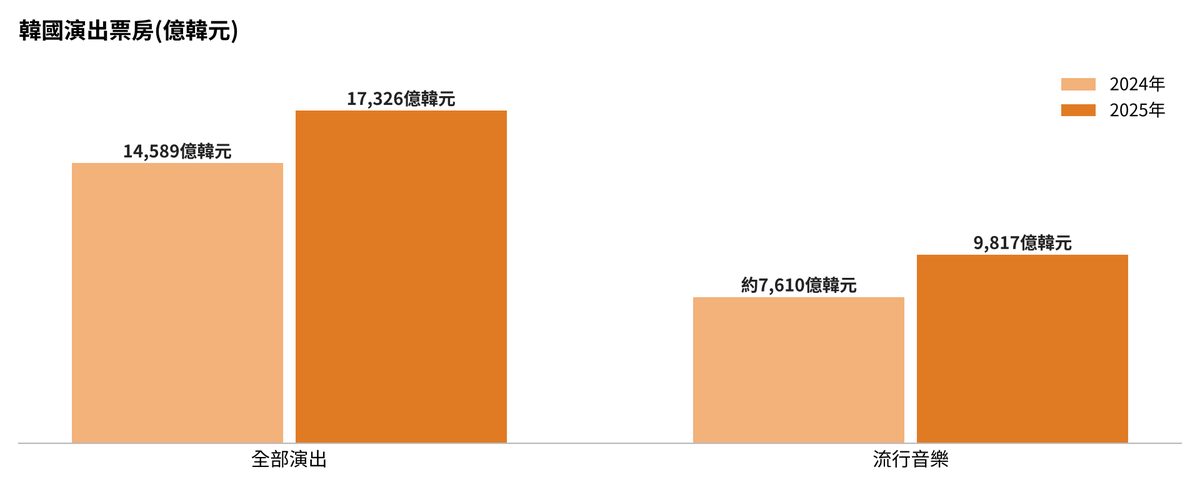
韓國的大型演出成長與設施擴充也同步進行。文化體育觀光部與藝術經營支援中心透過演出藝術綜合網(KOPIS)統計,2025年演出票房為1兆7326億韓元,年增18.8%。流行音樂成長29%至9817億韓元,為各類別之冠,由萬人以上大型演出帶動。平均票價約7萬韓元,一年上漲約5000韓元,今年上半年流行音樂票房為4527億韓元。
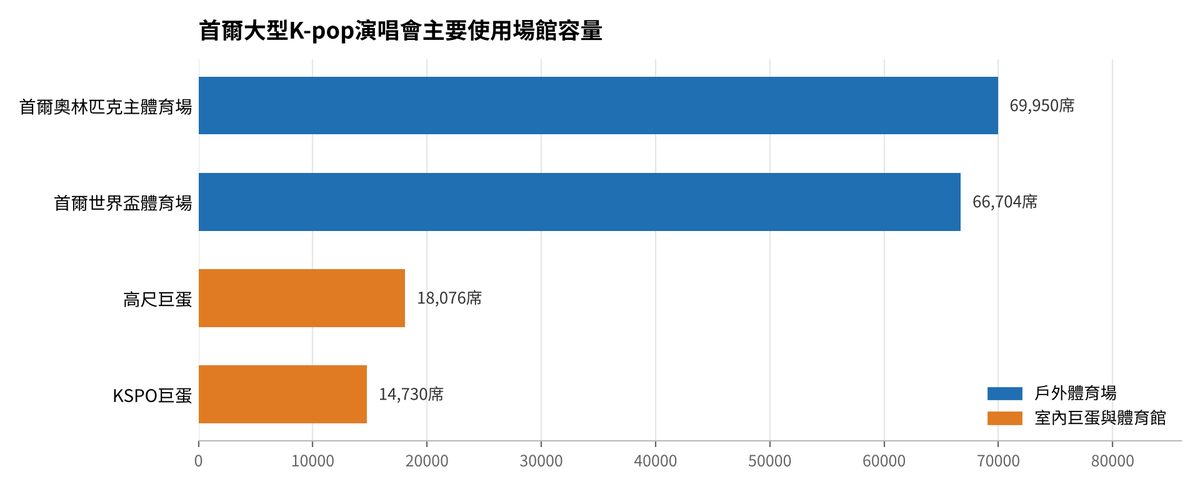
演出設施也影響觀眾移動的方向。首爾占全國票房的比重從2024年的65.1%降至2025年的60.6%,京畿從8.7%升至14.5%,仁川從5.2%升至7.6%。KOPIS報告將京畿與仁川演出設施增加、大型演出邀請增多列為原因。韓國大型K-pop演唱會過去多借用首爾奧林匹克主競技場、首爾世界盃競技場、高尺巨蛋與KSPO巨蛋等體育場館舉辦。專業演出場館不足,可租借的檔期成了經紀公司排定巡演時一開始就得考慮的限制。
首爾倉洞興建中的流行音樂專業場館首爾競技場(Seoul Arena)預定2027年開幕,開幕後的12月將作為總統直屬大眾文化交流委員會K文化慶典「Fanomenon」的主舞台。首爾市提出每年舉辦100場以上演唱會的構想,文化體育觀光部也在推動國家象徵演出場館選址。京畿高陽CJ Live City競技場計畫告吹後,填補演出基礎設施缺口的替代方案備受關注。
蠶室運動・MICE複合開發也面臨相同課題。1982年啟用的蠶室棒球場在10月20日LG雙子與KIA虎的準季後賽第3戰後結束營運。首爾市計畫興建3萬席巨蛋棒球場與COEX 2.5倍規模的會展設施。該案7月通過民間投資審議,目標下半年動工、2032年完工,總經費達3.3兆韓元。正如高尺巨蛋在棒球淡季承辦K-pop演唱會與頒獎典禮,新蠶室巨蛋能爭取多少棒球以外的活動,將左右其獲利。和NFL球場一樣,全年營運計畫與建設規模同等重要。
北美冬季也能使用的6萬至7萬席室內球場,從2027年起幾乎每年增加一座。對進行體育場巡演的K-pop藝人而言,巡演排程的季節限制將減少,堪薩斯城、克里夫蘭、納許維爾等過去少有大型K-pop演出的城市也成為候選地。堪薩斯的STAR債券不加新稅,以球場帶動商圈的未來稅收償還建設費;若30年稅收預測失準,負擔將回到公部門。這可作為韓國推動巨蛋與體育館的地方政府評估財政負擔與地區開發效益時的比較案例。
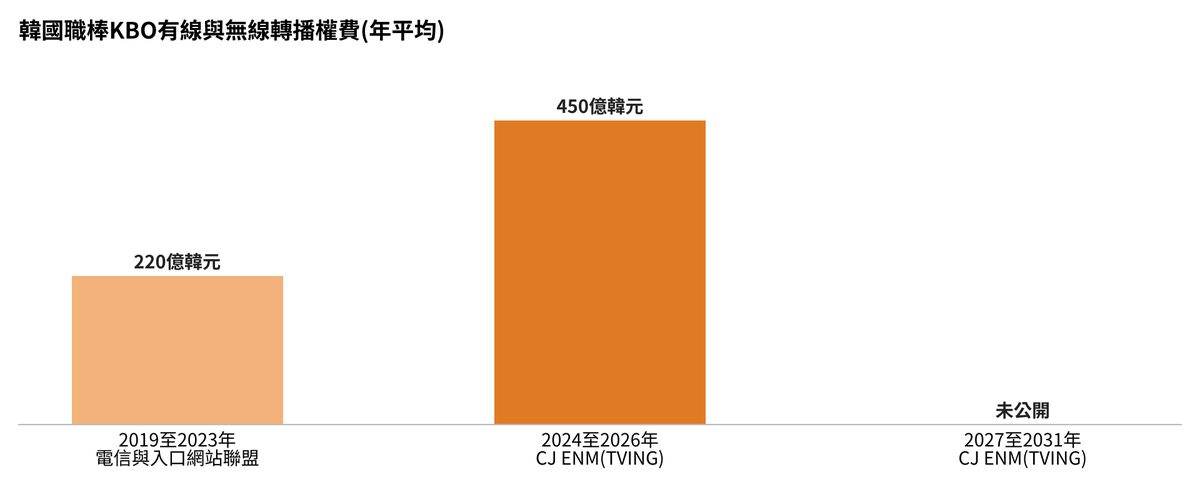
在運動轉播權競爭中,粉絲的重複觀看會轉化為訂閱收入。CJ ENM取得2027至2031年5年KBO聯賽網路與行動裝置獨家轉播權。先前2024至2026年合約為3年1350億韓元,年均450億韓元,是更早電信與入口網站聯盟年均220億韓元的兩倍以上。新合約金額未公開。2026球季KBO聯賽以史上最少的565場突破1000萬觀眾,TVING付費用戶年增24.7%。轉播權的商業價值不只在於觀看,更在於能帶動多少訂閱與回訪。
音樂方面,Kakao娛樂與SM娛樂決定整合北美法人,把藝人IP的企劃、製作與發行納入同一組織,建立在當地市場持續把IP商業化的體制。
舞蹈內容也有應用空間。如果說Mnet《街頭女戰士》培養了舞團的知名度與粉絲,IDL則是把隊伍、賽季、轉播權與品牌夥伴整合成定期聯賽。韓國經紀公司與電視台也能設計事業,讓舞團的人氣在節目結束後延續到演出與賽事,參與聯盟持股或共同主辦就是可行的方法。
電視台的現場資產也要設計到播出之後
在AI時代,對電視台而言,與在哪裡播出現場內容同樣重要的,是播出後與粉絲維持什麼樣的關係。KBO聯賽的電視轉播仍由無線台與體育頻道播出,但網路直播自2024年起以TVING為主。每場比賽的觀看紀錄與訂閱、退訂數據,累積在經營網路服務的一方。即使傳送同一場比賽,掌握顧客並推出下一項商品的條件也已不同。
音樂節目公開錄影、年末頒獎典禮與大型演唱會轉播,也是粉絲在固定時間聚集的電視台資產。若要讓它們不只播一次就結束,而是延伸到售票、粉絲參與與後續演出,就必須在企劃階段與場館、平台談妥權利與數據運用條件。索尼投資Cosm,是內容公司參與觀眾聚集空間的案例。韓國電視台與新場館、新活動共同企劃時,除了製作費與轉播權費,也應一併協商門票收益分配、後續事業權利,以及經同意的顧客資料可運用範圍。
下一波交易的成敗在收購之後
協商與評估中的主要交易
| 標的 | 潛在買家 | 傳出價值 | 目前進度 |
|---|---|---|---|
| Letterboxd | 紐約時報公司 | 約3.3億美元 | 獨家談判(11月5日報導) |
| 洛杉磯火花隊與訓練設施 | 未定 | 7億美元以上(開價) | 出售程序(10月23日報導) |
| 凱迪拉克F1車隊股權 | 芬威體育集團等 | 車隊估值約30億美元 | 過半股權談判(11月4日報導) |
| 獅門 | 傳奇影業 | 未公開 | 提出收購要約(10月20日報導) |
| IMAX | 未定 | 未公開 | 評估出售(5月報導) |
| Liberty Media(F1、MotoGP) | 未定 | 未公開 | 馬龍投票權由48%降至3%(11月4日) |
| SeatGeek | 首次公開發行 | 未公開 | 祕密遞交IPO申請(8月報導) |
Letterboxd收購談判、洛杉磯火花隊出售、凱迪拉克F1車隊股權談判與傳奇影業對獅門的收購要約都尚未定案。IMAX的出售評估與Liberty Media投票權結構的變化,也是影響未來交易市場的變數。談判中的價格能否成為最終成交價,新東家會提出什麼營運策略,都值得關注。
這些交易也為韓國業界留下課題。即使首爾競技場開幕、新的KBO轉播合約上路,光是取得設施與權利並不保證收益。場館需要填滿空檔的企劃能力,轉播權業者需要讓粉絲整季留下來的服務營運能力。內容製作公司與電視台也必須選擇,是只收取製作費,還是參與門票與後續事業的收益。擁有聚集粉絲實力的韓國內容,現在該設計合約與事業結構,讓自己也能從與粉絲的關係中獲利。
首圖照片:Y2kcrazyjoker4/維基共享資源(CC BY 4.0)