K-EnterTech Hub 數據 | DATA
S&P 500市值的92%是無形資產……派拉蒙斥資1,100億美元收購系列IP,韓國則以2,000億韓元IP基金著手確保權利
派拉蒙(Paramount)本月6日完成收購華納兄弟探索(WBD,Warner Bros. Discovery)。這筆交易以含負債的企業價值計約1,100億美元,WBD的哈利波特、DC與派拉蒙的《捍衛戰士》從此納入同一家公司。派拉蒙不惜大舉借貸買下的,並不是片廠用地或播出設備,而是數十年間能在戲院、串流、遊戲與周邊商品上反覆銷售的系列IP權利。
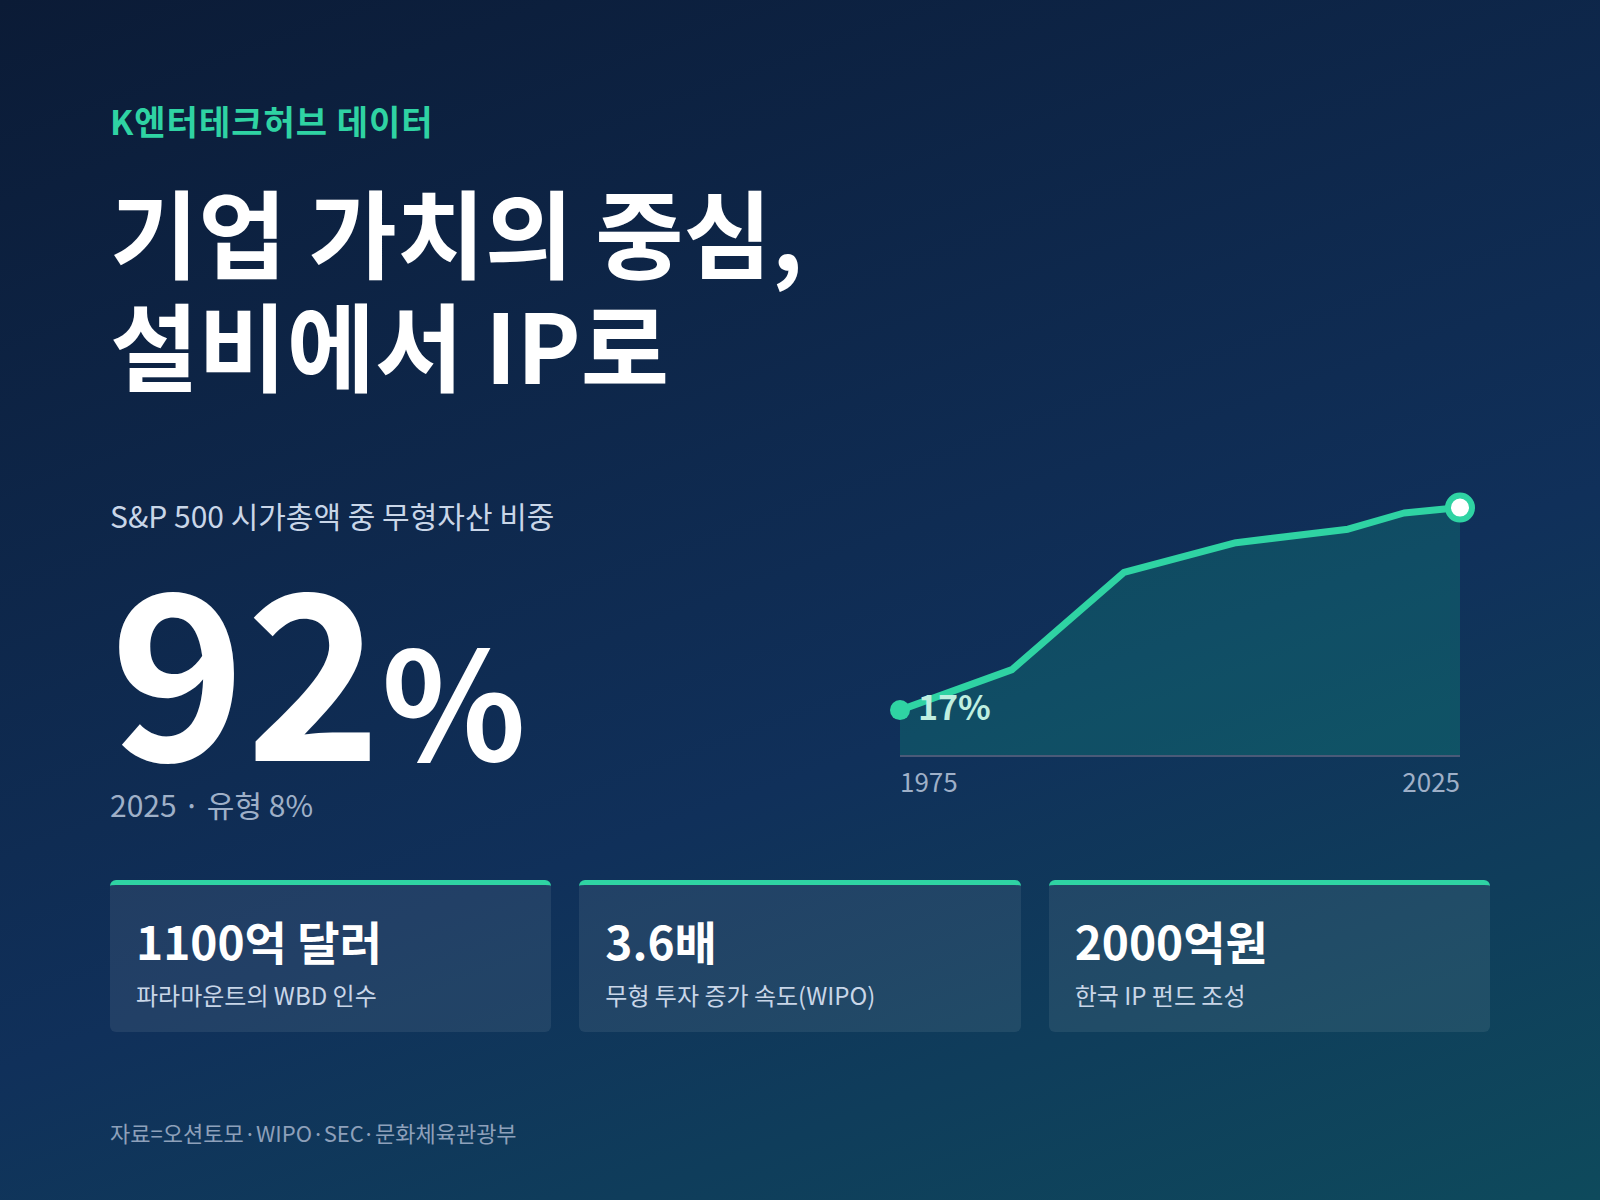
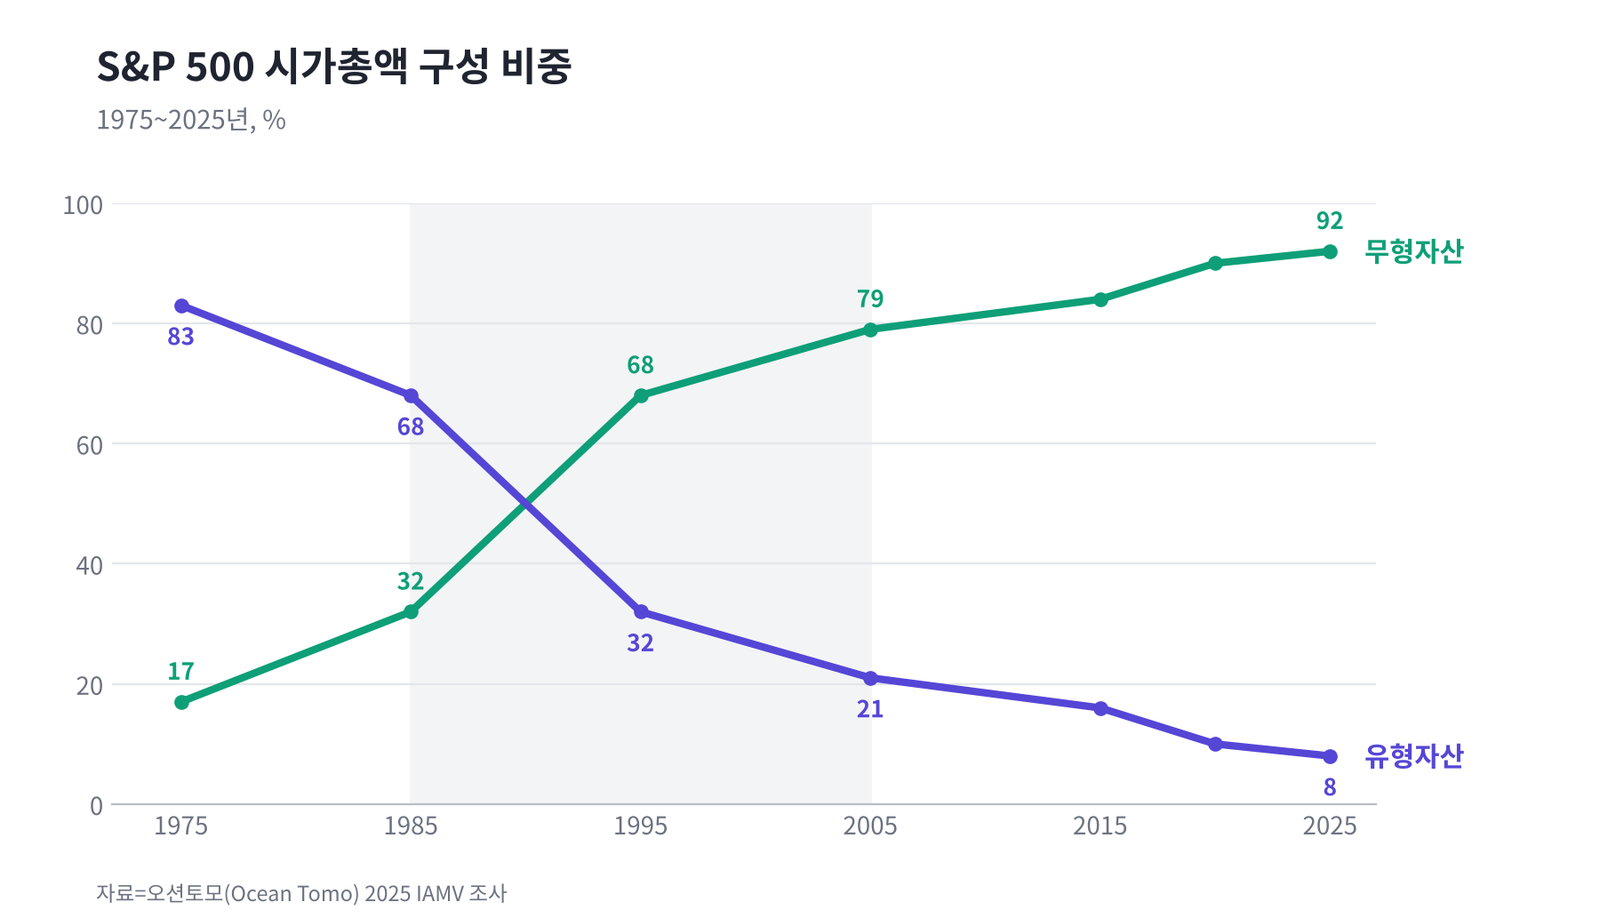
好萊塢在IP上押下如此重注的理由,可從數字得到印證。美國S&P 500指數成分企業市值中,無形資產占92%。這是智慧財產(IP)顧問公司Ocean Tomo於2月12日公布的2025年無形資產市場價值(IAMV,Intangible Asset Market Value)調查結果。工廠、設備、存貨等有形資產的比重縮小至8%。半世紀前的1975年,有形資產占83%,無形資產占17%。
媒體業界將這項數字解讀為IP爭奪戰的根據。Axios媒體線記者莎拉・費雪(Sara Fischer)為以Ocean Tomo數據繪製的圖表下了「原創IP的黃金時代(Golden era for original IP)」的標題。同一張圖表從韓國來看,問題就不同了。
Netflix於24日在首爾舉辦韓國服務十週年活動。過去一年全球會員觀看韓國內容的時數超過120億小時。但據國會資料,韓國製作公司從Netflix原創作品獲得的份額僅為製作費3%至10%的利潤,而Netflix Services Korea去年將韓國營收的81%匯往美國總部。像《魷魚遊戲》與《KPop獵魔女團》這樣在韓國製作或以韓國題材在全球大受歡迎的作品,延伸至續集、遊戲與周邊商品的權利也有相當部分掌握在海外企業手中。這正是政府今年另外設立鎖定原創IP的2,000億韓元IP基金的背景。
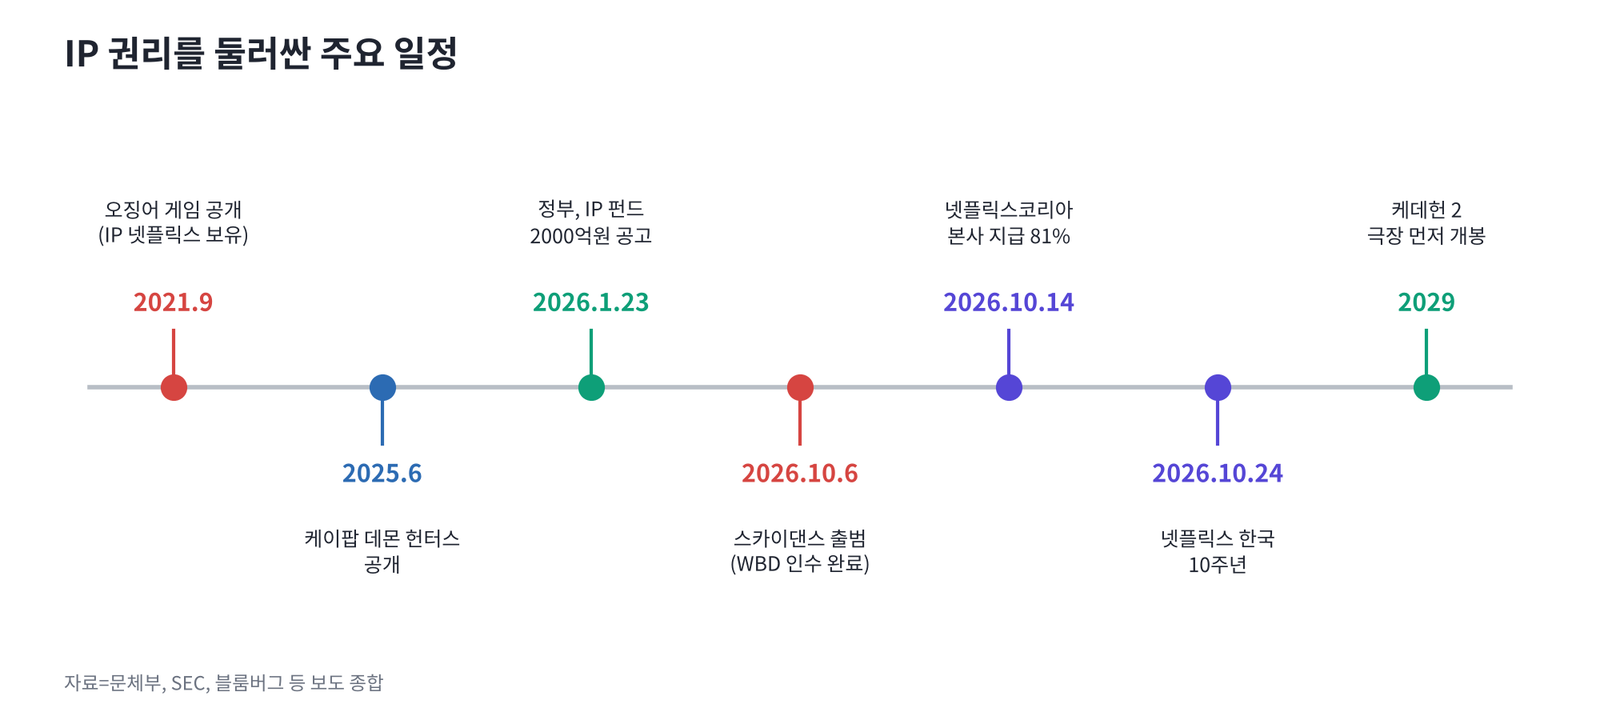
從《魷魚遊戲》上線、Netflix韓國十週年,到《KPop獵魔女團2》院線上映計畫,圍繞IP權利的主要事件。資料來源:文化體育觀光部、SEC、彭博等報導,圖表=K-EnterTech Hub
半世紀來的「經濟逆轉」……升息期間仍維持在90%上下
Ocean Tomo將企業市值扣除淨有形資產價值後的餘額,計算為無形資產市場價值。這不是只計算帳上專利或商標的方式,反映在市值中的品牌、軟體、數據、客戶網絡,以及投資人的成長預期,也都包含在這項價值中。
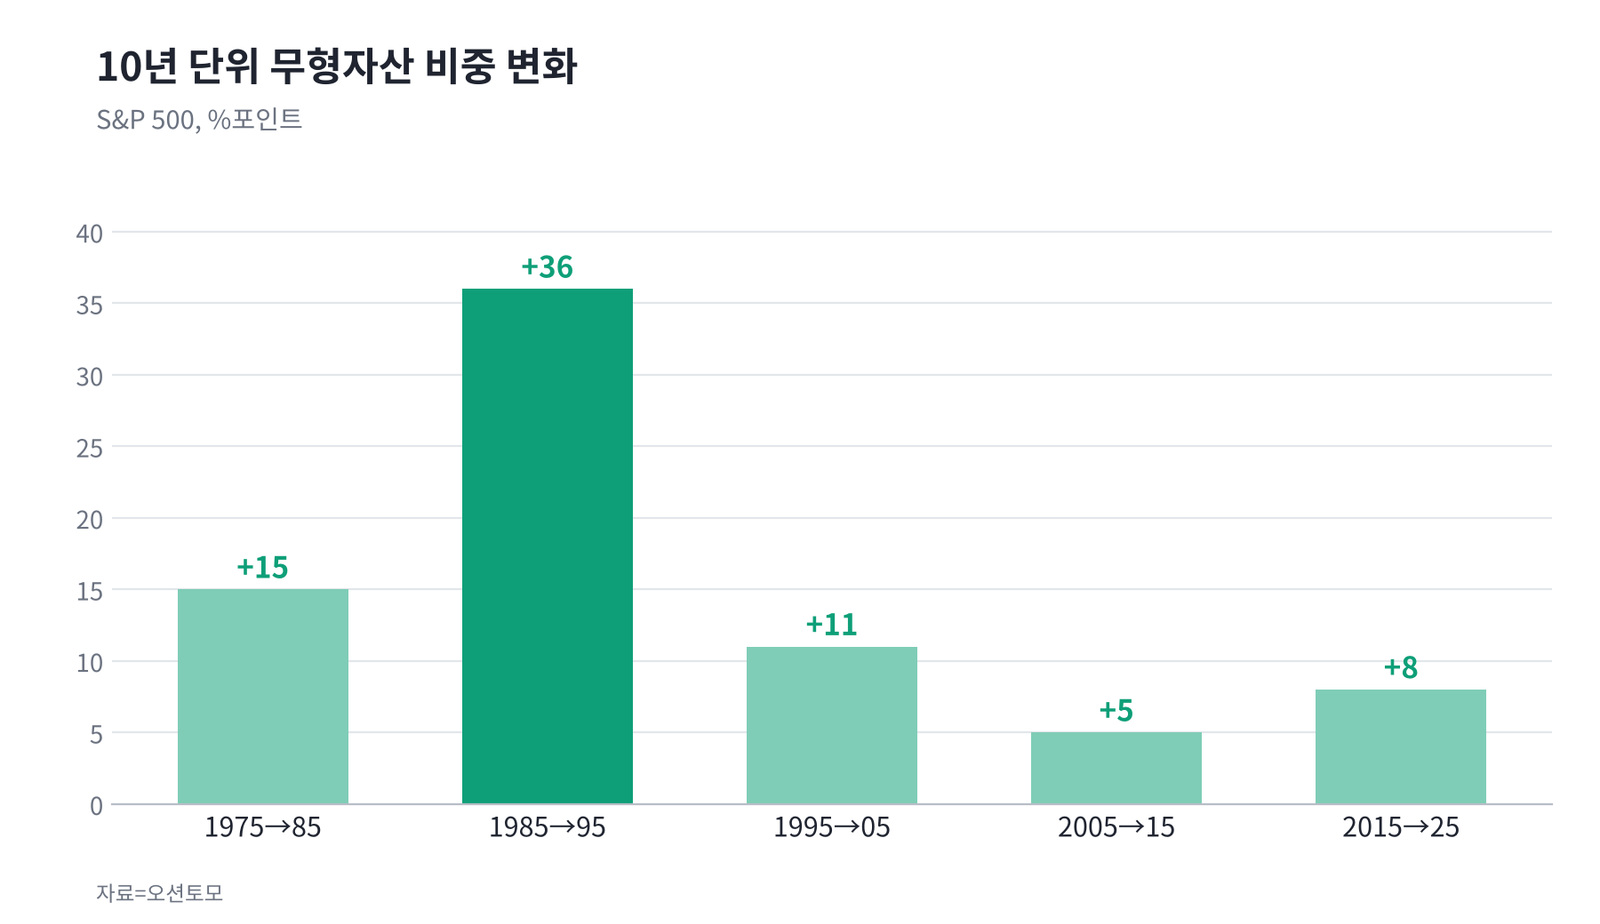
以此方式來看,美國企業的價值構成在1985至2005年的20年間出現翻轉。無形資產比重從1985年的32%升至1995年的68%、2005年的79%,20年間提高47個百分點;光是1985至1995年的10年間就躍升36個百分點。Ocean Tomo稱此變化為「經濟逆轉(economic inversion)」。無形比重此後在2015年達84%,2020年達到90%。
2020至2025年的數字反映了利率因素。這段期間美國聯準會(Fed)以40多年來最激進的步調升息,但無形比重仍在90%上下,並未大幅波動。升息時,倚賴未來成長預期的價值往往最先被削減,因此這是出乎預料的結果。Ocean Tomo在自家新聞稿中表示,將在後續論文中探討升息期間比重仍得以維持的原因。
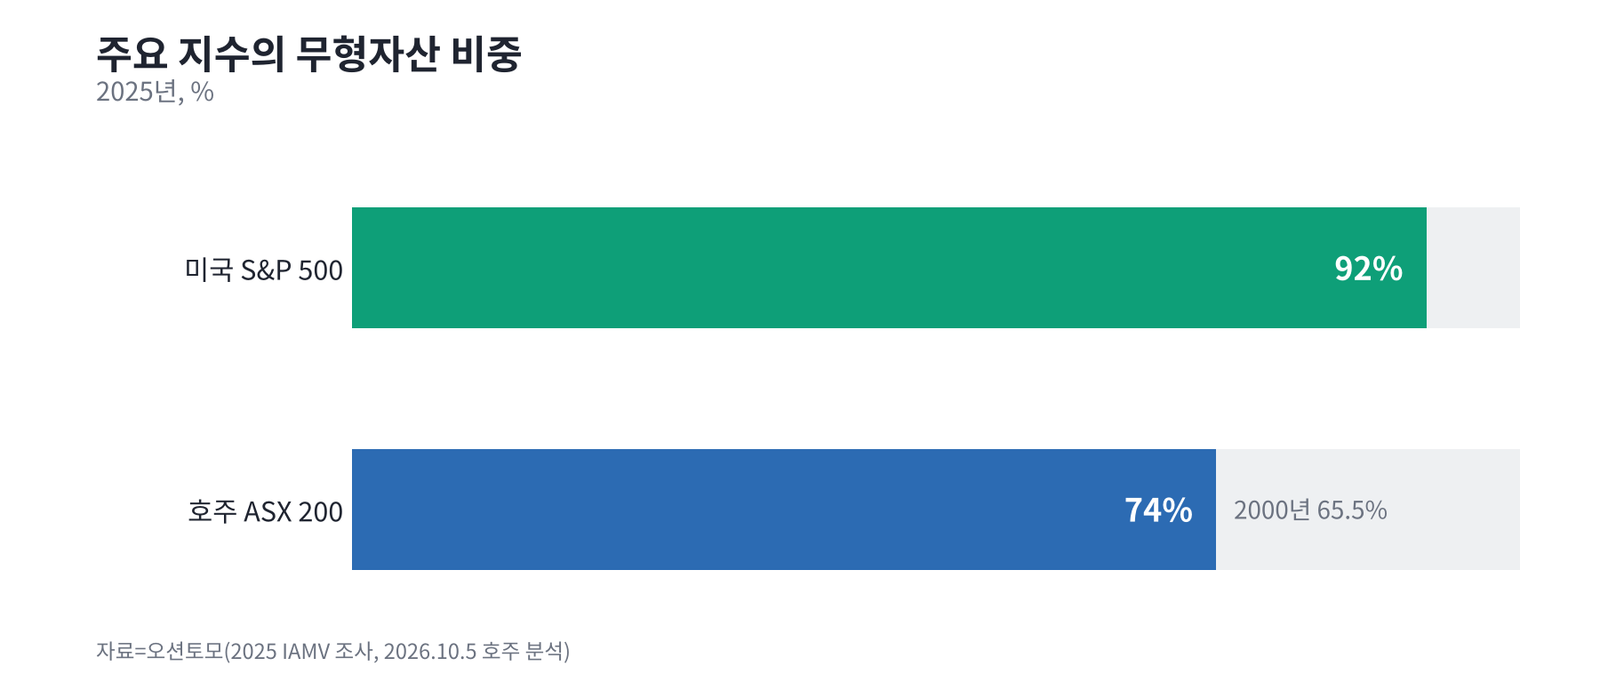
這也不只是美國的現象。Ocean Tomo自2005年起也分析歐洲、中國、日本、韓國的股市指數。在10月5日公布的澳洲ASX 200分析中,無形比重從2000年的65.5%升至2025年的74%。韓國指數的2025年數字尚未刊載於公開摘要中。
資金從工廠流向軟體與品牌……無形投資3.5%對有形0.98%
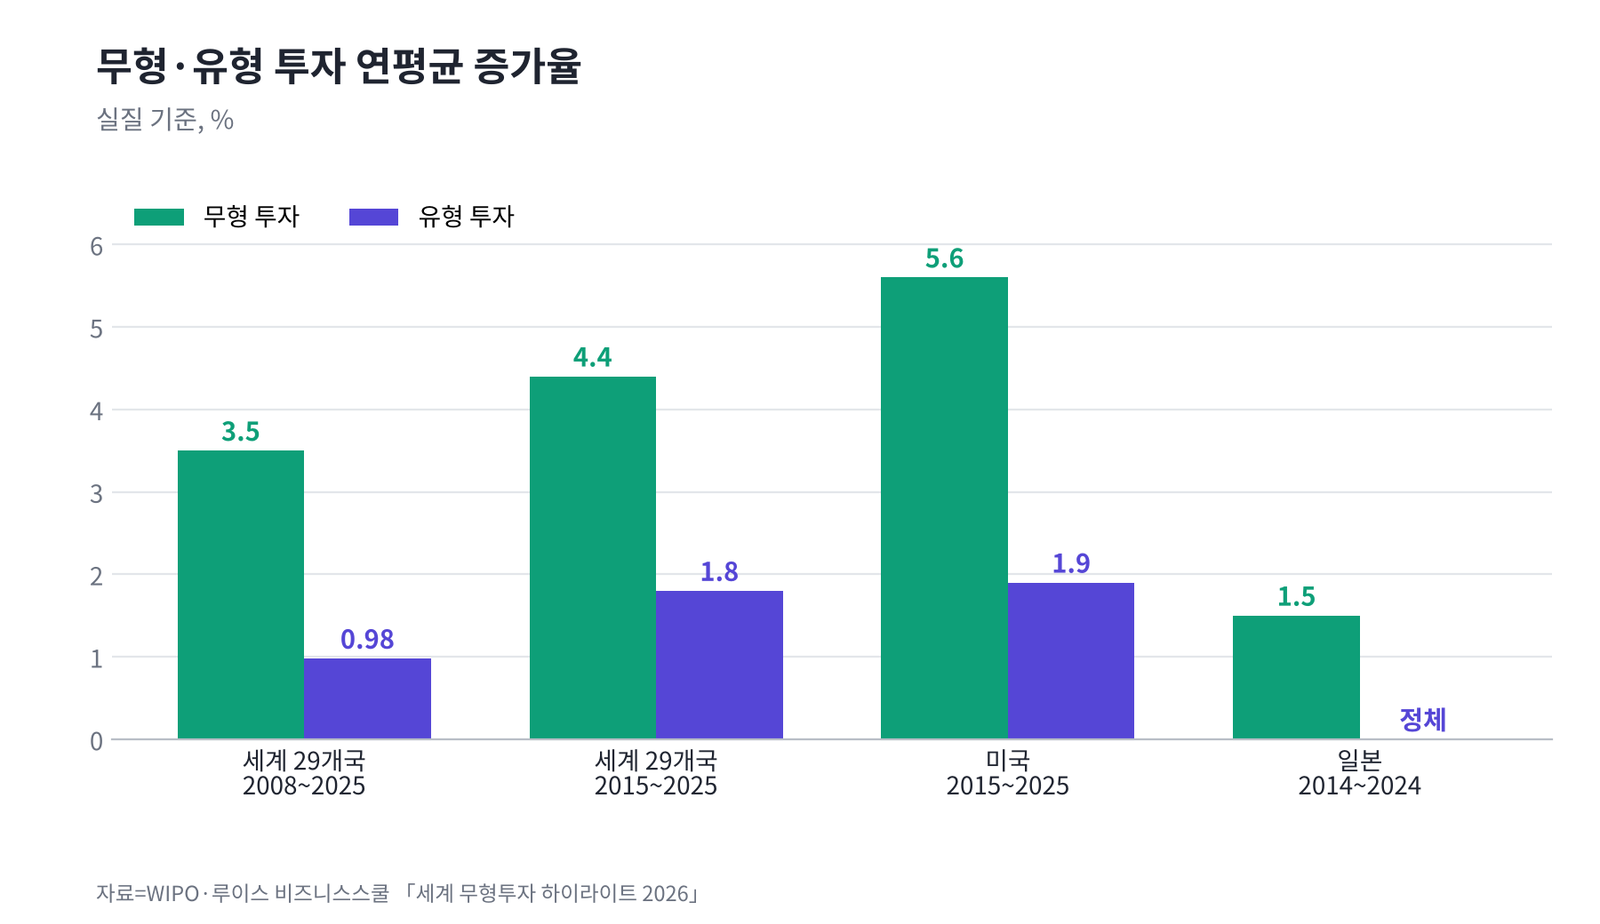
無形資產比重擴大,是因為企業花錢的地方改變了。根據世界智慧財產權組織(WIPO,World Intellectual Property Organization)與義大利Luiss商學院(Luiss Business School)7月發表的《全球無形投資重點2026》,2008至2025年全球無形投資以實質計年均成長3.5%,是同期有形投資成長率0.98%的3.6倍。2025年無形投資額首度突破10兆美元。Axios圖表附註的「2008年以來無形投資成長速度是有形的3倍」說明,也是出自這份WIPO統計。
今年的報告涵蓋29個國家,加拿大與菲律賓首次納入。若只看2015至2025年,無形投資年增4.4%,有形投資年增1.8%,29國中有22國的無形投資成長較快。美國同期無形投資年增5.6%,有形投資年增1.9%。
報告列為最突出案例的國家是日本。日本到2019年為止,有形與無形投資以相近速度成長,有形略為領先。此後有形投資跌破2015年水準,無形投資則持續增加。2014至2024年無形投資年增1.5%,有形投資則停滯。報告認為這是結構變化,而非景氣循環。在無形投資中,軟體與數據以及品牌成長最快。WIPO2024年版統計,2011至2021年這兩個項目的成長速度是研發(R&D)的3倍。同時處理內容、粉絲數據與品牌的媒體產業,正處於這股潮流的中心。
好萊塢舉債買下系列IP……Skydance負債870億美元
派拉蒙完成收購WBD後,將公司更名為Skydance。根據美國證券交易委員會(SEC)申報資料,新公司旗下擁有2家電影片廠、2個全球串流服務,以及CBS、HBO、CNN。WBD股東每股獲得31.0167美元現金。Cord Cutters News報導,取得核准的司法管轄區約有70個。
這筆交易起初並不屬於派拉蒙。Netflix去年12月同意以約820億美元收購WBD的片廠與串流部門,但派拉蒙提議收購包含有線電視頻道在內的整家公司,於今年2月拿下合約。
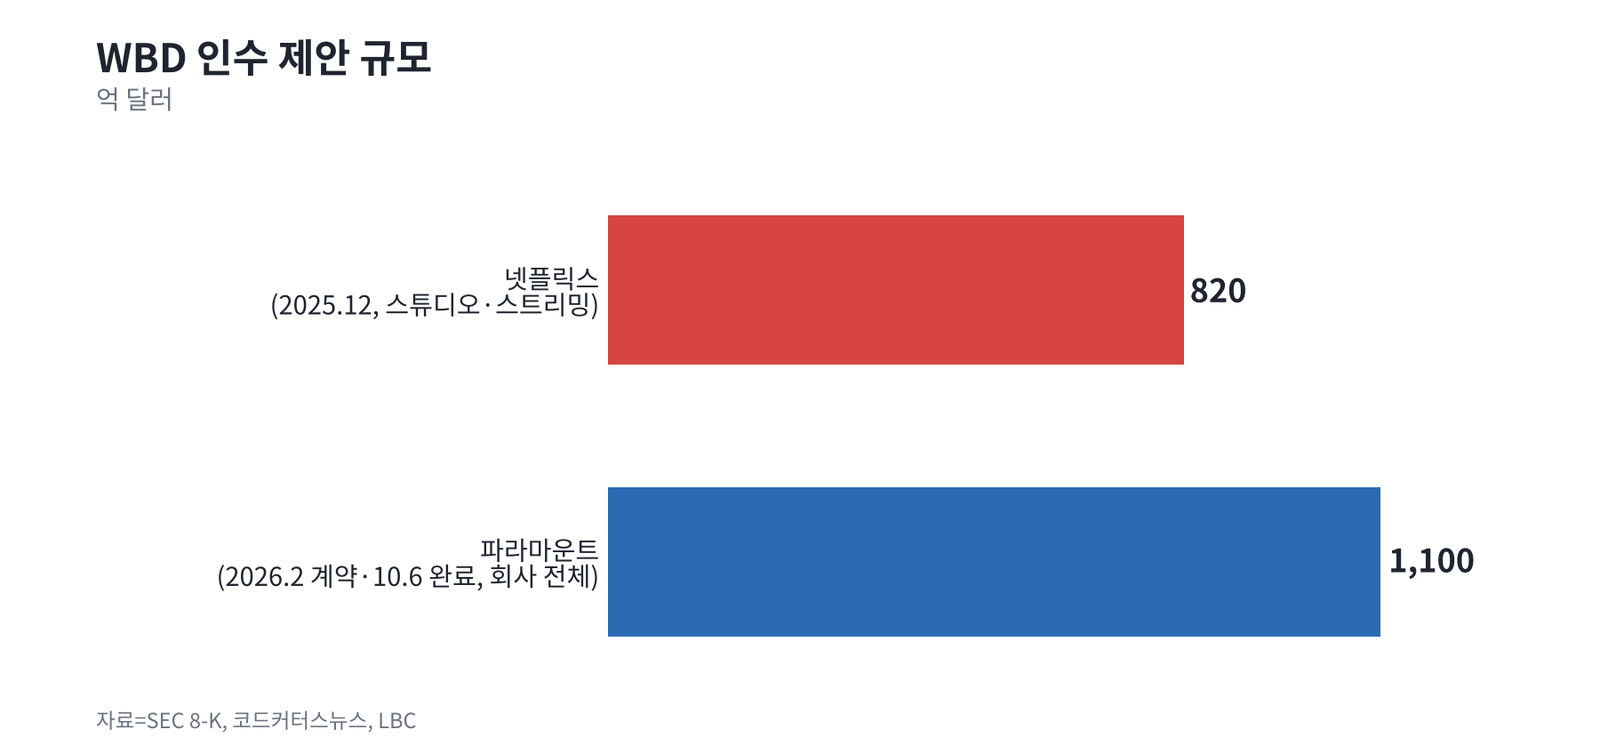
收購資金有相當部分來自舉債。據彭博報導,Skydance總負債約870億美元,並決定在3年內削減60億美元成本。代價是哈利波特、蝙蝠俠、魔戒、星際爭霸戰等系列IP齊聚一家公司。Skydance表示每年將推出30部以上院線電影,並保證戲院上映期至少45天。共同執行長大衛・艾里森(David Ellison)對彭博表示:「整合後的公司在內容與說故事上投入的資金將超過世界上任何一家公司。」這是由握有權利的公司決定窗口與期間,在其中提高單一IP收入的方式。
握有權利一方的談判力,本月在另一筆交易中也顯露無遺。根據引述外電的ZDNet Korea27日報導,微軟的Xbox在與Netflix就自家遊戲IP為期7年的影視化版權進行談判時,以8億美元回應Netflix提出的5億美元。談判因Netflix方面負責人本月初離職而破局,Xbox轉而改為按作品簽訂規模較小的合約。
Axios圖表的第三項說明是,出版商(媒體)與通路商可從自家的客戶關係(第一方,first-party)中獲益。像訂閱與會員數據這類不經平台、直接累積的客戶資訊,在市值中也被計為無形資產。旗下擁有2個串流服務的Skydance的訂閱戶基礎,也屬於這一項。
韓國題材,別人的合約……《KPop獵魔女團》與《魷魚遊戲》
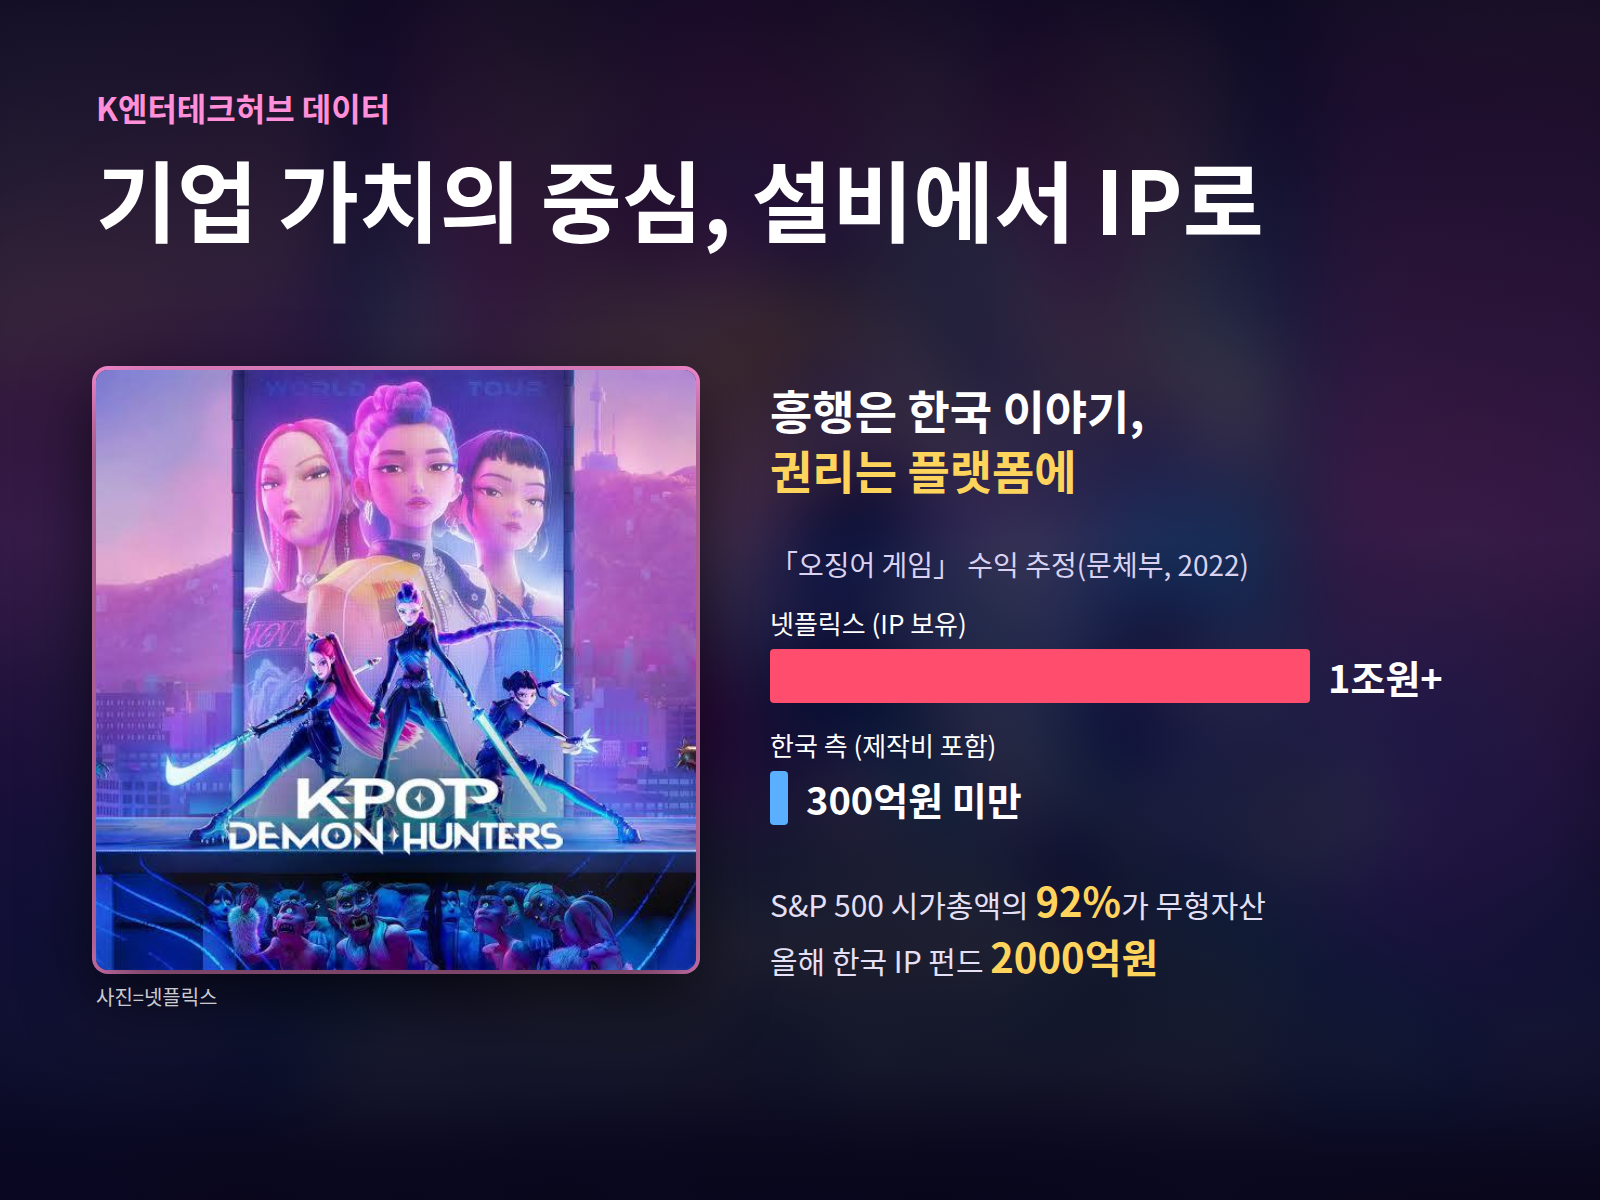
《KPop獵魔女團》(KPop Demon Hunters)以K-pop偶像、巫俗、陰間使者等韓國題材,成為Netflix史上觀看次數最多的電影。上線後90天內累計觀看3億2,510萬次,連續63週登上全球Top 10。製作公司是索尼影視動畫(Sony Pictures Animation)。《財星》(Fortune)報導,Netflix在疫情期間買下了這部作品。綜合韓國內外報導,Netflix全額負擔約1億美元製作費,索尼則以收取固定製作收益與音樂、出版相關收益為條件。
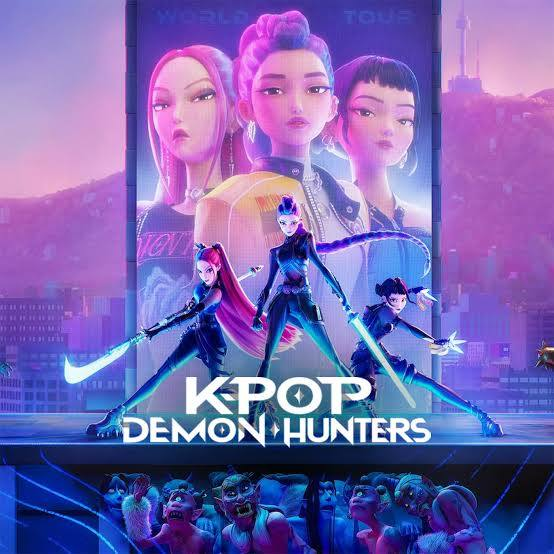
美國《好萊塢報導者》報導,Netflix向索尼支付了約1,500萬美元的成功獎金。Netflix持續擴大這個IP的窗口。上線兩個月後在戲院推出的歡唱版兩天內賺進約1,900萬美元。共同執行長泰德・薩蘭多斯(Ted Sarandos)在彭博活動上表示,預定2029年推出的續集將先在戲院大規模上映。本月也在兒童遊戲《Toca Boca World》中加入了角色。作品題材來自韓國,但分享續集、遊戲與戲院收益的合約當事人卻是美國與日本企業。就連製作出賣座作品的索尼,也將相當部分權利交給了發行平台。
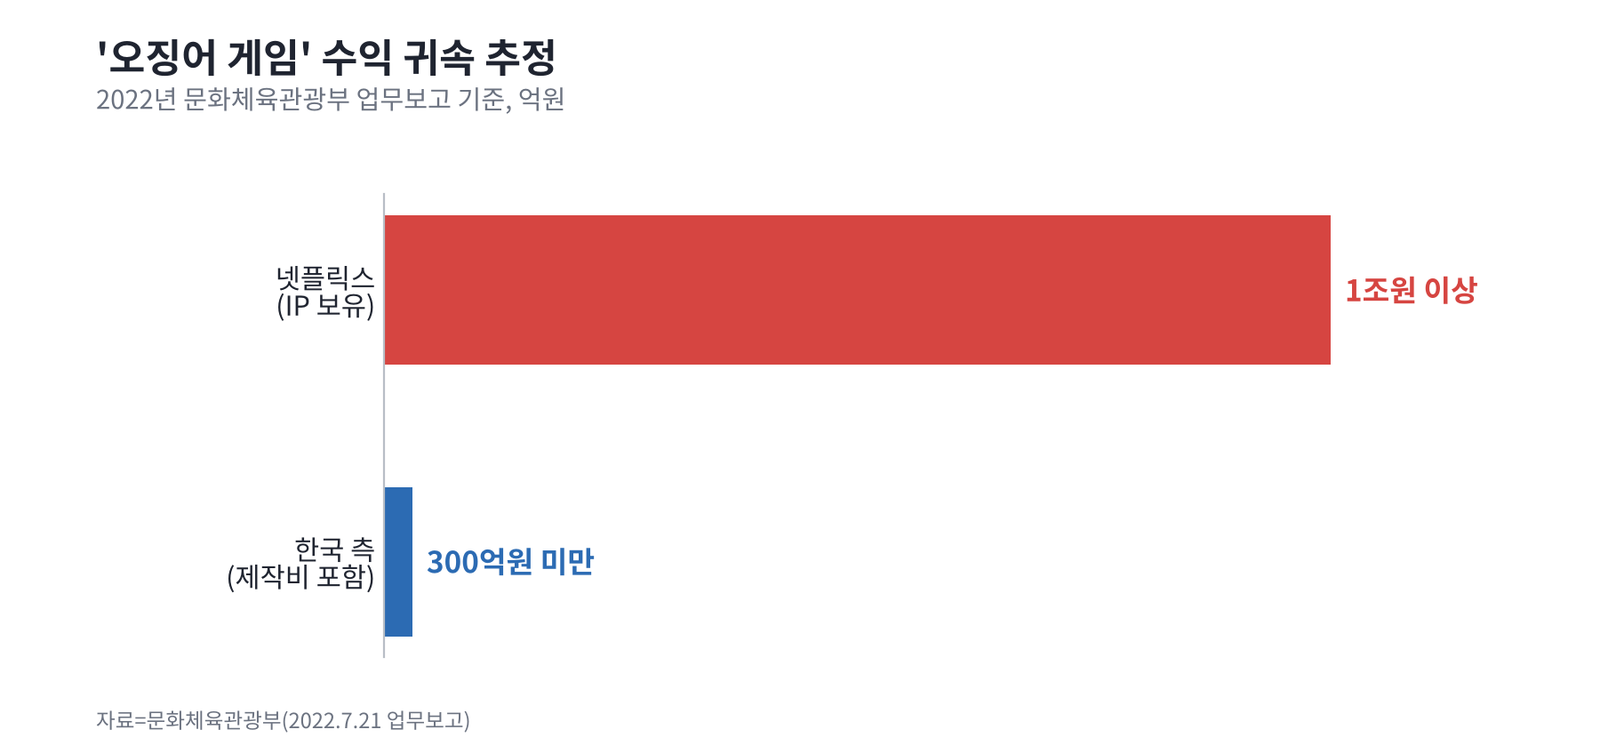
如果說《KPop獵魔女團》展現的是合約結構,《魷魚遊戲》(Squid Game)則以金額呈現了其中的差距。第1至3季累計觀看次數為6億36萬次,IP歸Netflix所有。韓國政府在2022年首度以數字提出未能握有IP的代價。時任文化體育觀光部(Ministry of Culture, Sports and Tourism)長官朴普均於2022年7月21日業務報告中表示,Netflix靠《魷魚遊戲》賺進逾1兆韓元(約7.48億美元),而未能確保IP的韓方所得含製作費在內不到300億韓元(約2,240萬美元)。兩項數字皆為政府推估值。
Netflix韓國十年,營收81%流向總部……製作公司利潤為製作費的3%至10%
Netflix韓國十週年活動公布的數字,顯示了這個結構的規模。Netflix自2016年以來與80多家韓國製作公司合作製作了200多部韓國作品。據《綠色經濟新聞》報導,去年4月至今年3月韓國內容觀看時數超過120億小時,以製作國家計僅次於美國。
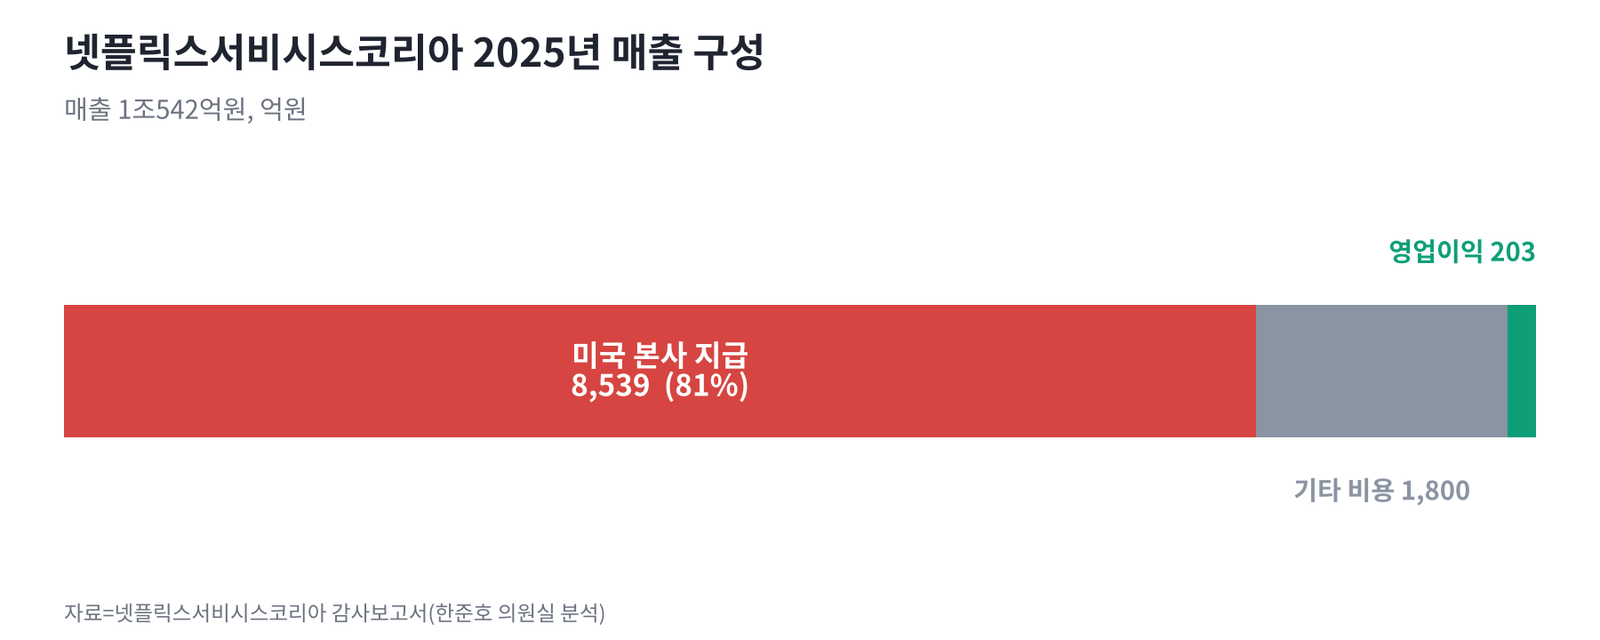
資金流向在十天前已經公開。根據共同民主黨議員Han Jun-ho分析的審計報告,Netflix Services Korea去年營收為1兆542億韓元(約7.88億美元),較2021年成長66.9%。其中81%、即8,539億韓元以「訂閱會員購買費用」名義流向美國總部,留在韓國的營業利益為203億韓元,營業利益率1.9%。《Money Today》也指出,支付給總部的金額並非淨利,而是包含全球內容製作與服務營運成本的金額。在同一分析中,韓國製作公司從Netflix原創作品獲得的份額為製作費3%至10%水準的利潤。
製作公司接受這種合約的原因是風險。《世界日報》28日刊出的Netflix登陸十年專題報導指出,Netflix原創作品可保障製作費並確保約10%的利潤。而由電視台編排播出後,再賣給韓國串流服務與海外的既有路徑,製作費回收率僅70%至80%。電視台與串流服務合計的韓國原創劇集編排數,也從2022年的136部減至去年的110部。國會方面,讓已轉讓著作權的創作者也能依作品賣座程度請求額外報酬的著作權法修正案(正當報酬請求權),已於9月由共同民主黨議員Lim Oh-kyeong領銜提出。
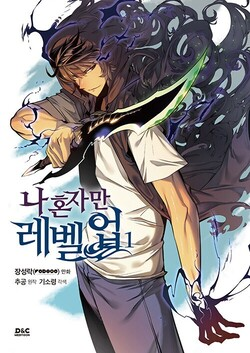
也有握住權利、擴大窗口的韓國案例。Kakao Page網路小說《我獨自升級》全球累計瀏覽次數達143億次,並擴展至網路漫畫、遊戲與動畫。動畫版在2025 Crunchyroll動畫大獎中以韓國作品之姿首度拿下包括「年度動畫」在內的9個獎項。Netflix真人影集則由持有原作IP的Kakao Entertainment與Sanai Pictures共同製作。
Studio Dragon第二季將銷售對象擴大至SBS、MBC、Disney+、Netflix,播出集數從41集增至77集,內容銷售營收為1,269億韓元,成長了37.3%。守住原作權利或分散銷售對象,每當媒體與窗口增加,授權收益也會隨之累積。
2,000億韓元IP基金……電視台價值的根據在於權利而非播送網
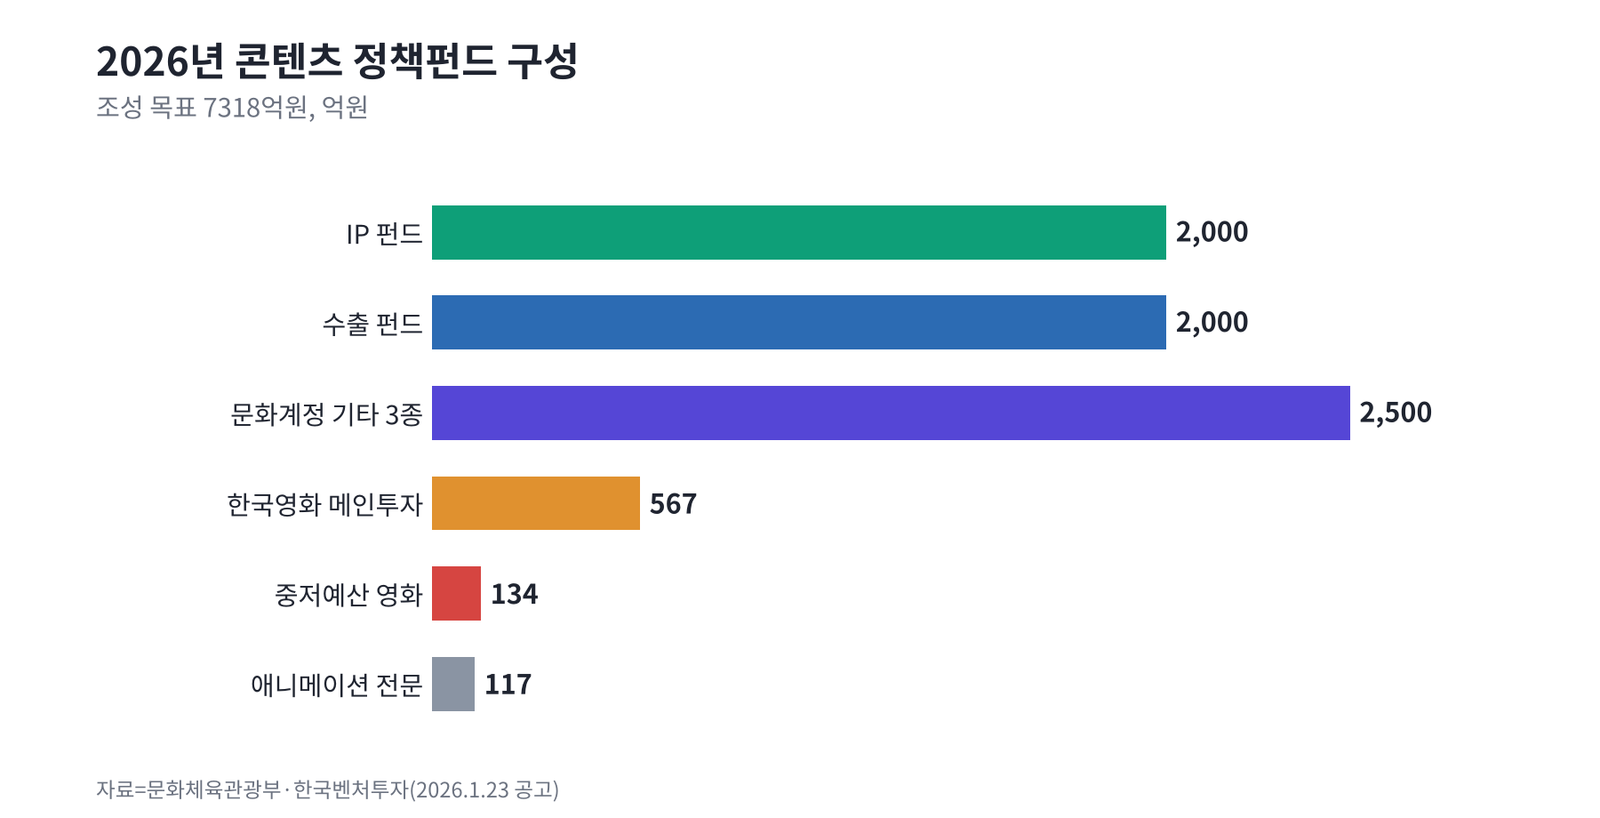
政府打算先改變資金流向。文化體育觀光部於1月23日與韓國創投公司(Korea Venture Investment)公告了2026年母基金第一次定期出資。內容政策基金募集目標為7,318億韓元(約5.47億美元),較前一年增加22%,創歷史新高。文化帳戶出資額從3,000億韓元增至3,900億韓元(約2.92億美元),並以此設立6,500億韓元(約4.86億美元)規模的子基金。
規模最大的領域是鎖定製作公司確保原創IP的2,000億韓元(約1.5億美元)IP基金。《亞洲經濟》報導,每支子基金各投入1,000億韓元(約7,480萬美元)。另外也將設立2,000億韓元出口基金,以及以原創IP為基礎的動畫專門基金117億韓元(約875萬美元)。韓國成長金融(Korea Growth Investment Corp.)則以550億韓元(約4,110萬美元)規模的K內容與媒體策略基金,投資內容IP與企業併購。
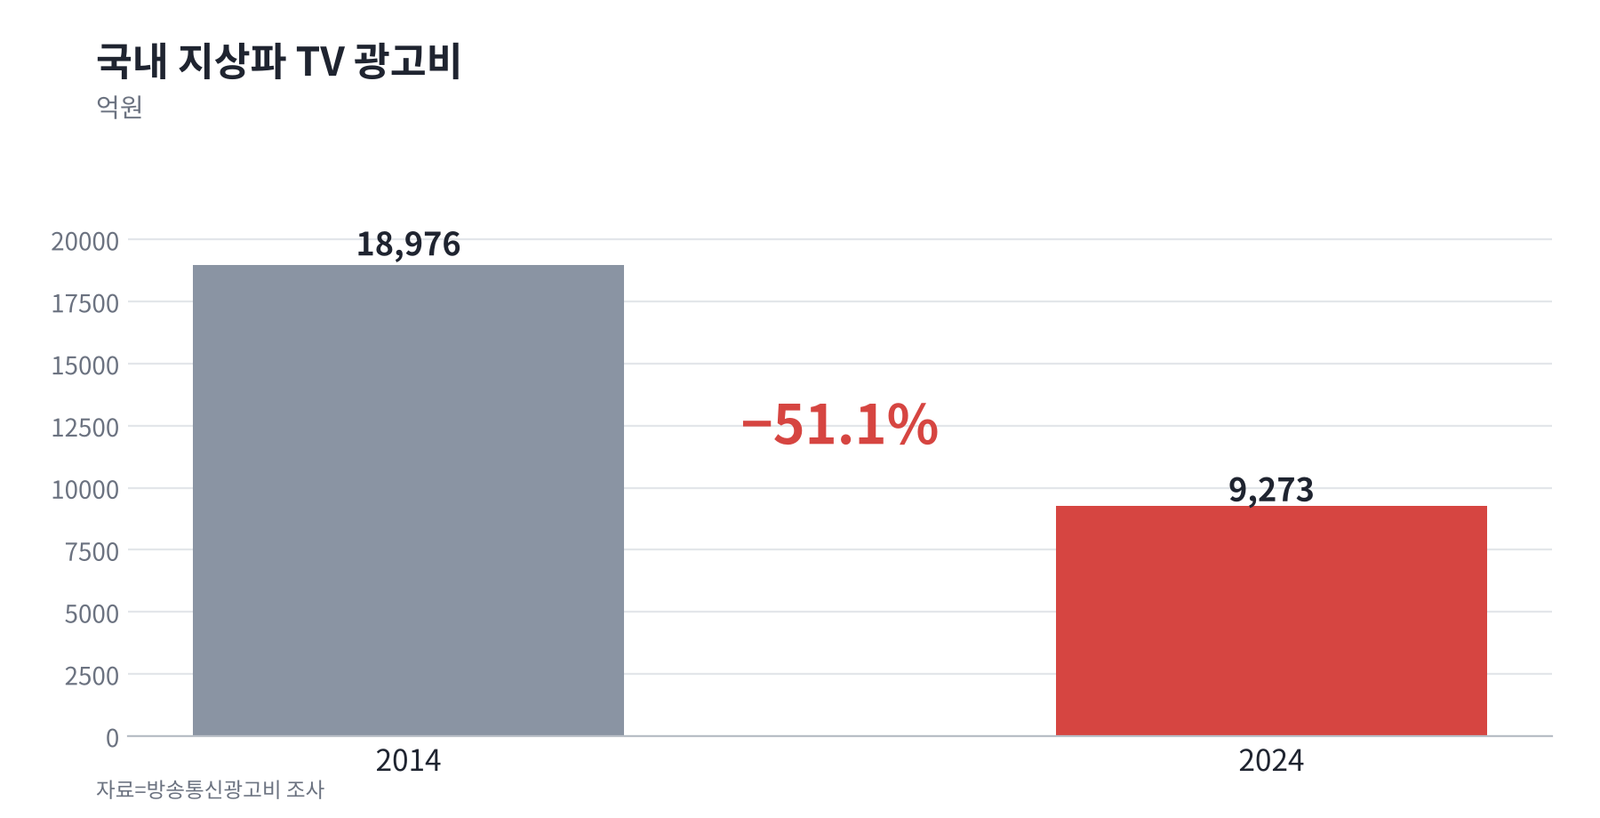
對電視台而言,這是更迫切的問題。根據廣播通訊廣告費調查,無線電視廣告費從2014年的1兆8,976億韓元(約14.19億美元)減至2024年的9,273億韓元(約6.93億美元),減少51.1%。隨著廣告營收減少,播送網與攝影棚等有形資產創造的現金也一併減少。若以Ocean Tomo的方式計算,市場給予電視台的價值,來自可以反覆銷售的權利,也就是片庫、節目模式與角色權利。
過去韓國電視台與製作公司向海外串流服務供應作品時,轉讓海外版權與二次事業權的合約是快速回收製作費的方法。從《KPop獵魔女團》與《魷魚遊戲》的案例來看,這類合約錯失的份額是續集、遊戲、周邊商品與授權收益。同一部作品在免費廣告型串流(FAST)頻道、海外翻拍、舞台演出上再次銷售的權利由誰持有,將決定電視台下一個營收來源。
Axios所列的第一方關係,也是適用於韓國電視台的項目。只能經由入口網站與平台取得觀眾數據的電視台,很難將這些數據列入帳上資產。擁有自家串流服務與會員體系的業者,則可將這些資訊同時用於廣告銷售與IP事業規劃。
該談判的不是製作費,而是權利的期間與範圍
92%這個數字不能視為永遠的常數。Ocean Tomo分析指出,AI在創造訓練數據、自有模型等新無形資產的同時,也加快了既有無形資產的過時速度。無形資產市場價值包含成長預期,會隨利率與獲利展望變動。2020年以來5年間維持在90%上下的數字,未來是否仍維持同一水準,還需觀察後續分析。
Netflix對韓國的投資也不保證會維持現在的規模。《世界日報》指出,Netflix第三季致股東信中對韓國內容的著墨並不突出,印度與日本的成果占了更大篇幅。若重心轉向製作費較低的市場,沒有權利、只拿利潤的製作公司談判力將更加薄弱。
好萊塢的下一步是整合。Skydance將在單一電影集團中管理派拉蒙與華納兄弟的系列IP,Netflix與索尼則將於2029年讓《KPop獵魔女團》續集先在戲院上映。兩個案例都將事業計畫押在已持有的IP能在戲院、串流、遊戲與周邊商品上再利用幾次,而非新作品。AI越是降低製作成本,越顯稀缺的不是製作能力,而是擁有經過驗證的故事與角色的權利。
在韓國,今年設立的2,000億韓元IP基金將用於確保原創IP。基金的成效,與其看投資件數,更會以韓國製作公司在與海外平台的合約中保留了多少續集與二次事業權利來檢驗。在《世界日報》專題中,漢陽大學兼任教授Yoon Song-yi提出由製作公司持有IP、只向平台出售限定期間與地區的播映權作為替代方案。
1975年美國企業價值的83%是工廠與設備等看得見的資產;半世紀後的今天,這個位置已被故事、角色與數據取代。韓國在Netflix的十年間證明了自己能創作出全球想要的故事。剩下的課題,是寫好合約,讓這些故事每次再賣出時,收益都能回到韓國。在無形資產占企業價值九成的市場,內容企業該談判的不是製作費,而是權利的期間與範圍。