K엔터테크허브 데이터 | DATA
S&P 500 시가총액의 92%가 무형자산… 파라마운트는 147조원을 들여 프랜차이즈를 샀고, 한국은 IP 펀드 2000억원으로 권리 확보에 나섰다
파라마운트(Paramount)가 이달 6일 워너브러더스디스커버리(WBD, Warner Bros. Discovery) 인수를 마무리했다. 부채를 포함한 기업가치 기준 약 1100억 달러(약 147조1000억원)짜리 거래로, WBD의 해리 포터·DC와 파라마운트의 탑건이 한 회사 안에 들어왔다. 파라마운트가 거액의 차입까지 감수하며 산 것은 스튜디오 부지나 송출 설비가 아니다. 수십 년 동안 극장·스트리밍·게임·상품으로 거듭 팔 수 있는 프랜차이즈 권리다.
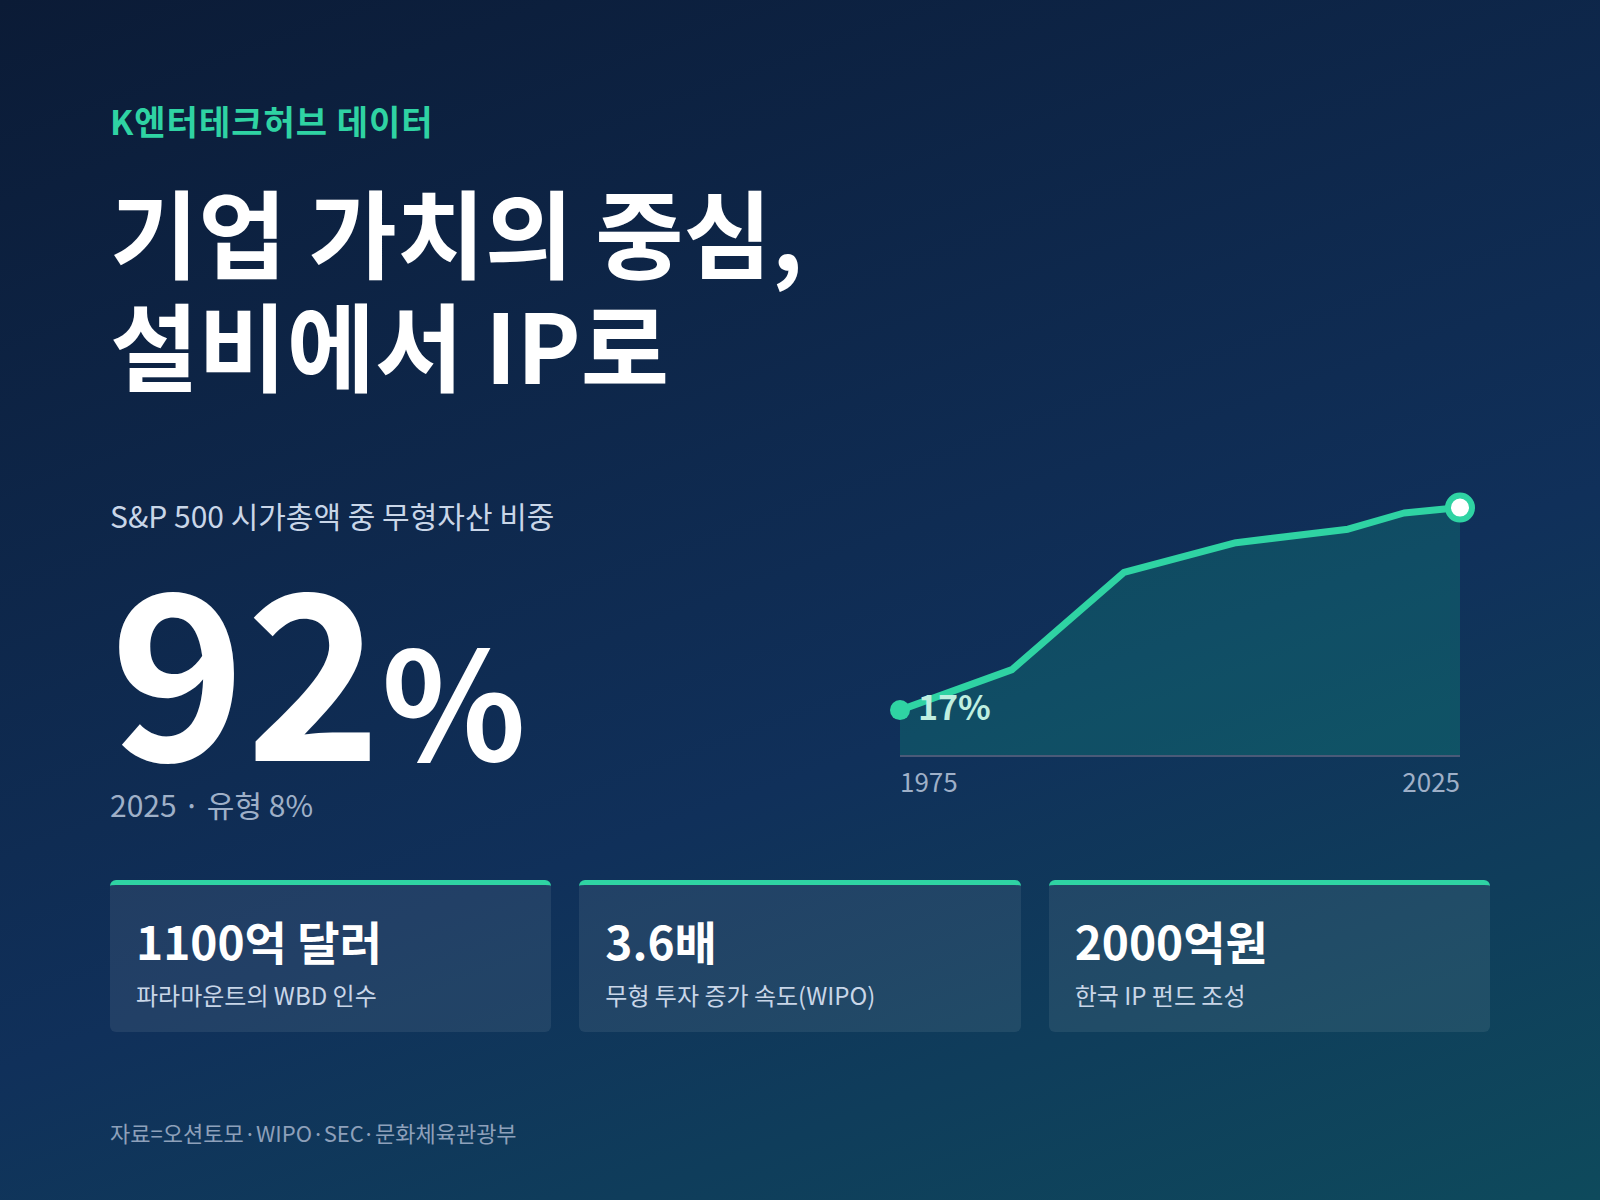
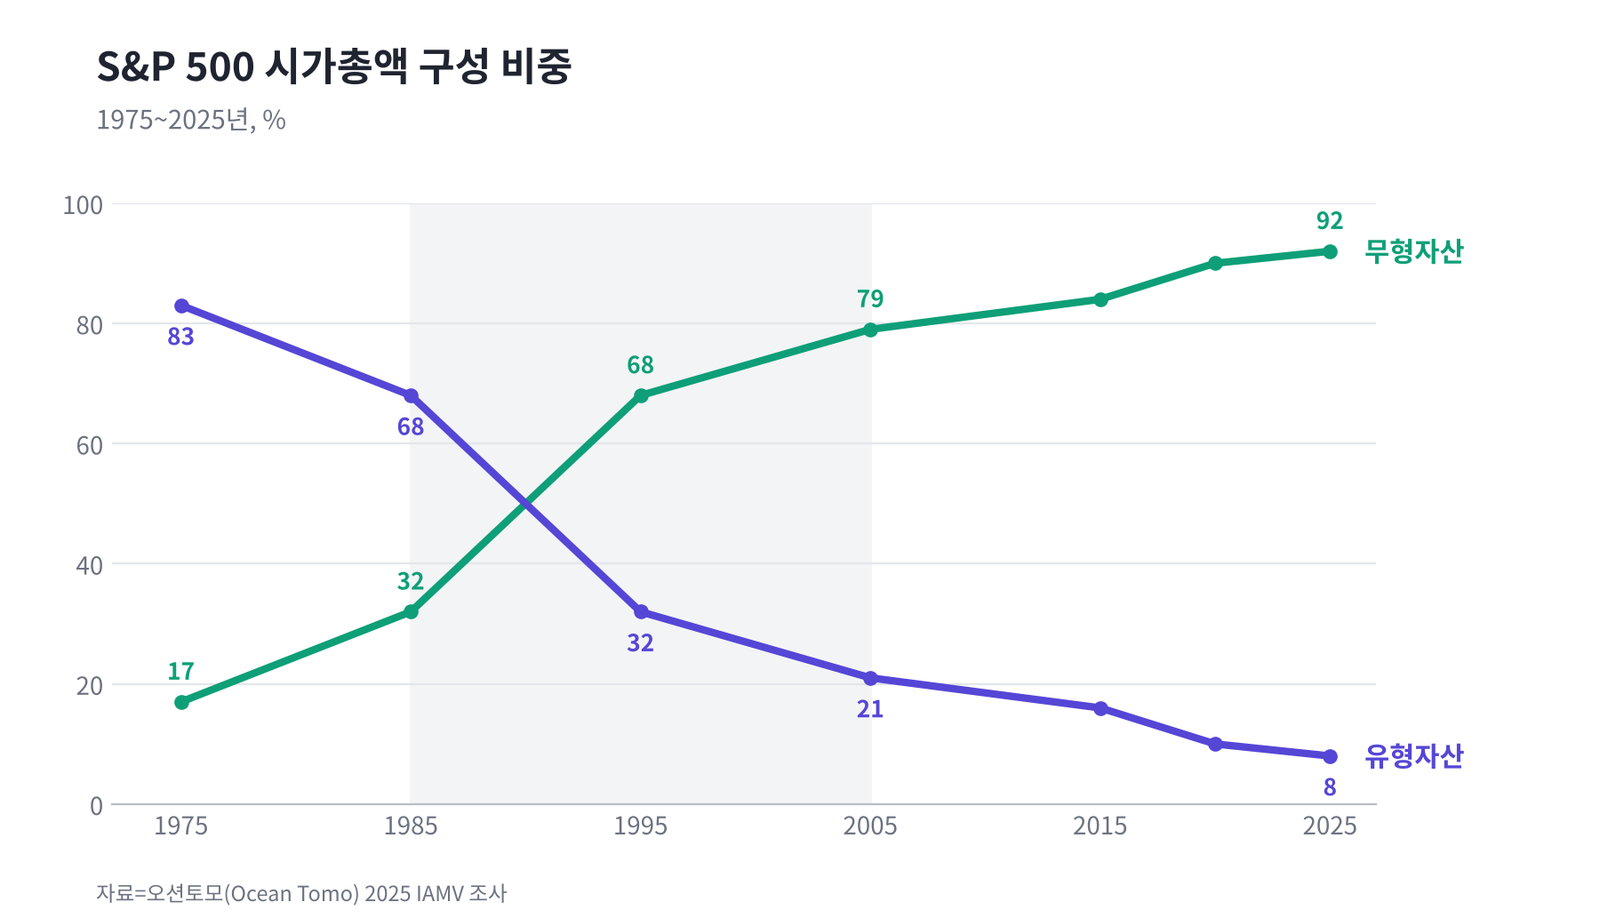
할리우드가 IP 확보에 이만큼 돈을 거는 이유는 숫자로 확인된다. 미국 S&P 500 지수 편입 기업 시가총액의 92%를 무형자산이 차지했다. 지식재산(IP) 자문사 오션토모(Ocean Tomo)가 2월 12일 공개한 2025년 무형자산 시장가치(IAMV, Intangible Asset Market Value) 조사 결과다. 공장·설비·재고 같은 유형자산의 몫은 8%로 줄었다. 반세기 전인 1975년에는 유형자산이 83%, 무형자산이 17%였다.
미디어 업계는 이 수치를 IP 확보 경쟁의 근거로 읽는다. 악시오스(Axios)의 미디어 담당 기자 세라 피셔(Sara Fischer)는 오션토모 데이터로 그린 차트에 '오리지널 IP의 황금기(Golden era for original IP)'라는 제목을 붙였다. 같은 차트를 한국에서 보면 질문이 달라진다.
넷플릭스(Netflix)는 24일 서울에서 한국 서비스 10주년 행사를 열었다. 지난 1년 동안 전 세계 회원이 한국 콘텐츠를 본 시간은 120억 시간이 넘는다. 하지만 국회에 따르면 국내 제작사가 넷플릭스 오리지널로 받는 몫은 제작비의 3~10% 마진이고, 넷플릭스 서비스 코리아는 지난해 국내 매출의 81%를 미국 본사로 보냈다. 「오징어 게임」과 「케이팝 데몬 헌터스」처럼 한국에서 만들어졌거나 한국 소재로 세계적 흥행을 거둔 작품도 속편·게임·상품으로 이어지는 권리의 상당 부분은 해외 기업이 쥐었다. 정부가 올해 원천 IP 확보를 겨냥한 IP 펀드 2000억원을 따로 조성하는 배경이다.
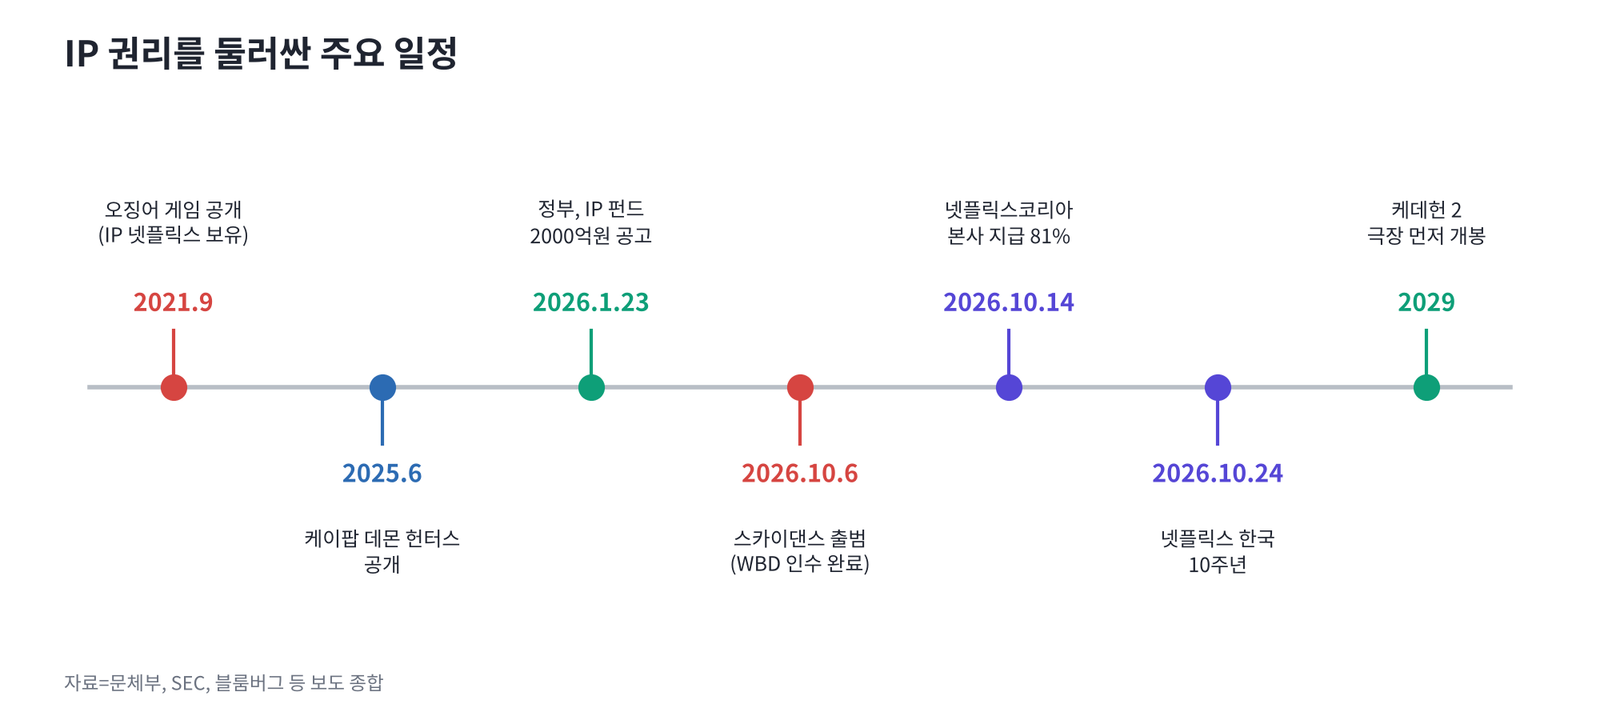
「오징어 게임」 공개부터 넷플릭스 한국 10주년, 케데헌 2 극장 개봉 계획까지 IP 권리를 둘러싼 주요 사건. 자료=문화체육관광부·SEC·블룸버그 등 보도, 그래픽=K엔터테크허브
반세기 만의 '경제적 역전'… 금리 인상기에도 90% 안팎
오션토모는 기업 시가총액에서 순유형자산 가치를 뺀 나머지를 무형자산 시장가치로 계산한다. 장부에 적힌 특허나 상표만 세는 방식이 아니다. 시가총액에 반영된 브랜드·소프트웨어·데이터·고객 네트워크와 함께 투자자의 성장 기대도 이 가치에 들어간다.
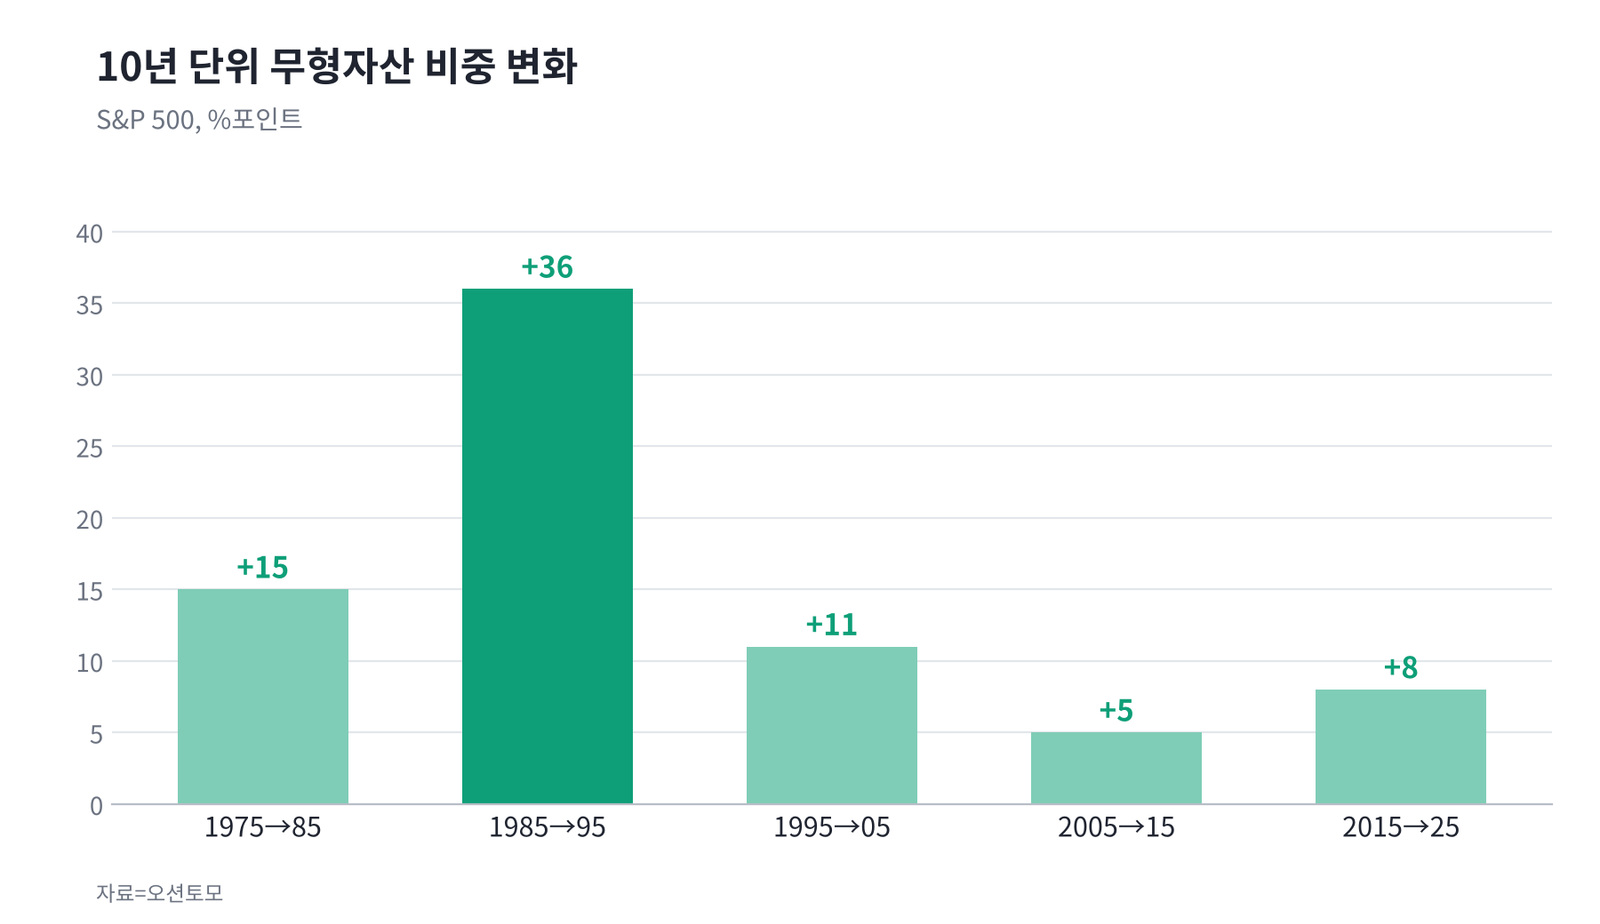
이 방식으로 본 미국 기업의 가치 구성은 1985~2005년 20년 사이에 뒤집혔다. 무형자산 비중은 1985년 32%에서 1995년 68%, 2005년 79%로 올라 20년 만에 47%포인트 높아졌다. 1985~1995년 10년 동안에만 36%포인트가 뛰었다. 오션토모는 이 변화를 '경제적 역전(economic inversion)'이라고 부른다. 무형 비중은 이후 2015년 84%를 거쳐 2020년 90%에 이르렀다.
2020~2025년 수치에는 금리가 반영돼 있다. 이 기간 미국 연방준비제도(Fed)는 40여 년 만에 가장 공격적으로 금리를 올렸지만 무형 비중은 90% 안팎에서 크게 흔들리지 않았다. 금리가 오르면 미래 성장 기대에 기댄 가치가 먼저 깎이는 경우가 많다는 점에서 예상과 다른 결과다. 오션토모는 자사 발표문에서 금리 인상기에도 비중이 유지된 이유를 후속 논문에서 다루겠다고 밝혔다.
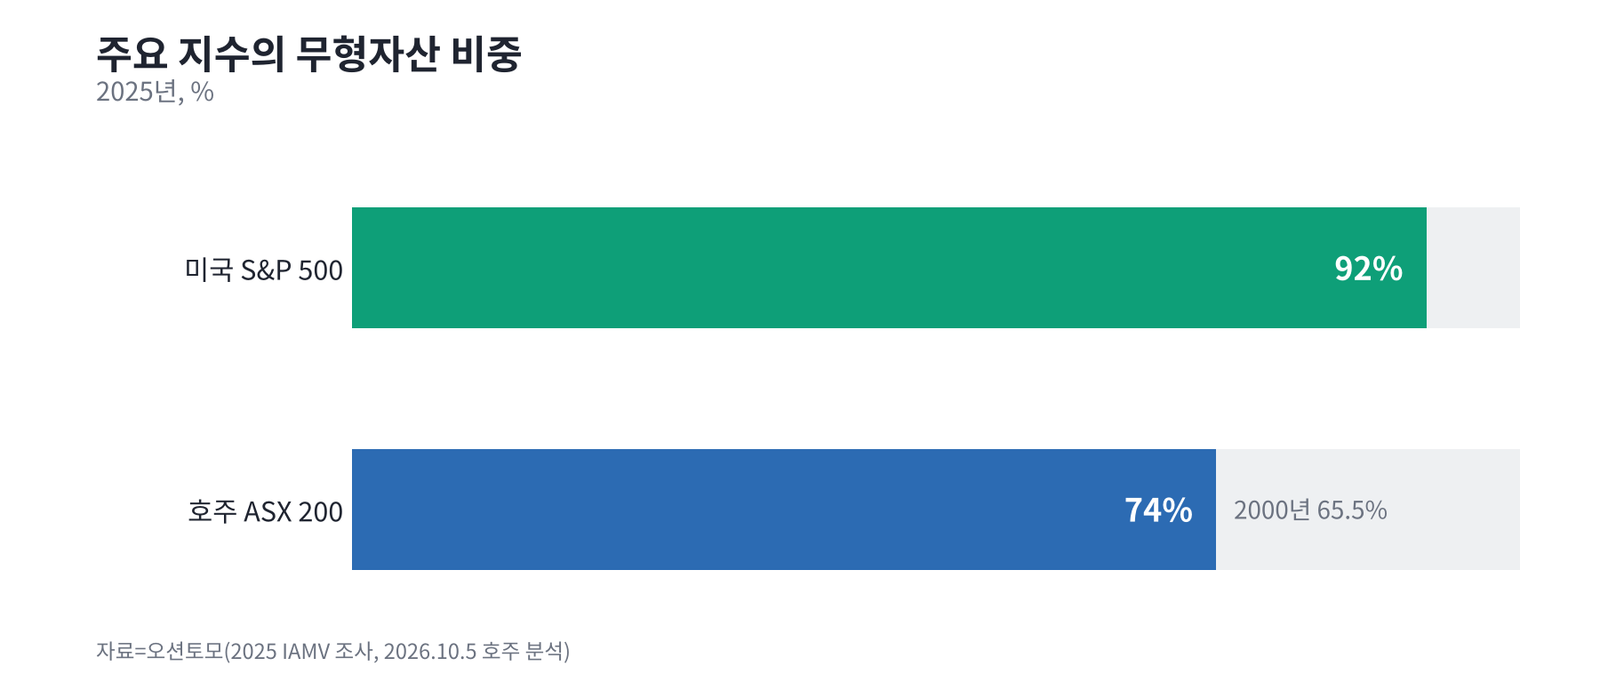
미국만의 현상도 아니다. 오션토모는 2005년부터 유럽·중국·일본·한국 증시 지수도 분석해 왔다. 10월 5일 공개한 호주 ASX 200 분석에서 무형 비중은 2000년 65.5%에서 2025년 74%로 올랐다. 한국 지수의 2025년 수치는 공개 요약본에 아직 실리지 않았다.
돈은 공장보다 소프트웨어·브랜드로… 무형 투자 3.5% 대 유형 0.98%
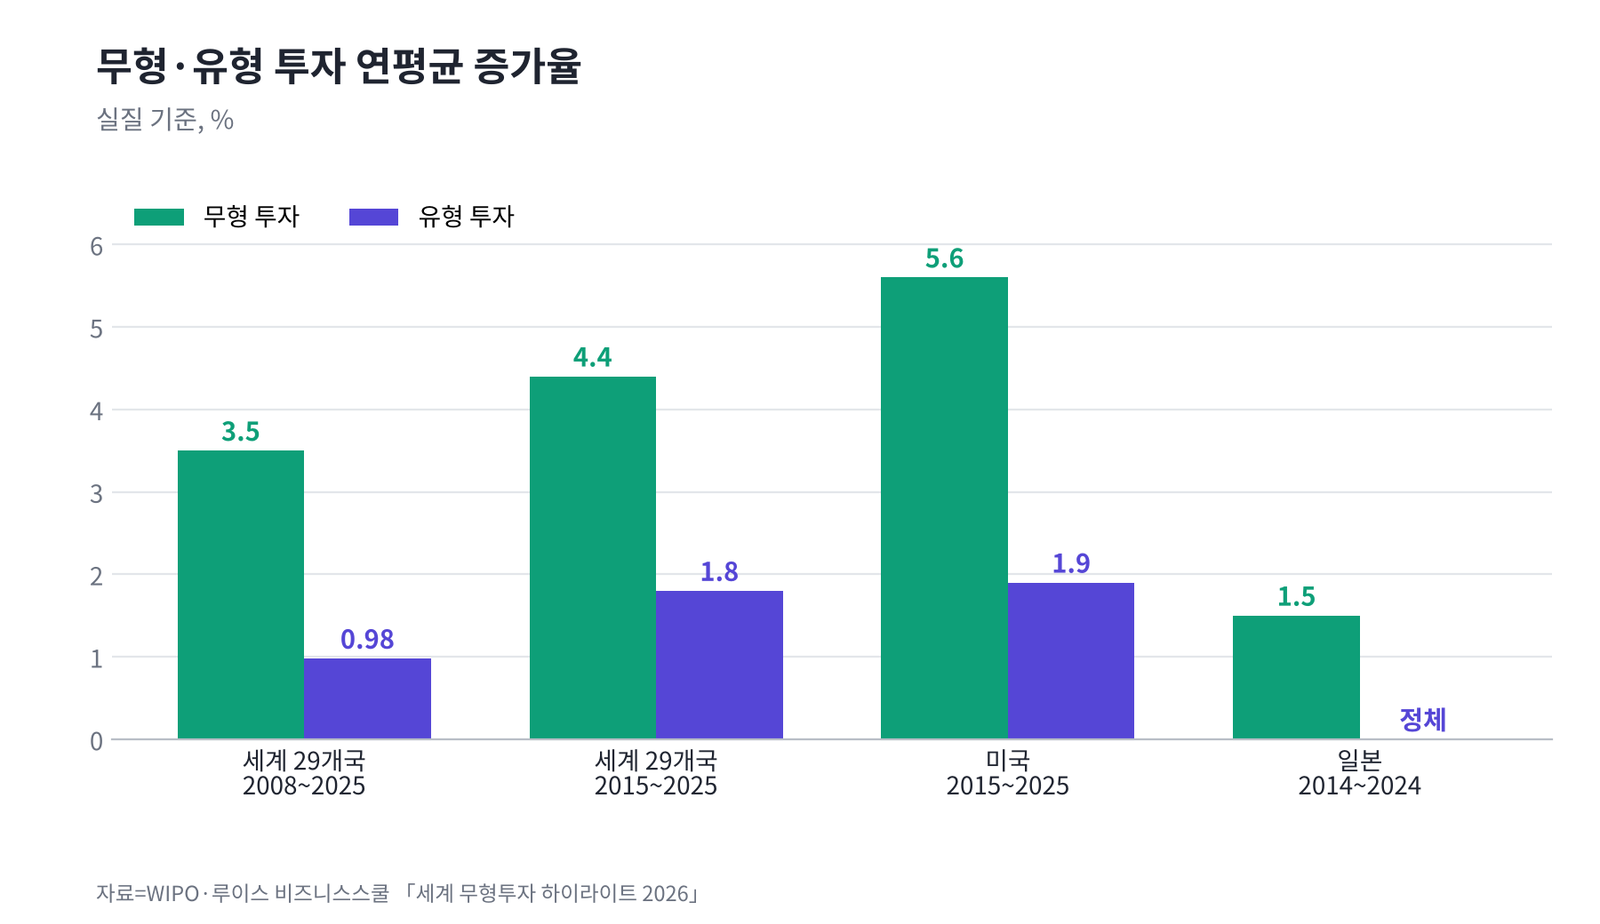
무형자산 비중이 커진 것은 기업이 돈을 쓰는 곳이 바뀌었기 때문이다. 세계지식재산기구(WIPO, World Intellectual Property Organization)와 이탈리아 루이스 비즈니스스쿨(Luiss Business School)이 7월 낸 「세계 무형투자 하이라이트 2026」을 보면 2008~2025년 세계 무형 투자는 실질 기준 연평균 3.5% 늘었다. 같은 기간 유형 투자 증가율 0.98%의 3.6배다. 2025년 무형 투자액은 처음으로 10조 달러(약 1경 3377조원)를 넘었다. 악시오스 차트에 붙은 '2008년 이후 무형 투자가 유형보다 3배 빠르게 늘었다'는 설명도 이 WIPO 집계에서 나왔다.
올해 보고서는 29개국을 다뤘고, 캐나다와 필리핀이 처음 들어갔다. 2015~2025년만 떼어 보면 무형 투자는 연 4.4%, 유형 투자는 1.8% 늘었고, 29개국 가운데 22개국에서 무형 투자가 더 빨리 늘었다. 미국은 같은 기간 무형 투자가 연 5.6%, 유형 투자가 1.9% 늘었다.
보고서가 가장 두드러진 사례로 꼽은 나라는 일본이다. 일본은 2019년까지 유형·무형 투자가 비슷한 속도로 늘었고 유형이 조금 앞섰다. 이후 유형 투자는 2015년 수준 아래로 내려갔지만 무형 투자는 계속 늘었다. 2014~2024년 무형 투자는 연 1.5% 늘었고 유형 투자는 정체했다. 보고서는 이를 경기 순환이 아닌 구조 변화로 봤다. 무형 투자 안에서는 소프트웨어·데이터와 브랜드가 가장 빨랐다. WIPO 2024년판은 2011~2021년 두 항목의 증가 속도가 연구개발(R&D)의 3배였다고 집계했다. 콘텐츠와 팬 데이터, 브랜드를 함께 다루는 미디어 산업이 이 흐름의 한가운데 있다.
할리우드는 빚을 내 프랜차이즈를 샀다… 스카이댄스 부채 870억 달러
파라마운트는 WBD 인수를 끝내고 회사 이름을 스카이댄스(Skydance)로 바꿨다. 미국 증권거래위원회(SEC) 제출 자료를 보면 새 회사는 영화 스튜디오 2곳, 글로벌 스트리밍 서비스 2개, CBS·HBO·CNN을 함께 거느린다. WBD 주주는 주당 31.0167달러(약 4만1490원)를 현금으로 받았다. 코드커터스뉴스는 승인을 받은 사법관할이 약 70곳이었다고 전했다.
이 거래가 처음부터 파라마운트의 몫이었던 것은 아니다. 넷플릭스는 지난해 12월 WBD의 스튜디오·스트리밍 부문을 약 820억 달러(약 109조7000억원)에 사기로 합의했다. 그러나 파라마운트가 케이블 채널까지 포함한 회사 전체 인수를 제안해 올해 2월 계약을 가져갔다.
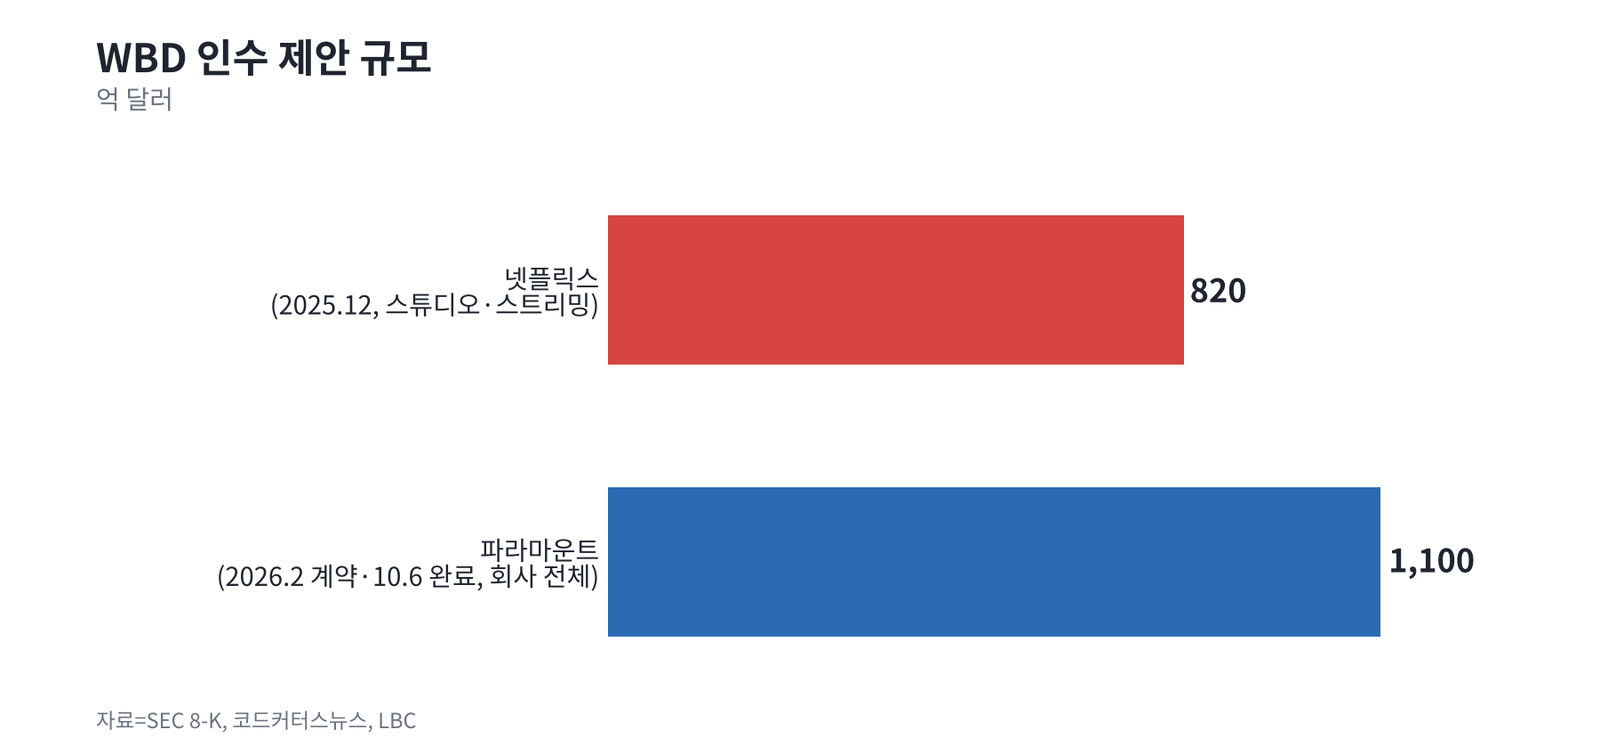
인수 자금의 상당 부분은 빚이다. 블룸버그에 따르면 스카이댄스의 총부채는 약 870억 달러(약 116조4000억원)이고, 3년 안에 60억 달러(약 8조300억원)의 비용을 줄이기로 했다. 그 대가로 해리 포터, 배트맨, 반지의 제왕, 스타트렉 같은 프랜차이즈가 한 회사에 모였다. 스카이댄스는 매년 극장 영화를 30편 이상 내놓고 극장 상영 기간을 최소 45일 보장하겠다고 밝혔다. 데이비드 엘리슨(David Ellison) 공동 최고경영자(CEO)는 블룸버그에 "통합 회사는 세계 어느 회사보다 콘텐츠와 스토리텔링에 많은 돈을 쓸 것"이라고 말했다. 권리를 가진 회사가 창구와 기간을 정하고, 그 안에서 한 편의 IP가 벌어들이는 수입을 늘리는 방식이다.
권리를 가진 쪽의 협상력은 이달 다른 거래에서도 드러났다. 외신을 인용한 지디넷코리아 27일 보도에 따르면 마이크로소프트의 엑스박스(Xbox)는 자사 게임 IP의 7년 영상화 판권을 놓고 넷플릭스와 협상하면서, 넷플릭스가 제시한 5억 달러(약 6689억원)에 8억 달러(약 1조700억원)로 맞섰다. 협상은 넷플릭스 쪽 담당자가 이달 초 회사를 떠나면서 무산됐고, 엑스박스는 작품별로 더 작은 계약을 맺는 쪽으로 방향을 바꿨다.
악시오스 차트의 세 번째 설명은 퍼블리셔(언론사)·유통사가 자사 고객 관계(퍼스트파티, first-party)에서 이익을 얻는다는 내용이다. 구독·회원 데이터처럼 플랫폼을 거치지 않고 직접 쌓은 고객 정보도 시가총액에서는 무형자산으로 잡힌다. 스트리밍 서비스 2개를 거느리게 된 스카이댄스의 구독자 기반도 이 항목에 속한다.
한국 소재, 남의 계약서… 케데헌과 오징어 게임
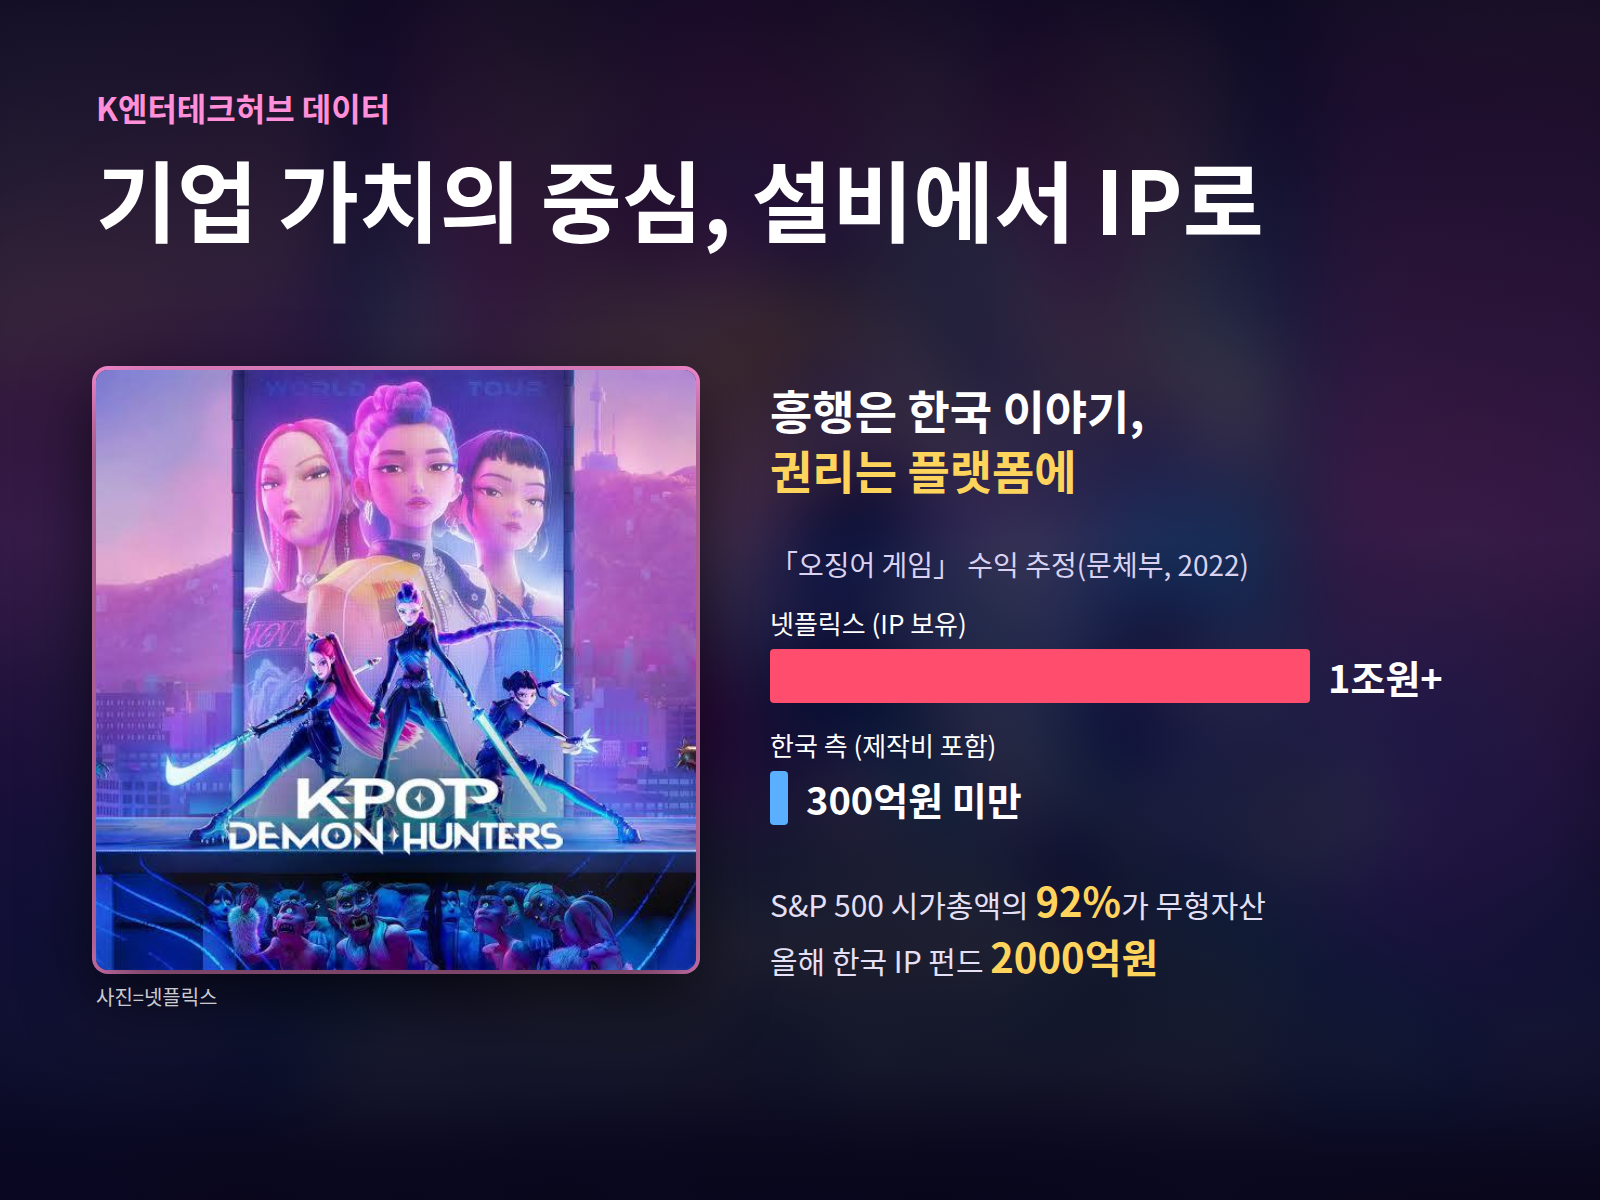
「케이팝 데몬 헌터스(KPop Demon Hunters)」는 K팝 아이돌, 무속, 저승사자 같은 한국 소재로 넷플릭스 역대 최다 시청 영화가 됐다. 공개 후 90일 동안 3억2510만 회 시청됐고 63주 연속 글로벌 톱10에 올랐다. 제작사는 소니 픽처스 애니메이션(Sony Pictures Animation)이다. 포천(Fortune)은 넷플릭스가 팬데믹 기간에 이 작품을 사들였다고 보도했다. 국내외 보도를 종합하면 넷플릭스는 제작비 약 1억 달러(약 1338억원)를 전액 댔고, 소니는 정해진 제작 수익과 음악·출판 관련 수익을 받는 조건이었다.
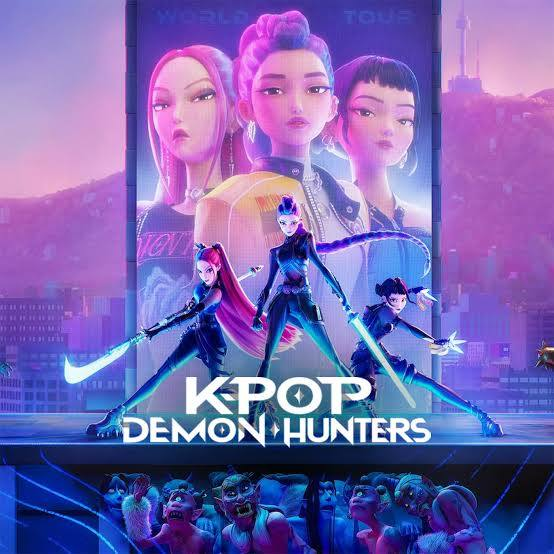
미국 할리우드리포터는 넷플릭스가 소니에 성공 보너스 1500만 달러(약 201억원) 정도를 지급했다고 보도했다. 넷플릭스는 이 IP의 창구를 계속 늘리고 있다. 공개 두 달 뒤 극장에 건 싱어롱 판은 이틀 동안 약 1900만 달러(약 254억원)를 벌었다. 테드 서랜도스(Ted Sarandos) 공동 CEO는 블룸버그 행사에서 2029년 공개 예정인 속편을 넓은 규모로 극장에 먼저 개봉하겠다고 말했다. 이달에는 어린이 게임 「토카 보카 월드(Toca Boca World)」에 캐릭터를 넣었다. 작품의 소재는 한국에서 왔지만 속편·게임·극장 수익을 나누는 계약의 당사자는 미국과 일본 기업이다. 흥행작을 만든 제작사 소니조차 권리의 상당 부분을 배급 플랫폼 쪽에 넘겼다.
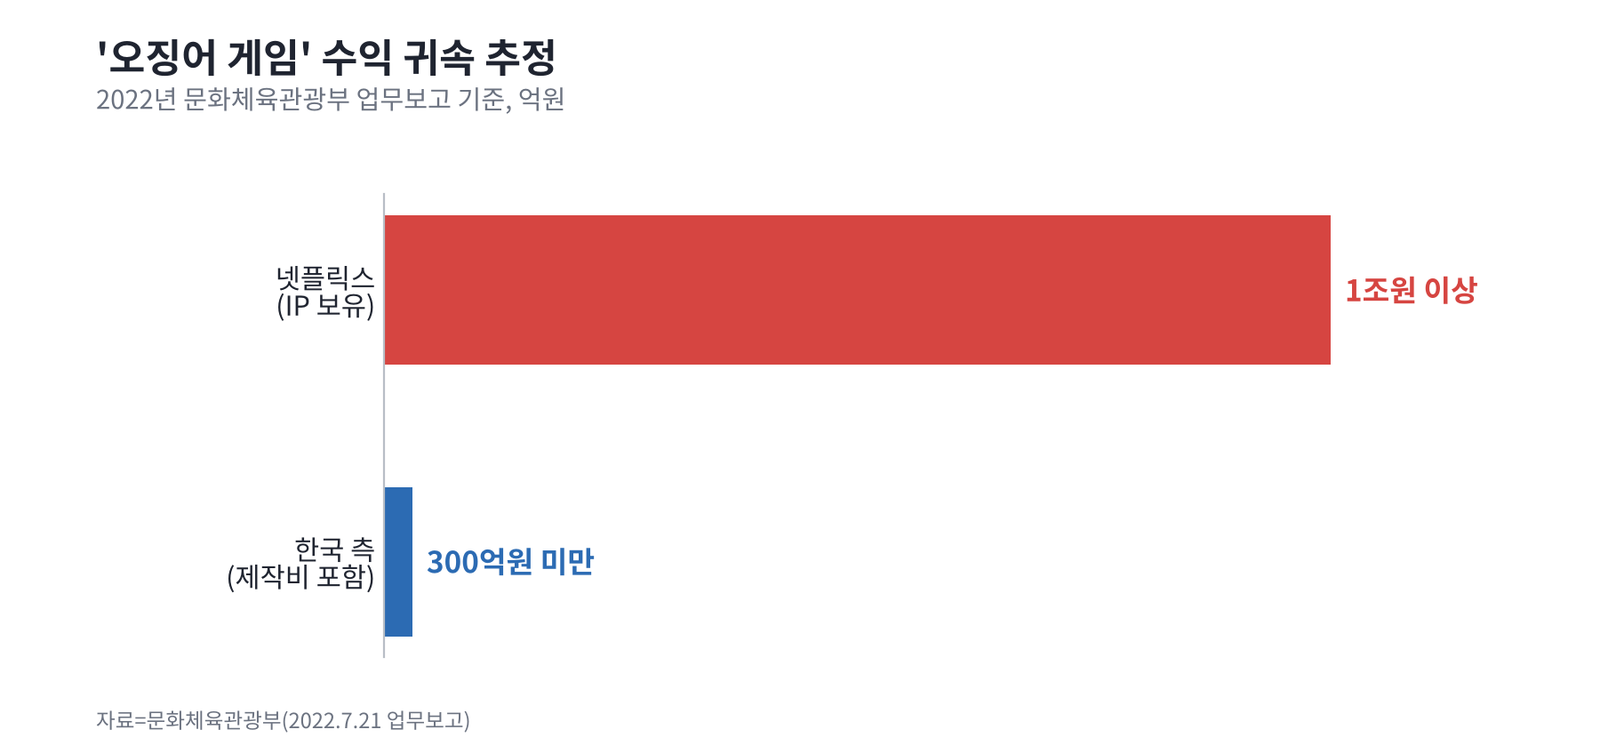
케데헌이 계약 구조를 보여 준다면, 「오징어 게임(Squid Game)」은 그 차이를 금액으로 보여 준다. 시즌 1~3 누적 시청 수는 6억36만 회이고 IP는 넷플릭스가 갖고 있다. 한국 정부는 2022년 IP를 갖지 못한 대가를 처음 수치로 제시했다. 박보균 당시 문화체육관광부(Ministry of Culture, Sports and Tourism) 장관은 2022년 7월 21일 업무보고에서 넷플릭스가 「오징어 게임」으로 1조원(약 7억4800만 달러) 넘게 벌었고, IP를 확보하지 못한 한국 측이 받은 돈은 제작비를 포함해 300억원(약 2240만 달러)에 못 미쳤다고 밝혔다. 두 수치 모두 정부 추정치다.
넷플릭스 한국 10년, 매출 81%는 본사로… 제작사 마진은 제작비의 3~10%
넷플릭스 한국 10주년 행사에서 나온 숫자는 이 구조의 규모를 보여 준다. 넷플릭스는 2016년 이후 국내 제작사 80곳 이상과 200편 넘는 한국 작품을 만들었다. 지난해 4월부터 올해 3월까지 한국 콘텐츠 시청 시간은 120억 시간을 넘어 제작 국가 기준으로 미국 다음이었다고 녹색경제신문이 전했다.
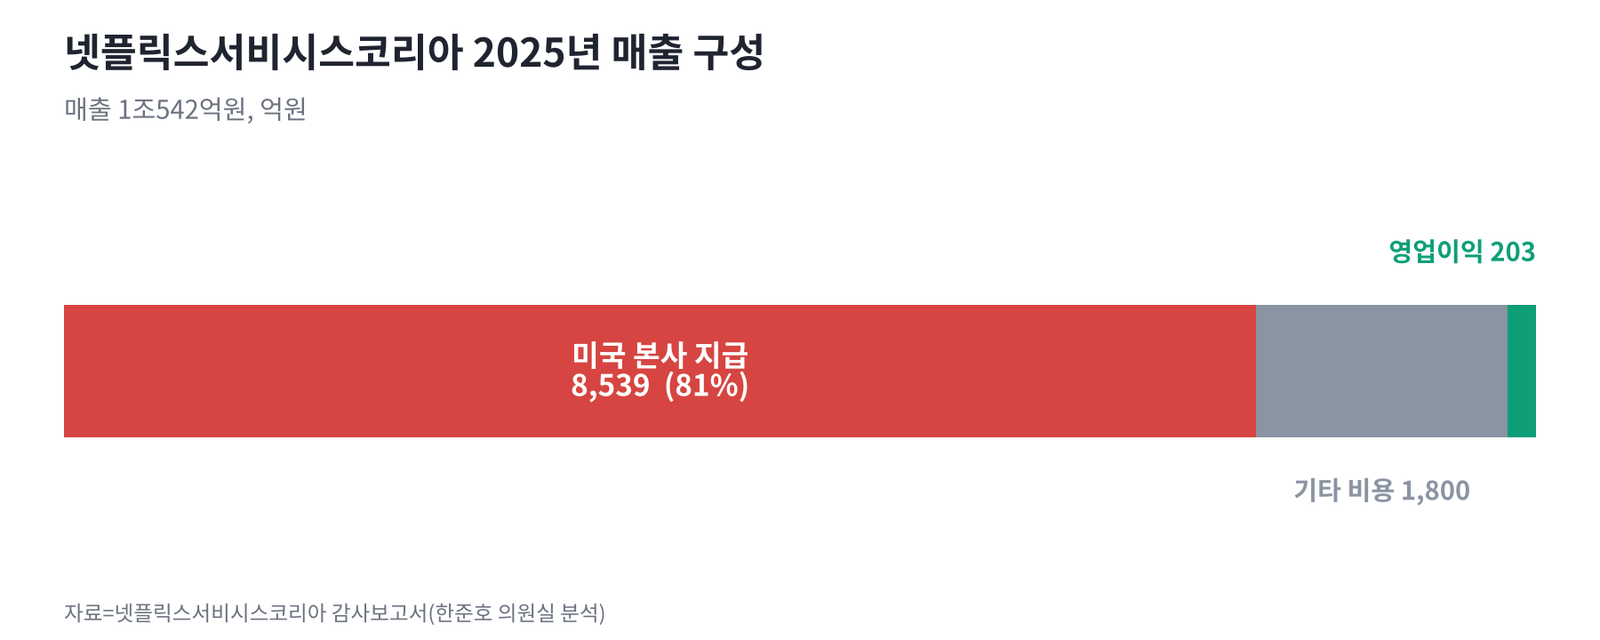
돈의 흐름은 열흘 앞서 공개됐다. 한준호 더불어민주당 의원이 분석한 감사보고서에서 넷플릭스서비시스코리아의 지난해 매출은 1조542억원(약 7억8800만 달러)으로 2021년보다 66.9% 늘었다. 81%인 8539억원이 '구독 멤버십 구매 비용' 명목으로 미국 본사에 갔고, 국내에 남은 영업이익은 203억원, 영업이익률은 1.9%였다. 머니투데이는 본사 지급액이 순이익이 아니라 글로벌 콘텐츠 제작과 서비스 운영 비용을 포함한 금액이라는 점도 짚었다. 같은 분석에서 국내 제작사가 넷플릭스 오리지널로 받는 몫은 제작비의 3~10% 수준의 마진이었다.
제작사가 이 계약을 받아들이는 이유는 위험 때문이다. 세계일보가 28일 보도한 넷플릭스 상륙 10년 기획에 따르면 넷플릭스 오리지널은 제작비를 보장받고 10% 안팎의 마진을 확보할 수 있다. 방송사 편성 뒤 국내 스트리밍 서비스와 해외에 파는 기존 경로는 제작비 회수율이 70~80%에 그친다. 방송사와 스트리밍 서비스를 합친 국내 오리지널 드라마 편성 수도 2022년 136편에서 지난해 110편으로 줄었다. 국회에는 저작권을 넘긴 창작자도 흥행에 따라 추가 보상을 청구할 수 있게 하는 저작권법 개정안(정당보상청구권)이 9월 임오경 더불어민주당 의원 대표 발의로 올라와 있다.
권리를 쥐고 창구를 넓힌 국내 사례도 있다. 카카오페이지 웹소설 「나 혼자만 레벨업」은 글로벌 누적 조회 수 143억 회를 기록했고 웹툰·게임·애니메이션으로 확장했다. 애니메이션은 2025 크런치롤 어워즈에서 한국 작품 최초로 '올해의 애니메이션'을 포함해 9개 부문을 받았다. 넷플릭스 실사 드라마는 원작 IP를 가진 카카오엔터테인먼트가 사나이픽처스와 함께 제작한다.
스튜디오드래곤은 2분기 SBS·MBC·디즈니+·넷플릭스로 판매처를 넓혀 방영 회차를 41회에서 77회로 늘렸고, 콘텐츠 판매 매출은 1269억원으로 37.3% 증가했다. 원작 권리를 지키거나 판매처를 나누면 매체와 창구가 늘어날 때마다 라이선스 수익도 함께 쌓인다.
IP 펀드 2000억원… 방송사 가치의 근거는 송출망보다 권리
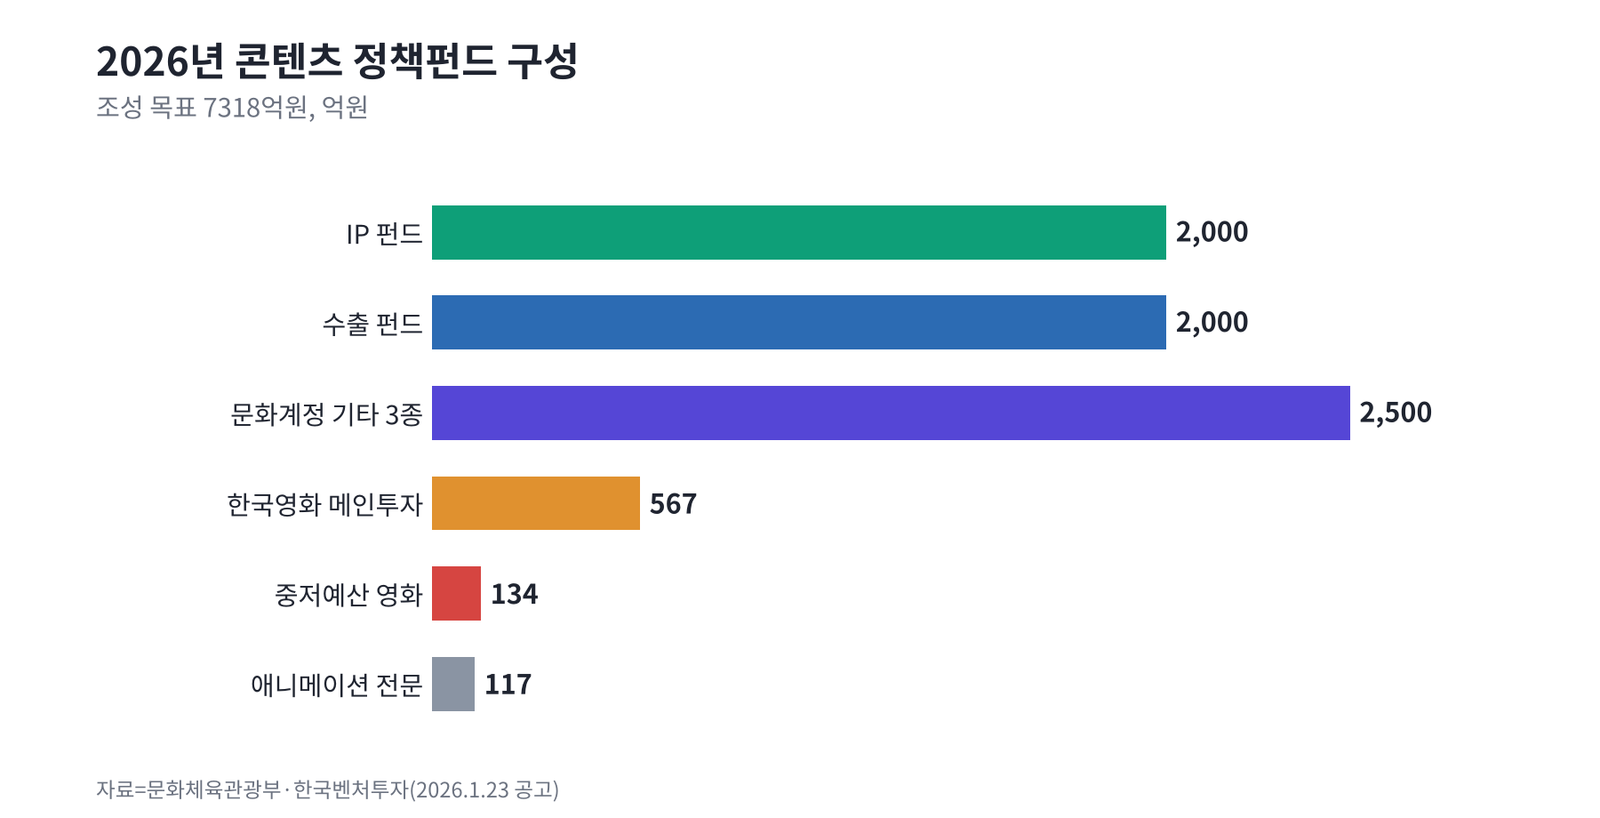
정부는 돈의 흐름부터 바꾸려 한다. 문체부는 1월 23일 한국벤처투자와 함께 2026년 모태펀드 1차 정시 출자를 공고했다. 콘텐츠 정책펀드 조성 목표는 7318억원(약 5억4700만 달러)으로 전년보다 22% 늘어난 역대 최대다. 문화계정 출자액은 3000억원에서 3900억원(약 2억9200만 달러)으로 늘었고, 이 돈으로 6500억원(약 4억8600만 달러) 규모 자펀드를 만든다.
가장 큰 분야는 제작사의 원천 IP 확보를 겨냥한 IP 펀드 2000억원(약 1억5000만 달러)이다. 아시아경제는 자펀드 하나에 1000억원(약 7480만 달러)씩 들어간다고 전했다. 수출 펀드 2000억원, 원천 IP 기반 애니메이션 전문 펀드 117억원(약 875만 달러)도 함께 조성한다. 한국성장금융은 550억원(약 4110만 달러) 규모 K콘텐츠·미디어 전략펀드로 콘텐츠 IP와 기업 인수합병에 투자한다.
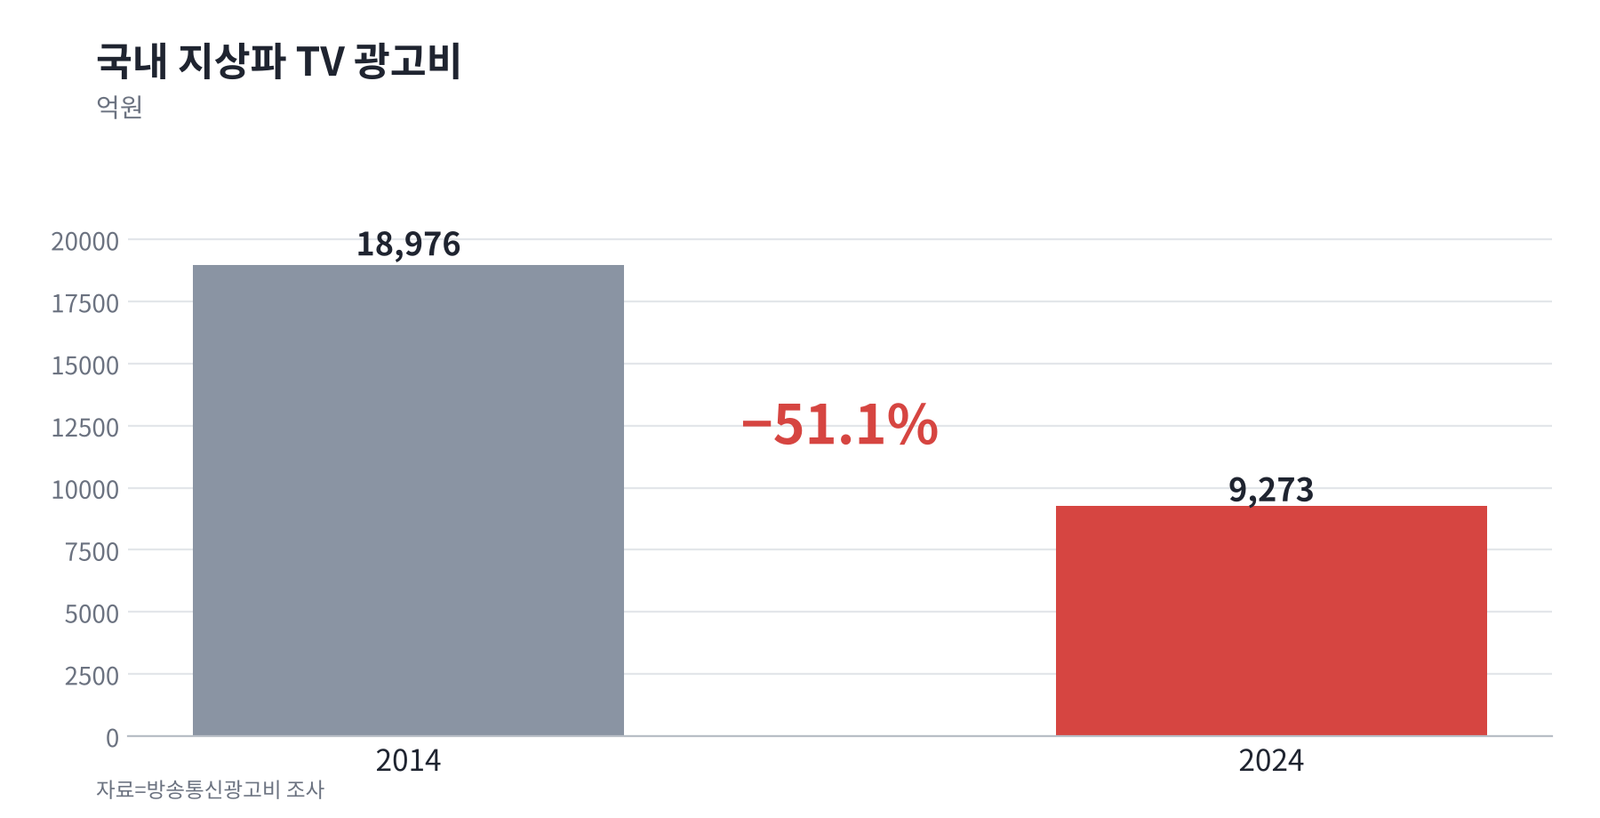
방송사에는 더 절박한 문제다. 방송통신광고비 조사에서 지상파 TV 광고비는 2014년 1조8976억원(약 14억1900만 달러)에서 2024년 9273억원(약 6억9300만 달러)으로 51.1% 줄었다. 광고 매출이 줄면서 송출망과 스튜디오 같은 유형자산이 만들어 내는 현금도 함께 줄었다. 오션토모 방식으로 계산하면 시장이 방송사에 매기는 값은 반복해서 팔 수 있는 권리, 곧 아카이브·포맷·캐릭터 권리에서 나온다.
그동안 국내 방송사와 제작사가 해외 스트리밍 서비스에 작품을 공급할 때 해외 판권과 2차 사업권을 넘기는 계약은 제작비를 빨리 회수하는 방법이었다. 케데헌과 오징어 게임 사례에서 그 계약이 놓친 몫은 속편·게임·상품·라이선스 수익이었다. 같은 작품을 무료 광고형 스트리밍(FAST) 채널, 해외 리메이크, 공연으로 다시 파는 권리를 누가 갖느냐에 따라 방송사의 다음 매출원이 달라진다.
악시오스가 꼽은 퍼스트파티 관계도 국내 방송사에 해당하는 항목이다. 시청자 데이터를 포털·플랫폼을 거쳐서만 받는 방송사는 그 데이터를 자산으로 장부에 올리기 어렵다. 자체 스트리밍 서비스와 회원 체계를 가진 사업자는 이 정보를 광고 판매와 IP 사업 기획에 함께 쓸 수 있다.
협상할 것은 제작비가 아니라 권리의 기간과 범위
92%라는 숫자를 영원한 상수로 볼 수는 없다. 오션토모는 인공지능(AI)이 학습 데이터·자체 모델 같은 새 무형자산을 만들면서 기존 무형자산의 진부화 속도도 높인다고 진단했다. 무형자산 시장가치에는 성장 기대가 들어 있어 금리·실적 전망이 바뀌면 함께 움직인다. 2020년 이후 5년 동안 90% 안팎을 유지한 수치가 앞으로도 같은 수준일지는 후속 분석을 지켜봐야 한다.
넷플릭스의 한국 투자가 지금 규모로 이어진다는 보장도 없다. 세계일보는 넷플릭스의 3분기 주주 서한에서 한국 콘텐츠 언급이 두드러지지 않았고 인도·일본 성과가 더 비중 있게 다뤄졌다고 짚었다. 제작비가 싼 시장으로 무게중심이 옮겨 가면 권리 없이 마진만 받는 제작사의 협상력은 더 약해진다.
할리우드의 다음 일정은 통합이다. 스카이댄스는 파라마운트와 워너브러더스의 프랜차이즈를 하나의 영화 그룹에서 관리하고, 넷플릭스와 소니는 2029년 케데헌 속편을 극장에서 먼저 연다. 두 사례 모두 새 작품보다 이미 가진 IP를 극장·스트리밍·게임·상품으로 몇 번 다시 쓰느냐에 사업 계획을 걸었다. AI가 제작 비용을 낮출수록 희소해지는 것은 만드는 능력보다 검증된 이야기와 캐릭터를 소유하는 권리다.
한국에서는 올해 조성하는 IP 펀드 2000억원이 원천 IP 확보에 쓰인다. 펀드의 성과는 투자 건수보다 해외 플랫폼과의 계약에서 국내 제작사가 속편·2차 사업 권리를 얼마나 남기느냐로 확인될 것이다. 세계일보 기획에서 윤송이 한양대 겸임교수는 제작사가 IP를 갖고 플랫폼에는 기간과 지역을 정한 방영권만 파는 방식을 대안으로 제시했다.
1975년 미국 기업 가치의 83%는 공장과 설비 같은 눈에 보이는 자산이었고, 반세기가 지난 지금 그 자리는 이야기와 캐릭터, 데이터가 차지했다. 한국은 세계가 원하는 이야기를 만들 수 있다는 것을 넷플릭스 10년 동안 증명했다. 남은 과제는 그 이야기가 다시 팔릴 때마다 수익이 한국으로 돌아오도록 계약서를 쓰는 일이다. 무형자산이 기업가치의 9할을 차지하는 시장에서 콘텐츠 기업이 협상할 대상은 제작비가 아니라 권리의 기간과 범위다.