米ScribeUpがシリーズAで1300万ドル調達…信用組合系投資会社Curqlが主導、請求元20万件を追跡
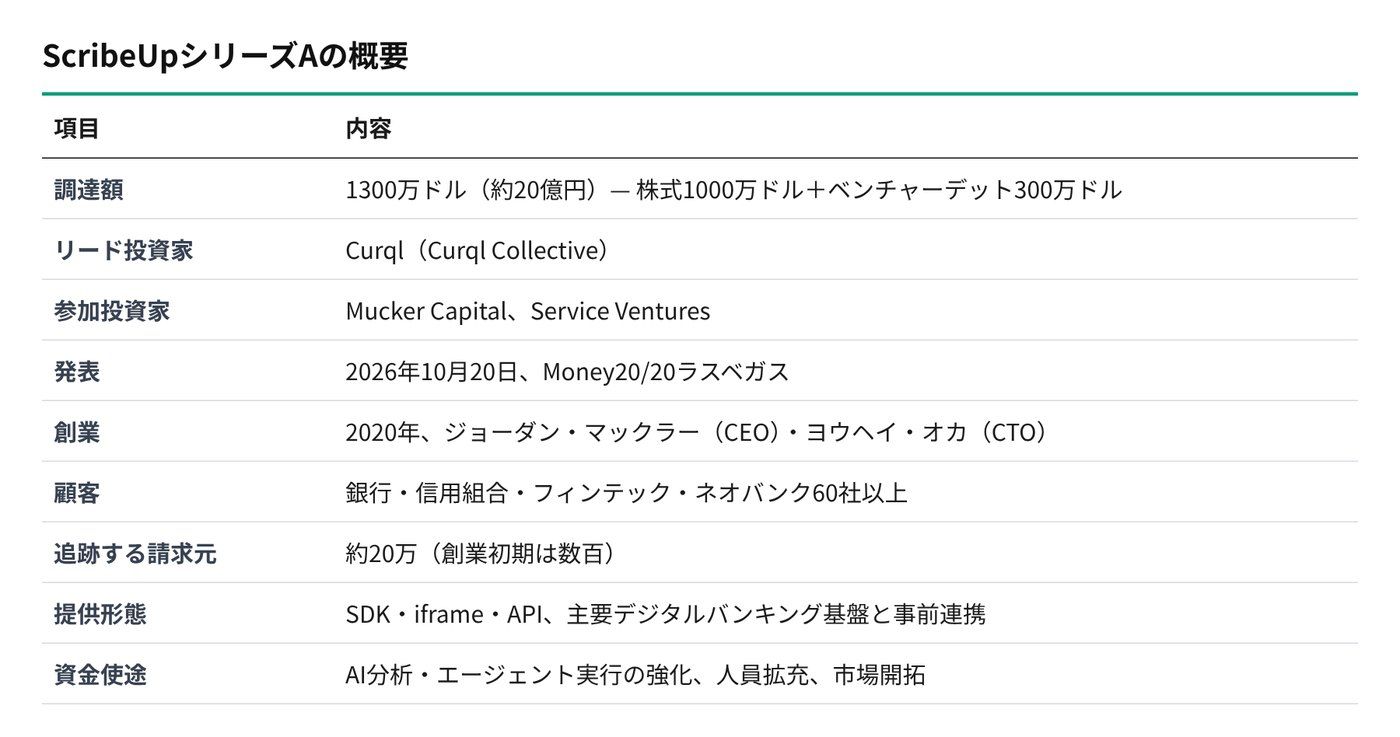
米ロサンゼルスのフィンテック、ScribeUp(スクライブアップ)がシリーズAで1300万ドル(約20億円)を調達した。同社は10月20日、ラスベガスで開かれたMoney20/20(マネー20/20)に合わせて調達を発表した。米国の信用組合(クレジットユニオン)が共同出資する投資会社Curql(Curql Collective)が主導し、Mucker Capital(マッカー・キャピタル)とService Ventures(サービス・ベンチャーズ)が参加した。
ScribeUpは銀行、信用組合、ネオバンクのアプリに、サブスクリプションと定期請求の管理機能を組み込む。利用者は銀行アプリの画面で、忘れていたサブスクを解約し、決済カードを切り替え、残高不足の警告を事前に受け取れる。LAのテックメディアdot.LAは23日、「あなたの銀行はサブスクを解約したがっている」という見出しで報じた。
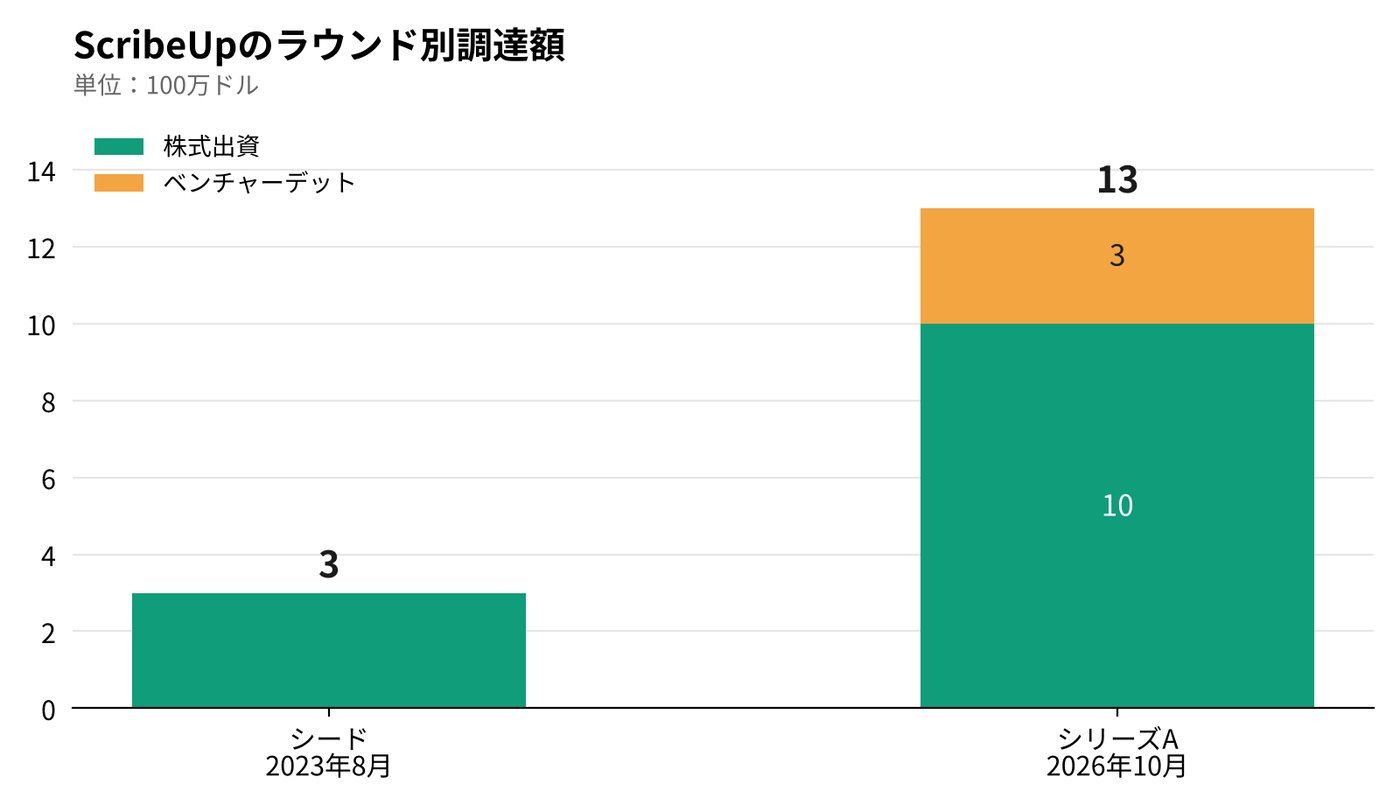
株式1000万ドル・ベンチャーデット300万ドル…シードから3年2カ月
今回のラウンドは株式出資1000万ドル(約16億円)と、ベンチャーデット(新興企業向け融資)300万ドル(約4億7000万円)で構成される。2023年8月にMucker Capitalから受けたシード300万ドル以来の調達となる。資金はAIネイティブな分析と「エージェント型(agentic)」の実行機能の強化、人員拡充、市場開拓に充てる。
2020年の創業時、製品が追跡できたのは主要な加盟店数百社にとどまった。エージェントAIを導入した現在は約20万の請求元(biller)を追跡しているとBanking Dive(バンキング・ダイブ)が伝えた。提供形態はSDK、iframe、APIの3種類で、主要なデジタルバンキング基盤と事前連携している。顧客は銀行、信用組合、フィンテック、ネオバンクの60社を超える。
「ダッシュボードと関係の違い」…定期支払いの接点を巡り銀行と外部アプリが競う
共同創業者兼CEOのジョーダン・マックラー(Jordan Mackler)氏は発表で「定期支払いは消費者が自分のお金と最も頻繁に接する場面だが、最も理解されていない領域でもある」と述べ、「定期支払いのレイヤーを押さえた金融機関が、顧客の支出とメインバンクの地位を得る」と語った。
Curqlのニック・エベンス(Nick Evens)社長兼CEOは「ScribeUpはAIによる請求管理を銀行体験の中に組み込み、金融機関が顧客との関係を外部の消費者アプリに奪われないよう支援する」と述べた。Mucker Capitalのウィル・スー(Will Hsu)共同創業パートナーは「銀行、決済、定期的な金融活動が交わる領域で、明確に拡大している課題を解決し勢いをつけた」と述べた。Service Venturesのブライアン・リーガン(Brian Regan)ジェネラルパートナーは、自ら製品を使い、組合員と信用組合に実際の価値を生むことを確認したと説明した。
Curqlは160を超える信用組合が出資するフィンテック投資組織だ。2025年8月に3億6000万ドル(約567億円)の2号ファンドを組成し、2021年の1号ファンドは2億5200万ドル(約397億円)だった。ScribeUpは2025年6月に信用組合サービス組織(CUSO)を別途設立し、ニューハンプシャー州のService Credit Unionが最初の戦略投資家となった。CUSO設立時に同社が公表した資料では、Service Credit Unionの組合員がそれまで外部口座から支払っていた定期支払いを、月平均72ドル(約1万1300円)ずつ同組合の口座に移した。
東京出身の共同創業者、YouTube TVとESPN+で350ドル…推定額は実際の39%
創業のきっかけはストリーミングのサブスクだった。2020年、MITに在籍していたマックラー氏が、東京から来た留学生のヨウヘイ・オカ(Yohei Oka、現共同創業者兼CTO)氏にアメリカンフットボールを教えたところ、オカ氏はYouTube TVとESPN+に加入した。学業に追われて契約を忘れている間に、口座から350ドル(約5万5000円)が引き落とされた。マックラー氏はこの経験から「個人が請求関係を最適化するには手間がかかりすぎる」と結論づけた。
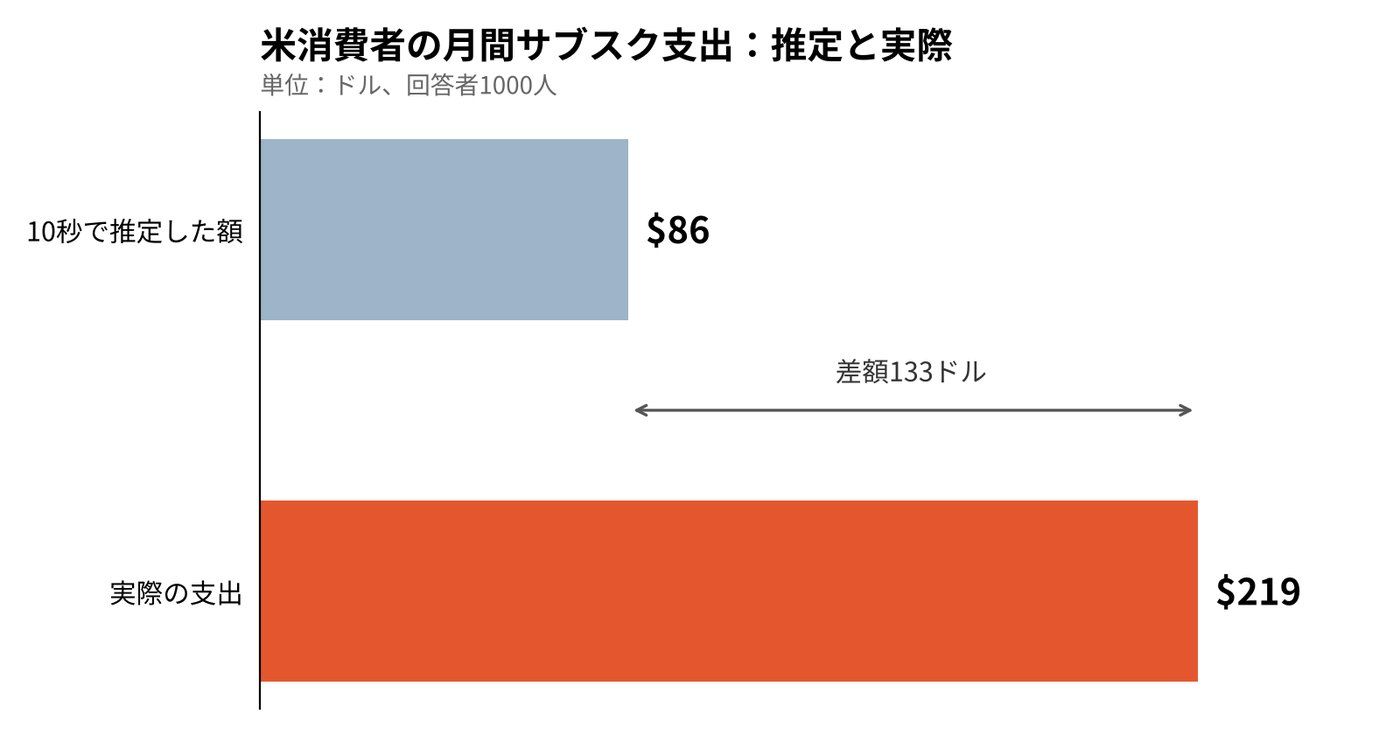
消費者がサブスク支出を過小評価していることは調査にも表れている。調査会社C+R Researchが2022年に米消費者1000人に月間のサブスク支出を10秒で推定させたところ、回答の平均は86ドル(約1万3500円)だったが、実際の平均は219ドル(約3万4500円)だったとCNBCが報じた。回答者の74%が定期支払いは忘れやすいと答えた。
米「クリック解約」規則は無効に…韓国は電子商取引法で定期決済を規律
米連邦取引委員会(FTC)が、加入と同じくらい簡単に解約できるよう義務づけた「クリック解約(click-to-cancel)」規則は、施行6日前の2025年7月8日、連邦第8巡回区控訴裁判所で手続き上の瑕疵を理由に無効とされた。解約手続きは州法と各企業の方針に委ねられている。
韓国は2025年2月14日施行の改正電子商取引法(전자상거래법)で定期決済を規律する。事業者は定期決済の金額を引き上げる場合や無料体験を有料に切り替える場合に消費者の同意を得なければならず、解約・退会の妨害を含むダークパターン6類型が規制対象となった。韓国のストリーミングサービス、音楽配信、ショッピング会員の定期決済がこれに該当する。法律が扱うのは個々の事業者の決済・解約手続きで、複数サービスの定期決済を一つの画面で確認し解約する機能は、ScribeUpのような金融機関アプリが担う領域だ。
信用組合160のネットワーク…通知から実行へ
Curqlは出資する信用組合に、投資先フィンテックの割引や優先導入の特典を提供してきた。今回の出資でScribeUpは160を超える信用組合とつながった。ミシガン、ウィスコンシン、イリノイ州で組合員20万人を抱えるAdvia Credit Unionも2026年2月、ScribeUpの導入を発表した。
新たな資金を投じるエージェント型の実行機能は、サブスク解約、決済手段の変更、当座貸越やローン返済の見直しまでを銀行アプリの中で処理する。同社は、残高、キャッシュフロー、支払いのタイミング、金融機関独自の商品といった銀行の文脈が、外部の家計管理(PFM)アプリにはない強みだと説明する。AIアシスタントやPFMアプリが請求管理を顧客との接点にするなか、ScribeUpは同じ機能を銀行側に供給する立場を取った。