스트리밍 · FAST · 광고 측정
컴스코어 첫 ‘스코어 리포트’… 8월 미국 TV 시청은 스트리밍 49.6%인데 광고 노출은 22.3%, 그 3분의 2를 유튜브와 투비·로쿠 채널·플루토TV가 가져갔다
그래픽=K엔터테크허브
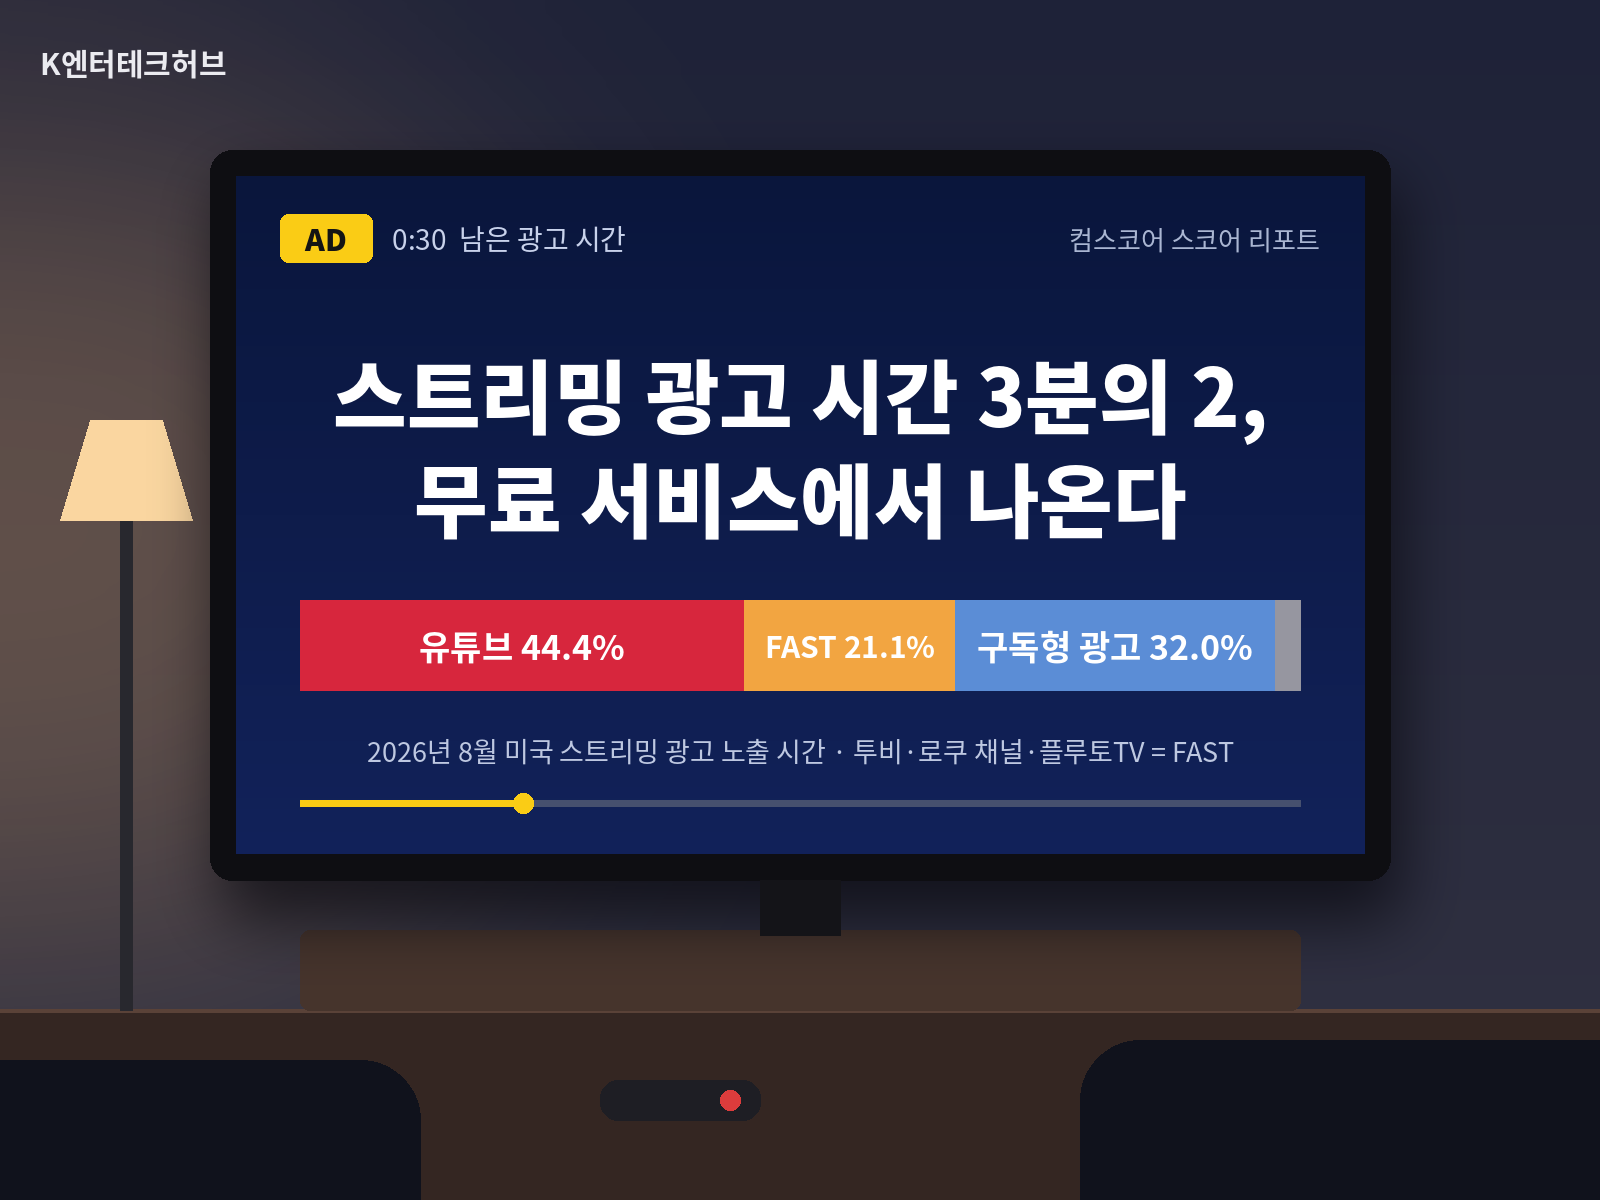
미국 시청자가 TV 앞에서 보내는 시간의 절반은 이미 스트리밍이다. 그런데 광고가 실제로 화면에 뜬 시간으로 다시 세면 스트리밍의 몫은 5분의 1 남짓으로 줄고, 그 가운데 3분의 2는 유튜브(YouTube)와 투비(Tubi)·로쿠 채널(The Roku Channel)·플루토TV(Pluto TV) 같은 무료 서비스가 가져간다. 미국 시청 측정업체 컴스코어(Comscore)가 21일(현지시간) 처음 내놓은 월간 ‘스코어 리포트(The Score Report)’가 보여 준 미국 TV 광고 시장의 실제 지형이다.
리포트는 TV 광고 노출 시간 점유율(Share of Ad Exposure Time)을 플랫폼·네트워크·회사·지역 시장별로 나눴다. 첫 호인 2026년 8월 방송월분에서 미국 TV 광고 노출 시간은 방송 43.2%, 케이블 34.5%, 스트리밍 22.3%로 갈렸다. 하루 뒤인 22일 닐슨(Nielsen)이 낸 월간 시청 점유율 보고서 ‘더 게이지(The Gauge)’ 8월분에서 스트리밍이 시청 시간의 49.6%를 가져간 것과는 정반대 그림이다. 방송은 시청 17.5%에 광고 43.2%로 순서가 뒤집혔다.
스트리밍 광고 시간 안을 들여다보면 무게중심은 더 분명하다. 유튜브가 44.4%를 가져갔고, 무료 광고형 스트리밍 TV(FAST, Free Ad-supported Streaming TV)인 투비 11.6%, 로쿠 채널 6.6%, 플루토TV 2.9%를 더하면 무료 서비스의 몫은 65.5%에 이른다. 훌루(Hulu)·프라임 비디오(Prime Video)·넷플릭스(Netflix)·피콕(Peacock)·디즈니+(Disney+)·파라마운트+(Paramount+) 등 구독형 6개 서비스의 광고 요금제는 합쳐 32.0%였고, 넷플릭스는 6.3%에 그쳤다. 서비스별로 보면 광고 점유율(약 2.6%)이 시청 점유율(1.9%)보다 높은 곳은 투비 하나였다.
차이를 만든 것은 요금 구조다. 무료 서비스는 시청 시간 전부에 광고가 붙지만, 구독형 서비스는 광고 없는 요금제의 시청이 광고 노출 시간에 잡히지 않는다. 케빈 번스(Kevin Burns) 컴스코어 비서실장 겸 임시 최고매출책임자(CRO)는 디지데이(Digiday) 21일자 인터뷰에서 이 지표를 “한 방송월 동안 소비자가 방송·케이블·스트리밍에서 노출된 광고를 분 단위로 모두 더한 뒤 채널별, 개별 플랫폼별로, 지역 시장 단위까지 점유율을 계산한 것”이라고 설명했다. 광고 시장에서 실제로 거래되는 단위가 시청 시간이 아니라 ‘광고가 보인 분(分)’이라는 사실을 수치로 드러낸 셈이다.
한국 방송사에도 남의 이야기가 아니다. 국내에서는 방송광고 하루 총량을 방송시간의 17%에서 20%로 늘린 개정 방송법 시행령이 16일 시행됐다. 2025년 국내 방송광고비가 2조7744억원(약 20억9500만 달러)으로 13.8% 줄어든 것으로 추산된 뒤 나온 조치다. 방송미디어통신위원회(방미통위, Korea Communications and Media Commission)는 6월 국내 방송사·가전사와 K-FAST 간담회를 열고 FAST를 해외 광고 수익 경로로 키우겠다고 밝혔다. 국내 방송사는 안에서는 늘어난 광고 시간이 실제로 보였는지를, 밖에서는 FAST 시장에서 광고 분을 팔 수 있는지를 동시에 증명해야 하는 처지가 됐다.
시청 1위 스트리밍, 광고 1위 방송… ‘보인 광고’로 다시 센 미국 TV
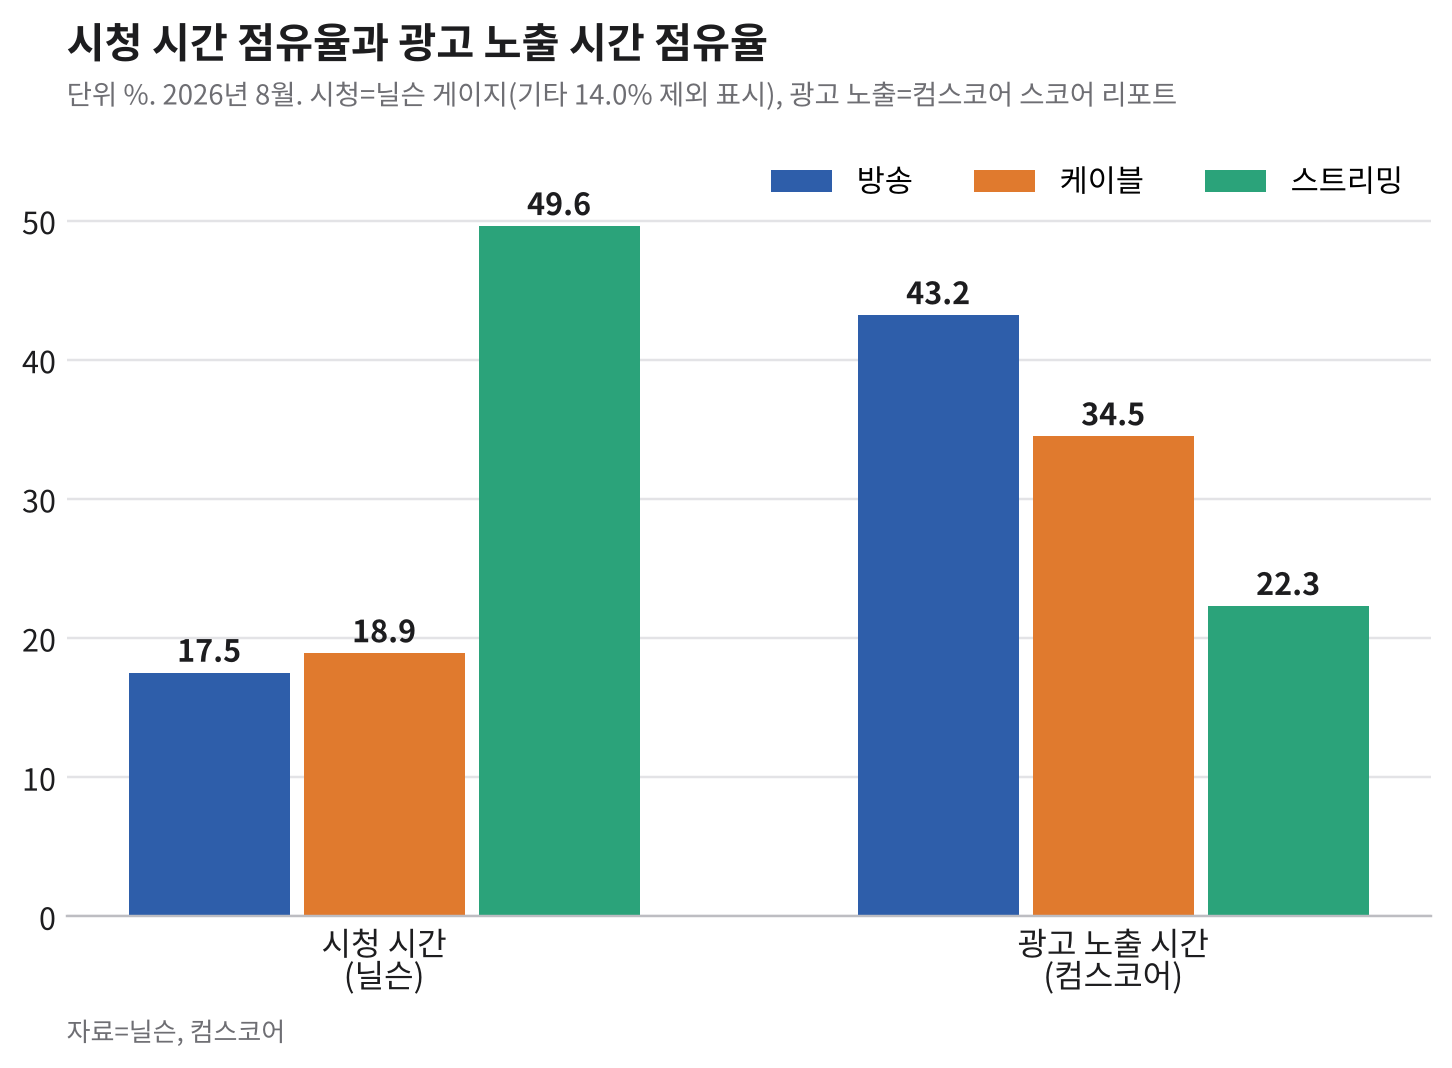
두 보고서 모두 2026년 8월 방송월 기준이다. 닐슨 게이지는 광고 없는 시청까지 포함한 2세 이상 개인의 시청 시간, 스코어 리포트는 가구 TV의 광고 노출 시간을 잰다. 닐슨의 ‘기타’(게임·영상 재생 등) 14.0%는 표시하지 않았다. 자료=닐슨, 컴스코어
두 보고서는 같은 8월을 다른 잣대로 잰다. 컴스코어 광고 노출 시간 점유율은 한 방송월 동안 측정된 TV 광고 노출 시간 전체에서 특정 사업자·플랫폼·소유주에게 돌아간 비율이다. 방송·케이블 같은 선형 측정 데이터와 스트리밍 측정 데이터를 합쳤고, 방송 네트워크·케이블 네트워크·스트리밍 서비스의 전국·지역 광고를 컴스코어가 추적하는 미국 210개 지역 시장에 걸쳐 모두 넣었다. 리포트는 매달 4~5주 단위 방송월 하나를 다루며, 10월에 나온 이번 호가 8월 방송월분이다. 디지데이는 컴스코어가 자사 TV 측정 통화(currency) 상품과 자동콘텐츠인식(ACR) 기술로 수치를 집계한다고 전했다.
측정 기기는 가정 안 TV로 한정했다. 스마트TV와 TV에 연결한 스트리밍 기기로 본 광고만 재고, PC·노트북·휴대폰·태블릿은 뺐다. 유튜브 TV·슬링(Sling)·훌루 라이브(Hulu Live) 같은 가상 유료방송(vMVPD)으로 본 실시간 채널 광고는 원래 채널 몫으로 잡는다. 컴스코어는 “유튜브 TV로 본 NBC 광고는 유튜브가 아니라 NBC 몫”이라는 예를 들었다. 스트리밍 22.3%는 인터넷으로 송출된 실시간 방송 광고를 뺀 수치라는 뜻이다. 닐슨도 가상 유료방송으로 본 실시간 채널은 스트리밍이 아니라 방송·케이블로 분류한다.
닐슨 8월 게이지(7월 27일~8월 30일, 5주)에서는 스트리밍 49.6%, 케이블 18.9%, 방송 17.5%였다. 월드컵이 끝나면서 전체 TV 이용은 7월보다 4.4%, 방송 이용은 14% 줄었고, 방송 시청에서 스포츠가 차지하는 비중은 7월 30%에서 9% 미만으로 내려갔다. 닐슨은 게이지가 자사 측정 통화 시청률과 다르며, 9월분부터 통화 데이터에 맞춰 방법론을 한 차례 조정하고 9·10월분을 연말에 함께 내겠다고 밝혔다.
컴스코어는 지표의 한계도 스스로 밝혔다. 이 지표는 광고 재고량·광고 슬롯 수·광고비·순도달·빈도를 재지 않으며, 점유율이 높다고 광고 효과나 시청 경험이 좋다는 뜻은 아니라는 것이다. 공개되는 것은 점유율뿐이어서, 점유율이 올라도 전체 광고 시간이 줄었다면 노출 시간 자체는 줄었을 수 있다는 분석도 있다.
유튜브 44.4%·FAST 3사 21.1%… 투비, 시청보다 광고가 많은 유일한 서비스
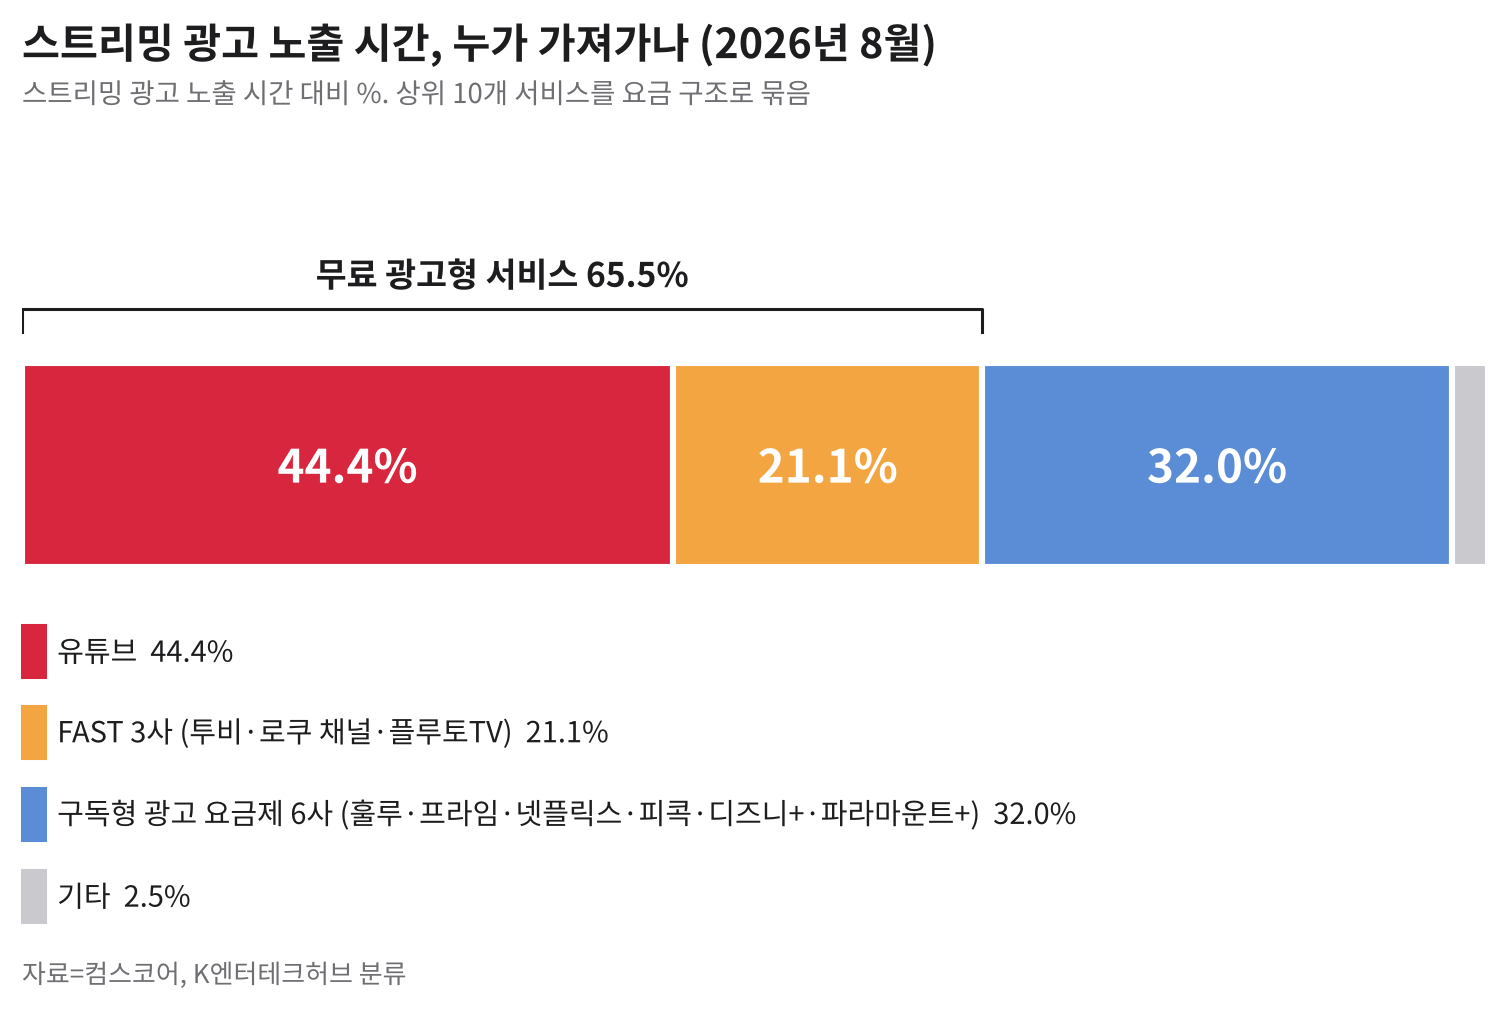
상위 10개 서비스를 요금 구조로 묶었다. 투비·로쿠 채널·플루토TV는 가입 없이 광고를 보고 시청하는 FAST·무료 주문형 서비스다. 자료=컴스코어, K엔터테크허브 분류
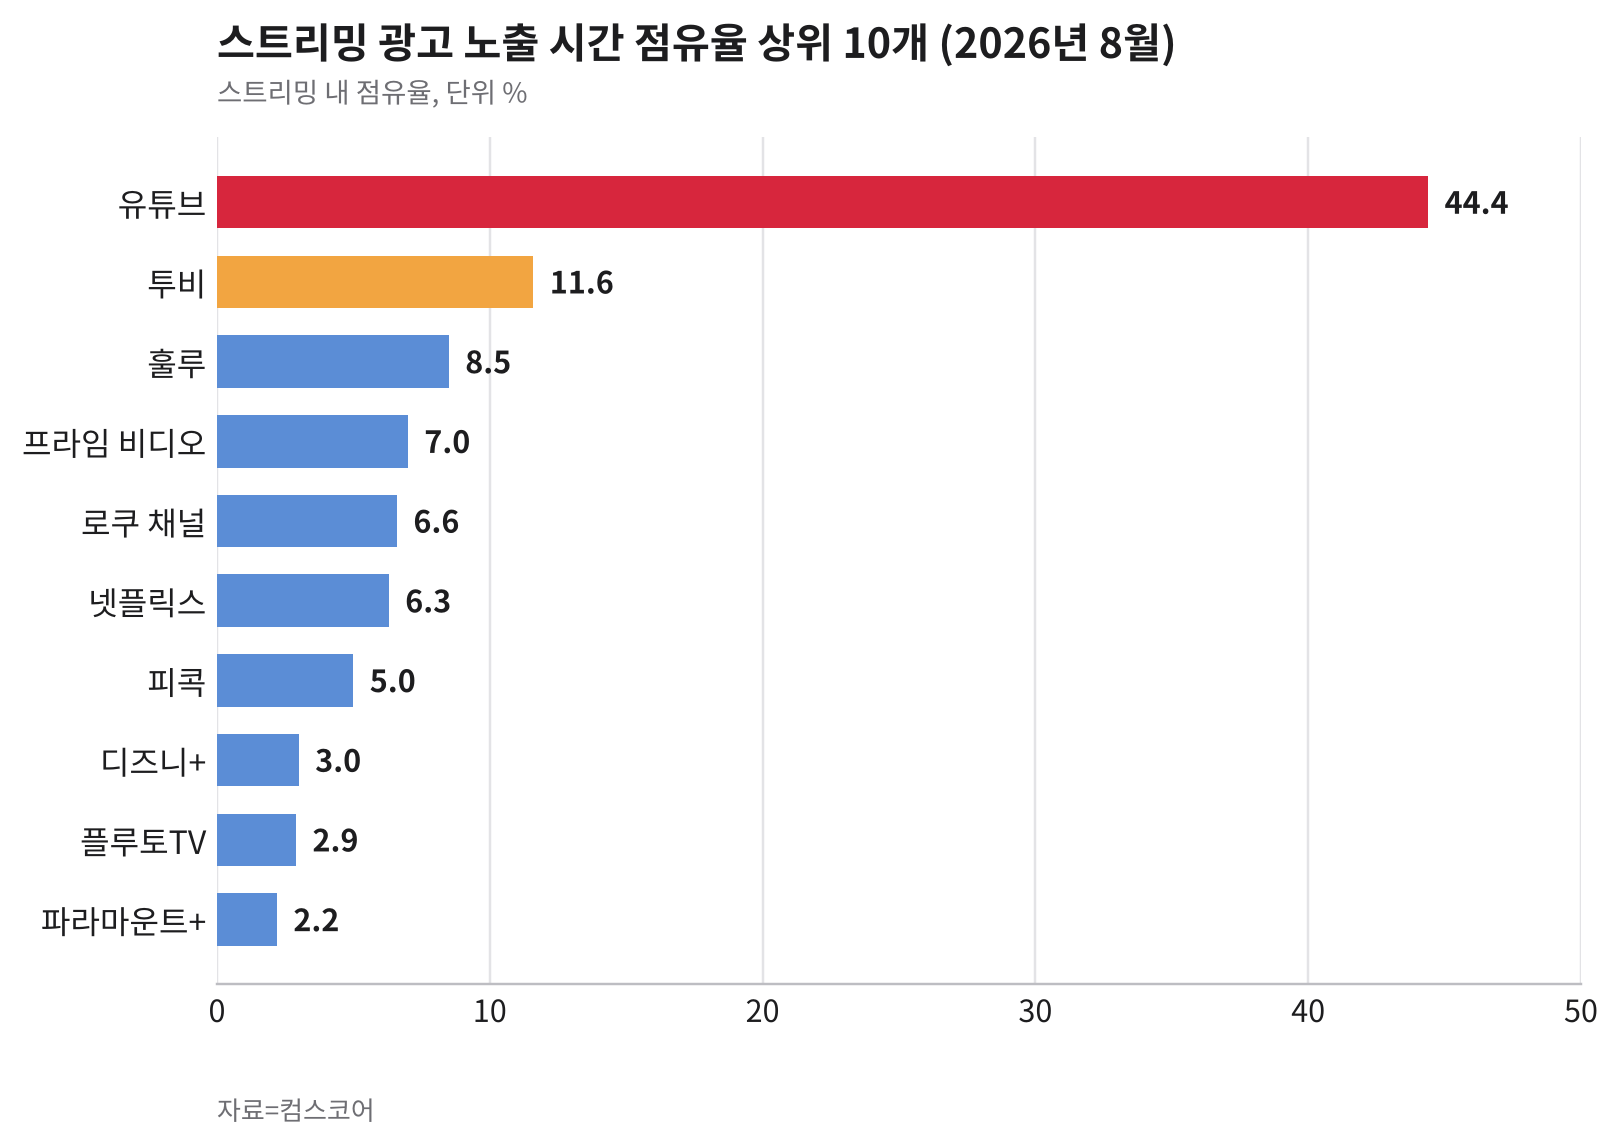
유튜브 수치에는 유료방송형 서비스인 유튜브 TV가 빠져 있다. 상위 10개 서비스가 스트리밍 광고 노출 시간의 97.5%를 차지했다. 자료=컴스코어
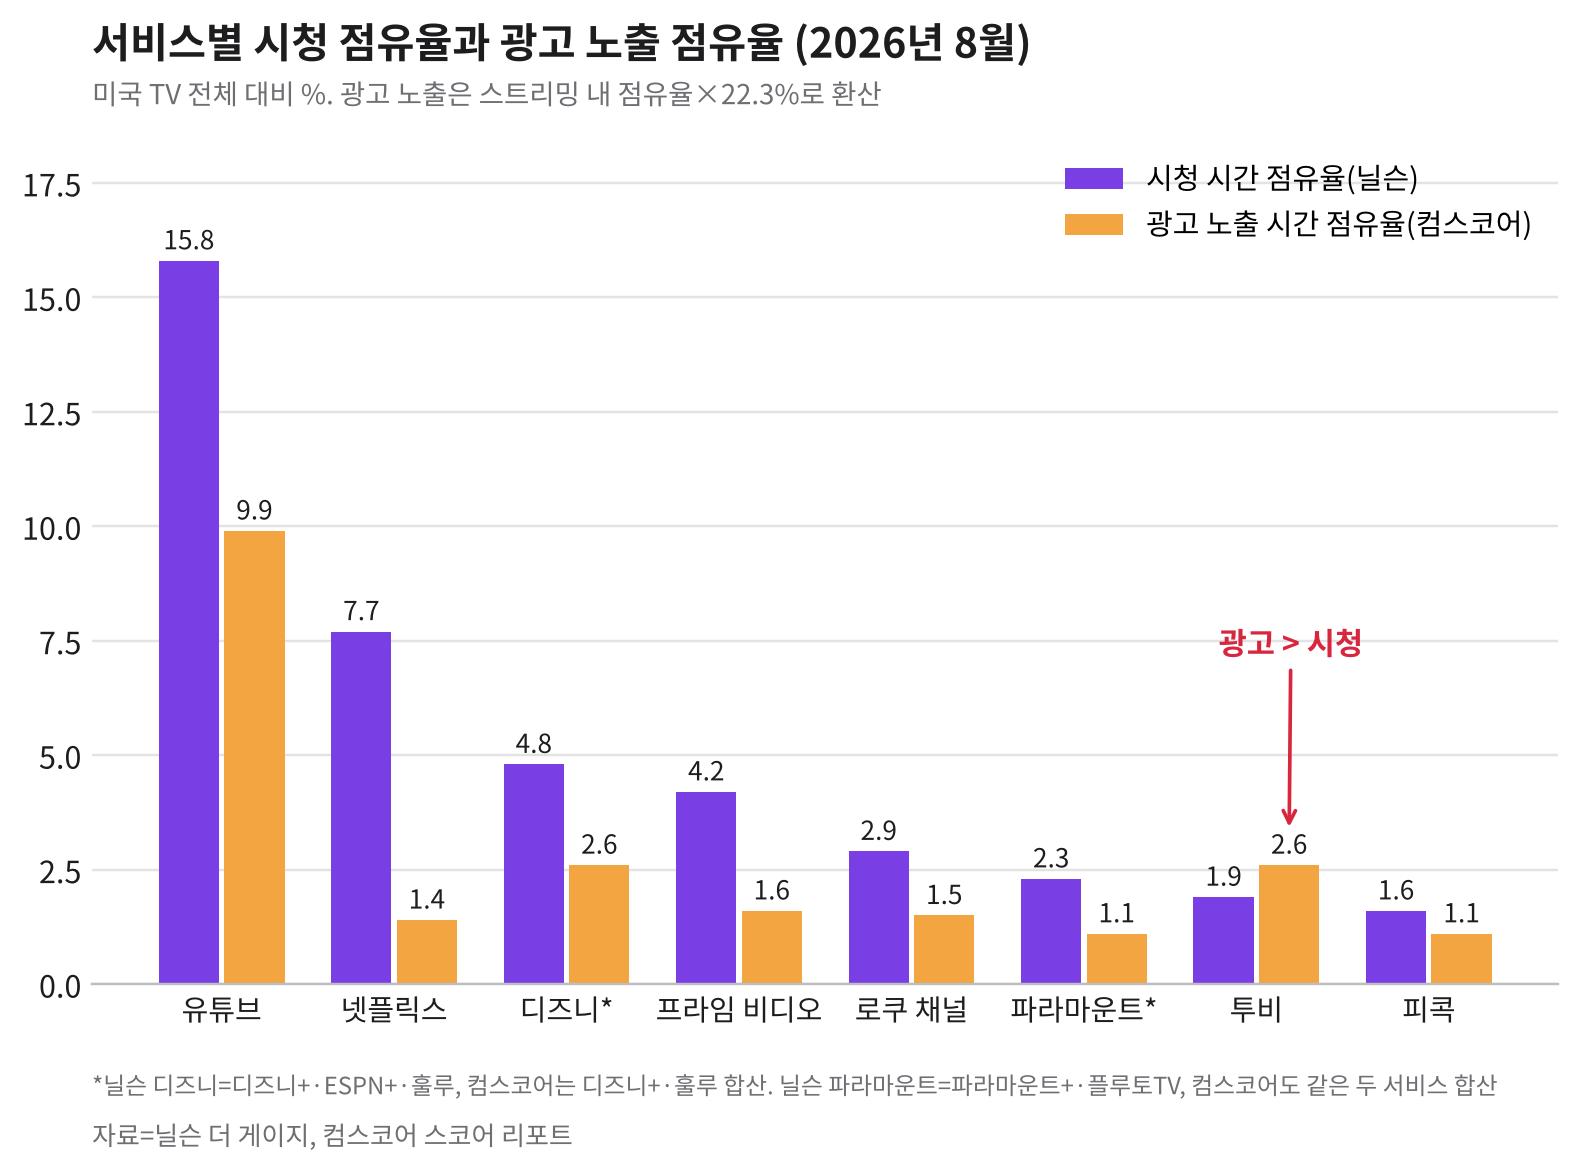
같은 8월, 서비스별 시청 점유율과 광고 노출 점유율을 미국 TV 전체 기준으로 맞췄다. 투비만 광고 점유율이 시청 점유율보다 높다. 자료=닐슨 더 게이지, 컴스코어 스코어 리포트
서비스 단위로 내려가면 FAST의 위치가 선명해진다. 닐슨 8월 게이지의 서비스별 시청 점유율은 유튜브 15.8%(역대 최고), 넷플릭스 7.7%, 디즈니(디즈니+·ESPN+·훌루) 4.8%, 프라임 비디오 4.2%, 로쿠 채널 2.9%, 파라마운트(파라마운트+·플루토TV) 2.3%, 투비 1.9%, 피콕 1.6%였다. 컴스코어의 스트리밍 내 점유율에 스트리밍 몫 22.3%를 곱해 미국 TV 전체 기준으로 맞추면 광고 노출 점유율은 유튜브 약 9.9%, 투비 2.6%, 디즈니+·훌루 2.6%, 프라임 비디오 1.6%, 로쿠 채널 1.5%, 넷플릭스 1.4%, 파라마운트+·플루토TV 1.1%, 피콕 1.1%가 된다.
시청 1%당 광고 노출로 환산하면 투비가 약 1.4로 가장 높고 유튜브 0.6, 로쿠 채널·디즈니·파라마운트 0.5 안팎, 프라임 비디오 0.4, 넷플릭스 0.2 순이다. 투비는 넷플릭스 시청 시간의 4분의 1 수준인데 광고 노출 시간은 두 배에 가깝다. 다만 같은 FAST라도 로쿠 채널은 시청 2.9%, 광고 1.5%로 비율이 0.5였다. 닐슨은 플루토TV를 파라마운트+와 묶어 집계해 플루토TV 단독 비율은 계산할 수 없다. FAST 3사를 합치면 미국 TV 광고 노출 시간의 약 4.7%로, 구독형 6사 광고 요금제 전체(약 7.1%)의 3분의 2 수준이다.
실적도 같은 방향을 가리킨다. 폭스(Fox)가 8월 발표한 2026 회계연도 4분기(4~6월) 실적에서 투비는 매출이 35%, 총 시청 시간이 17% 늘었고 회계연도 말 월간 이용자(MAU)는 1억1000만 명이었다고 더랩(TheWrap)이 전했다. 라클런 머독(Lachlan Murdoch) 폭스 최고경영자(CEO)는 실적 발표에서 투비 매출이 인수 당시의 10배가 됐다고 말했다. 로쿠 채널을 운영하는 로쿠(Roku)는 2분기 플랫폼 매출이 12억2000만 달러(약 1조6160억원)로 25%, 스트리밍 시청 시간은 379억 시간으로 7% 늘었다고 이마케터(eMarketer)가 정리했다. 컴스코어도 지난해 10월 ‘2025 스트리밍 현황(State of Streaming)’에서 주요 무료 광고형 서비스의 총 시청 시간이 2025년 8월 기준 1년 새 43% 늘었다고 발표한 바 있다.
무료 서비스라고 모두 광고 시간을 가져가는 것은 아니다. 전 세계 월간 이용자 1억 명을 넘긴 삼성 TV 플러스(Samsung TV Plus)는 이번 스트리밍 광고 노출 시간 상위 10위 목록에 오르지 않았다. 상위권 순위는 콘텐츠와 대형 이벤트에 따라 출렁였다. 3위는 5월 프라임 비디오 7.4%, 6월 넷플릭스 8.0%, 7월 피콕 7.2%, 8월 훌루 8.5%로 매달 주인이 바뀌었다. 컴스코어는 훌루가 8월 광고형 카탈로그에 영화·다큐멘터리를 대거 추가한 영향일 수 있다고 설명했다. 6월에는 피콕·투비·폭스 원(Fox One)의 점유율이 함께 올랐는데, 컴스코어 대변인은 월드컵 중계 효과로 보인다고 디지데이에 말했다. 투비는 월드컵 기간 시청자 2000만 명을 모았다.
구독형도 광고 늘린다… 넷플릭스 시간당 1.40분→2.44분
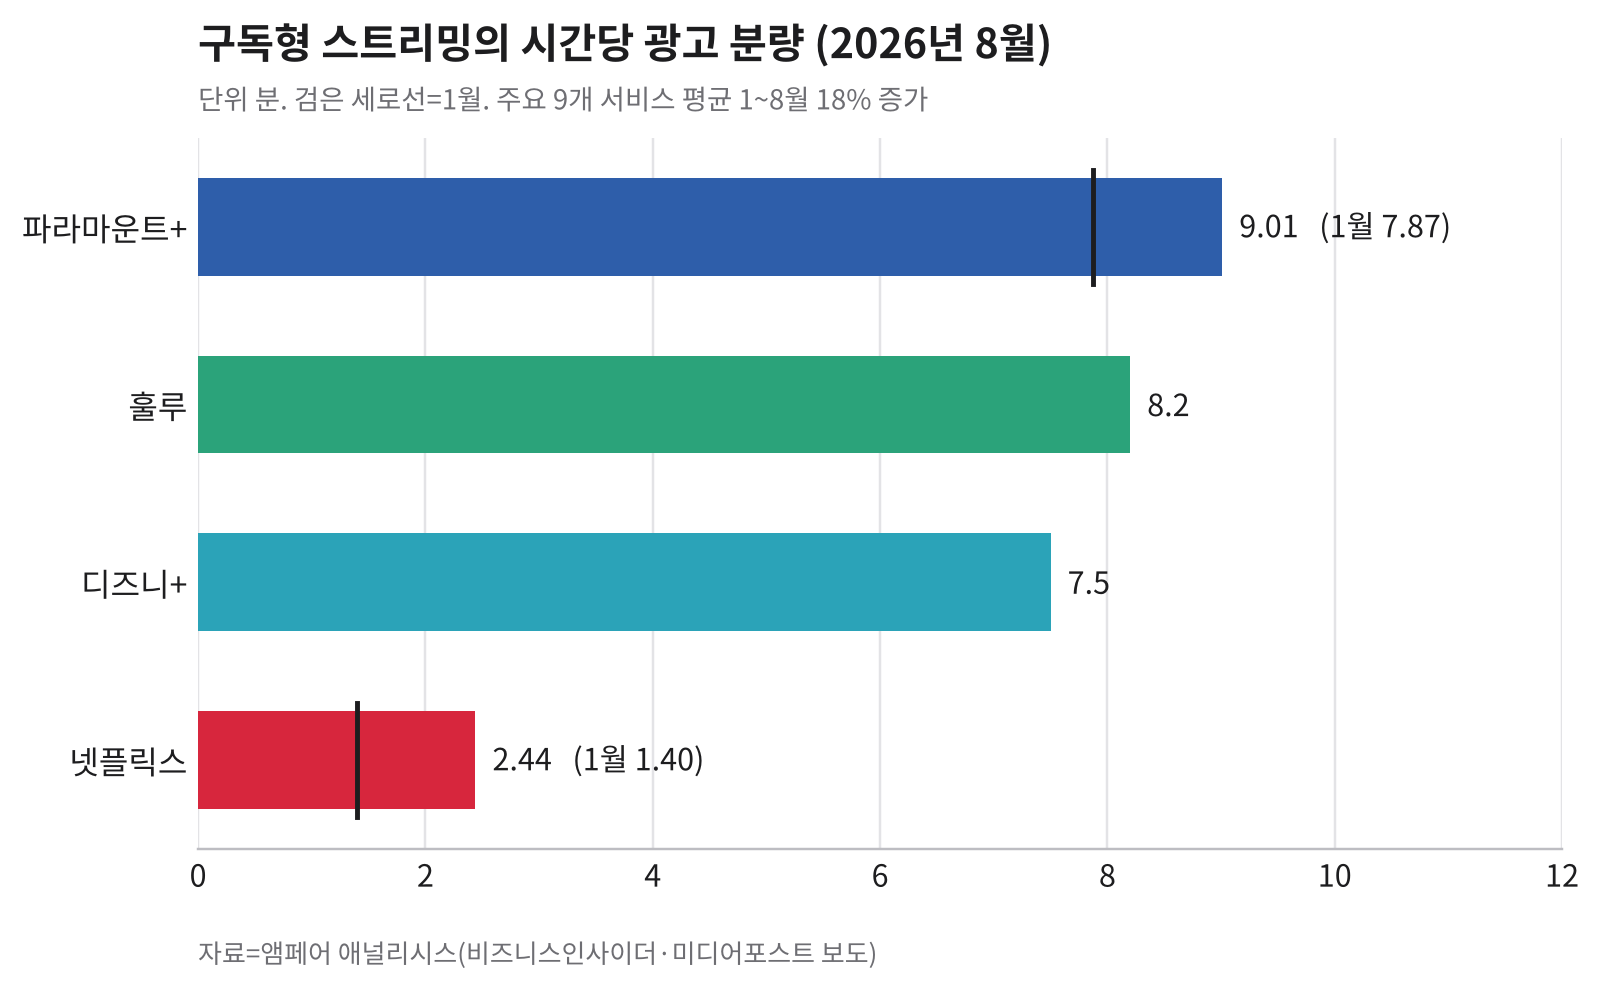
구독형 서비스의 광고 요금제는 시간당 광고 분량을 늘리는 중이다. 자료=앰페어 애널리시스(비즈니스인사이더·미디어포스트 보도)
구독형 서비스는 시간당 광고를 늘려 격차를 좁히고 있다. 앰페어 애널리시스(Ampere Analysis)가 비즈니스인사이더(Business Insider)에 제공한 자료에 따르면 주요 9개 프리미엄 스트리밍 서비스의 시간당 광고 분량은 1월에서 8월 사이 평균 18% 늘었다. 파라마운트+는 7.87분에서 9.01분으로, 넷플릭스는 1.40분에서 2.44분으로 늘었다고 이마케터가 9월 8일 전했다. 8월 기준 훌루는 8.2분, 디즈니+는 7.5분이었다고 미디어포스트(MediaPost)가 보도했다.
그래서 광고 노출 시간 순위가 사업자들의 광고 편성량 확대를 부추길 수 있다는 우려도 나온다. 팀 피터슨(Tim Peterson) 디지데이 기자는 시청자 1인당 시간당 광고량이 적을수록 높은 순위를 매기는 골프식 역순 지표를 대안으로 들었다. 번스는 디지데이에 “우리는 중계석의 해설자가 아니라 점수 기록원”이라며 “데이터를 내놓고 판단은 각자에게 맡기는 것이 목표”라고 말했다.
FAST 시청 55%·광고 노출 53% 증가… 광고는 북미와 뉴스에 몰린다
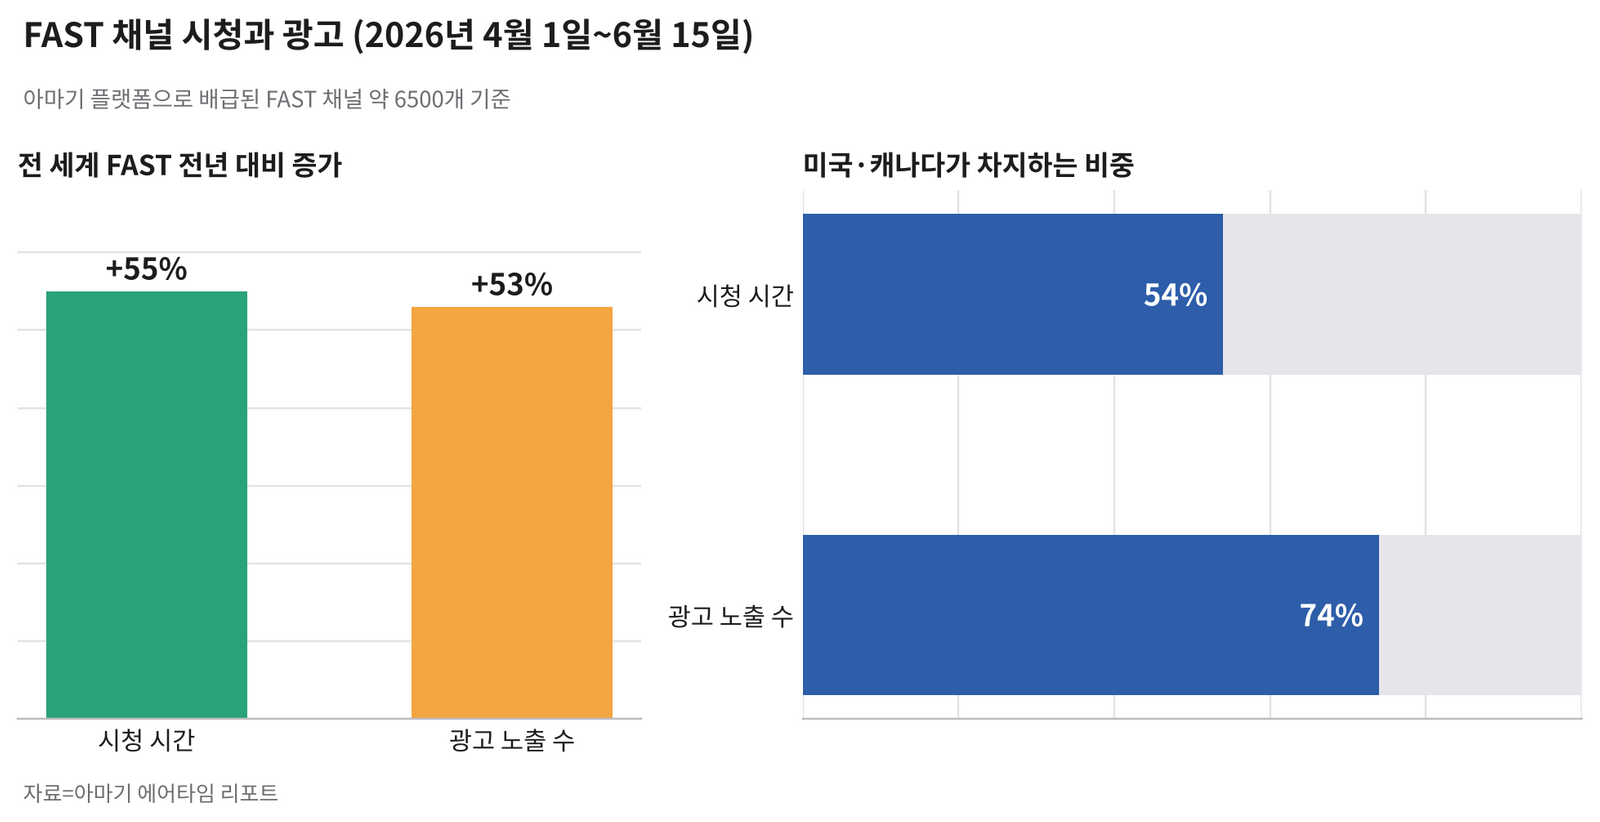
FAST 광고는 시청보다 더 미국·캐나다에 몰려 있다. 자료=아마기 에어타임 리포트
FAST 시장 전체로 시야를 넓혀도 흐름은 같다. FAST 채널 배급·광고 기술 업체 아마기(Amagi)는 7월 1일 낸 ‘에어타임(AIRTIME)’ 보고서에서 자사 플랫폼으로 배급된 FAST 채널 약 6500개의 2026년 4월 1일~6월 15일 시청 시간이 1년 전보다 55%, 광고 노출 수가 53% 늘었다고 밝혔다. 미국·캐나다가 시청 시간의 54%, 광고 노출의 74%를 차지해 광고는 시청보다 더 북미에 몰렸다. 중남미는 시청 시간이 190% 늘어 증가율이 가장 높았다.
장르별로는 뉴스가 시청 시간의 27%, 광고 노출의 33%를 차지해 시청 비중보다 광고 비중이 컸다. 예능·드라마 등 엔터테인먼트는 시청 41%, 광고 40%였다. 운영의 병목도 드러났다. 아마기가 조사한 업계 실무자 28명 가운데 86%는 플랫폼마다 메타데이터(콘텐츠 설명 정보)를 다시 맞추는 일을 가장 큰 운영 부담으로 꼽았고, 86%는 부실한 메타데이터 때문에 돈을 잃고 있다고 답했다. 스리니바산 KA(Srinivasan KA) 아마기 공동창업자는 “다음 경쟁력은 도달이 아니라 운영의 정밀함”이라고 말했다.
스트리밍 1년 새 6.2%포인트 상승… 최근 석 달은 방송 몫이 줄었다
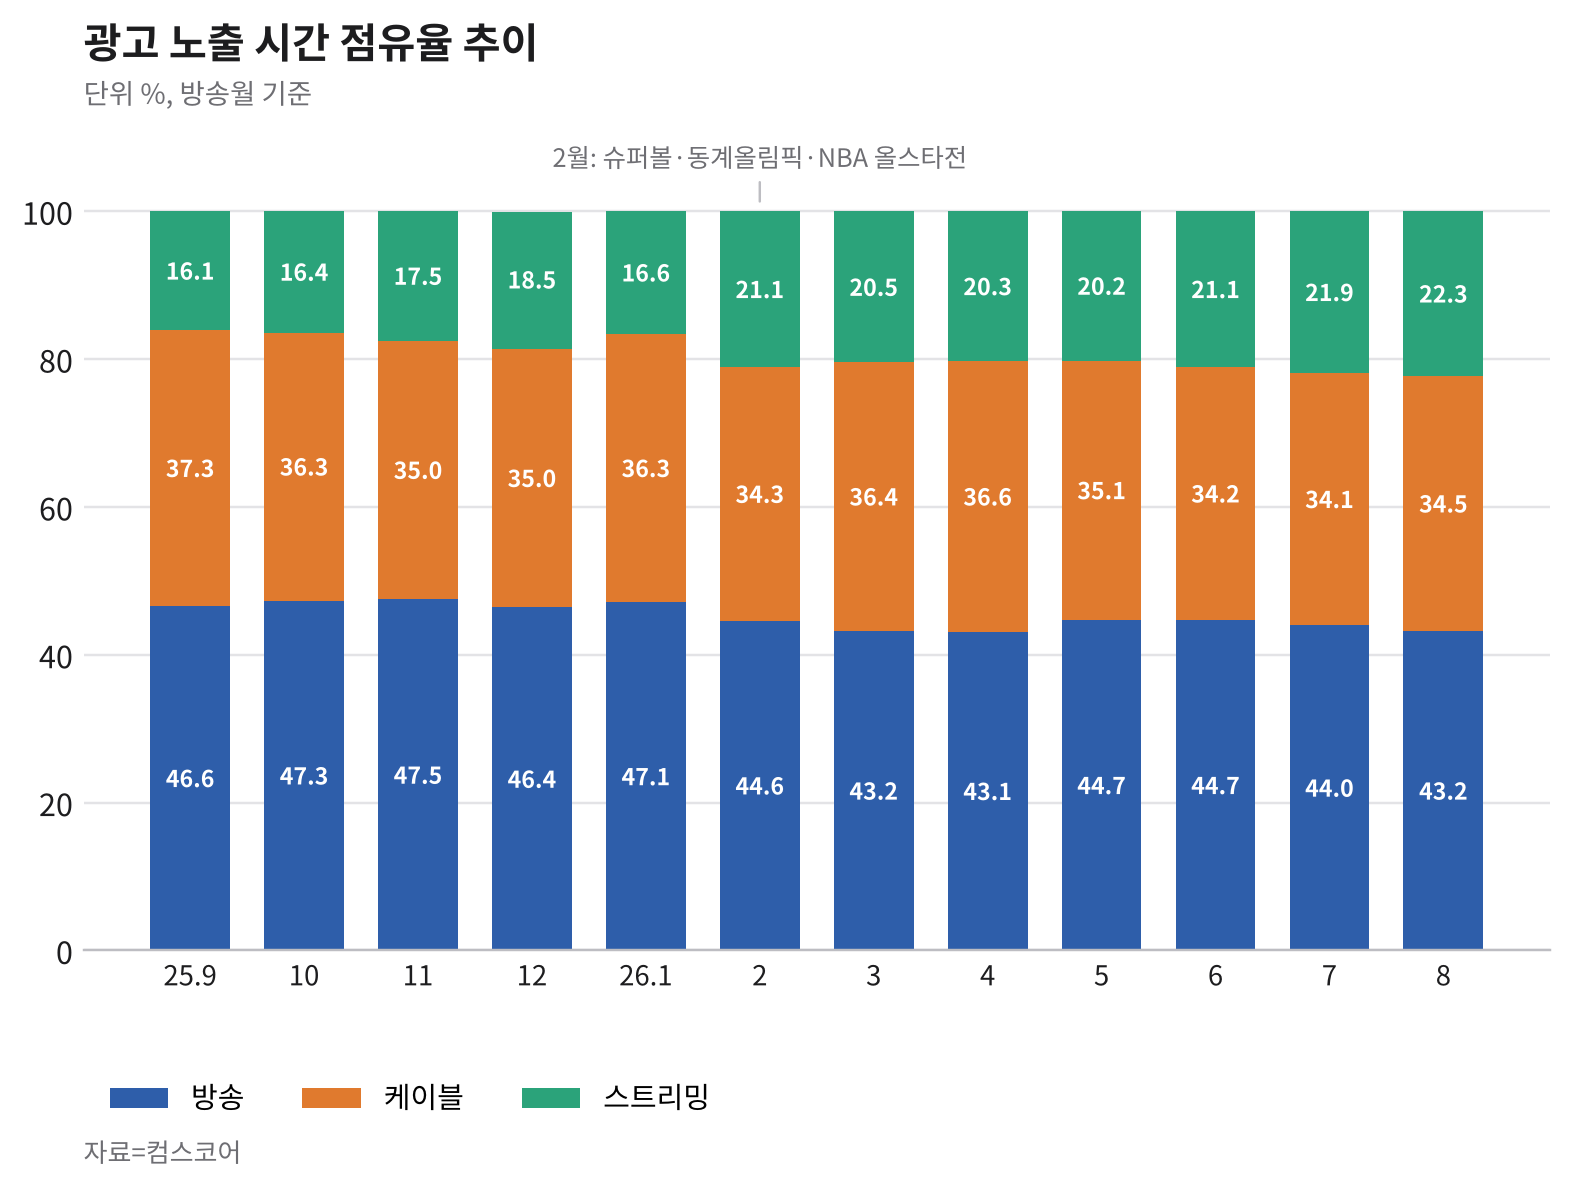
스트리밍 점유율은 2월부터 매달 20%를 넘겼다. 6~8월 스트리밍 상승분은 방송 점유율 하락과 겹친다. 자료=컴스코어
스트리밍의 광고 노출 시간 점유율은 2025년 9월 16.1%에서 2026년 8월 22.3%로 1년 새 6.2%포인트 올랐다. 같은 기간 방송은 46.6%에서 43.2%로, 케이블은 37.3%에서 34.5%로 내려갔다. 분기점은 2월이었다. 스트리밍 점유율은 NBC유니버설(NBCUniversal)이 ‘레전더리 페브러리(Legendary February)’라고 이름 붙인 이 달 21.1%로 뛰었다. 슈퍼볼과 밀라노·코르티나 동계올림픽, NBA 올스타전이 한 달에 몰렸고, 세 행사 모두 NBC로 방송되면서 피콕으로도 생중계됐다.
컴스코어의 해석과 수치가 엇갈리는 대목도 있다. 컴스코어는 2월 직전 다섯 달 동안 스트리밍이 19% 안팎에 머물렀다고 썼지만, 차트의 9월~1월 수치는 16.1~18.5%로 19%에 닿은 달이 없다고 PPC랜드가 짚었다. 스트리밍 광고 노출이 케이블에서 옮겨 오고 있다는 설명도 최근 수치와는 다르다. 6월에서 8월 사이 케이블은 34.2%에서 34.5%로 올랐고, 방송이 44.7%에서 43.2%로 내려갔다.
방송은 3대 네트워크, 케이블은 폭스뉴스… 지역 방송국 몫은 ‘세는 법’에 달렸다
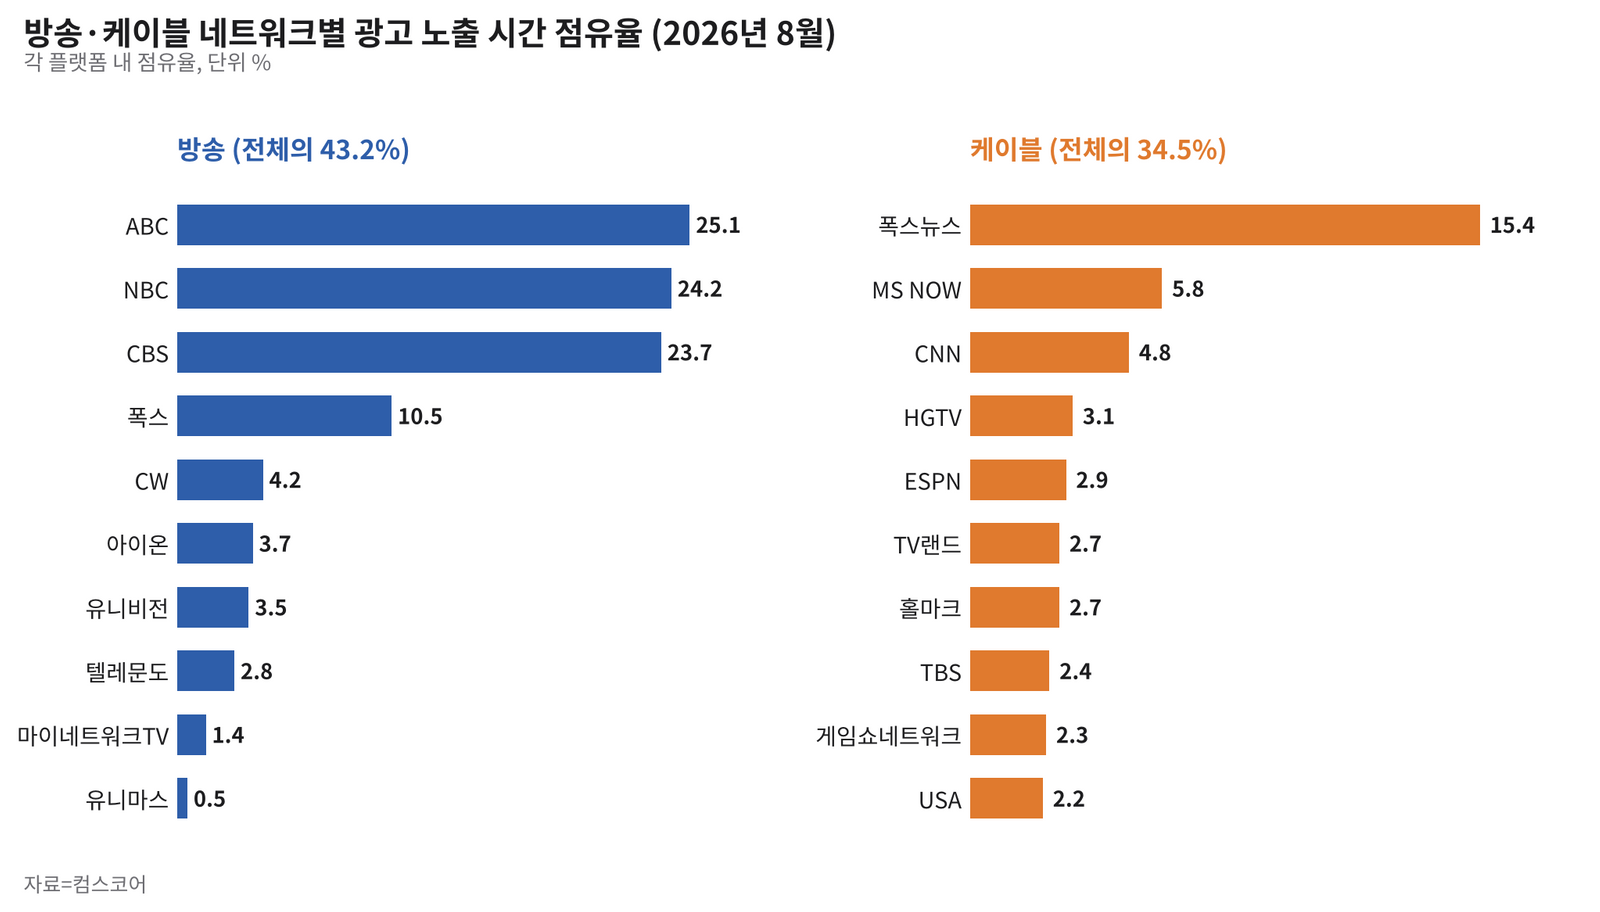
방송은 3대 네트워크가 비슷한 몫을 나눠 갖고, 케이블은 뉴스 채널이 상위권이다. 자료=컴스코어
선형 TV 안에서는 3대 네트워크와 뉴스 채널이 버텼다. 방송 광고 노출 시간에서는 ABC 25.1%, NBC 24.2%, CBS 23.7%, 폭스 10.5% 순이었다. 케이블에서는 폭스뉴스(FOX News Channel)가 15.4%로 2위 MS NOW(5.8%)의 세 배에 가까웠다. 케이블 점유율에 대입하면 폭스뉴스 한 채널이 미국 TV 광고 노출 시간의 약 5.3%로, 투비(2.6%)의 두 배다. 닐슨 8월 게이지에서도 케이블 시청의 25%가 뉴스로 가장 큰 장르였다. 피터슨 기자는 올해 메이저리그 포스트시즌 중계에서 스포츠 베팅 광고를 몇 분씩 견뎌 본 시청자라면 이 순위에 수긍할 것이라고 썼다.
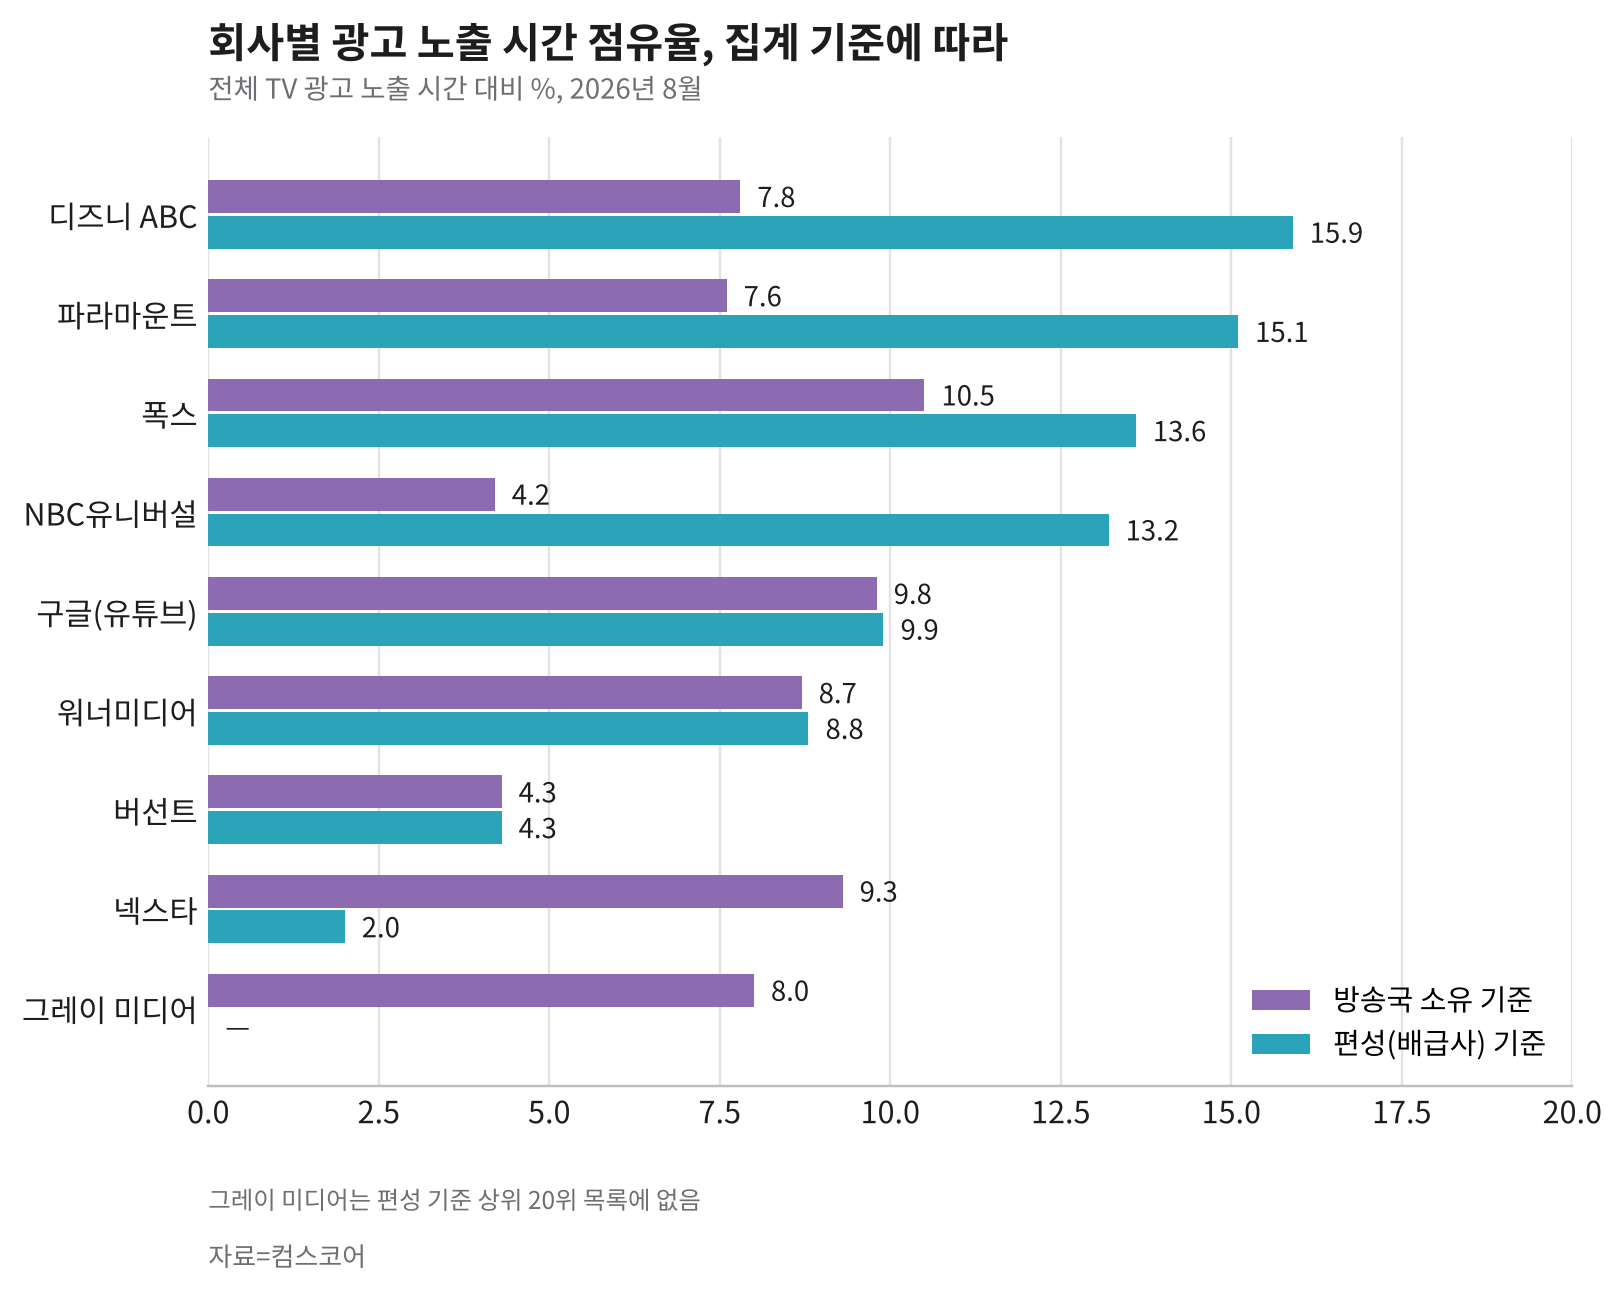
소유 기준은 지역 방송국을 운영사 몫으로, 편성 기준은 그 방송국이 내보내는 네트워크 몫으로 센다. 자료=컴스코어
회사 순위는 지역 방송국을 누구 몫으로 세느냐에 따라 크게 달라졌다. 리포트는 상위 20개 회사를 두 가지 방식으로 나눴다. 방송국 소유 기준으로는 폭스 10.5%, 구글(Google) 9.8%, 넥스타(Nexstar) 9.3%, 워너미디어(WarnerMedia) 8.7%, 그레이 미디어(Gray Media) 8.0% 순이다. 편성(배급사) 기준으로는 디즈니 ABC 15.9%, 파라마운트 15.1%, 폭스 13.6%, NBC유니버설 13.2%, 구글 9.9%, 워너미디어 8.8%였다. 이 기준에서 넥스타는 2.0%로 내려가고 그레이 미디어는 20위 밖으로 빠진다. 스트리밍 사업자 가운데서는 프라임 비디오 1.6%, 로쿠 채널 1.5%, 넷플릭스 1.4%가 두 목록에 모두 올랐다.
지역 방송사들이 컴스코어 지표에 기대를 거는 이유다. 컴스코어는 4월 싱클레어(Sinclair)·스크립스(Scripps)·콕스 미디어 그룹(Cox Media Group) 등 15개 이상 방송사와 지역 시청 측정 계약을 맺었다. 넥스타의 댄 란자노(Dan Lanzano) 전국 광고판매 사장은 보도자료에서 “광고가 시청자에게 어떻게 도달하는지 투명성이 높아지는 것을 환영한다”고 했다(PPC랜드 재인용). 측정 시장의 주도권 경쟁도 겹쳐 있다. 컴스코어는 8월 2분기 매출이 7920만 달러(약 1049억원)로 11.3% 줄었다고 발표했다. 경쟁사 닐슨은 슈퍼볼이 낀 2월 게이지 발표를 미뤘다가 비디오광고국(VAB)으로부터 선형 TV가 앞서는 데이터를 감췄다는 비판을 받았다. 컴스코어 첫 리포트와 닐슨 8월 게이지는 하루 간격으로 나왔다.
뉴욕 5.6%·LA 4.2%… 210개 지역 시장 단위로 쪼갠 광고 시간
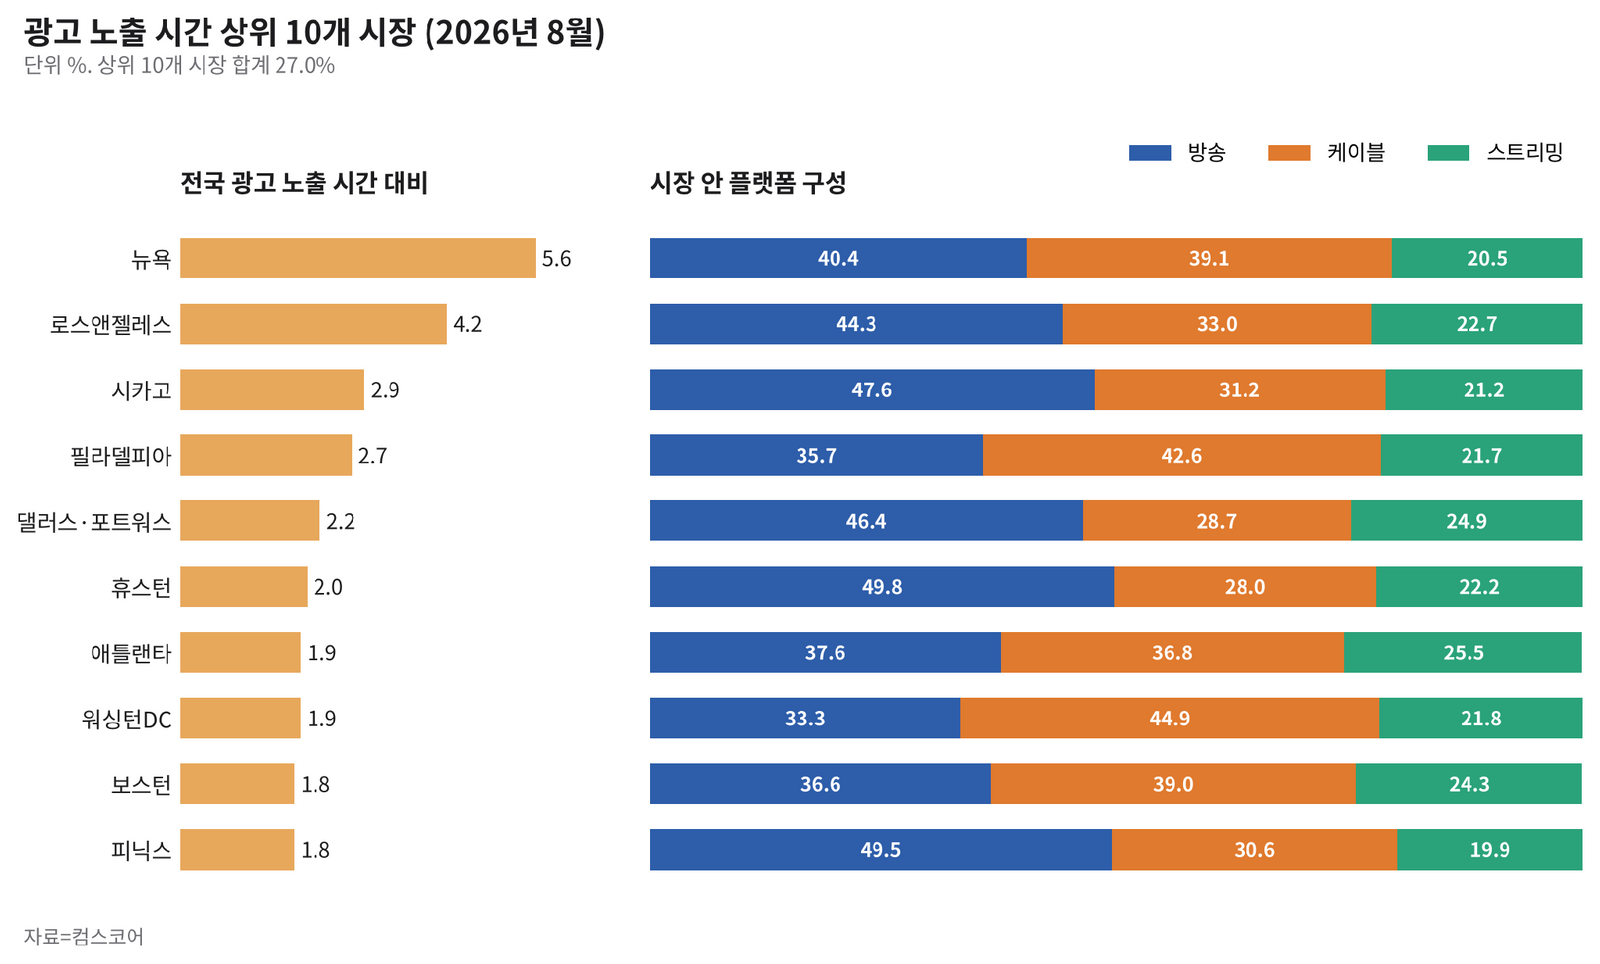
광고 노출 시간이 많은 상위 10개 지역 시장과 시장별 플랫폼 구성. 워싱턴DC·필라델피아·보스턴은 케이블이 방송보다 많다. 자료=컴스코어
컴스코어는 광고 노출 시간을 210개 지역 시장 단위까지 쪼갰다. 8월 전국 광고 노출 시간에서 뉴욕이 5.6%, 로스앤젤레스가 4.2%, 시카고 2.9%, 필라델피아 2.7%, 댈러스·포트워스 2.2%, 휴스턴 2.0% 순이었고 애틀랜타·워싱턴DC 1.9%, 보스턴·피닉스 1.8%가 뒤를 이었다. 10개 시장을 합치면 27.0%다.
시장마다 플랫폼 구성도 달랐다. 스트리밍 비중은 애틀랜타 25.5%, 댈러스·포트워스 24.9%, 보스턴 24.3% 순으로 높았고 피닉스 19.9%, 최대 시장 뉴욕 20.5%가 가장 낮았다. 방송 비중은 휴스턴 49.8%, 피닉스 49.5%가 가장 높았다. 워싱턴DC(케이블 44.9%·방송 33.3%), 필라델피아(42.6%·35.7%), 보스턴(39.0%·36.6%)은 케이블이 방송을 앞섰다.
싱클레어·스크립스 등 미국 지역 방송사는 이제 시장 단위 노출 수치를 들고 지역 광고를 팔 수 있게 됐다. 국내 지역 방송사에는 아직 그런 근거가 없다. 지역 광고 판매에 쓸 방송·스트리밍 공통 노출 지표가 없고, 지역 MBC·지역 민방의 광고비는 2025 방송통신광고비 조사에서 지상파 합계 안에 묶여 있다.
국내 방송광고비 2조7744억원… 광고 시간은 늘렸지만 ‘보인 시간’을 잴 잣대가 없다
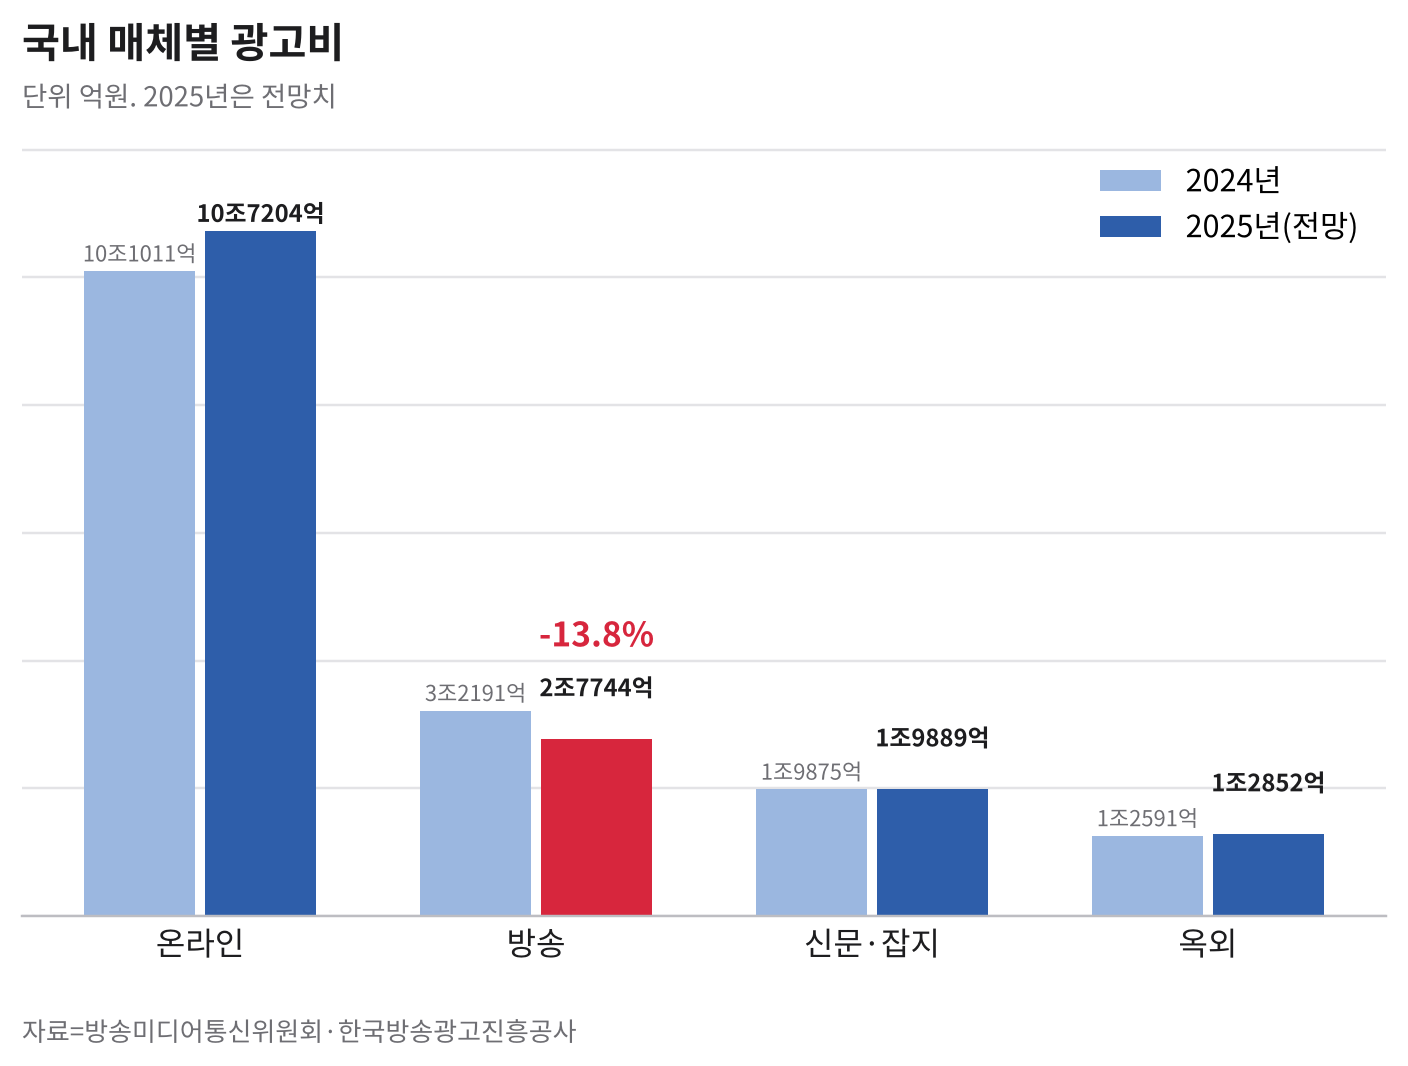
2025년 방송광고비는 13.8% 줄어 처음 2조원대로 내려온 것으로 추산됐다. 자료=방송미디어통신위원회·한국방송광고진흥공사
국내 방송광고 시장의 사정은 더 급하다. 방미통위와 한국방송광고진흥공사(코바코, KOBACO)가 1월 8일 발표한 ‘2025 방송통신광고비 조사’에 따르면 2025년 국내 방송통신광고비는 17조2717억원(약 130억3900만 달러)으로 추산됐다. 온라인 광고비는 2024년 10조1011억원에서 2025년 10조7204억원(약 80억9300만 달러)으로 늘고, 방송 광고비는 3조2191억원에서 2조7744억원으로 줄어든다. 지상파(TV·라디오·DMB) 광고비는 같은 기간 1조2317억원에서 1조493억원(약 7억9200만 달러)으로 줄어드는 것으로 추산됐다.
2025년 매체별 비중은 온라인 62.1%, 방송 16.1%다. 미국에서는 방송·케이블이 여전히 광고 노출 시간의 77.7%를 지키고 있다. 한쪽은 노출 시간, 한쪽은 광고비여서 같은 잣대는 아니다. 문제는 국내에 그 잣대 자체가 없다는 점이다. 매체를 가로질러 광고가 실제로 보인 시간을 비교하는 정기 공개 지표가 없어, 방송사가 아직 남아 있는 시청 집중도를 시간 단위로 보여 줄 근거가 없다.
정부는 광고 시간의 문을 먼저 열었다. 방미통위는 8월 12일 개정 방송법 시행령을 의결했고 시행령은 10월 16일부터 시행됐다. 프로그램별 광고시간 규제를 없애고 채널별 하루 광고 총량을 방송시간의 17%에서 20%로 늘렸다. 평일 오후 7~11시, 주말·공휴일 오후 6~11시 주시청시간대에는 별도 20% 총량을 적용한다. 중간광고는 30분 이상 프로그램부터 넣을 수 있고, 45~60분 프로그램은 1회에서 2회로, 60~90분 프로그램은 2회에서 3회로 늘었다. 방미통위는 중간광고 완화로 약 500억원(약 3770만 달러)의 매출 증대 효과를 추산했다.
규제 완화의 근거는 매체 간 규제 차이다. 유튜브·넷플릭스는 부가통신사업자로 분류돼 방송법상 광고 총량이나 중간광고 기준을 적용받지 않는다고 경향신문이 7월 31일 보도했다. 미국 구독형 서비스가 시간당 광고를 18% 늘리는 동안 국내 방송사는 제도로 광고 시간을 늘릴 여지를 얻은 셈이다. 그러나 광고 시간이 늘었다고 단가가 따라오지는 않는다. 늘어난 중간광고가 시청 이탈 없이 실제로 보였는지를 보여 주는 측정이 판매 단가를 좌우한다.
광고주의 예산은 이미 스트리밍으로 움직이고 있다. 방미통위와 코바코가 국내 광고주 153곳을 대상으로 처음 실시한 ‘2025 신매체(OTT) 광고 인식 조사’에서 2026년 스트리밍 광고 집행 계획이 있는 광고주는 84곳이었고, 이들은 예산을 평균 7.6% 늘린다고 답했다. 이들의 65.5%가 넷플릭스를, 6.0%가 티빙을 선호했고 ‘기타’ 27.4%는 모두 유튜브였다. 집행 후 만족도는 비용 효율성(63.4점)이 가장 낮았다.
국내 스트리밍 이용자의 59.7%가 광고형 요금제를 쓴다고 KT나스미디어(KT Nasmedia)의 ‘2026 인터넷 이용자 조사’가 집계했다고 CEO스코어데일리가 전했다. 국내 스트리밍 사업자는 노출량 대신 주목도를 앞세운다. 이춘 넷플릭스코리아(Netflix Korea) 광고 부문 디렉터는 7월 7일 광고주 행사에서 “최근 광고 시장은 얼마나 많이 노출됐느냐보다 누가 더 깊이 주목했느냐의 경쟁으로 바뀌고 있다”고 말했다고 MTN이 보도했다. 티빙은 1분기 월드베이스볼클래식(WBC) 중계로 광고 매출이 35% 늘었다고 파이낸셜뉴스가 전했다.
K-FAST, 6억 대 스마트TV 위에서 팔 것은 채널 수가 아니라 ‘광고 분’
해외에서는 FAST가 새 수익 경로로 떠올랐다. 방미통위는 6월 4일 경기 수원 삼성전자 이노베이션뮤지엄에서 글로벌 FAST 경쟁력 강화 간담회를 열었다. 삼성전자·LG전자·CJ ENM·KBS·MBC·SBS와 인공지능 기업 허드슨AI(Hudson AI)·이스트소프트(ESTsoft) 등 25명가량이 참석해 시청 데이터 기반 맞춤 편성, 광고 연계 전략, K-FAST 전용 콘텐츠 제작 투자를 논의했다고 뉴스토마토가 전했다. 김종철 방미통위원장은 “우리나라는 국내 가전 회사를 통해 전 세계에 보급된 6억대의 스마트TV 인프라와 세계적 수준의 방송콘텐츠 제작 역량을 동시에 갖고 있다”고 말했다. 뉴스토마토는 글로벌 FAST 시장이 2025년 18조원에서 2030년 47조원(약 355억 달러)으로 커질 것으로 전망된다고 썼다.
과학기술정보통신부와 한국정보통신진흥협회(KAIT)는 2025년 4월 ‘글로벌 K-FAST 얼라이언스’를 출범시켰고 회원사는 2025년 말 68곳으로 늘었다. 과기정통부는 ‘AI 더빙 특화 K-FAST 확산’ 사업에 80억원(약 604만 달러)을 배정했다고 머니투데이가 5월 30일 보도했다. 삼성 TV 플러스는 2월 30개국에서 월간 이용자 1억 명을 넘겼고, 채널 약 4300개와 주문형 콘텐츠 6만6000편을 운영한다고 삼성전자가 밝혔다. 미국 시장조사업체 파크스 어소시에이츠(Parks Associates) 조사에서는 미국 인터넷 가구의 46%가 FAST로 장편 영상을 봤고, 삼성 TV 플러스가 4위, LG 채널(LG Channels)이 6위였다.
성과는 아직 기대에 못 미친다. 방미통위 간담회에서는 FAST 플랫폼에서 한국 콘텐츠 시청이 기대에 못 미친다는 지적이 나왔다고 뉴스토마토가 전했다. 국내 시장에 대해 한 업계 관계자는 머니투데이에 “FAST는 OTT보다는 유료방송과 성격이 비슷한데 한국은 유료방송 가격이 워낙 합리적”이라고 말했다. 대신 국내 스트리밍 서비스가 무료 광고형으로 들어오고 있다. 쿠팡플레이(Coupang Play)는 2025년 6월 쿠팡 회원이면 광고를 보고 무료로 시청하는 요금제를 내놨고, 티빙(TVING)은 5월 무료 서비스 범위에 광고 기반 서비스를 포함해 광고형 무료 서비스를 운영할 기반을 마련했다고 헤럴드경제가 보도했다.
컴스코어 수치에 비추면 국내 방송사의 FAST 채널이 미국에서 다투는 대상은 투비·로쿠 채널·플루토TV가 차지한 스트리밍 광고 시간 21.1%다. 이 시장의 판매 단위는 채널 수가 아니라 광고가 보인 분이다. 삼성 TV 플러스가 이용자 1억 명을 넘기고도 광고 시간 상위 10위에 들지 못했다는 점은 유통망의 크기가 곧바로 광고 시간 점유율로 이어지지는 않는다는 방증으로 읽힌다. 반면 아마기 조사에서 뉴스 장르가 시청 비중보다 많은 광고를 가져갔고, 미국 케이블에서도 폭스뉴스가 광고 시간 1위였다. 뉴스·실시간 편성을 가진 국내 방송사에는 기회가 될 수 있는 대목이다.
결론: 광고 시장의 화폐는 ‘보인 분’… 국내 방송사, 측정부터 갖춰야
컴스코어 첫 리포트가 던진 메시지는 세 가지로 정리된다. 첫째, 시청 시간과 광고 시간은 다르다. 스트리밍은 미국 TV 시청의 절반을 가져갔지만 광고 시간은 5분의 1 남짓이고, 방송은 시청 17.5%로 광고 43.2%를 지켰다. 둘째, 스트리밍 광고 시간의 무게중심은 유튜브와 FAST 같은 무료 서비스에 있다. 셋째, 구독형 서비스는 시간당 광고를 늘리며 뒤쫓고 있고, 투비·로쿠는 매출을 두 자릿수로 늘리고 있다. 2027년 업프런트(선판매) 협상을 앞두고 미국 방송사는 광고 노출 시간이라는 근거를, 스트리밍 사업자는 시청 시간이라는 근거를 하나씩 쥐게 됐다. 닐슨은 측정 통화에 맞춘 9·10월 게이지를 연말에 함께 내고, 전환을 돕기 위한 과거 데이터도 제공하겠다고 했다.
지표 자체의 숙제도 남았다. 컴스코어는 리포트를 매달 내지만 아직 광고 노출 시간의 절대량과 FAST 채널 단위 순위는 공개하지 않았다. FAST 플랫폼 안의 개별 채널, 예컨대 국내 방송사가 공급한 채널의 광고 시간이 어떻게 집계되는지도 밝히지 않았다. 컴스코어가 방법론을 얼마나 더 공개하느냐에 따라 이 지표가 닐슨 게이지 옆 두 번째 기준이 될지가 정해진다.
국내 방송사에 주는 시사점은 분명하다. 국내에서는 10월 16일 이후 늘어난 광고 시간이 2025년 지상파 광고비 감소분 1824억원(약 1억3770만 달러)을 얼마나 메울지가 관건이다. 광고 시간을 늘릴 제도는 마련됐지만, 그 광고가 실제로 보였다는 근거 없이는 광고주가 가장 낮게 평가한 비용 효율성을 바꾸기 어렵다. 방송·스트리밍·FAST를 같은 단위로 재는 광고 노출 지표가 국내에도 필요한 이유다. 그런 지표가 생기면 미국처럼 시청 순위와 광고 시간 순위가 다르게 나오는지, 지역 방송이 시장 단위로 팔 수 있는 몫이 얼마인지부터 확인할 수 있다.
해외에서는 K-FAST 채널이 미국 스트리밍 광고 시간 가운데 FAST 몫 21.1%를 얼마나 가져오느냐가 관건이다. 정부 K-FAST 예산은 지금 AI 더빙에 배정돼 있지만, 아마기 조사에서 실무자들이 가장 큰 운영 부담으로 꼽은 것은 플랫폼마다 메타데이터를 다시 맞추는 일(86%)이었다. 콘텐츠를 현지어로 옮기는 지원에서 나아가, 채널이 플랫폼 안에서 제대로 노출되고 광고가 몇 분 보였는지를 증명하는 운영·측정 역량까지 지원 범위를 넓혀야 한다. 채널을 몇 개 띄웠느냐가 아니라 광고가 몇 분 보였느냐를 증명하는 방송사가 국내외에서 다음 단가를 가져갈 것이다.