要点
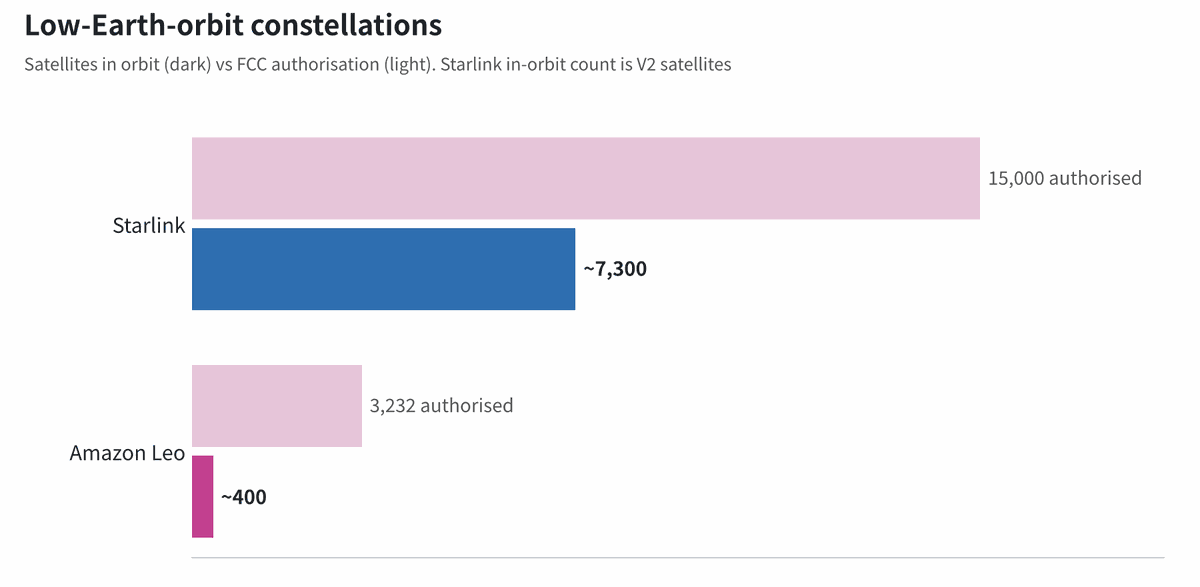
アマゾンは衛星ブロードバンド「Amazon Leo」を、Prime会員、eeroのWi-Fi機器、Fire TV、Ringのドアベルと組み合わせて販売することを検討している。同事業のビジネス担当副社長クリス・ウェバー氏が今月、Ars Technicaのインタビューで構想を明らかにした。アマゾンはすでに400基近い衛星を軌道に投入しており、年内の初期サービス開始を目指している。
米国の消費者にストリーミングのバンドルに何を入れるべきかを尋ねた調査でも、答えは動画以外を指していた。サブスクリプション決済技術企業のBangoは9月24〜30日、米国の成人2,500人を調査した。ストリーミングのバンドルの価値を高めるサービスとして最も多かったのは音楽配信で23%。送料無料や割引のあるフードデリバリー会員が20%で2位、送料無料のショッピング会員が19%で3位、ゲームのサブスクリプションが15%で4位だった。Luminateの最高インサイト責任者アンドリュー・ウォーレンスタイン氏は最近のニュースレターでこの結果をアマゾンのLeo構想と並べ、バンドルの次のフロンティアは、ストリーミングサービスをもう一つ加えることとはあまり関係がないかもしれないと論じた。
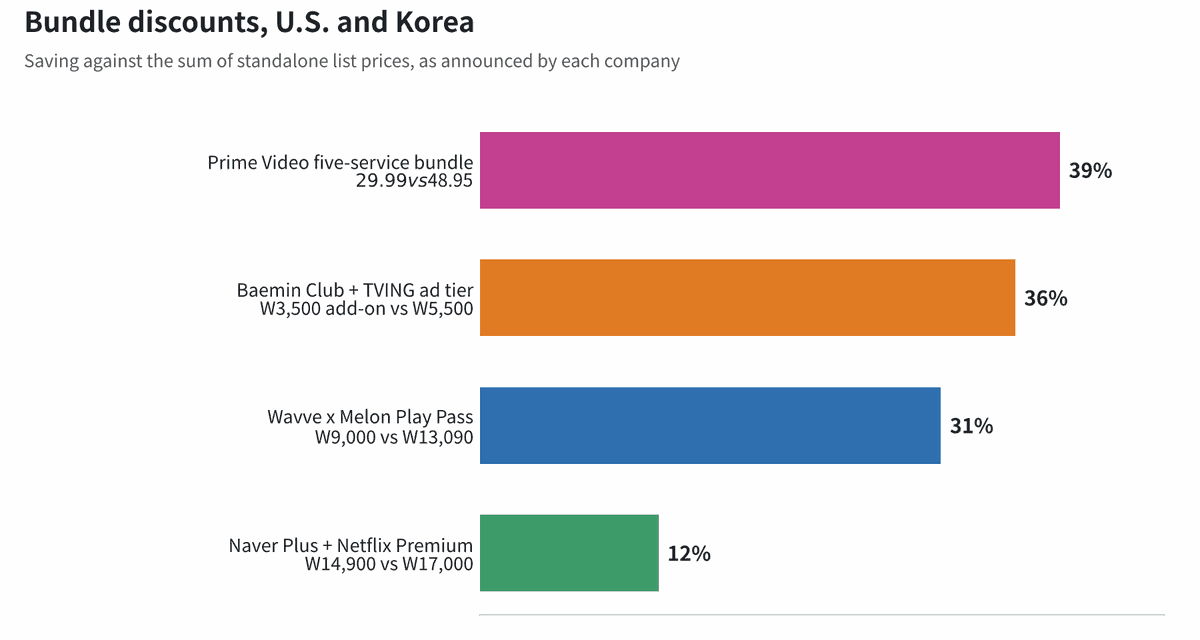
動画だけで構成するバンドルはすでに値引き競争になっている。Prime Videoは9月15日、AMC+、BritBox、MGM+、PBS Masterpiece、Starzを組み合わせた初の5サービスのバンドルを月29.99ドル(約4,500円)で始めた。単体価格の合計より39%安い。ウォーレンスタイン氏の指摘は、どのバンドルも同じ基本素材の組み合わせ違いでできていれば、差別化は難しくなるというものだ。
バンドルの商業的な目的は変わらない。解約を防ぐことだ。Bangoの調査では、回答者の61%がバンドルで安く利用できるならストリーミングの契約を続ける可能性が高まると答え、Z世代の21%が過去1年に単体契約からバンドル経由の契約に切り替えていた。アマゾンは同じ目標を、コマース、デバイス、そして衛星通信という動画の外にある資産で追おうとしている。韓国では、クーパン、ネイバー、配達の民族(ペミン)が先にこの構造を作り、ショッピングやフードデリバリーの会員サービスにストリーミングを組み込んだ。
軌道上のLeo衛星は400基近く…「アマゾン社内には組み合わせられる資産が数多くある」
Broadband Breakfastが10月9日に引用したArs Technicaの記事で、ウェバー氏は「アマゾン社内には、Leoと組み合わせて消費者に新たな価値を届けられる資産が数多くある」と語った。挙げた候補はPrime、eeroルーター、Fire TV、Ringだ。GeekWireは、消費者向けの相乗効果にはPrime Video、ロボタクシーのZoox、アマゾンの配送サービスも含まれうると報じた。LeoはKindle、Echo、Fire TV、eero、Ringと同じデバイス・サービス部門に属しており、バンドルの相手の大半が同じ組織の傘下にある。
いつ顧客に届くかは衛星次第だ。アマゾンは1,000基目の衛星を製造し、数週間以内に打ち上げを再開するとしている。年内に少なくとも3回の打ち上げを予定し、まずユナイテッド・ローンチ・アライアンスのVulcanで、続いてアリアンスペースの機体で打ち上げる。米連邦通信委員会(FCC)は3,232基を認可しており、全基配備の期限は2029年7月だ。FCCは6月、アマゾンが打ち上げ枠の確保の難しさを訴えたことを受け、7月30日までに1,616基を稼働させるという中間要件を免除した。Leoは3種類の端末を用意する。最大100Mbpsの「Nano」、最大400Mbpsの「Pro」、最大1Gbpsの「Ultra」だ。BGRによると、消費者向けベータサービスは2026年末か2027年初めに米国、カナダ、英国、フランス、ドイツで始まる見通しだ。
先行するのはスペースXのStarlinkで、ニューストリート・リサーチは米国の加入者を約400万人と推計している。Starlinkの世界の加入者は1,360万人に達し、第2四半期のユーザーあたり平均収入は月66ドル(約9,900円)を維持した。認可1万5,000基に対し、約7,300基のV2衛星を運用している。衛星数でも加入者数でも後れを取るアマゾンは、小売の会員制度とデバイスのエコシステムを売り込みの前面に出している。
Prime Videoの5サービスのバンドルは29.99ドル…既存の3サービスのセットとの差は約10ドル
5サービスのバンドルはアマゾンの顧客なら誰でも購入でき、Prime会員である必要はない。AFTVnewsの計算では、5サービスを個別に契約すると月48.95ドルになる。ただしアマゾンはすでにAMC+、MGM+、Starzを21.99ドルのセットで販売しており、そこにBritBoxとPBS Masterpieceを個別に加えると合計39.97ドルになる。多くの顧客にとって新バンドルの実質的な節約額は月約10ドルだ。
「サブスクリプションとバンドルの事業は驚異的な成長を続けている。比類のない品ぞろえ、価値、利便性を提供することに集中しているからだ」──ライアン・ピロッツィ氏(アマゾン、Prime Video Channels米国責任者)、9月15日の発表
Prime Video Channelsは各パートナーのサービスをPrime Videoアプリ内で再生し、請求を1カ所にまとめる。TheWrapが引用した数字によると、専門型の定額制ストリーミングサービスと取引した米国の消費者は、2024年第2四半期の4,100万人から2026年第2四半期には6,360万人へと55%増えた。コムキャストも特典「StreamSaver」で5サービスのセットを販売しているが、対象はXfinityのテレビ・インターネット契約者に限られる。
音楽23%、デリバリー20%、ショッピング19%…過半数を得た追加サービスはなし
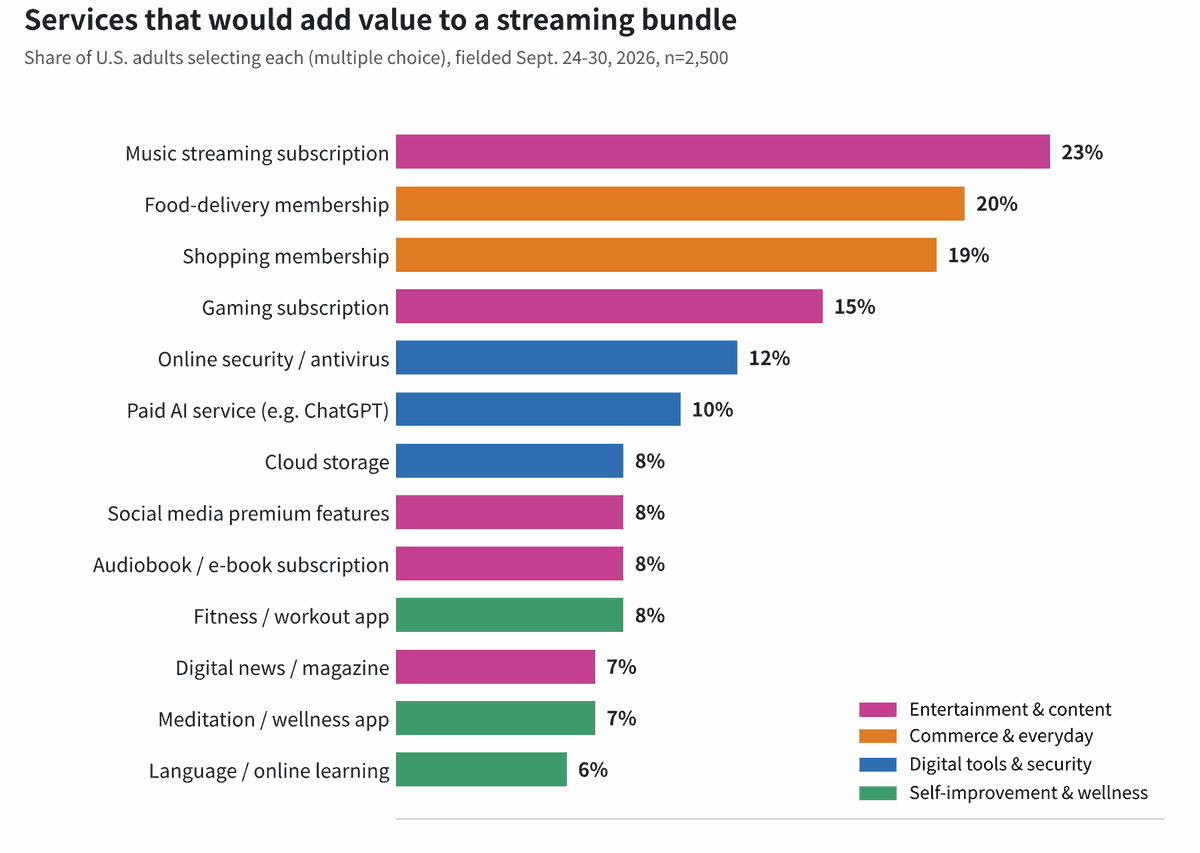
13の選択肢のうち過半数に選ばれたものはなく、最多の音楽でも23%だった。ウォーレンスタイン氏はこれを弱点というより、対象ごとに異なる組み合わせを作れる余地と読み、世代別の違いもその読みを裏付ける。音楽を最も望んだのはミレニアル世代で26%。ベビーブーマー世代はショッピング会員で24%と全体より5ポイント高く、オンラインセキュリティでも18%で首位だった。Z世代はゲームで23%と、全体の15%を8ポイント上回った。フードデリバリーはZ世代、ミレニアル世代、X世代がそろって21%だった。
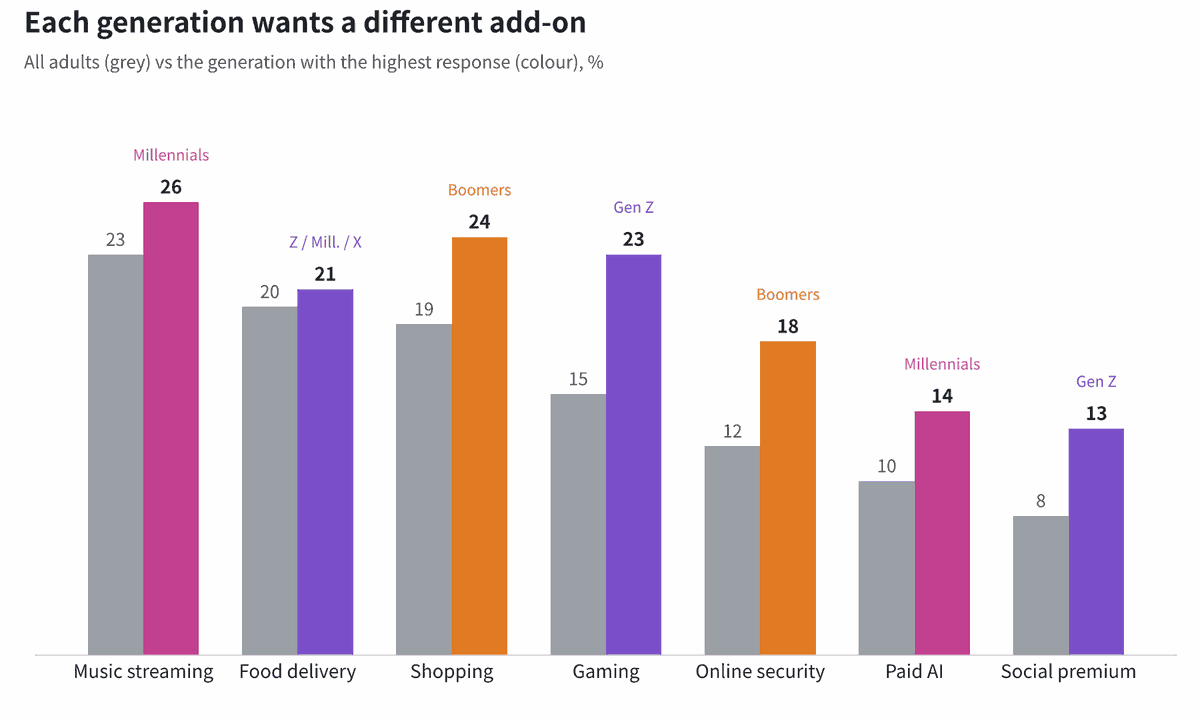
ChatGPTのような有料AIサービスを望んだ回答者は10%(ミレニアル世代は14%)で、クラウドストレージの8%を上回った。ショート動画については、40%が見ている番組のクリップがあればストリーミングサービスをもっと頻繁に使うと答え、Z世代の53%がフルエピソードよりクリップを好むと答えたと、The Deskが10月13日に報じた。それでも契約を続けるかどうかを決めるうえでは、65%がフルエピソードを重視し、独占の映画・テレビライブラリーは64%、ライブスポーツは50%だった。Bangoのポール・ラーベイCEOは「人々は今も、自分が追いかけている番組を大切にしている」と述べた。
Bango自身もこうしたバンドルの仕組みを販売している。同社の「Digital Vending Machine」は、通信事業者や銀行などの再販事業者が他社のサブスクリプションをパッケージ化できる仕組みで、ベライゾンも顧客の一つだ。2026年上半期のサブスクリプション収入は13%増の1,230万ドル(約18億円)だった。
クーパンWOWは7,890ウォンでストリーミングと送料無料…韓国では生活系の会員サービスがすでにストリーミングを内包
Bangoの調査で2位と3位だったデリバリーとショッピングの会員サービスこそ、韓国でストリーミングを運んでいる商品だ。クーパンのWOW会員は月7,890ウォン(約870円)で、ロケット配送の送料無料、クーパンイーツの配達料無料、クーパンプレイをセットにしている。クーパンが最後に公表したWOW会員数は2023年末の1,400万人。IGAWorksのモバイルインデックスによると、クーパンプレイの8月の月間アクティブユーザーは1,006万7,459人で、韓国のストリーミングサービスとして初めて1,000万人を突破した。クーパンは、配送会員に動画を重ねるアマゾンのひな型を取り入れ、それを飲食デリバリーにまで広げた。
ネイバーは2024年11月26日、月4,900ウォンのネイバープラス会員にNetflixの広告付きスタンダードプランを加えた。今年7月1日には会員向けの追加料金を引き下げ、Netflixスタンダードは8,000ウォンから6,500ウォンに、プレミアムは1万1,500ウォンから1万ウォンになった。ネイバープラス会員は現在、Netflixプレミアムを月1万4,900ウォンで利用でき、直接契約の1万7,000ウォンより安いうえに、ショッピングの還元も付く。ストリーミングの値上げが相次ぐなかでの値下げだ。
韓国最大のフードデリバリーアプリ「配達の民族」は2025年6月2日、ペミンクラブ会員向けにTVINGの広告付きスタンダードプランを3,500ウォンの追加料金で提供し始めた。TVINGの広告付きプランは単体だと開始時に5,500ウォンだった。MTNの報道によると、TVINGはSSG.comの「ッスク7クラブ」や、韓国の携帯キャリア3社すべての料金プランでも販売されている。
WavveはMelonと、TVINGはペミンと…韓国のストリーミングは音楽とデリバリーを選んだ
韓国のストリーミングサービスが選んだ提携先は、Bangoの上位2カテゴリーと重なる。地上波3社のKBS、MBC、SBSが株主に名を連ねるWavveは4月30日、カカオエンターテインメントの音楽サービスMelonと「Wavve x Melon Play Pass」を始めた。Wavveの広告付きスタンダード(5,500ウォン)とMelonのモバイル配信プラン(7,590ウォン)をウェブとワンストアで9,000ウォンにまとめたもので、合計1万3,090ウォンより31%安い。両社は既存のMelon会員向けの追加商品も出すとしている。CJ ENM傘下のTVINGは、ペミンクラブとの提携とWavveとのダブルパスによる新規加入の累計が、開始週から2カ月で3倍超になったと明らかにした。ペミンの利用者は、デリバリーや食料品の注文と並行してオリジナル作品やライブスポーツを見ているという。
音楽のバンドルは韓国の競争当局の審査も受けている。韓国公正取引委員会は、グーグルが動画とYouTube Musicを組み合わせたYouTube Premiumと音楽だけのプランしか販売せず、動画だけの選択肢がないことを問題視した。2025年11月27日に確定した同意議決で、グーグルは音楽を含まない「YouTube Premium Lite」をAndroidとウェブで8,500ウォン、iOSで1万900ウォンで提供し、1万4,900ウォンのPremium価格を1年間据え置くことに同意した。韓国版Liteには海外のLiteにはないバックグラウンド再生とオフライン保存が含まれ、グーグルは国内音楽産業のための基金に300億ウォンを拠出することにも同意した。当局が問題にしたのはバンドルそのものではなく、単体の選択肢がないことだった。
バンドルが増えるなか、放送局系のストリーミングサービスにとってより重要なのは、割引の大きさよりも、誰が加入者のアカウントと請求を握るかだ。Prime Video Channelsはパートナーのサービスを自社アプリ内で再生し、料金を1行にまとめる。韓国のキャリアのTVINGプランは仕組みが異なり、加入者は既存のTVING IDを携帯の料金プランに登録するため、アカウントデータはTVINGが保持する。韓国の放送コンテンツはいまやキャリアのプラン、コマースやデリバリーの会員サービス、ストリーミング同士の提携を通じてバンドルに届いているが、放送局系のサービスが設計したバンドルはWavve x Melonなどごく一部にとどまる。地上波の広告収入が減るなか、他社の会員サービスを通じた契約販売が増えるほど、割引条件や加入者データに対する放送局の交渉力が管理すべき課題になる。
韓国のStarlinkは月8万7,000ウォン…通信のバンドルはキャリアのもの
アマゾンがLeoを軸に作ろうとしている「通信+コンテンツ」のバンドルは、韓国ではすでに携帯キャリア3社のものだ。Starlinkは2025年12月4日に韓国で始まり、SKテリンクとKT SATを通じて、住宅向けプランを月8万7,000ウォン(約9,600円)、住宅向けライトプランを6万4,000ウォンで販売している。アンテナとルーターのキットは別途55万ウォンかかる。ニューシスの報道によると、韓国情報通信政策研究院(KISDI)は4月の報告書で、韓国でのStarlinkの実質価格はOECD平均の1.25倍で、地上網が密で固定・モバイル料金も安いことから、当面の影響は離島や海運などのニッチ分野に限られると分析した。
キャリアのサブスクリプションプラットフォームは、すでに音楽、動画、生活サービスをまとめて販売している。SKテレコムの「T宇宙」は昨年12月にMelonを加え、Melonのバンドル購入者はTVINGの広告付きプランを4,000ウォンで追加できる。LGユープラスの「ユドク」は、YouTube Premiumのパッケージを月1万3,900ウォンで販売している。アマゾンが衛星ブロードバンドの上にPrime Videoとデバイスを重ねてやろうとしていることを、韓国のキャリアはすでに固定・モバイル回線の上にIPTVとサブスクリプションのバンドルを重ねて実現している。
Leoの商用開始が最初の試金石…通信、コマース、コンテンツを1枚の請求書に
アマゾンは年末から来年初めにかけてのベータサービス開始時に、Leoの消費者向け価格とバンドルの条件を明らかにするとみられる。衛星ブロードバンドの価格はまだ公表していない。LeoがPrimeと結びつけば、アマゾンは小売の会員制度、デバイス、ストリーミング、ブロードバンド回線を一つのアカウントと一つの請求書で管理することになる。Starlinkが加入者1人あたり月66ドルを得ている市場で、まず問われるのは、バンドル割引によってアマゾンが価格で下回れるかどうかだ。
韓国の価格も動き続ける。YouTubeのPremium価格の据え置きはLite開始から1年間で、3月のNetflixの北米での値上げは韓国での値上げ観測を強めている。一方でネイバーは会員がNetflixに払う料金を引き下げたばかりだ。Bangoの調査で過半数を得た追加サービスがない以上、バンドルの形は各社がすでに持つ資産に沿うことになりそうだ。クーパンは配送とデリバリー、ネイバーはショッピングの還元、キャリアは携帯回線、Wavveは音楽との提携である。ウォーレンスタイン氏の言葉を借りれば、未来の最も魅力的なストリーミングのバンドルは、ストリーミングのバンドルにはまったく見えないかもしれない。
注:円換算は1ドル=約150円、1ウォン=約0.11円の概算。
注:「」内は報道または公表された発言で、それ以外は報道内容の要約。間接引用はその旨を示した。
注:Bangoは2026年9月24〜30日に米国の成人2,500人を調査(複数回答)。世代別の数字は、全体を上回る最も高い結果(同率を含む)を示している。