NAB 쇼 뉴욕 2026 | 미디어 M&A
NAB 쇼 뉴욕 '미디어 대재편' 세션서 JP모건·BofA·아폴로 "비용 절감형 합병, 기업가치 못 올렸다"
라이브러리·플랫폼·광고형 스트리밍·스포츠가 다음 거래 좌우
JTBC 매각·티빙–웨이브 합병도 같은 잣대 앞에
미국 월가와 사모펀드가 지난 10년간 이어진 미디어 대형 합병에 낙제점을 매겼다. 비용은 줄였지만 기업가치는 오르지 않았고, 다음 거래의 가격은 매출을 키울 수 있는 자산이 정한다는 것이다. 21일(현지시간) 뉴욕 재비츠 센터에서 열린 NAB 쇼 뉴욕(NAB Show New York) 세션 '미디어 대재편(The Great Media Reshuffling)'에서 나온 진단이다.
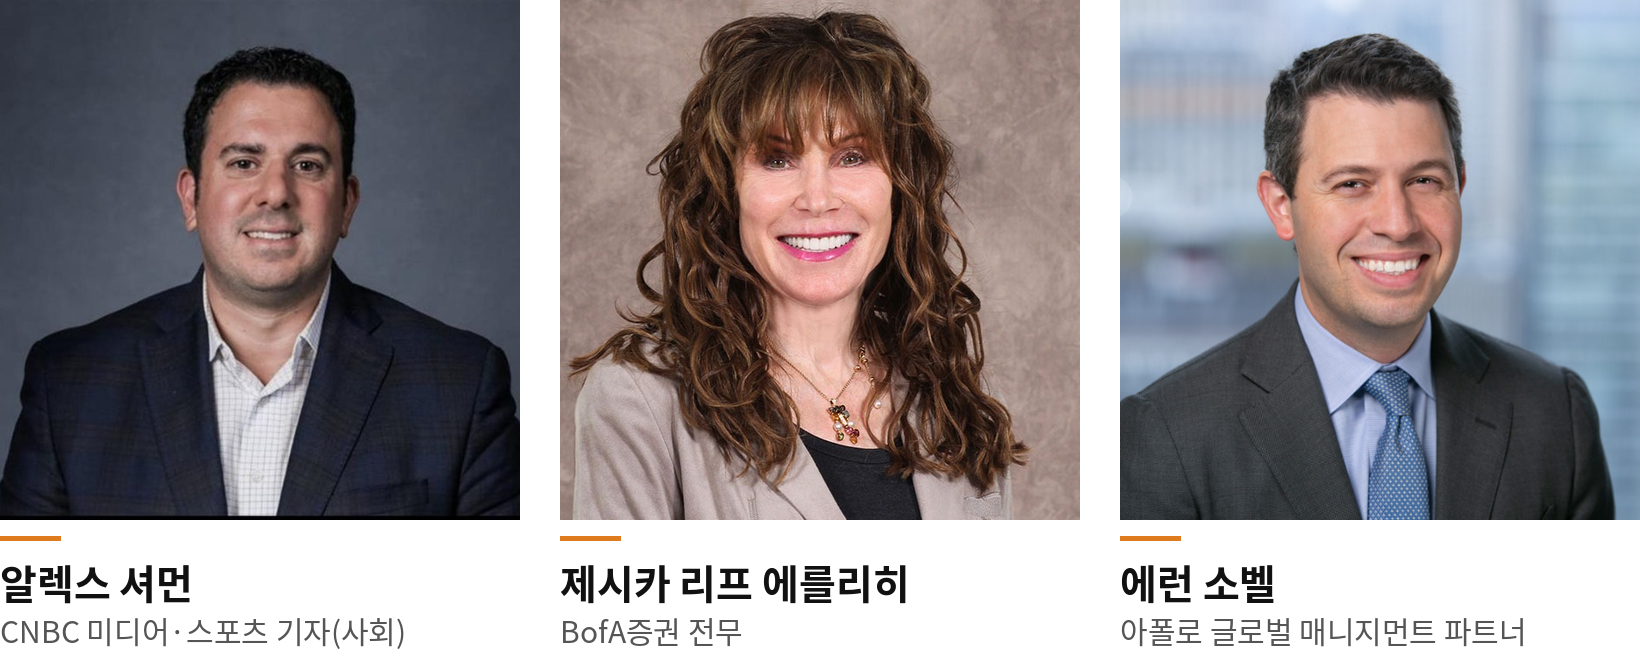
패널로는 에릭 메넬(Eric Menell) JP모건 미디어·통신 투자은행 부문 글로벌 총괄, 제시카 리프 에를리히(Jessica Reif Ehrlich) BofA증권 전무, 에런 소벨(Aaron Sobel) 아폴로 글로벌 매니지먼트 파트너가 나왔고, 알렉스 셔먼(Alex Sherman) CNBC 기자가 사회를 맡았다.
세 사람은 합병이 주주가치를 만들지 못한 원인으로 리니어(실시간 방송) 유료방송 가입자의 가파른 감소와 거래 과정에서 쌓인 부채를 꼽았다. 감소세가 예측 가능한 수준으로 완만해진 지금은 라이브러리와 극장 영화, 유통 플랫폼, 광고형 스트리밍, 스포츠처럼 성장을 증명할 수 있는 자산이 다음 거래의 가치를 좌우한다는 데 의견이 모였다.
이 진단은 이미 거래로 나타나고 있다. 파라마운트 스카이댄스는 10월 6일 약 1100억 달러(약 145조7700억원) 규모의 워너브라더스디스커버리(WBD) 인수를 마무리했다. 폭스(Fox)는 TV 플랫폼 로쿠(Roku)를 인수해 채널 사업자에서 플랫폼 사업자로 체질을 바꾸고 있고, 컴캐스트(Comcast)는 1월 케이블 채널을 버선트(Versant)로 분사한 데 이어 NBC유니버설과 스카이의 분리도 추진한다.
뉴욕 무대의 논의는 한국 방송에도 그대로 적용된다. JTBC는 8월 회생절차에 들어가 새 주인을 찾고 있고, 티빙과 웨이브는 합병 양해각서를 맺은 지 3년째 통합을 마무리하지 못했다. 한국의 재편이 채널을 합쳐 비용을 줄이는 데 머문다면 미국 미디어 기업들이 10년 동안 겪은 시행착오를 되풀이할 수 있다는 것이 이번 세션이 한국에 남긴 질문이다.
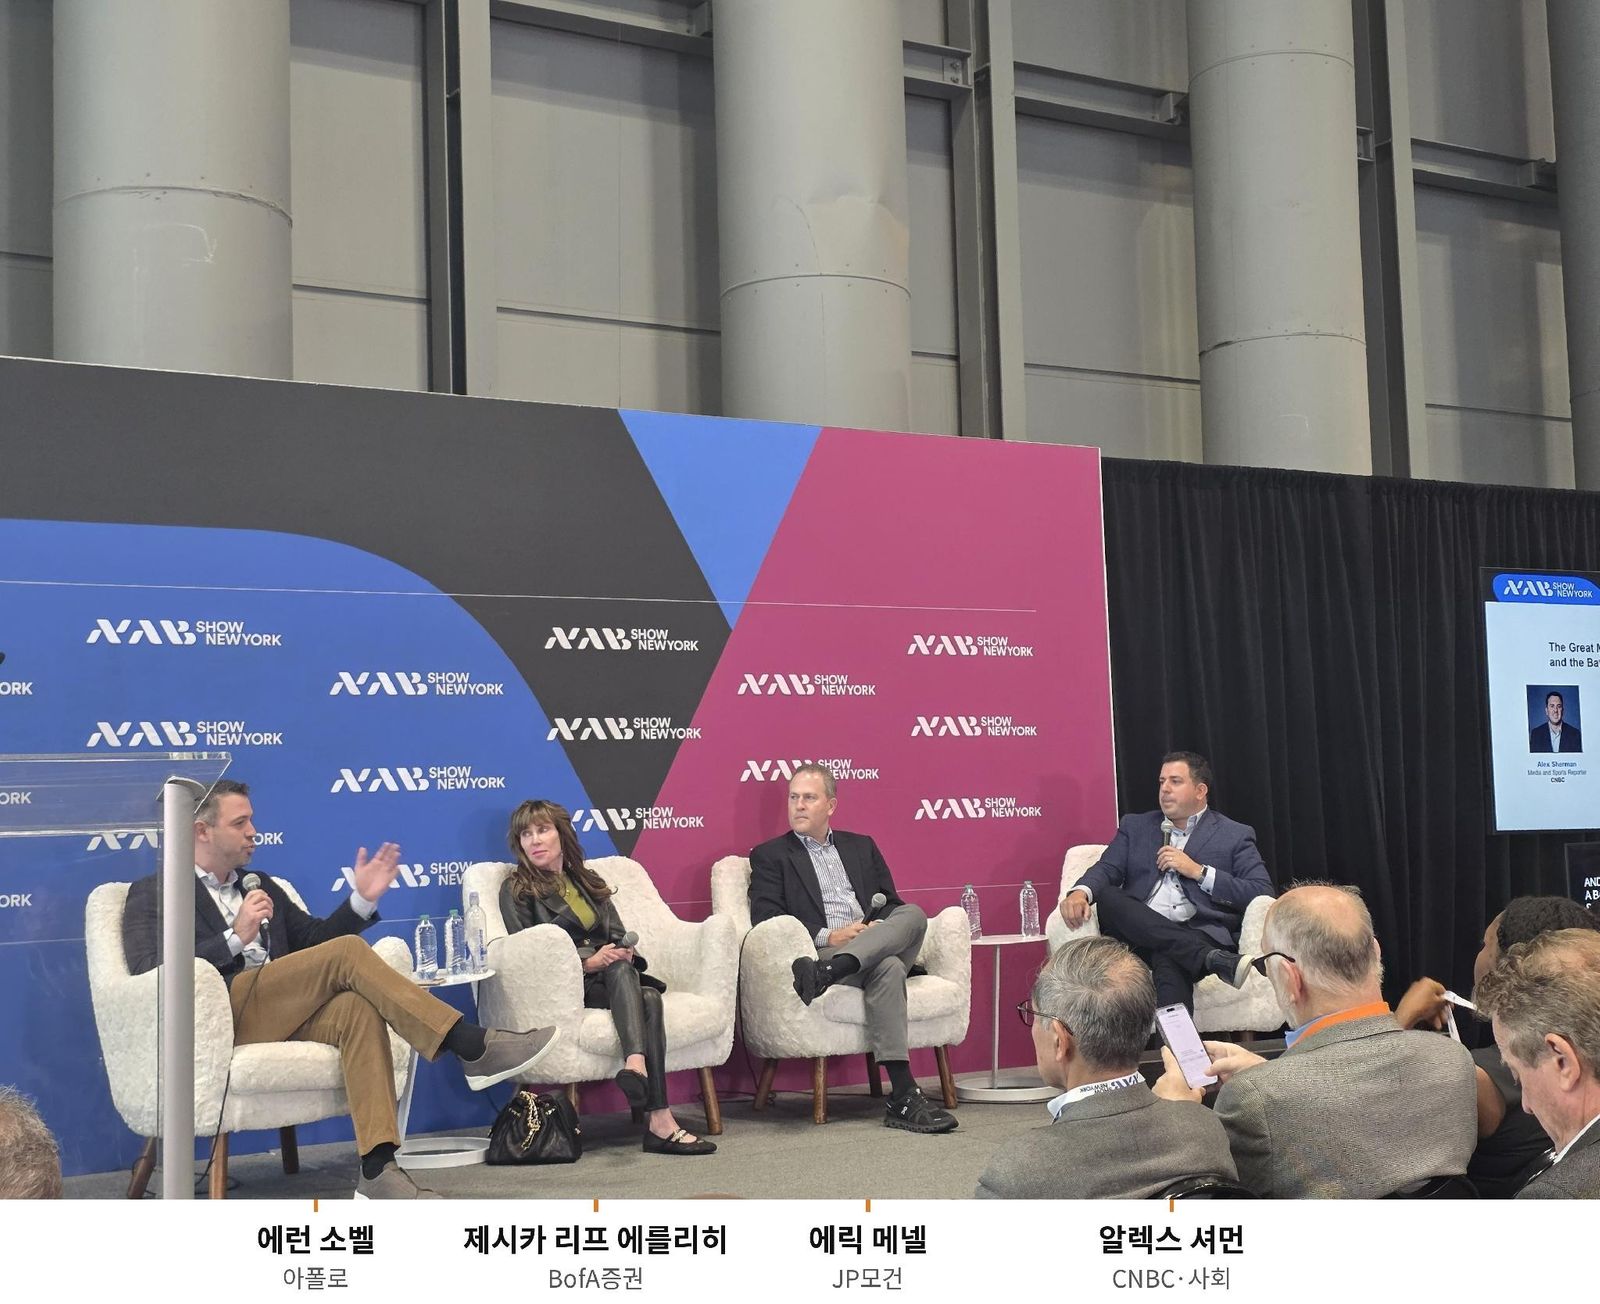
21일 NAB 쇼 뉴욕 시어터 A에서 열린 '미디어 대재편' 세션. 사진=K엔터테크허브
10년 합병의 성적표… "비용 절감은 사업을 키우지 않는다"
셔먼은 AT&T–타임워너, 디즈니–21세기폭스, 컴캐스트–스카이, 바이어컴–CBS, 디스커버리–워너미디어를 차례로 들며 주주가치를 만든 거래가 있었느냐고 물었다. 소벨은 가장 큰 역풍으로 리니어 가입자 감소를 꼽으며 "5~10년 전 모델 가운데 이만큼 빠질 것으로 본 곳은 없었다"고 했다.
메넬은 모든 가입자가 요금을 내고 각자 원하는 채널을 보는 유료방송 묶음 상품을 "세계에서 가장 좋은 사업 모델 가운데 하나"라고 평가했다. 그 모델이 흔들리는 가운데 빅테크와 맞서야 했던 미디어 기업들이 꺼낼 수 있는 카드는 사실상 비용 절감뿐이었다는 설명이다.
시장의 평가는 냉정했다. 셔먼이 "WBD는 잉여현금흐름을 크게 늘렸는데도 주가가 움직이지 않았다"고 지적하자 리프 에를리히는 "비용 절감은 사업을 키우지 않는다"며 "WBD는 3년 동안 빚 갚는 것 말고는 할 수 있는 일이 없었다"고 답했다. WBD를 품은 스카이댄스 역시 60억 달러(약 7조9500억원)의 비용 절감을 목표로 내걸었다. 소벨은 가입자 감소가 "평탄해져 훨씬 예측 가능해졌다"며 지금이 성장 자산을 사들일 시점이라고 봤다.
WBD 몸값 끌어올린 건 라이브러리… "무게추, 유통에서 IP로"
WBD 인수전은 패널의 주장을 뒷받침하는 사례로 거론됐다.
넷플릭스는 2025년 12월 WBD 스튜디오·스트리밍 부문을 주당 27.75달러에 인수하기로 했다가 파라마운트가 주당 31달러를 제시하자 2월 26일 발을 뺐다. 메넬은 7~8달러에 거래되던 WBD 주식이 31달러에 팔린 것을 두고 "스트리밍 서비스가 너무 많은 시장에서 프리미엄은 언제나 차별화된다"고 말했다.
리프 에를리히는 "WBD는 업계 최고의 영화·TV 라이브러리를 갖고 있고, 그다음이 NBC유니버설"이라며 분리를 앞둔 NBC유니버설을 넷플릭스의 다음 인수 후보로 꼽았다. 소벨은 "무게추가 유통에서 IP로 옮겨 갔다"고 정리했다.
채널 회사가 플랫폼을 산다… 폭스–로쿠와 광고형 스트리밍
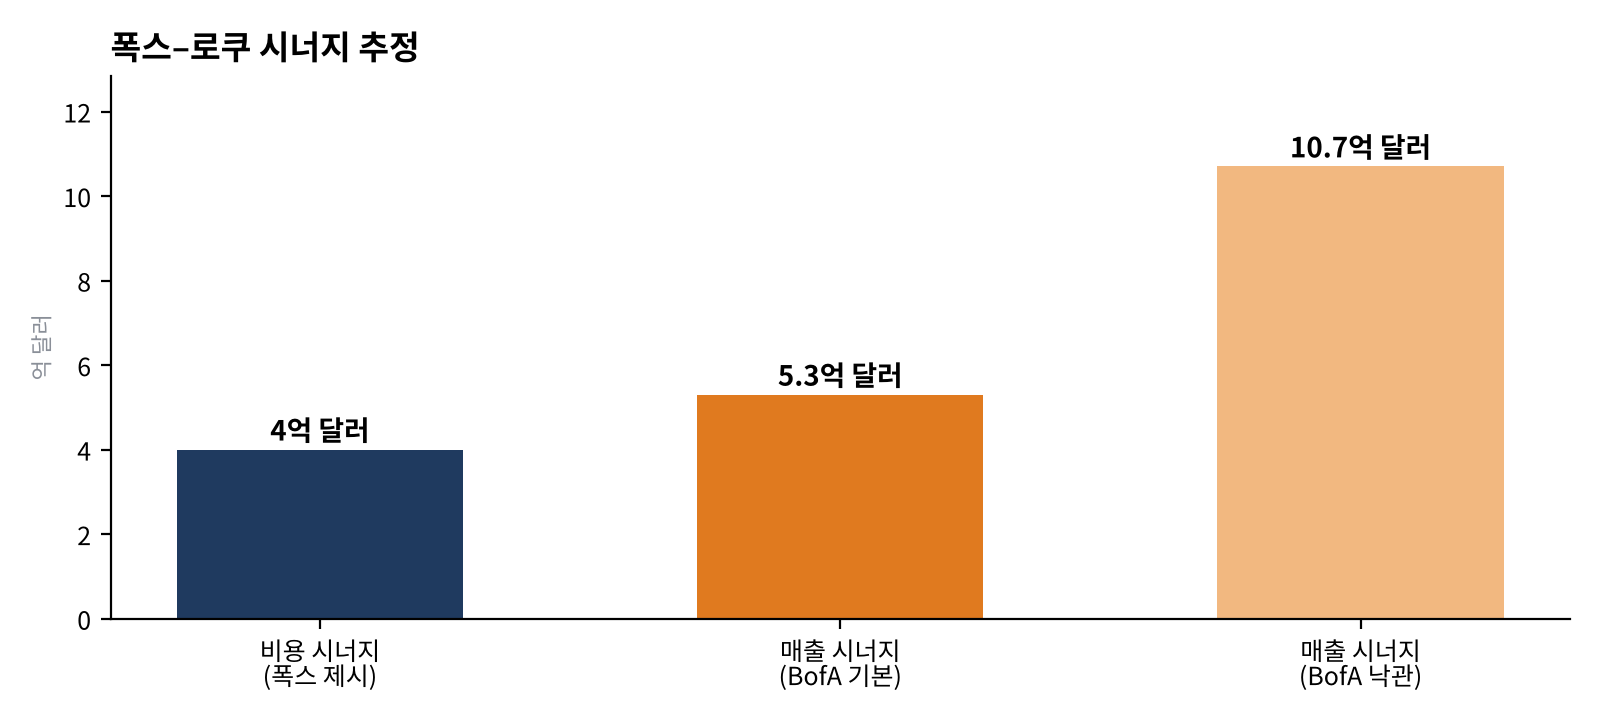
유통 플랫폼도 성장 자산으로 꼽혔다. 폭스는 6월 15일 미국 브로드밴드 가구의 절반 이상이 쓰는 TV 플랫폼 로쿠를 기업가치 약 220억 달러(약 29조1500억원)에 인수하기로 했다.
폭스가 제시한 연 4억 달러(약 5300억원)의 비용 시너지에 대해 리프 에를리히는 "보수적인 숫자"라고 평가했다. BofA는 세션 닷새 전 폭스 투자의견을 '매수'로 두 단계 올리면서 매출 시너지를 기본 5억3000만 달러(약 7000억원), 최대 10억7000만 달러(약 1조4200억원)로 추정했다. 폭스 광고 영업은 더 넓은 판매 지면을, 로쿠는 NFL·메이저리그 중계 콘텐츠를 얻는 구조다.
광고형 요금제는 스트리밍 성장의 또 다른 축이다.
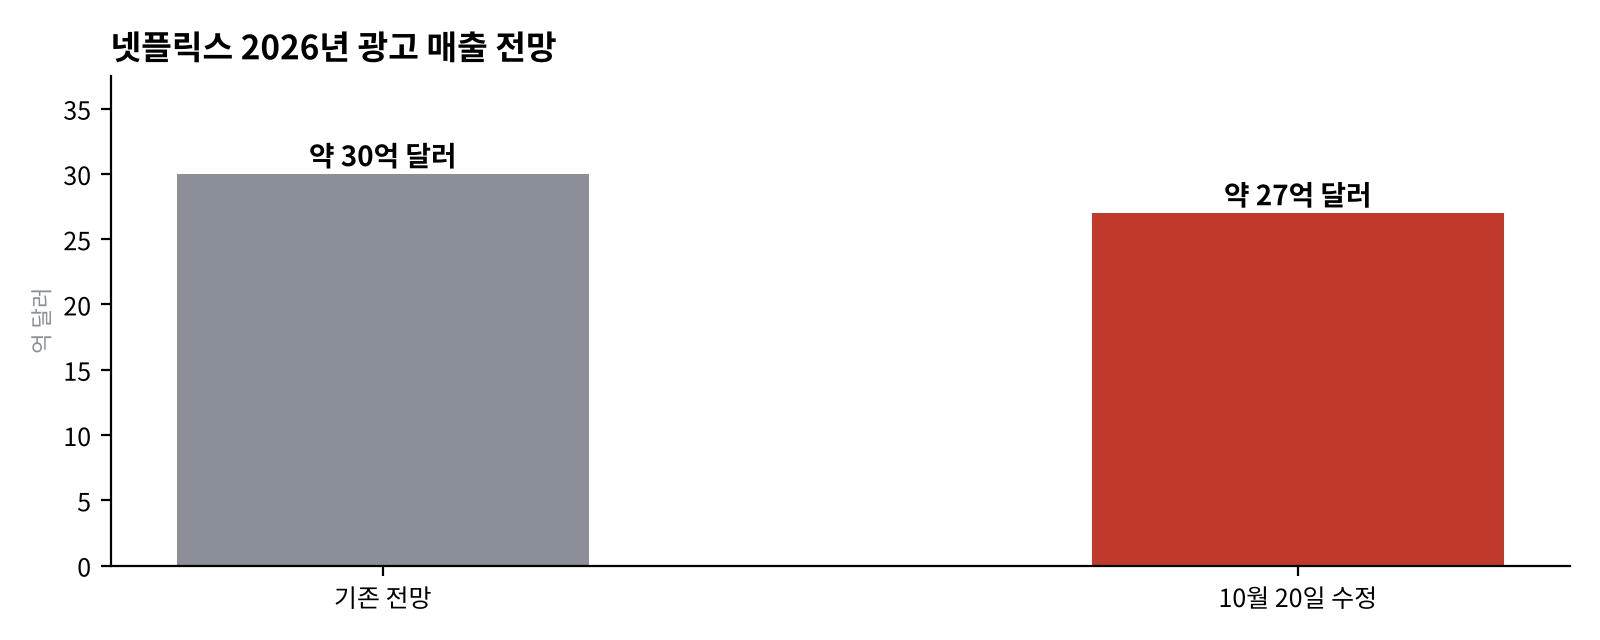
리프 에를리히는 "스트리밍 신규 가입의 50% 이상이 광고형 요금제로 들어온다"고 했다. 다만 성장 속도는 기대에 못 미치고 있다. 넷플릭스는 세션 전날 3분기 실적 발표에서 올해 광고 매출 전망을 약 30억 달러에서 약 27억 달러(약 3조5800억원)로 낮췄다. 광고 상품 출시가 늦어진 탓이다.
버선트 CEO "케이블 채널 더 사면 수명만 늘 뿐"
분사한 케이블 회사가 어디로 가야 하는지는 같은 주 뉴욕의 다른 무대에서 더 분명하게 드러났다.
마크 라자루스(Mark Lazarus) 버선트 최고경영자(CEO)는 NAB 세션 전날인 20일 악시오스 미디어 트렌드 라이브(Axios Media Trends Live)에서 스카이댄스의 케이블 채널을 인수할 가능성이 낮다고 밝혔다.
월가에서는 WBD 합병을 마친 스카이댄스가 케이블 채널 일부를 매각할 수 있다는 관측이 나온다. 라자루스는 "케이블 자산을 대규모로 더 사면 수명은 늘겠지만 삶이 나아지지는 않는다. 구조적 쇠퇴는 그대로이기 때문"이라고 말했다고 악시오스가 전했다. 그는 "우리 궤도를 바꾸지 못하는 대형 채널 인수는 가까운 시일 안에는 없다"고 선을 그었다.
버선트는 대신 CNBC, MS NOW(옛 MSNBC), 골프채널 같은 브랜드를 "증폭기"로 삼아 인접 사업을 키우고 있다. 영화 예매 서비스 판당고(Fandango)에 이어 분사 뒤에는 영화관 운영 소프트웨어 회사와 FAST 채널 사업자를 사들였다.
그럼에도 라자루스는 분사로 가치를 만들었느냐는 질문에 "아직 아니다"라고 답했다.
"우리는 저평가돼 있다. 비슷한 경쟁사만큼의 기업가치도 받지 못한다. 브랜드로 성장 사업을 만들 수 있다는 걸 증명해야 한다." NAB 세션에서 소벨은 버선트 전략을 "매우 영리하다"고 평가하면서 "사모펀드도 20년 동안 같은 방식을 썼지만 빚을 얹었다가 실패했다. 빚이 거의 없는 재무구조가 가장 큰 강점"이라고 했다.
지역 방송은 "통합 아니면 쇠퇴"… 美 FCC는 규제부터 풀었다
콕스 미디어 그룹(Cox Media Group)을 보유한 아폴로의 소벨은 지역 방송에 대해 "이 산업은 통합해야 한다"며 "통합하지 못하면 라디오·신문 산업처럼 될 것"이라고 경고했다. 그는 통합의 길을 두 가지로 나눴다. 부실해진 회사를 구조조정해 더 강한 회사로 만드는 길과, 양쪽이 건강할 때 지분을 합치는 길이다.
미국은 규제 환경부터 바꿨다. FCC는 8월 한 사업자가 보유한 지역 방송국의 전국 시청 가구 도달률을 39%로 묶던 상한을 폐지했다. 넥스타(Nexstar)는 그에 앞서 상한 적용을 면제받아 62억 달러(약 8조2200억원) 규모의 테그나(Tegna) 인수를 3월 마무리했다. 다만 주 정부와 디렉TV가 제기한 소송으로 4월부터 두 회사의 통합 작업은 중단됐고, 다툼은 연방 제9순회항소법원으로 넘어갔다.
스포츠는 '빌리는 사업', AI는 '빌려 쓰는 기술'
메넬은 미디어 기업이 중계권료만 내고 리그와 구단을 소유하지 못한 점을 아쉬워했다.
그는 "앤스로픽이나 오픈AI 같은 곳에서 억만장자가 매일 생긴다"며 구단이 AI로 대체할 수 없는 희소 자산으로 팔리고 있다고 했다.
리프 에를리히는 유통사 입장에서 스포츠를 "빌리는 사업"이라고 불렀고, NFL이 2029년 옵트아웃(중계 계약 조기 종료) 시점에 시장에 나오면 유튜브·넷플릭스·월마트가 새 입찰자가 될 수 있다고 내다봤다. 소벨은 애플–MLS 사례를 들어 리그도 도달 범위를 잃으면 손해라고 했다.
AI에 대해서는 제작비 절감 효과를 인정하면서도 테크 기업 회사 인수에는 선을 그었다.
소벨은 아폴로가 투자한 레전더리의 12월 개봉작 '듄' 신작 시각효과에 7000만~9000만 달러(약 930억~1190억원)가 든다며 "몇 년 안에 AI가 영화 예산을 5~20% 줄일 것"이라고 했다. 리프 에를리히는 "AI는 사지 말고 빌리거나 라이선스하면 된다"고 했고, 메넬은 "미디어 기업이 기술을 쫓아서 성공한 적이 없다"고 잘라 말했다.
한국 방송에 주는 시사점
① 매물은 채널, 성장 자산은 밖에
세션의 잣대를 한국에 대면 먼저 JTBC가 눈에 들어온다.
JTBC는 6월 206억원(약 1550만 달러) 규모 유동화 대출을 갚지 못했고, 8월 서울회생법원에서 회생절차가 개시됐다. 상반기 매출은 1901억원(약 1억4300만 달러), 영업손실은 266억원(약 2000만 달러)이었고 6월 말 부채비율은 약 2600%에 달했다고 경제시그널이 전했다. 2027년 1월 29일까지 회생계획안을 내야 하지만, 10월로 예정됐던 매각 공고는 11월로 밀릴 전망이다.
관건은 매물의 구성이다. 매각 주관사 EY한영은 JTBC의 강점으로 콘텐츠 제작 역량과 IP, 보도 역량을 들었다. 그러나 드라마 제작과 IP의 핵심인 SLL중앙은 별도 법인이고, 그 진로는 가치 평가를 둘러싼 이견으로 멈춰 있다.
NAB 패널들이 미디어 기업가치의 근거로 든 라이브러리가 한국 매물에서는 채널과 떨어져 있는 셈이다.
채널만 팔릴 경우 인수자가 넘겨받는 것은 부채와 중계권 계약이 될 수 있다. JTBC의 유동성 위기에는 광고 감소와 제작비 상승에 올림픽·월드컵 중계권 확보 부담 등의 이슈가 겹쳐있다.
리프 에를리히가 말한 '빌리는 사업'의 비용을 한국에서는 방송사가 고스란히 떠안은 것이다.
버선트와 비교하면 출발점의 차이가 뚜렷하다. 버선트는 빚이 거의 없는 재무구조를 바탕으로 브랜드에 붙일 새 사업을 사들이고 있지만, JTBC는 회생계획안 제출 기한 안에 자신을 사 줄 곳을 찾아야 한다.
국내에서 거론되는 해법도 대부분 채널 결합에 머물러 있다. 김용희 선문대 교수는 9월 28일 토론회에서 지역 방송사들이 송출과 기술을 공유하는 통합안을 제시했고, JTBC 인수에 관심을 보인 곳도 대부분 미디어 기업으로 알려졌다. 라자루스의 표현을 빌리면, 쇠퇴하는 채널을 더 사는 것은 '수명 연장'에 그칠 수 있다.
② IPTV 셈법에 묶인 플랫폼 통합
한국에는 로쿠 같은 독립 TV 플랫폼이 없고, 유료방송 유통은 통신 3사의 IPTV가 쥐고 있다. 티빙과 웨이브는 2023년 12월 합병 양해각서를 맺고 공정거래위원회 승인까지 받았지만, 티빙 주주인 KT스튜디오지니가 동의하지 않고 있다. KT는 통합 스트리밍이 커질수록 자사 IPTV 해지가 빨라질 수 있다는 점을 따지고 있다.
미국에서는 리니어 감소를 받아들인 채널 회사가 플랫폼을 사들이는 반면, 한국에서는 리니어 유통 사업을 지키려는 주주의 이해관계가 플랫폼 통합의 변수가 되고 있다. 업계에서는 합병이 결국 해를 넘길 것이라는 관측이 나온다.
③ 살 수 있는 쪽은 줄고, 규칙은 아직 토론 중
광고 시장 위축은 재편을 서두르게 하는 배경이다. 김 교수는 같은 토론회에서 지상파 방송광고가 4년 새 40% 넘게 줄었고 영업이익은 3년째 적자라고 밝혔다. 미국 미디어 기업들이 감소세가 가팔랐던 10년을 합병으로 버틴 것과 달리, 한국 방송은 체력이 남아 있을 때 규모를 키울 기회를 충분히 살리지 못했다.
소유 규제는 여전히 거래의 문턱이다. 대기업집단에 속한 기업의 지상파 지분 한도는 40%에서 10%로 낮아지는데, 대기업집단 수는 2008년 17개에서 올해 47개로 늘었다. 인수 여력이 있는 기업일수록 규제에 묶이는 구조다.
토론회에서는 긴급 자본 확충 때 최대주주 지분을 49%까지 허용하는 안이 나왔지만, 방송미디어통신위원회는 단계적 완화에 무게를 뒀다. 메넬은 미국 대형 미디어 기업이 사모펀드가 살 수 있는 규모를 넘어서 합병 외에는 길이 없다고 했지만, 한국은 기업 규모가 작은데도 살 수 있는 쪽이 제도적으로 좁혀져 있다.
거래 이후의 예측 가능성도 과제다.
서울행정법원은 2025년 11월 28일 2인 체제 방송통신위원회의 의결이 위법하다며 유진이엔티의 YTN 최다액출자자 변경승인을 취소했다. 정부는 항소하지 않았지만 유진이엔티가 항소해 서울고법에서 다투고 있다.
감사원은 9월 승인 과정에 이동관 전 방통위원장 등의 부당한 개입이 있었다고 보고 관련 자료를 공수처에 넘겼고, 방미통위는 9월 28일 유진이엔티에 대한 청문 실시를 의결했다. 방미통위는 청문 결과를 바탕으로 변경승인 직권취소 여부를 다시 심의한다.
미국에서 넥스타–테그나가 승인 뒤 소송에 발이 묶였듯, 한국에서도 승인 후 2년 넘게 지난 거래가 법원과 규제기관 양쪽에서 다시 판단을 받고 있다. 결과와 별개로, JTBC 인수 후보들로서는 이런 불확실성을 인수 가격과 조건에 반영할 수밖에 없다.
전망: 미국은 2027년 성적표, 한국은 내년 1월 시한
미국 재편의 성적표는 내년에 나온다. 폭스는 로쿠 인수를 마무리하고 BofA가 추정한 매출 시너지를 실제 숫자로 보여 줘야 한다. 스카이댄스는 60억 달러를 줄이면서 매출도 늘려야 하는 과제를 안았다. 넥스타–테그나 항소심은 지역 방송 통합의 속도를, 2029년 NFL 옵트아웃은 유튜브·월마트 같은 새 입찰자가 매길 중계권 가격을 가늠하게 할 것이다. NBC유니버설 분리가 끝난 뒤 넷플릭스가 다시 인수전에 나설지도 관심사다.
한국의 시한은 더 가깝다. JTBC는 2027년 1월 29일까지 회생계획안을 내야 하지만 매각 공고조차 나오지 않았다. YTN은 항소심과 방미통위 청문 결과에 따라 최대주주 지위가 다시 정해진다. 티빙–웨이브 합병은 해를 넘길 공산이 크다. 이 현안들을 풀 소유·겸영 규제 개편은 9월 말에야 토론회가 열렸고, 방미통위는 단계적 완화를 거론하는 수준이다.
뉴욕 패널이 제시한 기준은 분명하다. 다음 거래의 가치는 채널 수가 아니라 성장을 증명할 자산이 정한다. 한국 방송의 재편도 채널을 몇 개 합치느냐보다 IP·플랫폼·광고 판매 역량을 하나의 구조로 묶을 수 있느냐, 그리고 그 거래를 받쳐 줄 규칙이 예측 가능하냐로 평가받게 될 것이다.