STREAMING / INDUSTRY ANALYSIS
사란도스가 제시한 라이브와 채널 제휴와 극장 개봉의 경제학
한국 진출 10년의 성과와 방송사의 광고 데이터 IP 협상 과제
테드 사란도스가 설명한 넷플릭스의 다음 성장은 시청시간의 수익성을 높이는 데 있다. 라이브·채널 제휴·극장 개봉 확대가 한국 방송사의 광고 판매권, 시청 데이터, IP 협상에 어떤 변화를 가져올지 분석한다.
넷플릭스가 시청시간의 성장 속도보다 시청 한 시간이 만드는 사업 가치를 앞세우기 시작했다. 라이브 이벤트로 가입과 광고를 끌어내고, 방송사 채널을 서비스 안으로 들이며, 일부 영화의 극장 개봉을 넓히는 전략이다. 한국 진출 10년 만에 국내 매출 1조원을 넘어선 넷플릭스의 다음 확장은 국내 방송사에도 새로운 질문을 던진다. 작품을 얼마에 공급할 것인가에 더해, 시청자와 광고의 접점을 누가 보유할 것인가가 협상의 중심으로 들어온다.
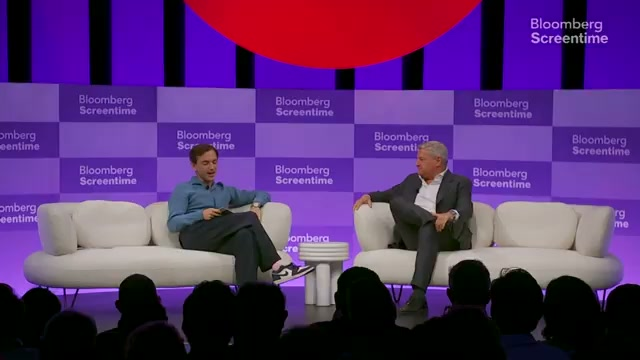
테드 사란도스(Ted Sarandos) 넷플릭스 공동 최고경영자(CEO)는 10월 1, 2026 로스앤젤레스에서 루커스 쇼(Lucas Shaw) 기자와 진행한 블룸버그 스크린타임 대담에서 “전체적으로 내가 원하는 만큼 빠르게 성장하지 못하고 있다”고 말했다. 이 발언에는 성장 둔화에 대한 인정과 함께 평가 기준을 바꾸려는 설명이 담겼다.
사란도스는 “모든 시청이 같은 가치를 갖지는 않는다”며 낮 시간대 「저지 주디」 한 시간과 NFL 경기 한 시간이 같은 매출을 만들지 않는다는 예를 들었다
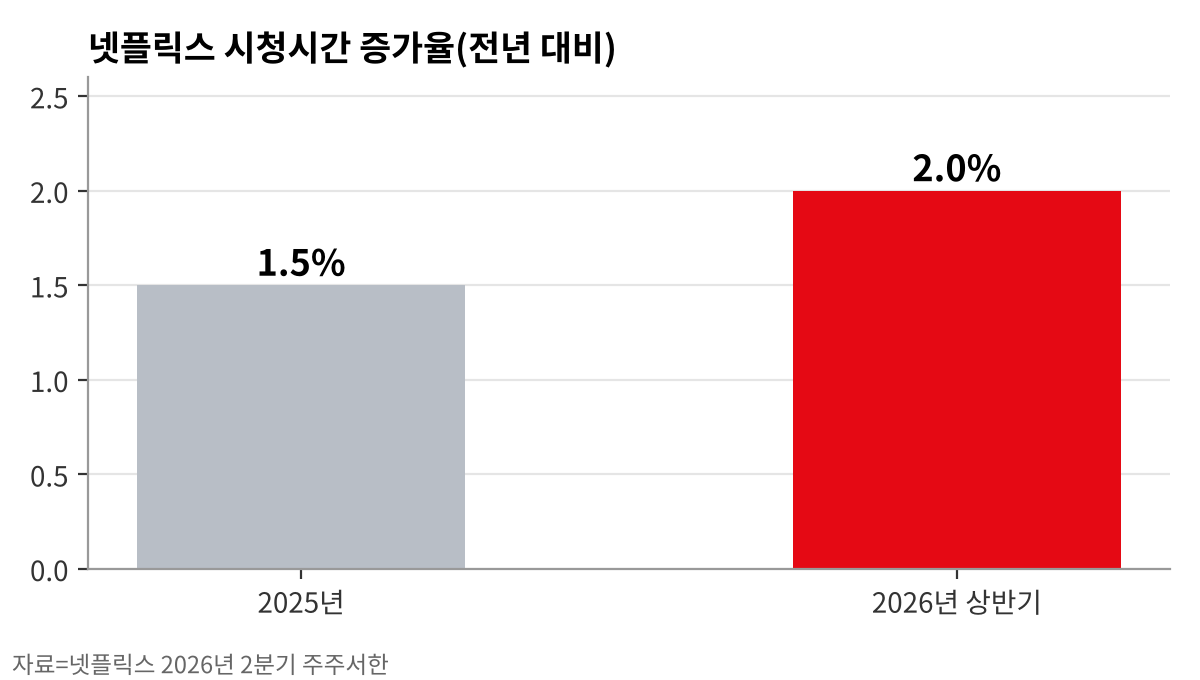
2026년 2분기 주주서한에 담긴 상반기 시청시간은 970억 시간을 넘어 전년 동기보다 2% 늘었다. 2025년 연간 증가율 1.5%보다 높지만 같은 해 2분기 매출 증가율 13.4%와는 큰 간격이 있다. 반기 시청과 분기 매출은 집계 기간이 달라 직접 나눠 시간당 매출을 계산할 수 없다.
그럼에도 가격과 요금제 구성, 광고, 환율 등이 함께 작용하는 사업에서는 시청시간 증가율 하나로 성장을 설명하기 어렵다는 점을 보여준다.
넷플릭스는 2025년부터 분기 가입자 수 공개를 중단했다. 사란도스는 국가별 요금제의 경제성이 달라져 가입자 한 명의 가치를 단일 숫자로 설명하기 어려워졌다고 설명했다. 2027년부터는 반기 시청 보고서도 연 1회로 바뀐다.
시간당 매출을 실적 지표로 사용하려면 같은 기간과 같은 서비스 범위의 매출·시청시간이 필요하다.
구독 매출을 개별 작품에 어떻게 배분할지, 광고 없는 요금제와 광고형 요금제를 어떻게 구분할지도 정해야 한다. 지금 공개된 총량만으로 NFL 한 시간이 특정 드라마 한 시간보다 얼마만큼 더 수익성이 높은지 계산할 수는 없다. 이 구분은 넷플릭스의 전략을 이해하는 일과 그 전략의 성과를 검증하는 일을 나누는 출발점이다.
지난 2월 워너브러더스 디스커버리(Warner Bros. Discovery) 인수에서 물러난 뒤 투자자들은 성장 경로를 묻고 있다.
콜린 딕슨(Colin Dixon) 엔스크린미디어(nScreenMedia) 수석 애널리스트는 이번 대담을 두고 “넷플릭스는 성장을 다시 가속할 각본을 잃은 것으로 보인다”고 썼다. 사란도스는 연간 200억 달러(약 27조원) 콘텐츠 예산의 대부분을 전문 제작 영화·시리즈·게임에 계속 쓰면서, 라이브처럼 매출 기여가 큰 시청을 늘리고 프랑스 TF1처럼 다른 회사 콘텐츠를 넷플릭스 안에 들이는 방식을 넓히겠다고 했다.
이 전략이 한국에서 갖는 무게는 다르다.
넷플릭스는 10년 전인 2016년 1월 7일 한국 서비스를 시작해 올해 10년째를 맞았다. 넷플릭스서비시스코리아 매출은 2025년 1조542억원으로 처음 1조원을 넘었고, 2026년 5월 국내 스트리밍 앱 조사에서 이용시간의 57.7%가 넷플릭스에서 나온다. 2025년 KBS는 996억원, MBC는 276억원의 영업손실을 냈다. TF1처럼 방송사 채널을 앱 안에 들이는 모델이 한국에 오면, 지상파와 넷플릭스 사이의 거래 단위가 회차에서 채널·데이터·광고로 넓어진다.
라이브가 만드는 가입 유지와 광고 매출
사란도스는 라이브가 시청 지표를 끌어내리는 요인이라고 직접 설명했다.
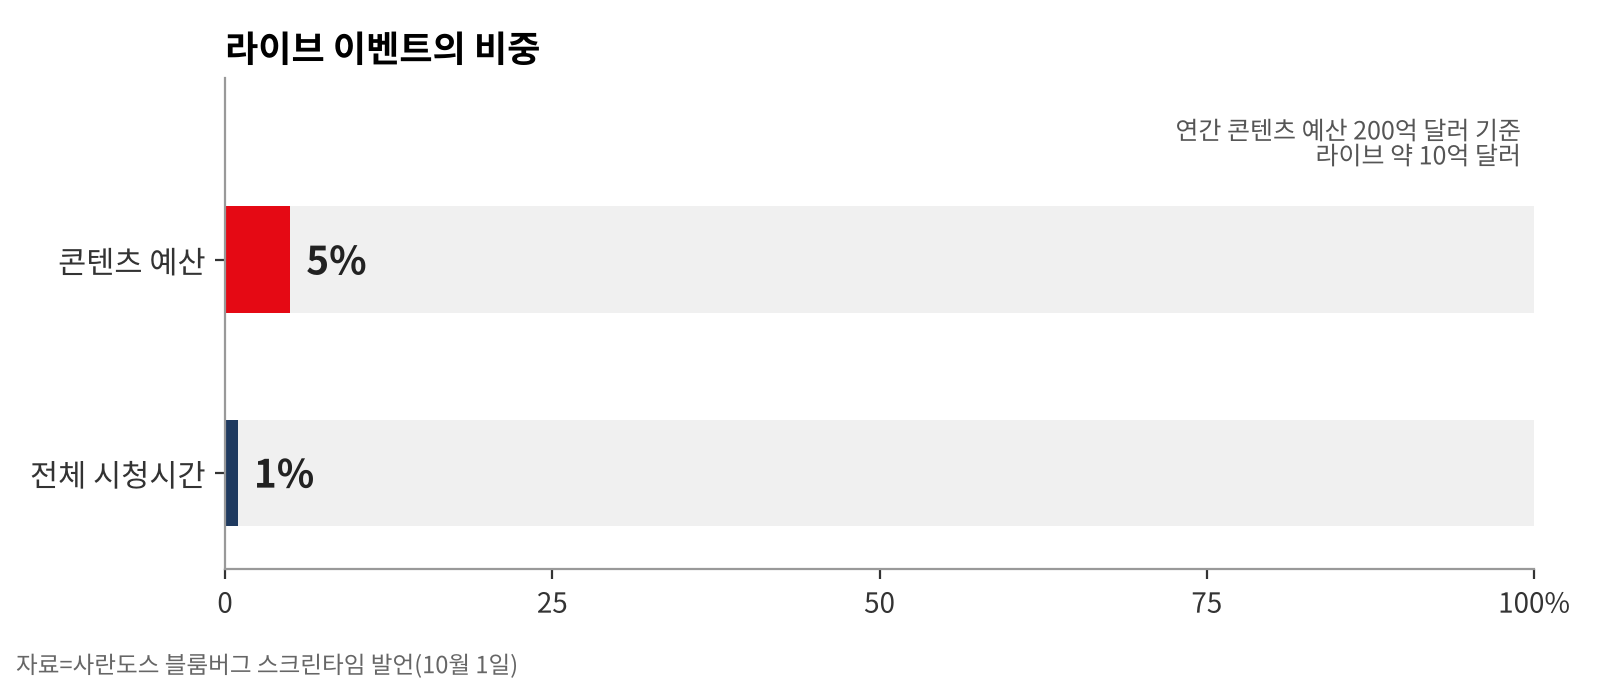
넷플릭스는 콘텐츠 예산의 약 5%를 라이브 이벤트에 쓰지만 라이브가 만드는 시청은 전체의 약 1%다. 200억 달러 예산 기준으로 약 10억 달러(약 1조3500억원)가 시청 1%에 들어간다.
사란도스는 “라이브는 단순한 시청과 다른 일을 한다”며 “가입, 유지, 광고에 매우 효과적”이라고 말했다. 월드컵 같은 글로벌 스포츠 이벤트가 열린 시기에도 시청이 2% 늘었다는 점도 덧붙였다.
예산 5%와 시청 1%는 분모가 다른 비중이다. 두 숫자를 나눠 라이브의 수익률이나 제작 효율이 다른 장르의 5분의 1이라고 말할 수는 없다. 방송 권리료와 제작·전송 비용, 신규 가입 후 유지 기간, 광고 단가와 판매율을 함께 봐야 한다. 라이브 편성의 진짜 과제는 행사 당일의 화제성을 지속적인 구독·광고 관계로 전환하는 데 있다.
광고 매출이 이 계산을 받친다. 넷플릭스는 2026년 광고 매출을 약 30억 달러(약 4조500억원)로 전년의 두 배 수준으로 제시했고, 3분기에는 메이저리그(MLB) 경기와 NFL 개막 주 경기를 편성했다고 2분기 주주서한에서 밝혔다. 쇼 기자가 “넷플릭스의 시청 1회당 매출이 유튜브보다 높다는 CPM 비교를 봤다”고 하자 사란도스는 “우리 프로그램이 수익화를 더 잘한다”고 답했다.
광고 사업의 확대는 콘텐츠 가치 평가에 새로운 층위를 더한다.
같은 한 시간이라도 광고를 보유한 국가와 요금제, 시청자의 특성, 광고주 수요와 재고 판매율에 따라 매출이 달라진다. 라이브가 높은 단가를 받더라도 비싼 권리료를 상쇄하는지는 별도로 확인해야 한다. 넷플릭스가 공개한 연간 광고 매출 전망은 방향을 보여주지만 개별 이벤트의 손익을 공개한 것은 아니다.
현지 콘텐츠가 이끄는 지역별 두 자릿수 성장
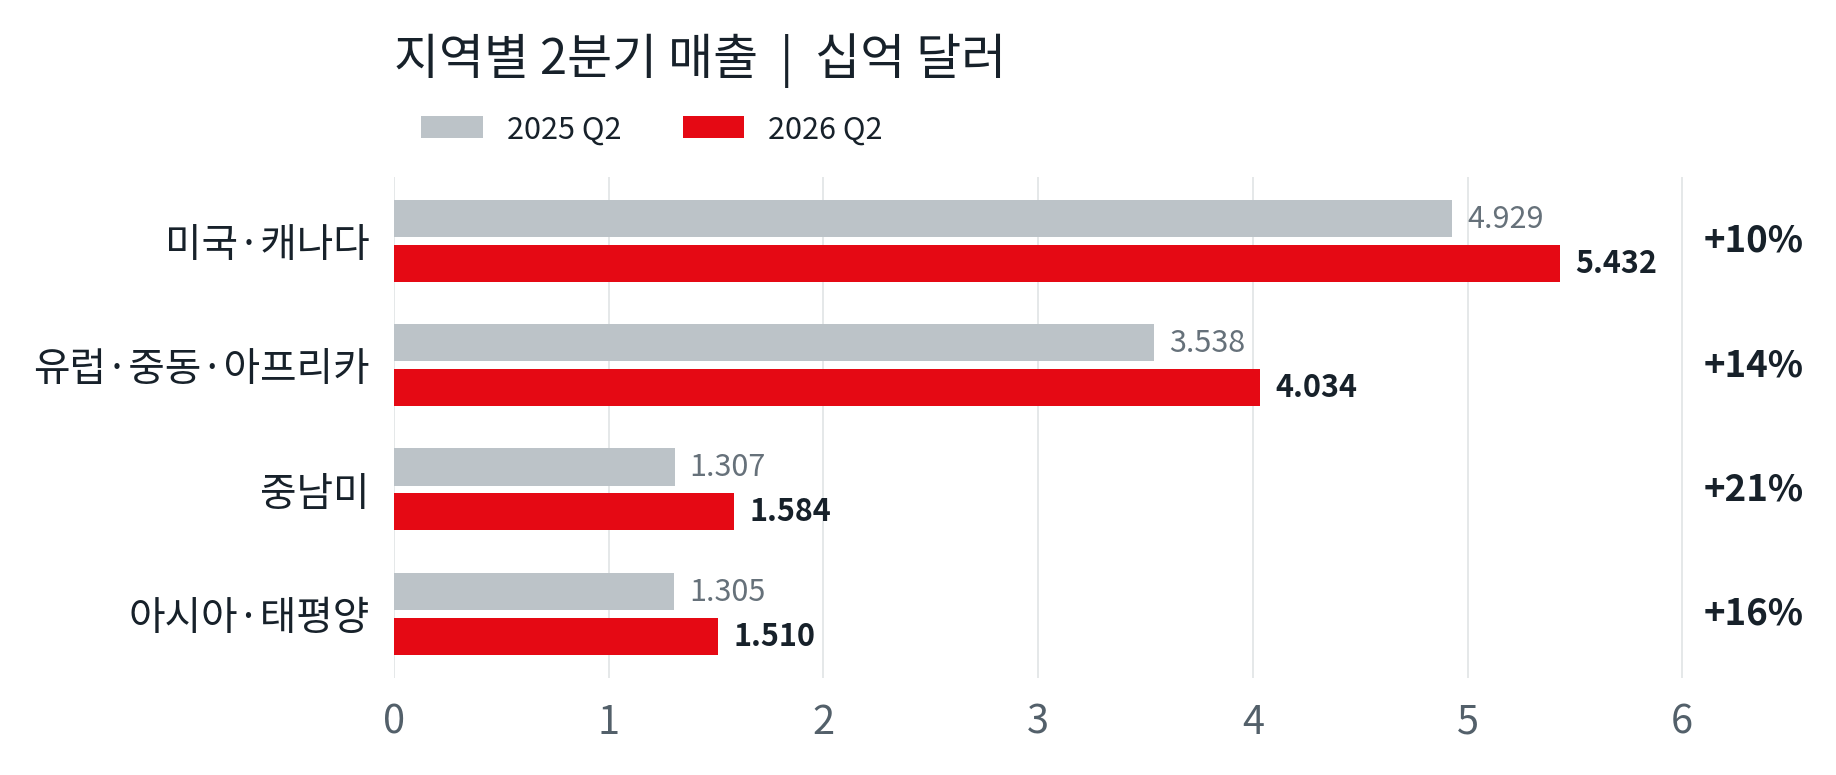
넷플릭스 2분기 매출은 125억6000만 달러(약 16조9560억원)로 전년 동기보다 13.4% 늘었다.
미국·캐나다는 54억3200만 달러(+10%), 유럽·중동·아프리카는 40억3400만 달러(+14%), 중남미는 15억8400만 달러(+21%), 아시아·태평양은 15억1000만 달러(+16%)였다. 사란도스가 강조한 전 지역 두 자릿수 성장이다. 상반기 비영어 콘텐츠의 시청 비중은 3분의 1 이상이었다. 수익성이 높은 새 사업을 찾는 동안에도 현지에서 통하는 작품을 계속 공급하는 일이 전체 성장의 바탕이다.
사란도스가 사례로 든 시장은 인도다. 사란도스는 인도에는 광고 요금제도 없다며 “지금 인도에서는 프로그램이 불붙었고, 그게 사업을 끌고 있다”고 했다.
1999년 카르길 전쟁 당시 인도 공군 작전을 다룬 「오퍼레이션 사페드 사가르(Operation Safed Sagar)」, 로맨스 시리즈 「무사피르 카페(Musafir Cafe)」, 리얼리티 경연 「록 업(Lock Upp)」이다.
「록 업」은 시즌 2를 6월 27, 2026 넷플릭스에서 시작했고, 사란도스에 따르면 주 1회 편성에서 주 5회, 주 7회로 늘었다. 에스콰이어 인디아는 「무사피르 카페」와 「록 업」이 넷플릭스 인도 인기 순위 1·2위에 올랐다고 전했다. 넷플릭스는 2026년 인도 오리지널 30편(시리즈 19편·영화 11편)을 편성했고 「오퍼레이션 사페드 사가르」를 그 맨 앞에 뒀다고 콘텐츠아시아가 보도했다.
장르 확대가 넓힌 구독의 이유
쇼 기자가 특정 시청층에 맞추려다 누구에게도 매력적이지 않은 작품이 된다는 비판을 전하자, 사란도스는 모든 사람이 좋아할 한 작품을 만드는 것이 목표가 아니라고 답했다.
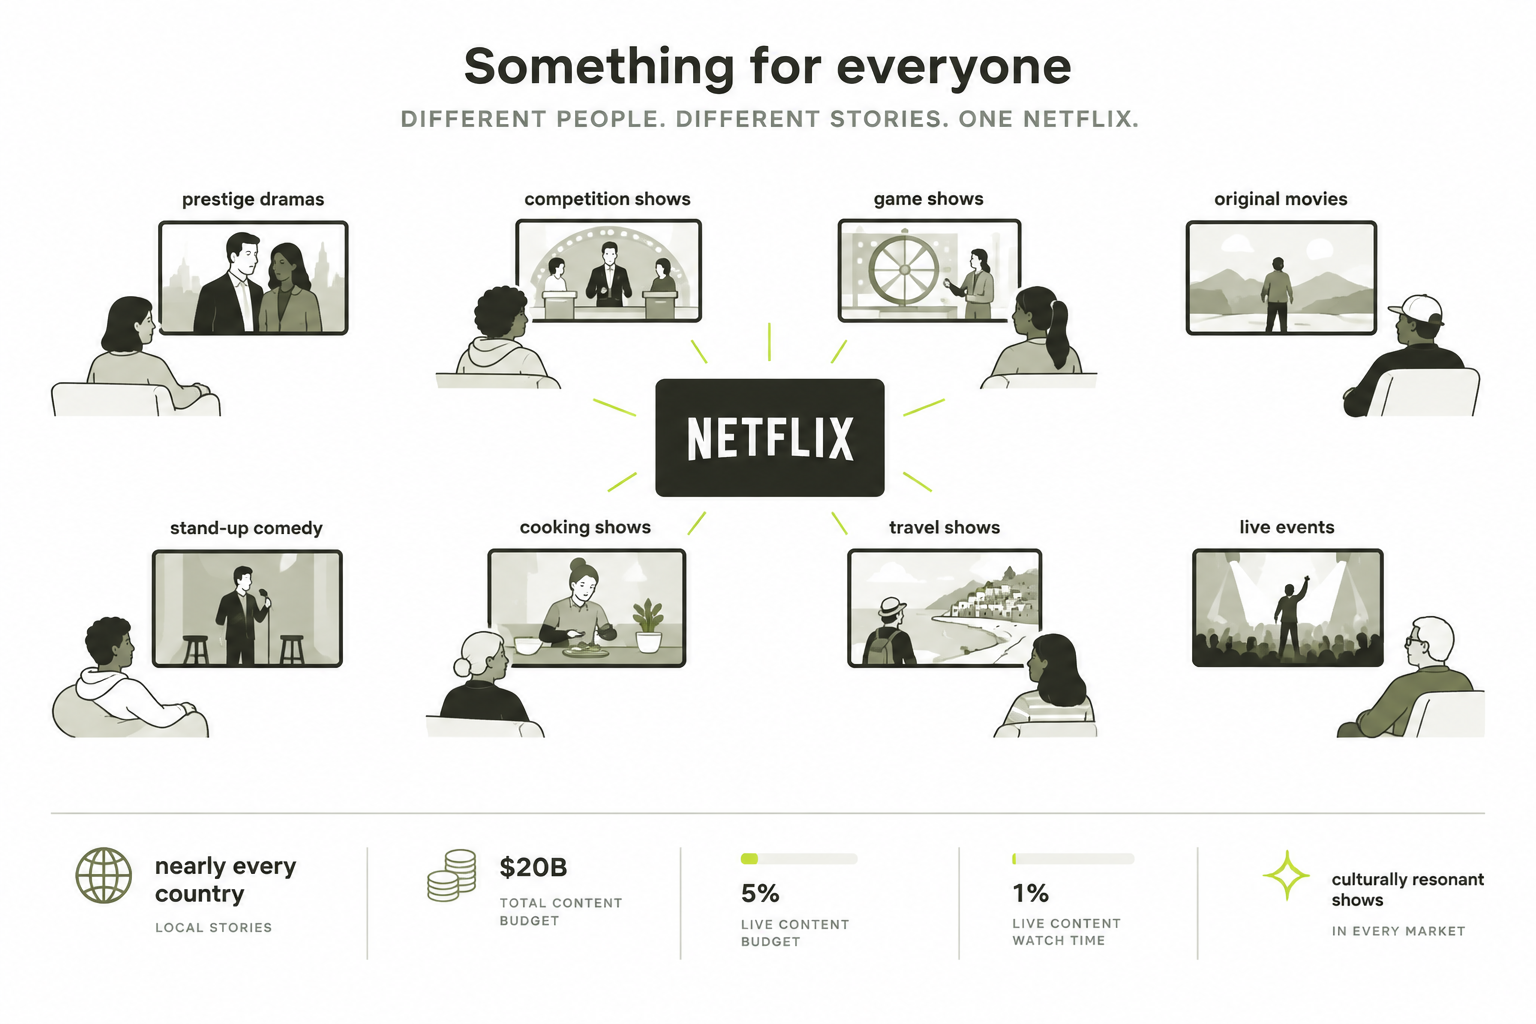
서로 다른 취향의 이용자가 각자 즐길 작품을 찾도록 한다는 설명이다. 그는 2013년 「하우스 오브 카드」로 상징되던 프레스티지 드라마 중심의 오리지널 전략이 경연·게임쇼·요리·여행, 오리지널 영화, 스탠드업 코미디를 거쳐 라이브로 확장됐다고 설명했다. 미국은 전체 매출과 시청의 약 절반을 차지하며, 거의 모든 국가에서 현지 작품을 만든다는 점도 강조했다. 장르 확대는 한 프로그램에 더 많은 시청자를 모으는 전략과 함께 매일 다른 이유로 서비스를 찾게 하는 편성 전략이다.
TF1 제휴가 보여준 넷플릭스 안의 방송 채널
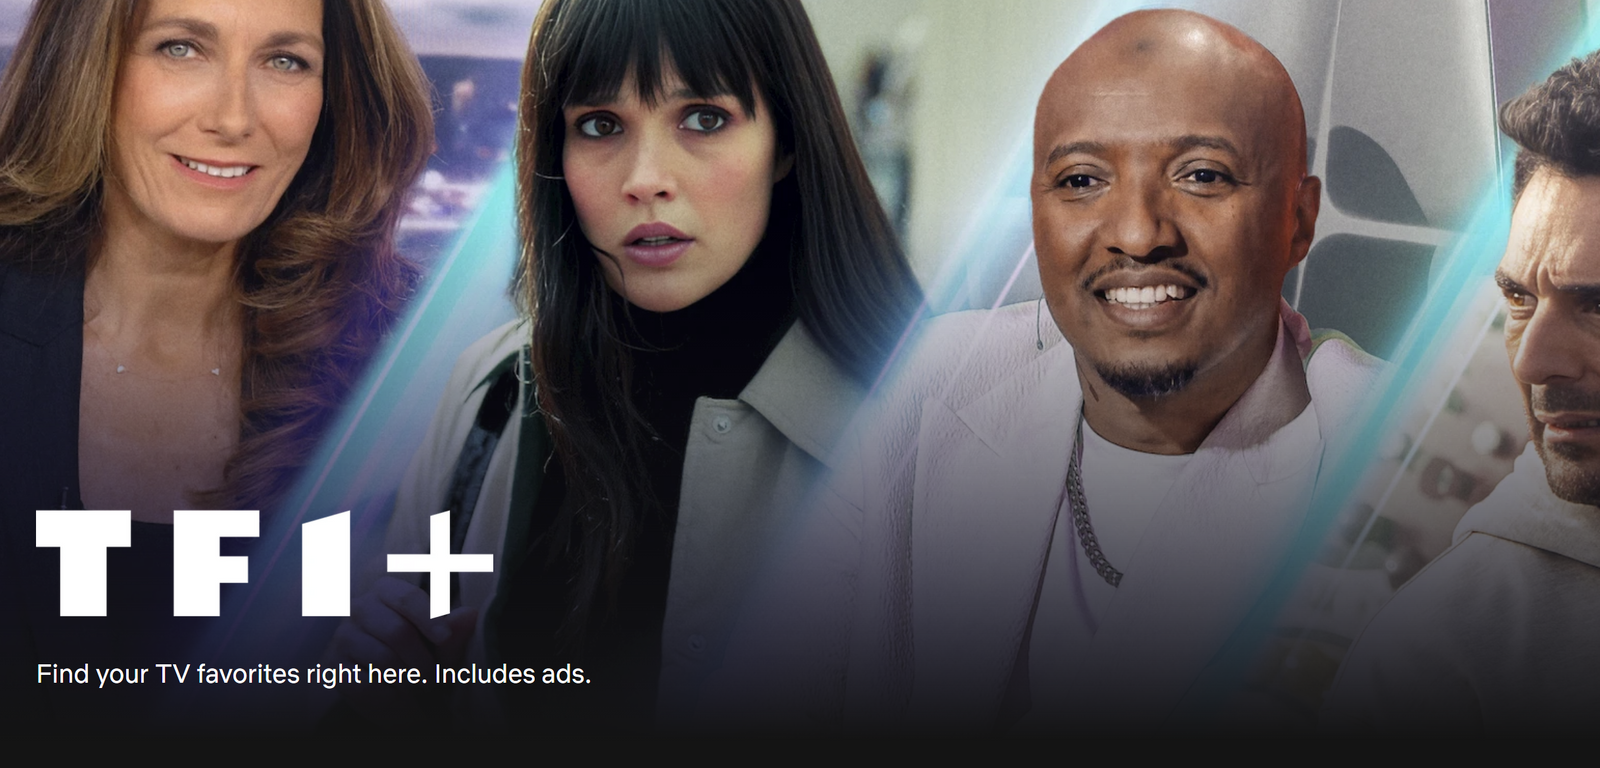
프랑스에서는 방송사 채널을 넷플릭스 안으로 옮기는 실험이 이미 시작됐다. TF1 제휴 서비스는 6월 19, 2026 시작됐으며 프랑스 넷플릭스 이용자가 기존 구독 안에서 TF1 실시간 채널과 TF1+ 다시보기 프로그램을 볼 수 있도록 한다.
럭비·축구, 「스타 아카데미」와 「코란타」 같은 예능, 뉴스와 드라마가 넷플릭스의 이어 보기·찜 목록·톱10 화면에 들어간다. 사란도스는 프랑스 이용자가 넷플릭스 자체 제작보다 더 빠르게 더 많은 프랑스 콘텐츠를 원했고, TF1 제휴가 그 수요에 대응하며 빠르게 성장하고 있다고 설명했다.
사란도스가 TF1을 가장 어려운 실행 방식이라고 부른 이유는 채널과 다시보기를 넷플릭스의 화면·추천 체계에 직접 통합했기 때문이다. 이 경험을 바탕으로 다른 서비스를 애드온(add-on)으로 판매할 여지가 생긴다는 설명이다.
쇼 기자가 디즈니+를 넷플릭스에서 추가 판매할 수 있느냐고 묻자, 그는 시간이 흐르며 그런 방식이 발전할 수 있다고 답했다. 전 세계 엔터테인먼트 사업에서 넷플릭스의 비중이 6~7%라는 자신의 평가를 덧붙이며 아직 개척하지 않은 매출 기회라고 했다. 다만 TF1은 기존 구독에 포함된 서비스이고, 디즈니+는 질문에서 제시된 가정이다. 디즈니+ 판매 계약이나 한국의 유료 채널 상품이 발표된 것은 아니다.
채널 통합은 넷플릭스에도 비용과 운영 과제를 만든다.
방송사가 보유한 스포츠·음악·해외 프로그램의 온라인 재전송 권리를 확인해야 하고, 국가별 블랙아웃과 다시보기 허용 기간을 관리해야 한다. 광고가 붙어 있는 실시간 신호를 그대로 전달할지 새 광고를 넣을지도 정해야 한다. TF1 제휴의 존재만으로 이러한 조건을 다른 나라에 그대로 적용할 수 있다는 뜻은 아니다.
비교 대상은 유튜브(YouTube)다.
NBC유니버설(NBCUniversal)은 광고형 피콕 프리미엄(Peacock Premium)을 2027년부터 유튜브 프리미엄(YouTube Premium)에 묶기로 7월 유튜브와 합의했고, 그 전 단계로 피콕을 유튜브 프라임타임 채널(Primetime Channels) 애드온(광고 포함)으로 판다고 악시오스가 보도했다.
사란도스는 “세부 조건을 보지 못했다”면서 피콕 앱을 유튜브를 통해 파는 구조는 다른 채널 계약과 다르지 않다고 평가했다. 워너브러더스 인수가 성사됐다면 HBO가 넷플릭스 애드온으로 붙었을 것이냐는 질문에는 “해야 하는 것은 아니지만 해야 한다고 본다”며 “시간을 두고 넷플릭스에서 보는 방법을 더 민첩하게 늘려야 한다”고 답했다.
자료: SBS 공시와 TF1 제휴 및 사란도스 대담. 유료 애드온은 구상으로 구분했다. SBS · TF1
유튜브 크리에이터에게 더 큰 제작 규모를 제공하는 전략
쇼 기자는 사란도스가 지난해 넷플릭스와 유튜브를 비교하며 한 발언(넷플릭스는 시간을 쓰는 곳, 유튜브는 시간을 허비하는 곳)을 꺼냈다. 사란도스는 “허비라고는 하지 않았다”고 정정한 뒤 “그 말은 하지 말았어야 했다”고 했다.
넷플릭스는 유튜브 스타 마크 로버(Mark Rober)와 계약하는 등 크리에이터 영입을 늘려 왔다. 사란도스는 “우리는 분명히 UGC(이용자 제작 콘텐츠) 사업을 하지 않는다”며 “이미 전문 제작에 가까운 프로그램을 만드는 사람들에게 자금과 제작 인프라를 대 더 큰 규모로 만들게 한다”고 설명했다.
유튜브와 넷플릭스에 같은 날 영상을 올리는 계약을 유튜브가 반기지 않는다는 질문에는 “좋으니까 하는 것”이라며 “스튜디오가 홀드백(windowing)으로, 방송사가 라이선스 여부로 고민하듯 한쪽을 잠식하지 않고 다른 사업을 키우는 문제”라고 답했다.
이어 “때로는 그럴 수 없고, 그러면 파트너 하나를 골라야 한다”고 했다. 아이들이 어릴 때 니켈로디언(Nickelodeon)에서 보던 「블루스 클루스(Blue's Clues)」가 지금 유튜브 어린이 프로그램과 비슷하다는 예도 들었다.
워너 인수 철회 뒤 자체 성장에 다시 무게
넷플릭스는 2025년 12월 워너브러더스 스튜디오·HBO 맥스 인수에 합의했으나, 파라마운트(Paramount)가 1110억 달러(약 150조원)로 응찰가를 올리자 2월 26, 2026 물러났다. 넷플릭스는 위약금 28억 달러(약 3조7800억원)를 받았고, 사란도스와 그레그 피터스(Greg Peters) 공동 CEO는 “적정 가격이면 있으면 좋은 것이지, 어떤 가격에도 반드시 가져야 하는 것은 아니다”라고 밝혔다고 세마포가 전했다.
사란도스는 인수 시도를 후회하지 않는다고 했다. “우리 규모에서 그 자산으로 주주에게 가치를 돌려줄 수 있는 최고 가격이 거기까지였다”며 그 이상은 “마이너스 영역”이라고 했다. 워너 거래가 드물게 “깨끗한 자산”이었다는 점도 강조했다. 원하는 부분만 살 수 있어 다른 곳의 가치를 해치지 않는지 따지기 쉬웠다는 것이다. 다만 “사업 서사가 흔들렸다”는 점은 인정했다. 사란도스는 “장기적으로 좋다고 확신하면 사업 서사는 위험에 걸 수 있지만, 사업 자체를 위험에 걸지는 않는다”고 했다. 앞으로의 성장은 “주로 유기적(organic)”이고, 그 거래를 대신할 다음 인수를 찾지 않는다고 했다.
파라마운트와 워너브러더스 디스커버리의 결합이 경쟁 위협이 되느냐는 질문에는 “서류상으로는 하나 더하기 하나”라며 “그게 둘일지, 1.5일지, 셋일지 모르겠다”고 답했다. 쇼 기자가 사란도스와 케이시 블로이스(Casey Bloys) HBO 콘텐츠 총괄의 공개 오찬을 언급하자 “어디로 가든 아주 좋은 위치에 있을 재능 있는 사람”이라고 했다.
게임은 남긴다. 5년 뒤에도 넷플릭스에서 게임을 하겠느냐는 질문에 사란도스는 “그렇게 본다”며 “모바일 게임은 클라우드 게임으로 가는 관문이었다”고 했다. 휴대폰을 리모컨으로 쓰는 TV 게임을 겨냥한다는 설명이다. 사란도스는 “포스트 콘솔 시대에는 TV에서 게임할 기회가 많아진다”며 게임을 IP 확장과 브랜드 가치 측면에서 본다고 했다. 넷플릭스는 그동안 대형(AAA) 게임 개발 조직을 접고 일부 스튜디오를 닫았다고 게임스팟은 짚었다.
게임 시간은 영화·시리즈 시청 보고서에 포함되지 않는다. 따라서 게임이 구독 유지와 IP 소비에 기여하더라도 영상 시청시간만으로는 효과를 포착하기 어렵다. AAA 조직 축소와 스튜디오 폐쇄를 곧바로 게임 사업 전체 철수로 해석하기보다, 모바일에서 TV 클라우드 게임으로 옮기는 과정에서 어떤 비용을 줄이고 어떤 이용 경험을 유지하는지 살펴야 한다.
극장 공개 창을 작품별로 설계하는 이유
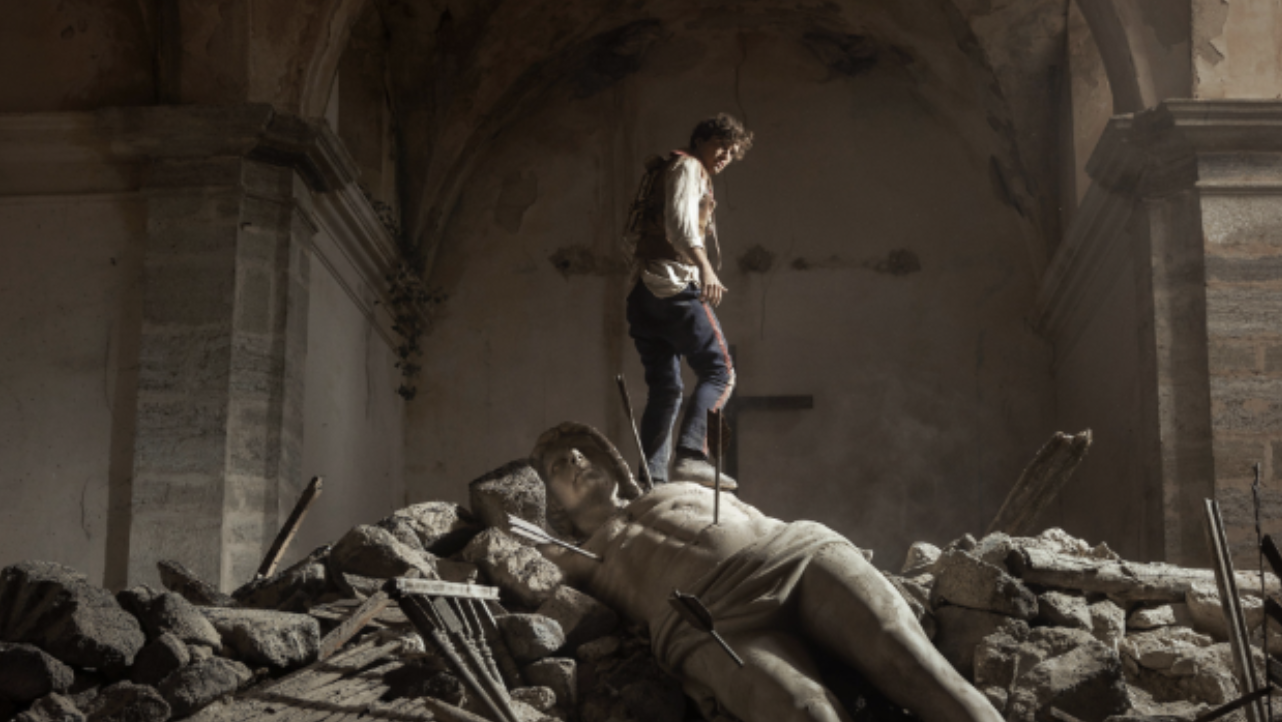
「라 볼라 네그라」의 개봉 계획은 넷플릭스가 작품별 공개 순서를 얼마나 유연하게 조정하는지를 보여준다.
로스 하비스 감독 듀오의 칸영화제 감독상 공동 수상작은 10월 16, 2026 극장에 먼저 걸리고 12월 2, 2026 넷플릭스에 공개된다. 극장 개봉부터 서비스 공개까지 47일로, 보도에서 비교한 종전 최장 사례는 2019년 노아 바움백의 「결혼 이야기」 30일이었다. 넷플릭스는 이 작품부터 극장 흥행 수치 공개를 시작할 계획이다. 넷플릭스에 올라온 날 극장 상영 자체가 끝난다는 의미는 아니다.
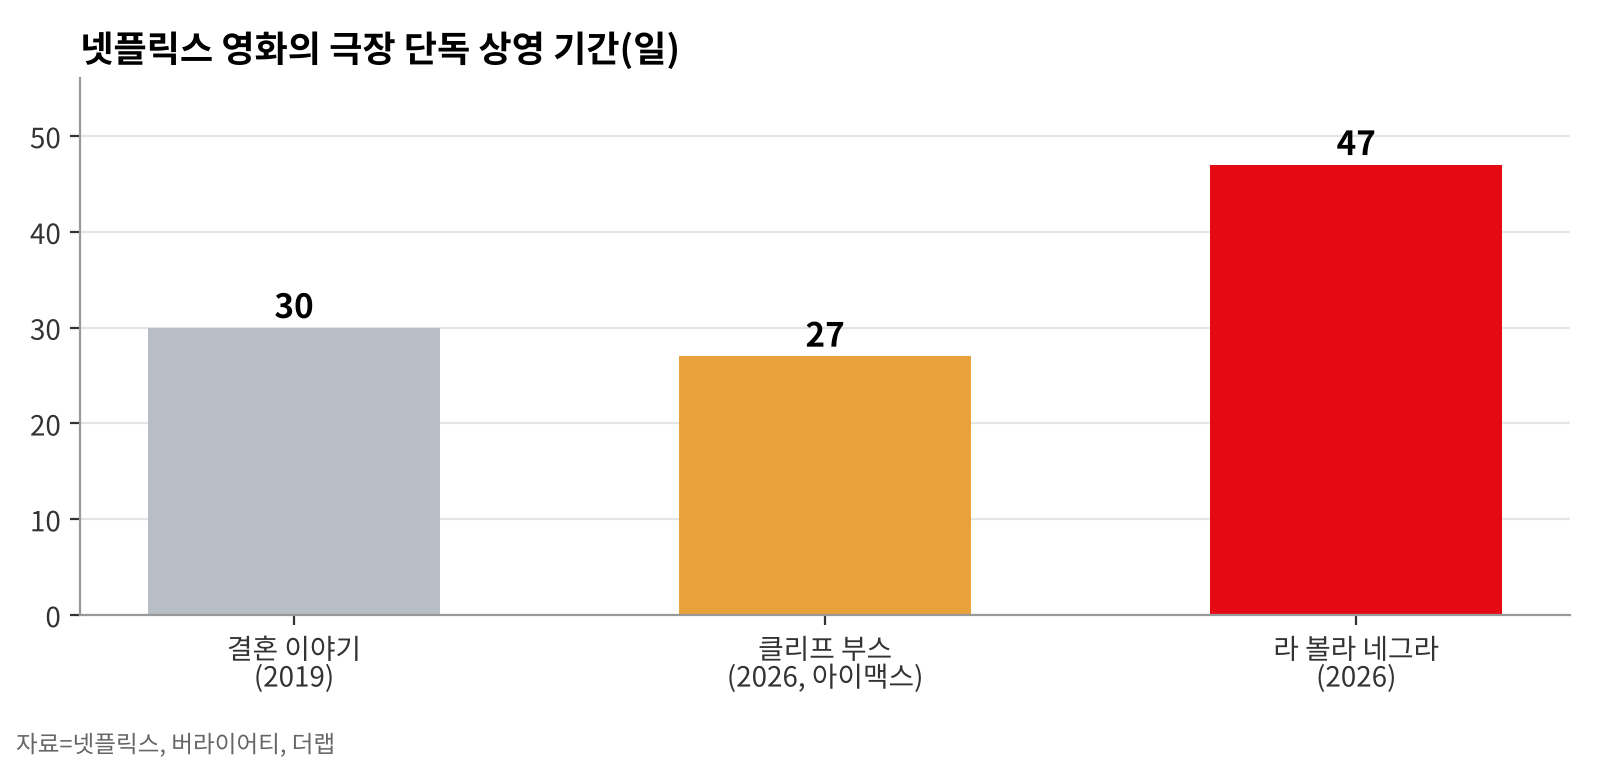
사란도스가 든 근거는 극장과 넷플릭스의 관객이 다르다는 점이다.
사란도스는 “가장 열정적인 관객은 극장에서 본다”며 “넷플릭스에 올 때쯤에는 ‘보려고 했었는데’ 하는 사람들이 남는다”고 했다. 넷플릭스가 공개하는 연간 순위에서 상위 영화는 모두 넷플릭스 오리지널이고, 유료방송 창(pay TV window)으로 들어온 극장 영화가 이기는 경우는 반복 시청이 많은 가족 영화뿐이라는 설명이다.
넷플릭스는 지난해 30편 넘는 영화를 극장에 걸었고, 편마다 상영 기간·마케팅비·상영 도시를 따로 정했다.
넷플릭스는 영화를 성격별로 나눴다.
「라 볼라 네그라」와 지난해 「트레인 드림스(Train Dreams)」 같은 예술영화는 극장에 오래 걸어도 넷플릭스 가치에 손실이 적다.
반대쪽 끝은 온 가족이 반복해 보는 영화다. 그레타 거윅(Greta Gerwig) 감독의 「나니아 연대기: 마법사의 조카(The Chronicles of Narnia: The Magician's Nephew)」는 2027년 2월, 애니메이션 「찰리 대 초콜릿 공장(Charlie vs. the Chocolate Factory)」은 2027년 11월 대규모로 개봉한다.
데이비드 핀처(David Fincher) 감독의 「클리프 부스의 더 많은 모험(The Further Mis-Adventures of Cliff Booth)」은 11월 26, 2026 아이맥스(IMAX)에서 2주 단독 상영 뒤 12월 23, 2026 넷플릭스에 공개된다고 더랩과 슬래시필름이 전했다. 피터 버그(Peter Berg) 감독의 2차 세계대전 영화 「모스키토 볼(Mosquito Bowl)」도 짧은 극장 창을 거친다.
한국 소재 작품도 이 목록의 상단에 있다.
사란도스는 「케이팝 데몬 헌터스(KPop Demon Hunters)」 속편에 대해 “매우 넓은 극장 개봉을 기대해도 된다”고 했다. 속편은 2029년 공개를 목표로 한다고 보그 코리아 등이 전했다. 극장 성과의 기준을 묻자 사란도스는 “영화 손익에 크게 더해질 것으로 기대하지 않는다”며 “넷플릭스 성과에 작은 위험을 진다면 극장에서 매우 큰 상승 여력이 있어야 하고, 「나니아」와 「케이팝 데몬 헌터스」가 그래서 대규모 글로벌 개봉을 한다”고 답했다.
극장 창은 배급 수익 외에 마케팅과 창작자 관계에도 영향을 준다. 예술영화의 영화제·시상식 노출과 가족 영화의 반복 관람 수요는 서로 다른 목적을 갖는다. 극장 수입을 더하는 동안 서비스 독점 공개의 힘이 약해질 수 있으므로, 개봉 규모와 광고비, 플랫폼 공개 후 시청과 유지 효과를 묶어 평가해야 한다. 공개 창을 넓혔다는 사실 자체가 모든 영화에서 극장 우선 전략이 우월하다는 증거는 아니다.
주요 창작자의 계약 변화와 계속되는 작품별 협업
더퍼 형제, 숀 레비, 노아 바움백, 데이비드 핀처의 계약 변화는 넷플릭스와 창작자 사이의 관계가 재편되는 모습을 보여준다. 사란도스는 이를 각기 다른 목적의 계약이 서로 다른 시점에 끝나거나 이동하는 사례로 설명했다. 더퍼 형제는 「기묘한 이야기」의 첫 10년 뒤 대형 극장 영화를 원했고, 그는 마흔 살에 원하는 작업을 시도해 보라고 권했다고 했다.
숀 레비는 디즈니의 「스타워즈」를 만드는 동안 다른 회사와의 전속 계약이 시간 배분의 충돌을 만들 수 있다고 설명했다. 핀처와는 2011년부터 협업했고 2014년 이후 넷플릭스 밖에서 영화를 만들지 않았으며, 이번 계약 종료를 다른 회사로 떠나는 일과 동일시할 수 없다고 말했다. 「마인드헌터」, 「하우스 오브 카드」와 「러브 데스 로봇」을 함께 만든 관계 역시 작품별로 이어질 수 있다는 설명이다.
자료=버라이어티(더퍼), 버라이어티(레비), 더랩(바움백), 슬래시필름(핀처)
전속 계약의 종료와 프로젝트 협업의 종료는 구분해야 한다. 전체 계약(overall deal)은 일정 기간의 제작 관계를 묶고, 우선협상(first-look) 계약은 새 기획을 먼저 검토할 기회를 주는 방식이다. 계약의 종류와 시작 시점, 이미 개발 중인 작품의 권리가 서로 다르다. 넷플릭스의 과제는 특정 인물의 계약을 무조건 연장하는 데 있지 않다. 제작비와 극장 공개 요구를 조율하면서 다음 작품이 플랫폼에 남을 이유를 만드는 데 있다.
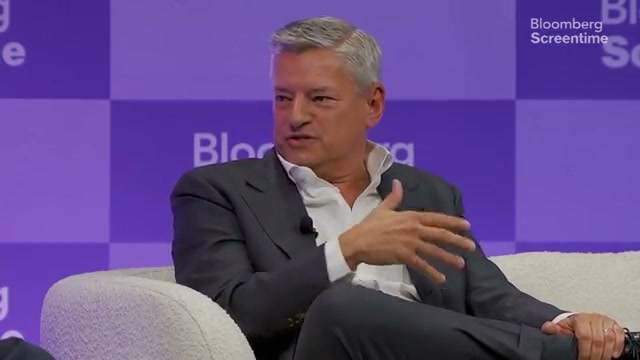
창작자 이탈에 대한 질문에 답하는 사란도스. 사진=블룸버그 스크린타임 영상 갈무리 출처
무료 광고형 서비스 FAST가 넘어야 할 콘텐츠 비용
넷플릭스가 검토해 온 무료 버전에 대해 사란도스는 “하지 않는다, 지금은”이라고 선을 그으면서도 “여러 모델을 보고 있다”고 했다. 그는 투비(Tubi)·플루토TV(Pluto TV) 같은 광고 기반 주문형 서비스(AVOD)가 TV 시청 시간을 가져가고 있다고 평가했다.
다만 “핵심 상품을 잠식하는 대가를 치를 만큼 커지지 못하는” 구조라며, 무료 서비스와 유료 서비스에 각각 얼마만큼 콘텐츠를 넣을지가 아주 좁은 길이라고 했다. 사란도스는 “AVOD 서비스가 매우 야심 찬 프로그램을 지탱할 수 있다고 보지 않는다”며 “우리가 아침에 침대에서 뛰쳐나오는 이유는 야심 찬 프로그램”이라고 말했다.
무료 서비스는 유료 구독보다 넓은 이용자층을 확보할 수 있지만, 기존 이용자가 무료로 이동하면 구독 매출을 줄일 수 있다. 무료에 어떤 콘텐츠를 배치하고 얼마나 늦게 공급할지에 따라 잠식 정도가 달라진다. 현재 대담에서 확인되는 것은 사업 모델을 검토하고 있다는 점과 당장 출시하지 않는다는 입장이다. 무료 넷플릭스의 요금 구조나 출시 국가가 확정된 것처럼 읽어서는 안 된다.
제작 세액공제가 바꿀 국가별 비용 경쟁
사란도스는 미국의 주정부 인센티브만으로 영국 등 해외 제작 거점과 경쟁하기 어렵다며 연방 제작 세액공제를 지지했다. 주주에 대한 책임을 지는 상장 기업은 실질 제작비를 낮추는 지역을 선택하고, 주 공제 위에 연방 공제가 더해지면 미국의 경쟁력이 달라진다는 논리다. 그는 1달러 투입이 6~9달러의 경제 활동으로 돌아올 수 있다고 주장했지만, 이 발언을 정부의 순세수 회수율이나 개별 사업의 투자수익률로 받아들일 수는 없다.
팀 스콧과 애덤 쉬프 의원 등이 9월 24, 2026 발의한 법안은 미국 내 적격 인건비의 20%를 기본으로 조건부 가산을 통해 최대 30%까지 공제하고 주정부 인센티브와 병행하는 구조를 제안했다. 최소 지출과 미국 내 주요 촬영일 비중 등의 요건도 담겼다. 법안 발의는 제도 시행과 다르다. 트럼프 대통령의 입법 촉구와 사란도스의 지지 발언은 추진 동력이지만 통과를 보장하지 않는다.
사란도스는 중간선거 이후 레임덕 회기와 의회 다수당 변화가 법안 처리에 영향을 줄 수 있다며 통과 가능성을 단정하지 않았다. 트럼프 대통령에 대해서는 엔터테인먼트 사업과 일자리에 관심이 큰 인물이라고 평가했다.
캘리포니아에는 인재가 모여 있다는 이유로 안주했고 인프라가 노후화됐으며 로스앤젤레스 촬영도 쉽지 않다고 비판했다. 그럼에도 「애니멀스」와 핀처의 「클리프 부스」 등을 포함한 최근 로스앤젤레스 제작 3건에 4억 달러(약 5400억원) 이상을 썼다고 밝혔다.
넷플릭스가 최근 몇 년간 미국 50개 주 모두에서 촬영했다는 설명과 뉴저지 제작 사업의 확대는 인센티브·인프라·인력이 함께 제작 거점의 경쟁력을 만든다는 근거로 제시됐다.
한국 진출 10년 동안 커진 시장과 제작 기반
넷플릭스는 1월 7, 2016 130여 개국 동시 확장과 함께 한국 서비스를 시작했다.
첫해 국내 이용자는 6만~7만 명 수준이었다는 당시 성장 과정의 집계가 있다. 2017년 봉준호 감독의 「옥자」, 2018년 「유병재 블랙코미디」, 2019년 첫 한국 오리지널 시리즈 「킹덤」을 거치며 제작 기반이 넓어졌다.
넷플릭스의 한국 10주년 자료에 따르면 2021년 6월 글로벌 톱10 집계 이후 한국 작품 210편 이상이 순위에 올랐고, 「오징어 게임」은 32주 연속 진입하며 그중 9주를 1위로 지켰다. 2021년의 세계적 흥행은 한국을 핵심 제작 거점으로 끌어올린 계기였다.
투자 규모도 커졌다.
넷플릭스는 2023년 4월 이후 4년간 한국 콘텐츠에 25억 달러(당시 발표 기준 약 3조3000억원, 이 기사의 고정 환산 기준 약 3조3750억원)를 투자하겠다고 발표했다. 2026년은 이 약속의 마지막 해다. 강동한 한국 콘텐츠 부문 VP는 1월 21, 2026 넥스트 온 넷플릭스 2026 행사에서 투자 축소 계획이 없고 2027~2028년 작품도 확정돼 있다고 설명했다. 한국 콘텐츠는 영어 콘텐츠 다음으로 많이 소비되는 언어권 콘텐츠라는 평가도 내놨다. 기존 투자 약속의 종료를 한국 사업의 철수나 투자 중단으로 읽어서는 안 된다. 앞으로의 관건은 다음 투자 기간의 규모와 계약 구성이 어떻게 제시되느냐다.
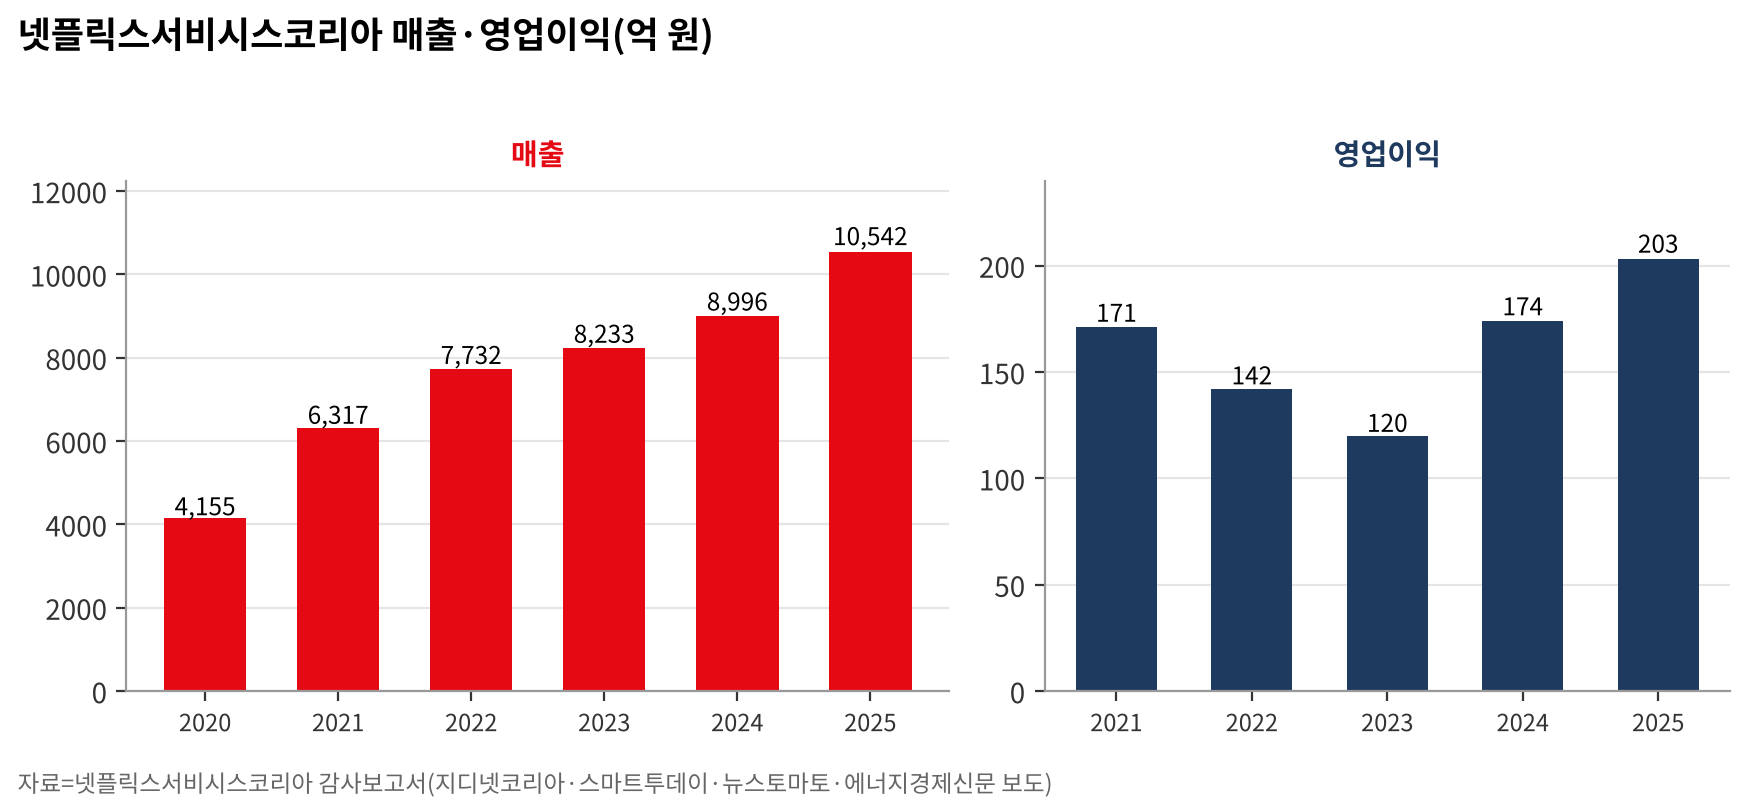
넷플릭스서비시스코리아 매출은 2020년 4155억원에서 2021년 6317억원, 2022년 7732억원, 2023년 8233억원, 2024년 8996억원으로 증가했다. 2025년에는 1조542억원(약 7억8090만 달러)으로 전년보다 17.2% 늘어 5년 만에 약 2.5배가 됐다.
영업이익은 203억원(약 1500만 달러), 영업이익률은 약 1.9%였다. 매출원가 8929억원 가운데 8539억원은 미국 본사에 지급한 구독 멤버십 구매 대가였으며 법인세는 66억원으로 집계됐다.
이 수치는 한국 서비스 법인의 회계 구조를 보여준다. 한국에서 제작된 콘텐츠가 해외 가입과 광고에 기여한 가치 전체를 나타내거나, 한국 제작 투자액과 일대일로 대응하는 수치는 아니다.
이용자 점유율보다 높은 넷플릭스의 시청시간 점유율
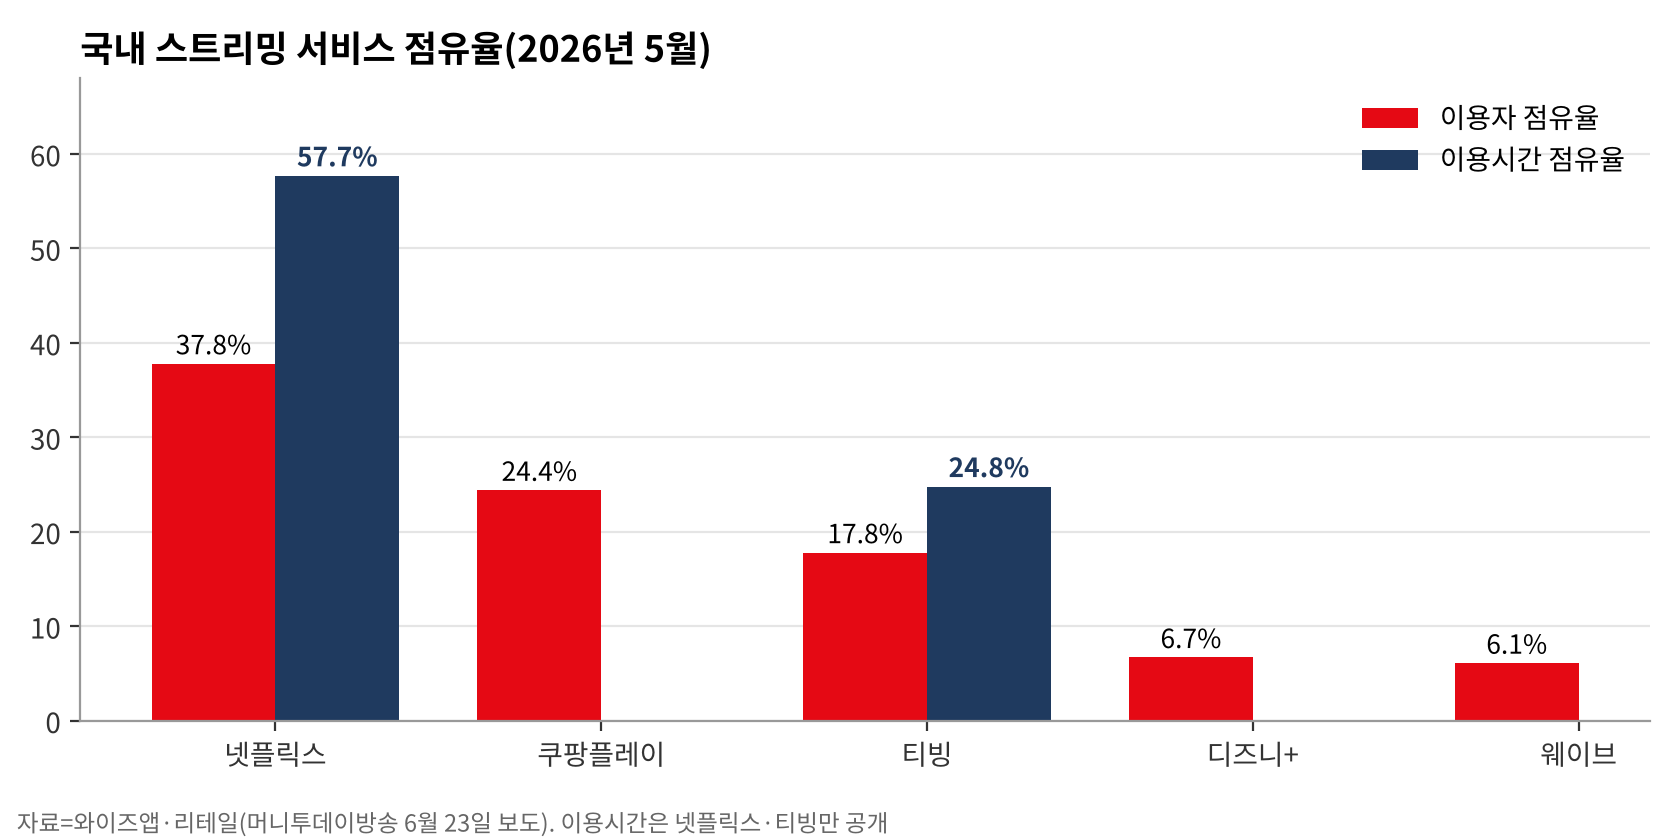
와이즈앱·리테일의 2026년 5월 앱 이용 집계에서 국내 스트리밍 앱 이용자는 2209만 명으로 제시됐다.
넷플릭스는 해당 조사에서 이용자 점유율 37.8%, 이용시간 점유율 57.7%를 차지했다. 이용자 점유율은 쿠팡플레이 24.4%, 티빙 17.8%, 디즈니+ 6.7%, 웨이브 6.1% 순이었고 티빙의 이용시간 점유율은 24.8%였다. 상위 3사의 이용자 점유율 합계는 80%다. 넷플릭스에 시간이 더 집중된다는 신호지만, 이 집계를 TV 수상기와 브라우저를 모두 포함한 한국 전체 영상 시청의 57.7%로 확대 해석할 수는 없다. 앱 조사와 가입자 수, 유료 매출 점유율은 구분해야 한다.
같은 조사에서 넷플릭스의 이용시간 비중이 이용자 비중보다 19.9%포인트 높고, 티빙은 7.0%포인트 높다. 이는 각 서비스가 이용자를 얼마나 오래 붙잡는지 살펴볼 단서다. 다만 한 사람이 여러 앱을 쓰는 중복 이용과 표본·기기 범위의 영향을 받으므로 개인별 평균 시청시간이나 고객 생애가치를 이 차이만으로 산출할 수는 없다. 제작·유통 협상에서도 총량과 실제 계약 대상 시청을 구분하는 데이터가 필요하다.
티빙의 2분기 실적은 국내 서비스도 콘텐츠와 광고를 결합해 수익성을 개선할 수 있음을 보여준다. 매출은 1407억원(약 1억420만 달러)으로 41% 늘었고 영업이익 60억원(약 440만 달러)을 내며 흑자로 전환했다. 월간 이용자는 970만 명, 광고 매출 증가율은 52%였다. 티빙은 8월 6, 2026 실적 발표에서 웨이브와의 합병을 하반기에 본격 논의하겠다고 밝혔다. 공정거래위원회의 2025년 6월 조건부 승인 이후 1년 넘게 실행이 지연된 상황이다. 흑자 분기 하나와 합병 완료는 별개의 문제다. 스포츠 등 권리 비용을 부담하면서 가입자를 유지하고 광고를 확대할 수 있는지가 지속 가능한 이익을 좌우한다.
광고 감소와 비용 부담이 동시에 압박하는 방송사
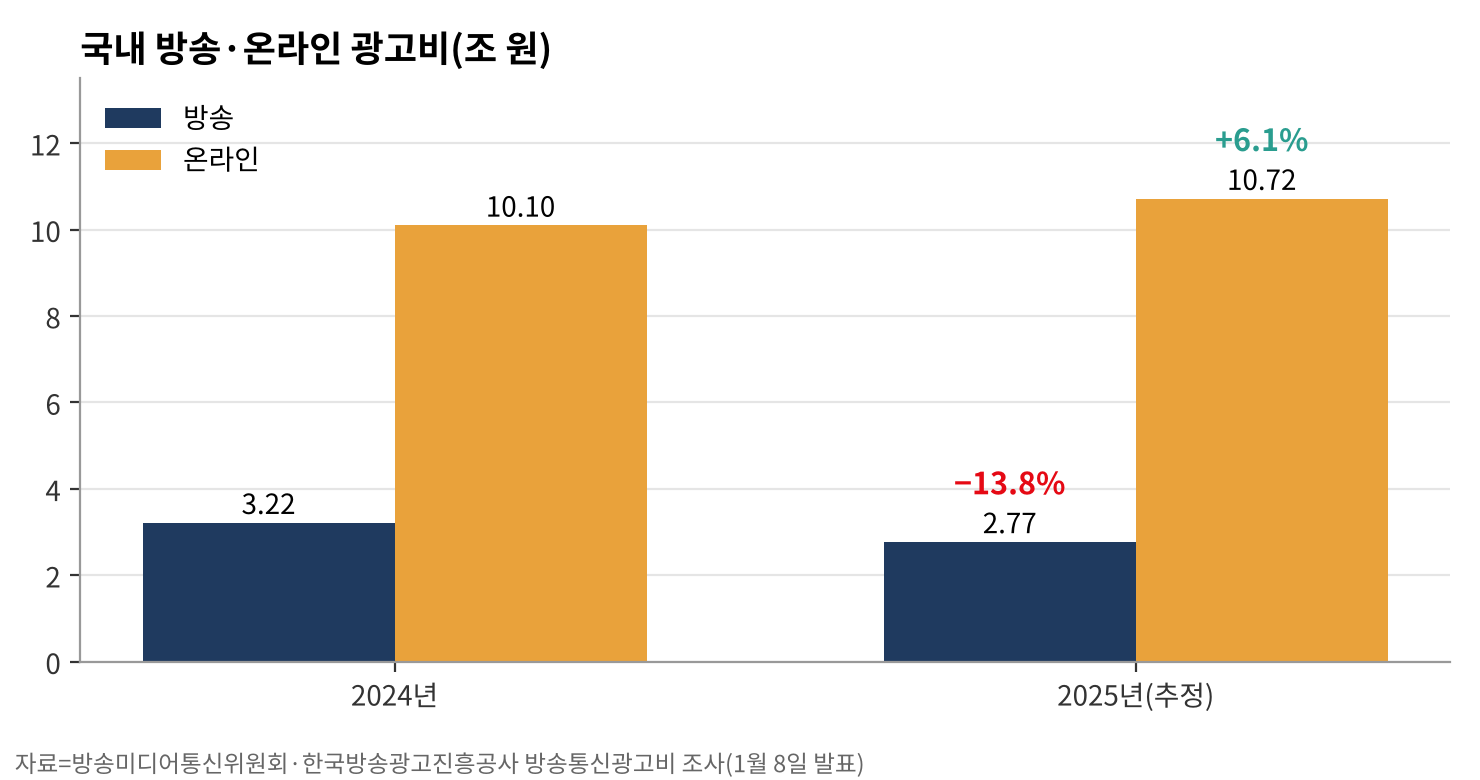
방송미디어통신위원회와 한국방송광고진흥공사가 1월 8, 2026 공개한 방송통신광고비 조사는 광고 이동의 방향을 보여준다. 2025년 방송 광고비 추정치는 2조7744억원(약 20억5510만 달러)으로 전년보다 13.8% 줄었다. 온라인 광고비는 10조7204억원(약 79억4220만 달러)으로 6.1% 늘어 전체의 62.1%를 차지했다.
관련 조사 보도와 함께 제시된 광고주 응답에서는 2026년 OTT 광고 집행 계획이 있는 광고주의 65%가 넷플릭스를 선호했다. 이는 조사 대상 중 집행 계획이 있는 광고주의 선호 응답이며, 전체 광고주의 비중이나 실제 넷플릭스 광고시장 점유율을 뜻하지 않는다.
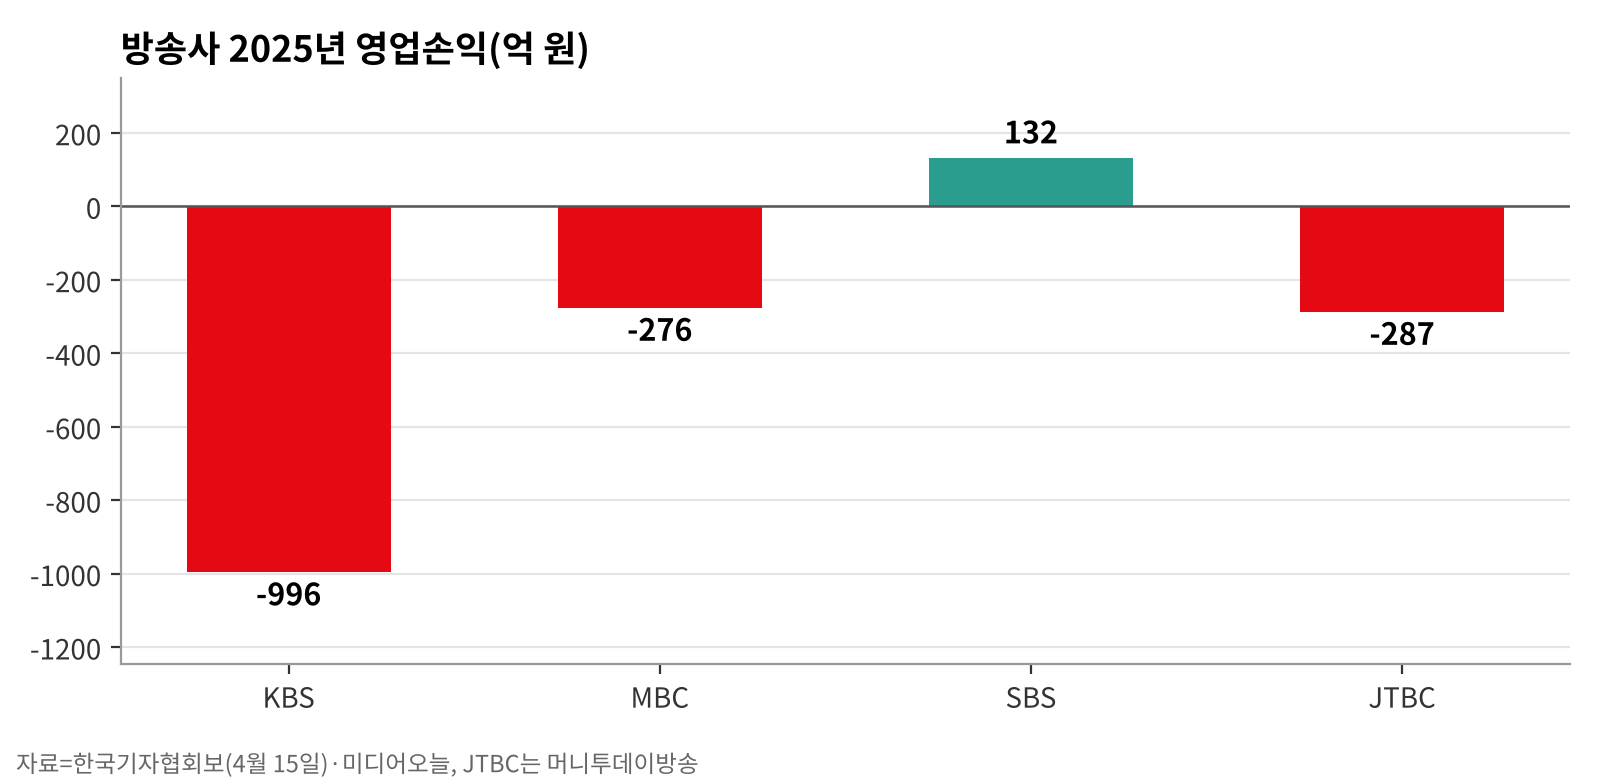
2025년 방송사 손익 집계에서 KBS는 996억원(약 7380만 달러), MBC는 276억원(약 2040만 달러)의 영업손실을 냈다. SBS는 매출이 917억원 줄었지만 영업비용을 1308억원 줄여 흑자로 전환했다.
미디어오늘에 따르면 SBS 매출과 영업이익은 각각 6767억원과 132억원이었다. MBC 광고 매출은 2650억원에서 2435억원으로 감소했다. JTBC는 6월 12, 2026 약 206억원(약 1530만 달러)의 유동화 차입금을 만기에 상환하지 못했고, 나이스신용평가는 장기 등급을 BBB에서 CCC로 낮췄다. JTBC의 2025년 영업손실은 287억원이었다. 회사별 사업과 회계 범위가 다르고, 손실 원인을 넷플릭스 하나로 돌릴 수는 없다.
다만 광고 기반 약화와 제작비 부담 속에서 콘텐츠 판매와 비용 절감만으로 현금 흐름을 지키기 어려운 사업자가 늘고 있다는 압박은 분명하다.
제작비 상승과 계약 방식의 차이가 만드는 IP 쟁점
제작비 상승은 방송사와 제작사의 선택지를 좁힌다.
시사저널이 정리한 작품별 사례에서 회당 제작비는 「킹덤」 20억원(약 148만 달러), 「스위트홈」 30억원(약 222만 달러), 「수리남」 약 58억3000만원(약 432만 달러)이었다.
비교 대상으로 제시된 지상파 미니시리즈의 통상 회당 제작비는 5억~15억원이다. 작품별 연도와 장르, 제작 규모가 달라 동일 조건의 물가 지수처럼 읽을 수는 없지만 대형 프로젝트에 필요한 자금 규모가 얼마나 커졌는지는 드러난다. 글로벌 플랫폼이 제작 위험을 부담하는 대신 IP와 이용권을 폭넓게 확보하고, 제작사는 제작비와 제한된 부가 권리를 받는 구조가 논쟁의 중심에 있다.
이 논쟁은 넷플릭스 한국 10주년 행사에서도 이어졌다. 현장에서 조영신 미디어 전문가는 플랫폼 독주를 견제하지 못할 경우 한국 미디어 산업의 지속 가능한 성장이 어려워질 수 있다고 지적했다.
이에 대해 강동한 VP는 계약 조건이 다양하고 방송사가 권리를 보유한 라이선스 계약이 전체 IP 인수보다 훨씬 많다고 답했다. 그가 사용한 “백 배”라는 표현은 계약 다양성을 강조한 발언이며 공개된 계약 건수 통계로 취급할 수 없다. 넷플릭스 오리지널이라는 브랜드만으로 모든 작품의 IP 귀속과 수익 배분이 같다고 단정하는 것도 부정확하다. MBC 편성으로 알려졌던 지수·서인국 주연 「월간남친」의 넷플릭스 오리지널 공개는 자금 조달과 유통 선택이 방송사 편성 계획까지 바꿀 수 있음을 보여주는 사례다.
IP 소유권과 사업 수익은 같은 말이 아니다. 제작사가 일부 권리를 보유해도 후속 시즌 승인권, 해외 판매 지역, 장기 독점 기간, 상품화 허용 범위가 제한되면 실제 수익 기회가 작을 수 있다. 반대로 플랫폼이 제작 위험을 크게 부담하는 계약에서는 제작사에 안정적인 제작 이익과 성과 보상을 남기는 방식도 가능하다. 계약 이름보다 권리의 범위·기간과 성과에 따른 대가를 확인해야 하는 이유다.
한국 방송사의 협상은 채널 데이터 광고 권리로 넓어진다
사란도스가 이번 대담에서 한국 사업을 직접 설명한 것은 아니다.
한국에 TF1 방식이 도입된다는 발표도 없다. 다만 라이브와 채널 제휴, 작품별 공개 창을 활용하는 전략은 국내 방송사가 이미 운영하는 사업과 맞닿아 있다. 이를 한국의 확정된 사업 계획으로 옮기기보다, 새로운 제휴를 검토할 때 어떤 자산을 평가하고 어떤 권리를 계약에 남겨야 하는지 살펴볼 필요가 있다.
실시간 편성은 방송사의 협상 자산이다.
뉴스와 스포츠, 예능 생방송은 특정 시간에 이용자를 모으고 다시 방문할 이유를 만든다. 넷플릭스가 라이브에 기대하는 가입·유지·광고 효과와 겹친다. 다만 일상적인 방송 채널과 세계적 스포츠 이벤트의 가격 결정력은 같지 않다. 국내 방송사는 자사 채널을 추가했을 때 늘어나는 순시청자, 시청 빈도, 유료 전환과 유지 기여를 입증해야 더 높은 대가를 요구할 수 있다. TF1의 실시간 채널과 다시보기 통합은 그 가능성을 검토할 실제 사례다.
2024년 말 체결된 SBS와 넷플릭스의 제휴는 2025년부터 6년간 이어지는 프로그램 유통 계약으로 공시됐다. TF1처럼 채널을 통합하는 모델과는 거래 단위가 다르다. 채널이 넷플릭스의 계정·추천·결제 환경에 들어가면 공급가 외에 광고를 누가 판매하고, 어떤 시청 데이터를 공유하며, 기존 방송 광고와 중복 노출을 어떻게 관리할지가 수익을 좌우한다. 넷플릭스 선호 광고주가 많다는 조사만으로 방송사 광고비가 같은 비율로 이전한다고 계산할 수는 없다. 광고 판매권과 수익 배분을 실제 계약에서 어떻게 정하는지 확인해야 한다.
데이터 조항은 보고서를 받을 수 있다는 문장보다 구체적이어야 한다.
작품·회차·지역·요금제별 시청, 도달 이용자, 광고 노출·판매율을 어느 주기로 제공하는지, 집계 정의가 바뀌면 어떻게 알리는지까지 정해야 한다. 개인정보를 넘기지 않는 집계 데이터라도 계약 성과를 독립적으로 확인할 수 있는 수준이어야 한다. 광고에서는 기존 방송 광고와 플랫폼 삽입 광고의 판매 주체, 수익 배분, 판매되지 않은 재고, 중복 노출과 광고주 업종 충돌을 구분할 필요가 있다.
작품별 공개 창도 협상의 대상이다.
「라 볼라 네그라」의 47일은 모든 작품에 적용되는 표준이 아니라 장르와 관객 특성에 맞춘 선택이다. 국내 방송사는 본방 선공개 기간, 넷플릭스 공개 시점, 해외 동시 공개 범위, 자사 다시보기 서비스의 이용 기간을 따로 설계할 수 있다. 선공개가 길면 자사 플랫폼의 구독 이유를 유지하는 데 유리할 수 있지만 해외 화제성과 유통 대가를 줄일 가능성도 있다. 같은 길이의 창을 모든 작품에 일괄 적용하기보다 작품별 광고·구독·해외 판매 수익을 비교하는 접근이 필요하다.
IP와 제작비 역시 계약을 세분화해야 풀 수 있다.
회당 수십억원의 작품을 단독으로 조달하기 어려운 제작사가 모든 위험을 부담하면서 모든 권리를 보유하기는 쉽지 않다. 공동 투자 비율, 제작 초과 비용, 후속 시즌·리메이크·포맷·공연·상품화 권리와 성과 보상 조건을 구분해 협상하면 조달 안정성과 장기 수익을 함께 검토할 수 있다. 티빙·웨이브 합병 논의가 지연되는 동안 지상파 콘텐츠의 여러 플랫폼 공급이 확대된 상황에서는 자사 유통 창구의 경쟁력도 계약 조건에 영향을 준다. 업계 차원의 표준 권리 정의와 성과 집계 방식 논의는 각 회사가 계약 가치를 비교하는 기반이 될 수 있다.
채널 공급이 자사 OTT의 구독 이유를 약화시키는지도 계산에 들어가야 한다.
최소 보장액이 높더라도 자사 앱의 이용자와 광고가 함께 줄면 장기적으로 불리할 수 있다. 반대로 신규 해외 시청과 추가 광고 매출이 기존 사업 감소분보다 크면 제휴의 가치가 생긴다. 계약 종료 뒤 다시보기 콘텐츠를 언제 회수하는지, 시청 기록을 어떤 범위로 남겨 받는지, 후속 시즌을 다른 플랫폼에 공급할 수 있는지도 처음부터 협상해야 한다.
제작 인센티브는 이 협상의 비용 조건이다.
한국이 2024년 도입한 확대 체계는 기본 공제율을 대기업 5%, 중견기업 10%, 중소기업 15%로 높이고 일정 요건을 충족하면 각각 최대 15%·20%·30%까지 적용하도록 했다. 국내 촬영비 80% 이상 지출 외에도 인력·후반작업·IP 등 추가 요건이 있다. 미국의 연방 공제가 실제 도입된다면 주정부 공제와 결합한 실질 제작비가 달라질 수 있다. 다만 미국의 인건비 기준 공제와 한국의 제작비 기준 공제는 대상 비용과 요건이 다르므로 표면적인 최대 공제율만으로 어느 나라가 더 싸다고 결론 낼 수 없다. 제작사는 작품별 적격 비용, 지급 시점, 환율, 현지 인력과 후반작업 비용을 함께 비교해야 한다.
공개된 제휴와 사업 구조를 바탕으로 정리한 분석이며 실제 계약 조건을 뜻하지 않는다.
다음 실적에서 확인할 성장의 질
넷플릭스의 3분기 매출 전망은 128억6000만 달러(약 17조3610억원), 전년 동기 대비 증가율은 11.7%다. 연간 매출 가이던스는 510억~514억 달러(약 68조8500억~69조3900억원)다. 이 수치가 실현될지는 아직 확인해야 한다. 시청 증가율과 매출 증가율의 간격이 자동으로 지속된다고 단정할 수도 없다. 가격과 광고가 얼마나 성장에 기여했는지, 라이브 권리 비용과 제작비 증가를 감당한 뒤 영업이익과 현금 흐름이 함께 늘었는지가 다음 판단 기준이다. 사란도스의 발언은 시청의 경제적 가치를 강조한 것이지, 시간당 매출이라는 새 공시 지표를 발표한 것은 아니다.
남은 일정은 전략을 검증할 기회다. 「라 볼라 네그라」의 10월 16, 2026 극장 개봉과 「클리프 부스」의 11월 26, 2026 아이맥스 개봉 계획은 극장 성과와 넷플릭스 공개 이후 반응을 함께 비교할 사례가 된다.
연방 제작 세액공제는 11월 3, 2026 중간선거 뒤 의회 일정과 정치 협상의 영향을 받을 수 있지만 처리 시점은 확정되지 않았다. 2027년에는 「나니아」의 대규모 개봉, TF1형 제휴의 추가 시장 확장 여부, 연 1회로 바뀌는 시청 보고서가 주목할 변수다. 새 사업이 늘어날수록 투자자가 사업별 기여를 평가할 정보의 중요성도 커진다.
한국에서는 2023~2026년 투자 약속 이후의 계획과 티빙·웨이브 통합 논의가 맞물린다.
넷플릭스의 지난 10년이 한국 작품을 세계에 유통하는 규모를 키웠다면, 다음 거래에서는 채널과 광고 인벤토리, 시청 데이터에 대한 통제권이 더 큰 비중을 차지할 수 있다.
방송사가 실시간 편성과 IP를 제공한 대가로 무엇을 확보하는지가 핵심이다.
계약 체결 순간의 판매액과 계약이 끝난 뒤에도 남는 고객 접점·권리·수익 기반을 함께 평가해야 한다.
넷플릭스가 시청 한 시간의 가치를 높이려는 동안, 한국 방송사도 자신이 공급하는 한 시간의 장기 가치를 계약에 반영해야 한다.