紐約時報公司(The New York Times Company)已就收購電影紀錄與評論社群Letterboxd展開獨家談判,傳出的收購價約3.3億美元。《紐約時報》5日在自家版面上披露了談判消息。交易尚未確定,談判也可能破局。
收購價約為Letterboxd今年預估稅息折舊及攤銷前利潤(EBITDA)約1,500萬美元的22倍。2023年加拿大控股公司Tiny收購其60%股權時,給出的企業價值為5,000萬至6,000萬美元。短短三年身價翻漲超過5倍。
推升身價的是會員數。Letterboxd會員在第二季末達3,070萬人,較一年前增加43%,據TheWrap報導,10月已接近3,500萬人。這項服務由兩名紐西蘭設計師於2011年創立,收入來自廣告與付費等級(Pro、Patron)訂閱。
《紐約時報》將此次收購定位為擴大新聞以外產品的組合策略延伸。公司目標在2027年底前達到1,500萬訂閱戶,根據4日公布的第三季財報,訂閱戶為1,376萬人。
免費記錄、年費18.99美元的Pro……半數用戶未滿35歲
Letterboxd免費註冊。會員可在「日記」中記錄看過的電影及日期、星等、評論與標籤,把想看的電影加入「待看清單」,並建立主題片單分享。追蹤其他會員後,對方的觀影紀錄與評論就會出現在動態中。網站有依會員評分產生的官方「劇情長片Top 250」片單,每年年初也會推出整理全年觀影統計的「Year in Review」。網站本身不播放影片,但於2025年12月推出了可租看個別作品的影片商店。
收入來自廣告、付費等級與租片三個管道。依App Store價格,Pro等級年費18.99美元,提供年度與累計觀影統計、依訂閱中串流服務篩選、複製片單等功能,並移除外部廣告。Patron等級年費48.99美元,另有海報與背景自訂、更多統計、列名贊助者名單及搶先使用新功能。免費會員會看到廣告,影片商店租金為每部3.99至19.99美元。
| 產品 | 價格(美國App Store) | 主要內容 |
|---|---|---|
| 免費會員 | 免費 | 日記・星等・評論・片單・待看清單・追蹤,顯示廣告 |
| Pro | 18.99美元 | 年度・累計統計、依串流服務篩選、複製片單、移除外部廣告 |
| Patron | 48.99美元 | Pro功能外加海報・背景自訂、更多統計、贊助者名單、搶先使用新功能 |
| 影片商店 | 每部3.99~19.99美元 | 2025年12月推出,租看未公開作品・獨立電影 |
收購候選者看中的正是這批會員。根據《綜藝》(Variety)報導,活躍用戶中有一半未滿35歲,其中超過一半為16至24歲。Letterboxd總編輯潔瑪・葛雷斯伍德(Gemma Gracewood)表示:「我們知道人們喜歡什麼,以及真正熱愛什麼。」上映前後的觀眾反應、年輕族群對經典與獨立電影的興趣,以及會員自建的片單都匯集在一處。公司規模不大,員工約40多人,分布於紐西蘭、美國、加拿大與英國。
對其價值的看法分歧。Puck在7月的分析中,以臉書收購Instagram作為收購方的樂觀論據,那是業餘攝影社群成長為龐大廣告事業的案例。同一篇報導中,一位行銷顧問則警告,廣告會立刻破壞Letterboxd的魅力。《紐約時報》一方面承諾獨立營運,一方面推動結合廣告技術,也是在這兩種觀點之間的選擇。
一部電影「看過」3萬筆……累積紀錄、片單與評分的頁面
Letterboxd的電影頁面是會員紀錄的匯集處。喬丹・費斯曼(Jordan Firstman)導演的2026年作品〈Club Kid〉頁面,截至7日有3萬2,000人標記「看過」,有2萬3,600份會員片單收錄此片,「喜歡」達1萬6,800次。會員評分分布以長條圖呈現,平均為5分滿分中的4.4分。
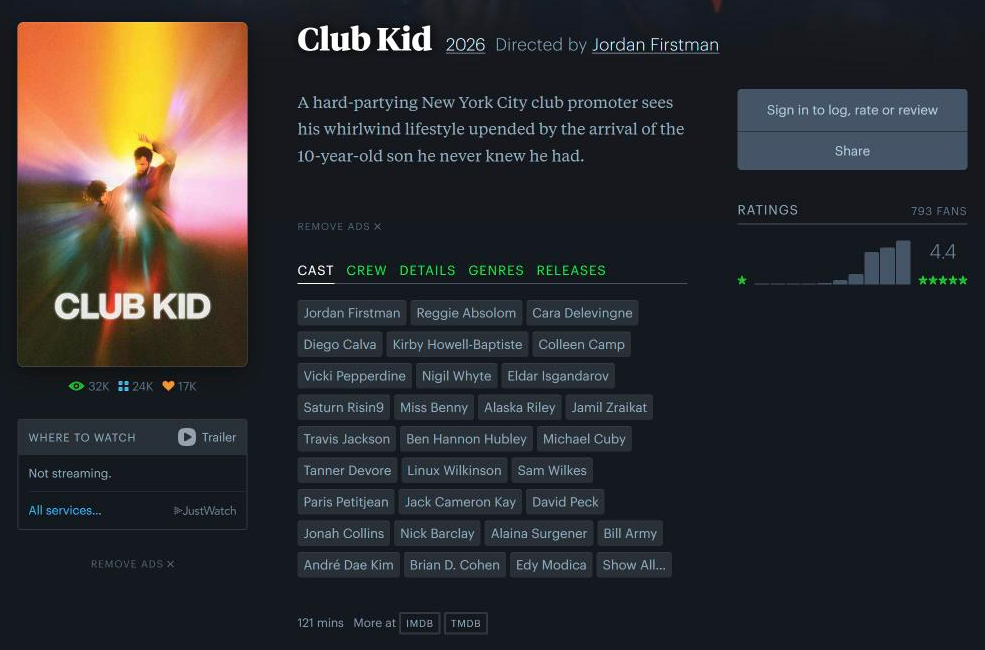
頁面左側有依JustWatch資料提供觀看管道的欄位與預告片按鈕。〈Club Kid〉尚未上架串流服務,因此顯示為「無串流」。在串流上架前,觀眾反應就已以數字累積。會員像寫日記般記錄看過的電影、建立片單分享,也會進行如一年內逐一完成恐怖片子類型的「Horror x 52」等挑戰。
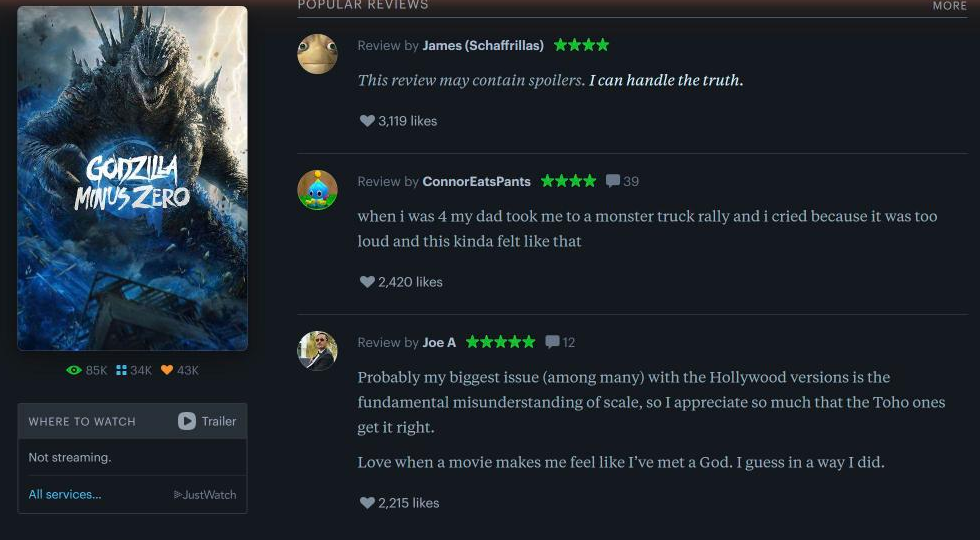
評論也以同樣方式累積。日本東寶(Toho)哥吉拉系列新作〈Godzilla Minus Zero〉頁面,截至7日有8萬5,000名會員看過、3萬3,700份片單、4萬3,400次喜歡。「熱門評論」前三篇各獲得2,215至3,119個喜歡,其中一篇有39則留言。星等、短評與互動數一起呈現,會員評論因此引導其他會員選擇觀看什麼。這部電影同樣顯示為「無串流」。
Letterboxd還在會員紀錄之上加入編輯內容。自有媒體Letterboxd Journal於5日在影片商店專欄發布「Unreleased Gems」(未公開瑰寶)11月片單,收錄尚未開始發行的發掘之作與上映時未受關注的作品,並介紹這些是多數會員至今無法觀看的電影。4日配合馬丁・麥多納(Martin McDonagh)導演〈Wild Horse Nine〉上映,精選20部搭檔喜劇;3日則選出20部結合恐怖與黑色電影的作品。會員紀錄、編輯策展與租片服務在同一網站內串連,與《紐約時報》在Wirecutter串連推薦文章與商品購買的方式結構相同。
擊敗A24取得獨家談判……創辦人續任經營、維持獨立網站
出售案由投資銀行LionTree主導。《綜藝》(Variety)引述Puck報導指出,LionTree於7月初提出2.5億美元的企業價值,Netflix、索尼影業(Sony Pictures)與派拉蒙參與了初期會議。9月A24與《紐約時報》以3億美元以上的價格加入競逐,由Madison Wells執行長吉吉・普利茲克(Gigi Pritzker)領軍的投資人團體也加入戰局。
A24雖承諾創辦人維持獨立性與既有商業模式,但在價格攀升後落敗。一名競標者還提出擔憂,認為其他收購候選者可能把部分服務移到付費牆後方。《綜藝》(Variety)9月24日指出,若由片廠或串流服務買下Letterboxd,可能引發偏袒自家作品的利益衝突爭議。電影評分網站爛番茄(Rotten Tomatoes)多年隸屬NBC環球(NBCUniversal),曾陷入獨立性爭議,今年轉入從NBC環球分拆出的Versant Media。Letterboxd在7月的聲明中表示:「任何關於Letterboxd未來的決定,創辦人都會參與其中。」
談判方案包括由共同創辦人馬修・布坎南(Matthew Buchanan)與卡爾・馮・蘭多(Karl von Randow)繼續經營,並向《紐約時報》高層報告的架構。Letterboxd暫時將以獨立網站營運,《紐約時報》計畫將自家廣告技術整合進Letterboxd系統。《紐約時報》拒絕置評,布坎南未回應。
第三季營收成長9.7%……數位訂閱淨增42萬人止跌回升
在談判消息曝光前一天的4日,紐約時報公司公布第三季財報。營收為7.685億美元,較一年前成長9.7%。訂閱營收為5.475億美元,成長10.7%,其中純數位訂閱營收為4.213億美元,成長14.6%。廣告營收為1.426億美元,成長7.8%。數位廣告在廣告主需求與廣告版位供給同步增加下,成長12.0%至1.099億美元。授權等其他營收為7,840萬美元,成長6.2%。
獲利能力也提升。營業利益為1.219億美元,成長16.4%;調整後營業利益為1.496億美元,調整後營業利益率為19.5%。淨利為9,740萬美元,增加19.2%。執行長梅瑞迪絲・科皮特・萊維恩(Meredith Kopit Levien)表示:「訂閱戶成長是由整個產品組合的高參與度與留存率所帶動。」
總訂閱戶為1,376萬人,包括純數位1,322萬人與紙本報紙54萬人。第三季純數位淨增約42萬人。第二季淨增28萬人,低於市場預期的約29萬5,000人,引發成長放緩的疑慮,但僅一季就讓淨增規模擴大50%。純數位每用戶平均營收(ARPU)為9.93美元,上升1.4%。距離1,500萬人的目標還差約124萬人。
財報也顯示了收購實力。今年1至9月的自由現金流為4.358億美元,高於Letterboxd的收購價。公司光是第三季就買回7,910萬美元的庫藏股。第四季展望方面,預估純數位訂閱營收成長12%至15%,數位廣告營收成長高個位數至低雙位數。第三季在生成式AI相關訴訟上花費380萬美元。
串連The Athletic、Wirecutter、Wordle的組合……Letterboxd還能增加廣告版位
《紐約時報》於2016年以3,000萬美元以上收購商品推薦網站Wirecutter,2022年以5.5億美元現金收購體育媒體The Athletic。同年也收購文字遊戲Wordle並納入遊戲組合。若Letterboxd交易成交,規模將僅次於The Athletic。
Letterboxd未公開付費會員數。《紐約時報》以兩家公司同為訂閱與廣告收入並進的商業結構作為收購理由。紐時將第三季數位廣告成長歸因於廣告版位供給擴大,對其而言,3,500萬人進出的電影社群將成為可用自家廣告技術銷售的新版位。Letterboxd的EBITDA預計2027年將超過2,000萬美元。Letterboxd去年推出無需訂閱即可租看包括未公開作品在內獨立電影的「影片商店」。不過,Puck在7月指出,Letterboxd相較於會員規模,變現速度緩慢。
同年起步的Watcha Pedia……母公司以42億韓元級重整出售
與Letterboxd同樣在2011年成立的Watcha,起步於星等制電影評分服務Watcha Pedia。Watcha累積了超過7億筆內容評分資料。2016年推出串流服務後開始投入資金購買版權,營收在2022年成長至734億韓元(約5,410萬美元)。然而到2024年底,累積虧損達2,670億韓元、權益總額為負875億韓元,陷入資本完全侵蝕狀態。月活躍用戶(MAU)從2022年的130萬人減少到今年的30多萬人。
Watcha於2025年8月在首爾回生法院(Seoul Bankruptcy Court)進入重整程序。今年3月公開出售時,CJ ENM與內容推薦平台Kinolights提交了收購意向書,但兩者在4月正式競標中都未投標而流標。之後改為議約,由Kinolights以42.5億韓元(約313萬美元)收購的程序隨之進行。這比法院估算的清算價值42.2億韓元高出約3,000萬韓元。Watcha的企業價值一度超過3,000億韓元。
| Letterboxd | Watcha | |
|---|---|---|
| 成立 | 2011年,紐西蘭 | 2011年,韓國 |
| 起點 | 電影紀錄・評論社群 | 電影評分服務(現Watcha Pedia) |
| 版權成本 | 無(僅經營租片服務) | 2016年推出串流服務 |
| 使用規模 | 會員約3,500萬人(2026年10月) | MAU 30多萬人(2026年) |
| 交易金額 | 約3.3億美元 | 42.5億韓元(約313萬美元) |
| 交易形式 | 《紐約時報》獨家談判 | 重整程序出售,Kinolights收購 |
《紐約時報》營收71%來自訂閱……韓國報紙廣告占60%、電視廣告減少12%
在《紐約時報》第三季營收中,訂閱占71%,廣告占19%。韓國報業正好相反。韓國言論振興財團(Korea Press Foundation)統計,2024年韓國報業營收中,訂閱收入約占40%,廣告收入約占60%。電視廣告的萎縮更為劇烈。根據放送媒體通信委員會(Korea Communications and Media Commission)的2025會計年度廣播業者財務狀況,電視廣告營收為2兆134億韓元(約14.8億美元),一年內減少12.3%。2021至2025年行動廣告市場年均成長7.5%的同時,電視廣告營收年均減少10.6%。
《紐約時報》收購的公司都不是新聞公司。商品推薦、體育、文字遊戲,再到這次的電影社群,全都是用戶每天進來停留的習慣型服務。科皮特・萊維恩執行長將參與度與留存率列為訂閱戶成長的原因,也是同樣的脈絡。韓國報業營收60%來自廣告,意味著能把用戶留在自家服務的訂閱產品比重仍小。
Letterboxd不直接播放電影。會員留下的紀錄與評論就是服務的庫存,由於沒有龐大的版權支出,會員成長能直接轉化為廣告與訂閱營收。Watcha雖擁有超過7億筆評分資料,卻被綁在需承擔版權成本的串流事業,最終以清算價值水準出售。重整過程中也曾討論單獨分拆出售Watcha Pedia,但業界多抱持懷疑態度。有分析指出,CJ ENM加入Watcha收購戰,也是盤算將評分資料與推薦引擎接上TVING。
韓國電視台的串流事業被困在擴大規模上。TVING與Wavve於2023年簽署合併備忘錄,並獲得公平交易委員會(Korea Fair Trade Commission)附條件核准,但因未能取得TVING主要股東KT Studio Genie的同意,已陷入僵局三年。《紐約時報》光靠1至9月的自由現金流就足以支付Letterboxd收購價,並讓被收購企業獨立營運,再透過廣告技術與訂閱組合帶出收益。
這筆交易向韓國業界拋出三個問題。韓國電視台、串流服務與媒體所擁有的收視評價、留言與粉絲社群資料,能否與版權事業分離,作為獨立產品營運?能否以自家廣告技術銷售該產品產生的版位?能否不以新聞、戲劇等單一產品,而是設計出將遊戲、料理、體育與社群綁在同一帳號的訂閱產品?《紐約時報》自2011年數位付費化以來一直朝此方向擴展訂閱產品,Letterboxd則是將加入這個組合的下一個產品。
正式合約未定……2027年1,500萬訂閱目標為基準線
談判雖已進入獨家階段,但仍可能無法簽訂正式合約。若交易成交,《紐約時報》將獲得3,500萬名電影迷會員與廣告版位,並將2027年EBITDA預估超過2,000萬美元的事業納入組合。會員擔憂的付費牆是否擴大,取決於獨立網站營運的承諾能維持多久。
Watcha則必須在Kinolights體制下找出生存之道。《Digital Daily》引述專家診斷指出,收購後的內容供應能力將決定Watcha的存亡。同年起步的兩個電影品味服務,一方以約4,480億韓元、另一方以約42億韓元迎來新東家。