7〜9月期の売上8億9300万ドル・調整後EBITDA2億1300万ドル… 政治広告は1億3600万ドルで四半期最高、コア広告は4%減。全国所有上限39%の撤廃で買収の道が開き、ATSC 3.0のデータキャスティングが次の柱に
シンクレア(Sinclair)の7〜9月期は売上8億9300万ドル、調整後EBITDA2億1300万ドルだった。中間選挙の政治広告1億3600万ドルが業績を押し上げ、コア広告は4%減った。同社はベンチャーズ部門の単独分離を見送って放送局買収に軸足を移し、クリス・リプリー最高経営責任者はATSC 3.0の映像配信・データキャスティング・周波数リースを次の収益源として示した。韓国の地上波はUHD全国網が9年目も未完だ。
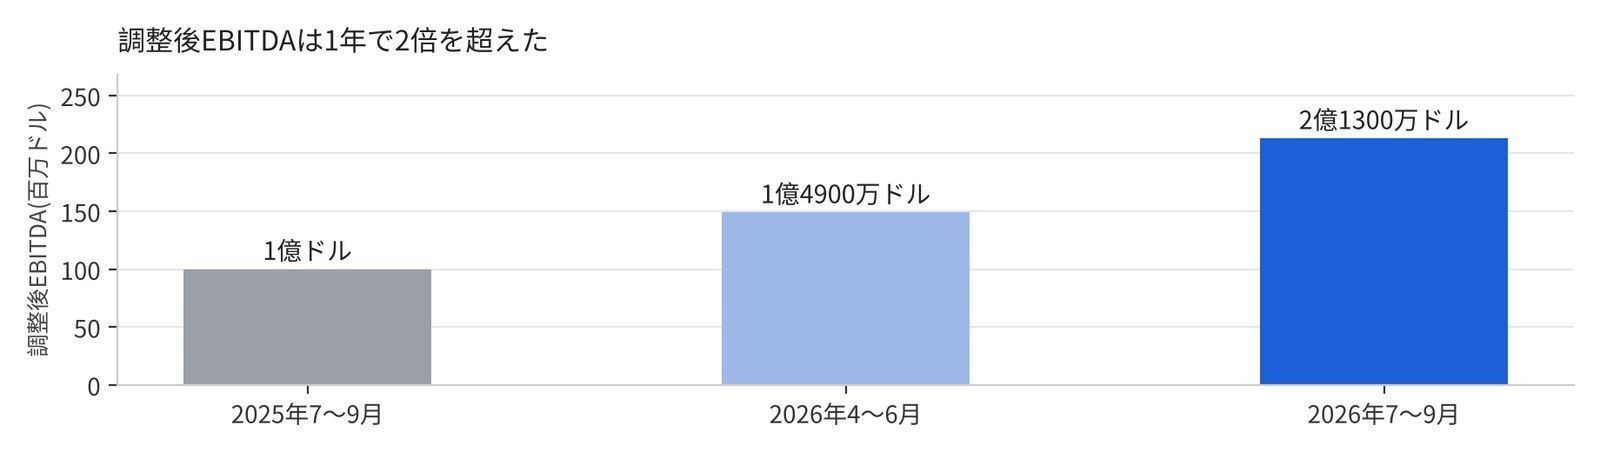
シンクレア(Sinclair)が11月4日、7〜9月期決算を発表した。売上は8億9300万ドルだ。前年同期比で16%増えた。調整後EBITDAは2億1300万ドルで113%増だった。同社に帰属する純利益は4300万ドル。前年同期は100万ドルの赤字だった。
増加分は一つの項目から出ている。政治広告の売上が1億3600万ドルだ。前年同期は600万ドルだった。同じ期間にコア広告は3億100万ドルへ4%減った。再送信料を含む分配売上は4億2600万ドルで1%増えた。
政治広告は2年に一度入る売上だ。その間の年には消える。ナリンダー・サハイ(Narinder Sahai)最高財務責任者は決算説明会で2027年を「比較のより厳しい年」と述べた。政治広告が抜け、五輪もワールドカップもない。大リーグ(MLB)の労使交渉も変数として残る。
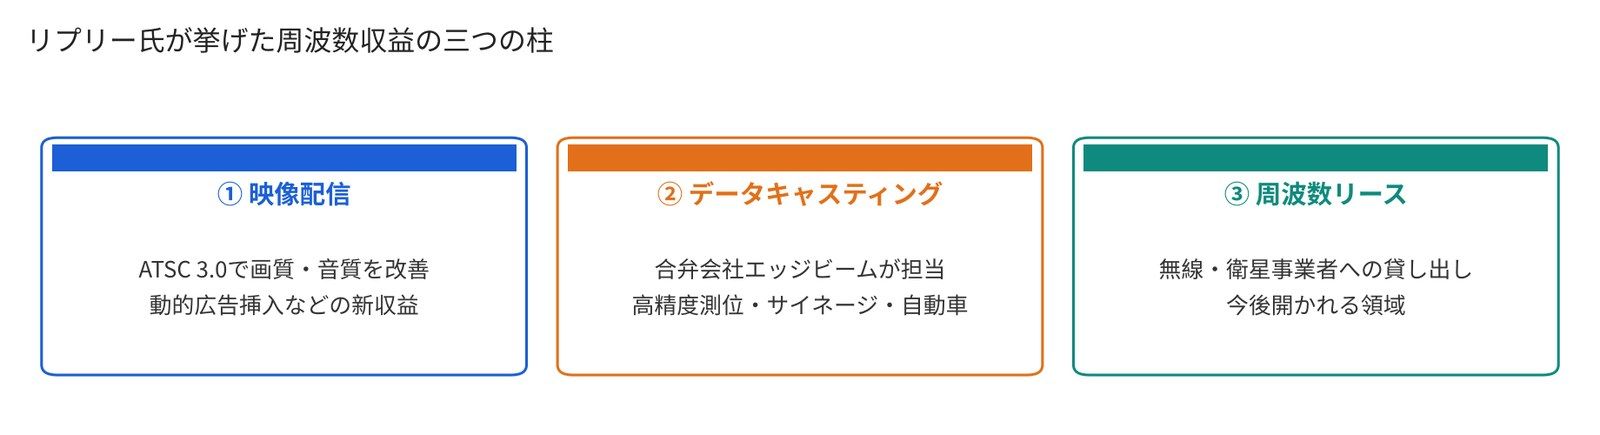
今回の発表の大半は、スポット広告の先にある売上の説明に充てられた。昨年始めた戦略見直しでは、ベンチャーズ(Ventures)部門を単独では切り離さないと結論づけた。代わりに放送局の買収へ重心を置いた。クリス・リプリー(Chris Ripley)最高経営責任者は、周波数から得る収益を三つに分けて示した。ATSC 3.0による映像配信、データキャスティング、周波数リースだ。
| 項目 | 2026年7〜9月期 | 前年同期比 |
|---|---|---|
| 総売上 | 8億9300万ドル | +16% |
| 分配売上(再送信など) | 4億2600万ドル | +1% |
| コア広告 | 3億100万ドル | -4% |
| 政治広告 | 1億3600万ドル | 600万ドル→1億3600万ドル |
| 調整後EBITDA | 2億1300万ドル | +113% |
| 純利益(同社帰属) | 4300万ドル | 100万ドルの赤字→黒字 |
| 有利子負債/現金 | 40億3500万ドル/6億5900万ドル | 流動性は約14億ドル |
資料=シンクレア2026年7〜9月期決算発表資料。整理=K-EnterTech Hub
政治広告1億3600万ドルで四半期最高… コア広告は4%減
シンクレアは米国で二番目に大きい放送グループだ。年次報告書によると86市場で185局・641チャンネルを運営する。電波が届く範囲は米国世帯の約40%だ。フォックス、NBC、CBS、ABCの系列局を持ち、テニスチャンネルやコメット(Comet)、チャージ(CHARGE!)などのマルチキャスト局も運営する。四半期売上の88%が地域放送から出ている。
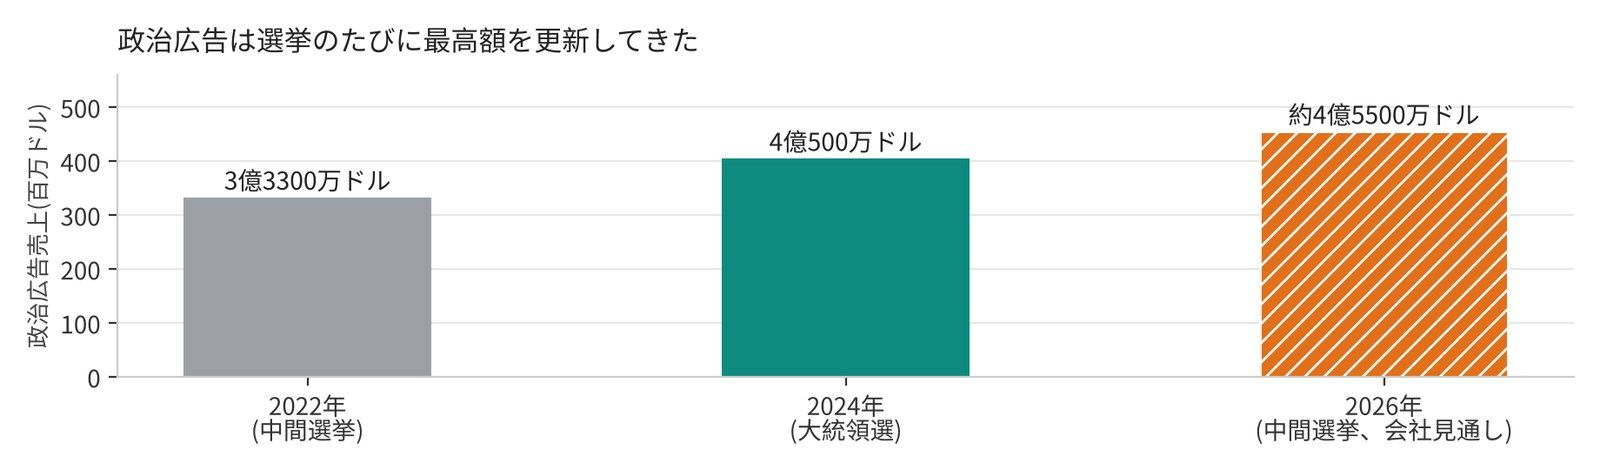
四半期の売上増加分1億2000万ドルに対し、政治広告だけで1億3000万ドル増えた。ほかの項目は横ばいか減ったということだ。同社は2022年の中間選挙の同期と比べて政治広告が55%多いとし、接戦区の多さと選挙を巡る環境そのものが需要を押し上げたと説明した。
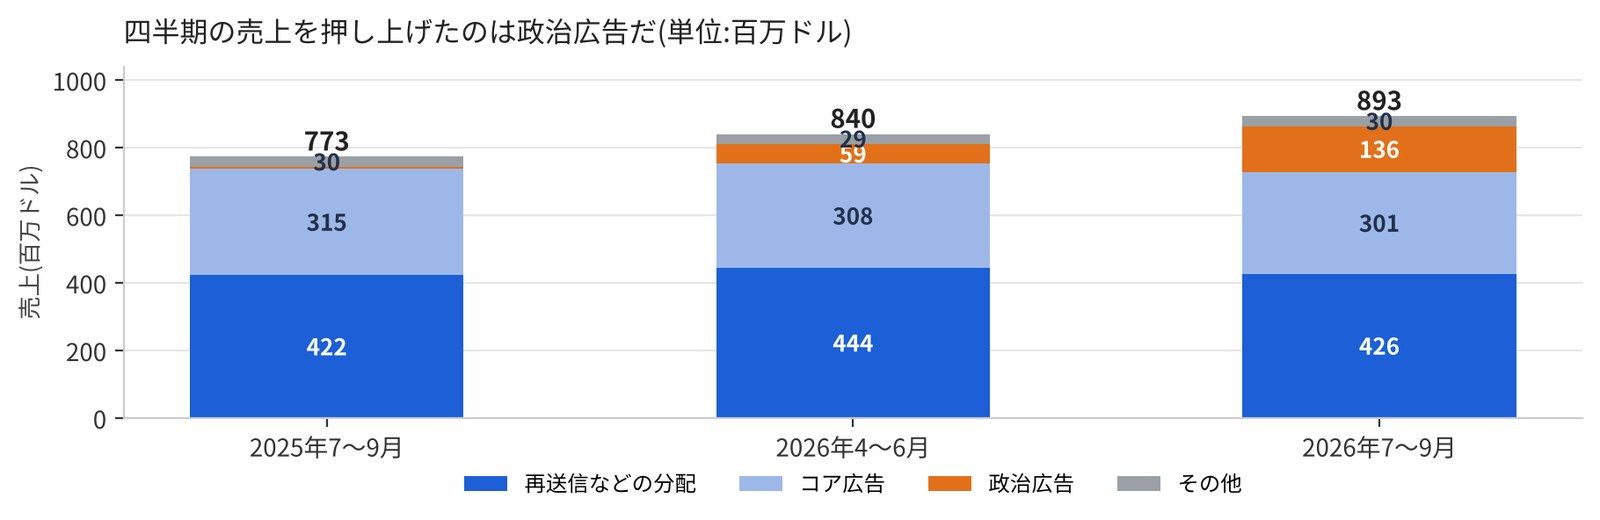
利益は売上以上に動いた。政治広告は追加の制作費がかからず、既存の編成枠に載る売上なので大半が利益として残る。調整後EBITDAが1年で1億ドルから2億1300万ドルに増えた理由はここにある。1〜9月の累計でも調整後EBITDAは4億8800万ドルで55%増え、純損失は2億2100万ドルから1300万ドルに縮んだ。
再送信料を含む分配売上は4億2600万ドルで1%増、4〜6月期の4億4400万ドルからは4%減った。リプリー最高経営責任者は有料放送の解約率が一桁台半ばまで改善したとし、チャーター(Charter)とディレクTV(DirecTV)の低価格パッケージが解約を抑えていると述べた。
発表文には編成面の成果も併記された。直近数週間でABC・CBSと系列契約を更新した。2026年の国際サッカー連盟(FIFA)ワールドカップ、NFL、カレッジフットボールで過去最高の視聴者数が出たことも挙げた。決まった時間に集まって見る編成で地上波が中心にあるという根拠として示した。
利益が増えたのは地域放送だけ… テニスチャンネルとベンチャーズは横ばい
セグメント別に見ると増加分の出どころはさらにはっきりする。地域放送(Local Media)の売上は6億6700万ドルから7億8900万ドルに増え、調整後EBITDAは9200万ドルから2億500万ドルへ倍以上になった。地域放送の政治広告だけで1億3500万ドルだ。
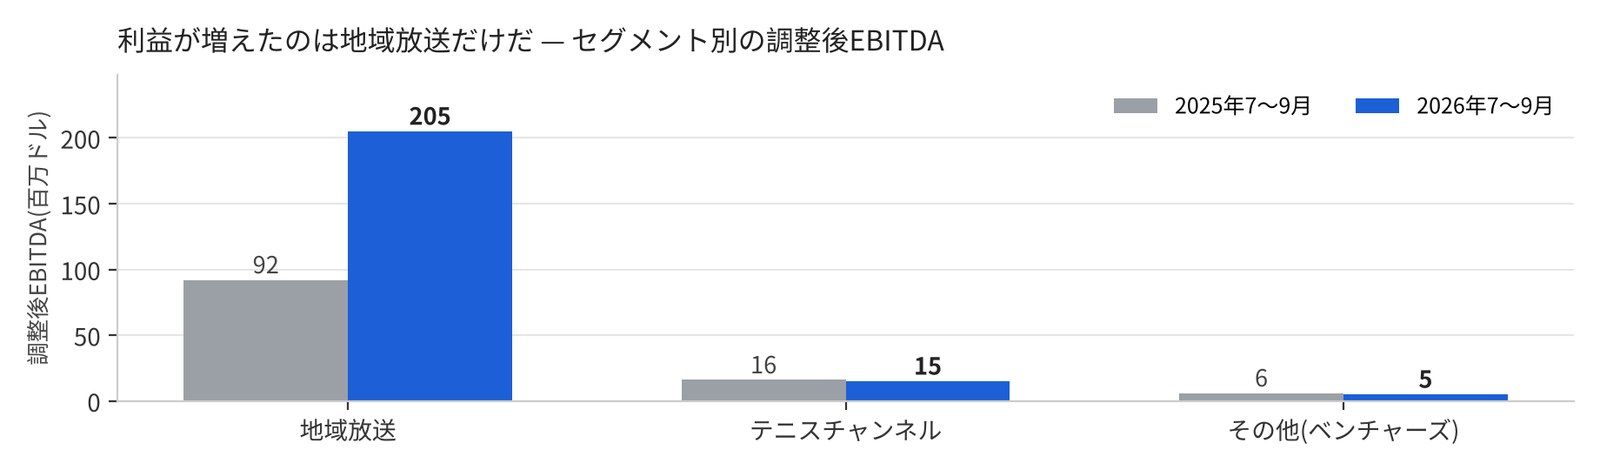
残る二つのセグメントは伸びていない。テニスチャンネル(Tennis Channel)を含むテニス部門は売上が7100万ドルに増えた一方、調整後EBITDAは1600万ドルから1500万ドルに減った。サハイ最高財務責任者は編成・制作費と直接販売(DTC)への投資が理由だと説明した。デジタルレメディ(Digital Remedy)などが入るその他部門は売上4600万ドル、調整後EBITDA500万ドルでいずれも小幅に減った。
| セグメント | 売上(2025年7〜9月→2026年7〜9月) | 調整後EBITDA |
|---|---|---|
| 地域放送 | 6億6700万→7億8900万ドル | 9200万→2億500万ドル |
| テニス | 6700万→7100万ドル | 1600万→1500万ドル |
| その他(ベンチャーズ) | 4800万→4600万ドル | 600万→500万ドル |
| 全社 | 7億7300万→8億9300万ドル | 1億→2億1300万ドル |
資料=シンクレア7〜9月期決算発表資料。全社の数値には本社費用と内部取引の消去が含まれる。整理=K-EnterTech Hub
通期の調整後EBITDAを8億3500万ドルまで上方修正… 2027年は選挙も五輪もない
同社は8月に示した2026年通期見通しを引き上げた。調整後EBITDAは7億3000万〜7億6000万ドルから8億2500万〜8億3500万ドルへ、総売上は35億3000万〜36億ドルへ修正した。通期の政治広告は約4億5500万ドルとなり、大統領選のあった2024年の4億500万ドルを上回る同社の最高額になる。
リプリー最高経営責任者は発表文で、新しい見通しが「ダイヤモンド関連の運用報酬を除く2024年の調整後EBITDA8億1600万ドルを上回る」と記した。選挙のある年どうしで比べても基準線が上がったという意味だ。2027年の見通しは今回示さず、4〜12月期決算を発表する2月下旬に出すとした。
| 項目 | 8月見通し | 11月修正見通し |
|---|---|---|
| 総売上 | 34億〜35億4000万ドル | 35億3000万〜36億ドル |
| 調整後EBITDA | 7億3000万〜7億6000万ドル | 8億2500万〜8億3500万ドル |
| 分配売上 | 17億2000万〜17億9000万ドル | 17億3500万〜17億7500万ドル |
| コア広告 | 12億2000万〜12億8000万ドル | 12億2000万〜12億5000万ドル |
| 政治広告 | 最低3億7500万ドル | 約4億5500万ドル |
| 設備投資 | 7500万〜8000万ドル | 7500万〜8000万ドル |
資料=シンクレア2026年7〜9月期決算発表資料の通期ガイダンス。整理=K-EnterTech Hub
全国所有上限39%の撤廃… リプリー氏「規制環境はかつてないほど良い」
買収の話が前面に出た背景には規制の変化がある。米連邦通信委員会(FCC)は8月6日、一つの事業者が全米世帯の39%を超えて放送局を保有できないとした全国所有上限を撤廃した。ブレンダン・カー(Brendan Carr)委員長とオリビア・トラスティ(Olivia Trusty)委員が賛成し、アナ・ゴメス(Anna Gomez)委員が反対する2対1の採決だった。上限に代わり、取引を個別に審査する方式になった。
リプリー最高経営責任者は「いまの規制環境はこれまでで最も良い」と述べた。過去12カ月で同一市場の放送局グループ三つを買収し、複数の相手と追加の案件を協議していると明らかにしたうえで、より大きな統合についても「飛び込む用意がある」とした。
障害として挙げたのは、ネクスター(Nexstar)とテグナ(Tegna)の合併を狙った訴訟だ。州司法長官らとディレクTVが起こした反トラスト訴訟と、裁判所の仮差し止め命令がほかの事業者の判断を遅らせているという。シンクレア自身も昨年末、スクリップス(E.W. Scripps)との合併を進めようとしたが、相手が応じず流れている。
ベンチャーズの単独分離は見送り… 「紙の上では価値が出るが柔軟性が減る」
昨年始めた戦略見直しの結論も今回出た。シンクレアは放送局事業の外にある投資をまとめたベンチャーズ部門を、分割(スピンオフ)や分離売却(スプリットオフ)で単独では切り離さないと決めた。リプリー最高経営責任者は「紙の上ではベンチャーズを切り離せば価値が生まれるが、戦略的な柔軟性は減る」とし、「他社と組み合わせる分割合併(スピンマージ)は引き続き優先事項だ」と述べた。
サハイ最高財務責任者は、ベンチャーズが保有する少数持ち分の現金化を続け、その資金をテニスチャンネルとデジタルレメディの成長や収益目的の投資に振り向けると説明した。9月末時点の現金6億5900万ドルのうち4億8900万ドルがベンチャーズにあり、大型の放送取引が出たときの原資になるとした。
財務面の整理も四半期中に進んだ。同社はB7ローン2500万ドルを割引価格で買い戻して返済した。残っていたB3ローンは終了させた。9月には1株あたり0.25ドルの四半期配当を支払った。優先レバレッジ比率は1.7倍、総レバレッジ比率は5.1倍だ。コベナンツ基準はそれぞれ3.5倍と7.0倍である。未引き出しのリボルビング枠は7億2400万ドル残る。
周波数収益の三つの柱… 映像配信・データキャスティング・リース
リプリー最高経営責任者は周波数から得る収益を三つに分けて説明した。一つ目はATSC 3.0で画質と音質を上げ、動的広告挿入などの機能を載せる映像配信だ。二つ目がデータキャスティング、三つ目が無線・衛星事業者への周波数リースである。移行が終われば使える周波数が増え、データキャスティングにも追い風になると述べた。
移行の時期はなお規制当局の手にある。FCCは2025年10月、同時送出の義務をなくす内容の追加意見募集を開き、シンクレア、ネクスター、グレイ(Gray Media)、スクリップスは1月の意見書で1.0放送を終える確定日を定めるよう求めた。全米放送事業者協会(NAB)が示した日程は上位55市場が2028年2月、残りが2030年2月で、シンクレアもこれを支持している。反対もある。ワイゲル放送(Weigel Broadcasting)は、米国のテレビでATSC 3.0チューナーを備えるのは6%にとどまるとして、早期の義務化に反対した。
エッジビームに初の有料顧客… 測位補正の技術パートナーは韓国のMBC
データキャスティングを担うのはエッジビーム・ワイヤレス(EdgeBeam Wireless)だ。スクリップス、グレイ、ネクスター、シンクレアの4グループが2025年に共同設立した合弁会社で、ATSC 3.0の放送設備に映像ではなくデータを載せて売る。リプリー最高経営責任者は説明会で、エッジビームが高精度測位やデジタルサイネージ、自動車の分野で前進しているが、始まったばかりで立ち上がりには時間がかかると述べた。
コンラッド・クレムソン(Conrad Clemson)エッジビーム最高経営責任者は1月、TVテクノロジー(TV Technology)のインタビューで、初の顧客であるデジタル・マッピング・グループ(Digital Mapping Group)との契約を「売上前から売上へ渡る地点」と語った。衛星測位の補正データ(RTK)をATSC 3.0の電波で送り、電力・水道事業者や自治体に売る形だ。
ここに韓国の放送局が入っている。クレムソン氏は同じインタビューで、測位機能に関する米国内の技術パートナーが韓国の文化放送(MBC)だと明らかにした。関係はエッジビームの前身であるビットパス(BitPath)の時代にさかのぼり、最初に引き合わせたのはシンクレアだったという。韓国の地上波が持つATSC 3.0の運用経験が、米国のデータ事業の技術供給側に入っている。
10月のNABショー・ニューヨークで示されたK82の事業モデル… 番組表を売り場に変える
シンクレアが技術面で掲げた一文は、4月のラスベガスNABショー(NAB Show)で出た。同社は子会社のワンメディア・テクノロジーズ(ONE Media Technologies)とともにATSCブースで「一度放送し、あらゆる場所へ届ける(Broadcast Once. Deliver Everywhere)」を掲げて実演した。1回のATSC 3.0送出でテレビ、タブレット、携帯端末まで届くという構成だ。
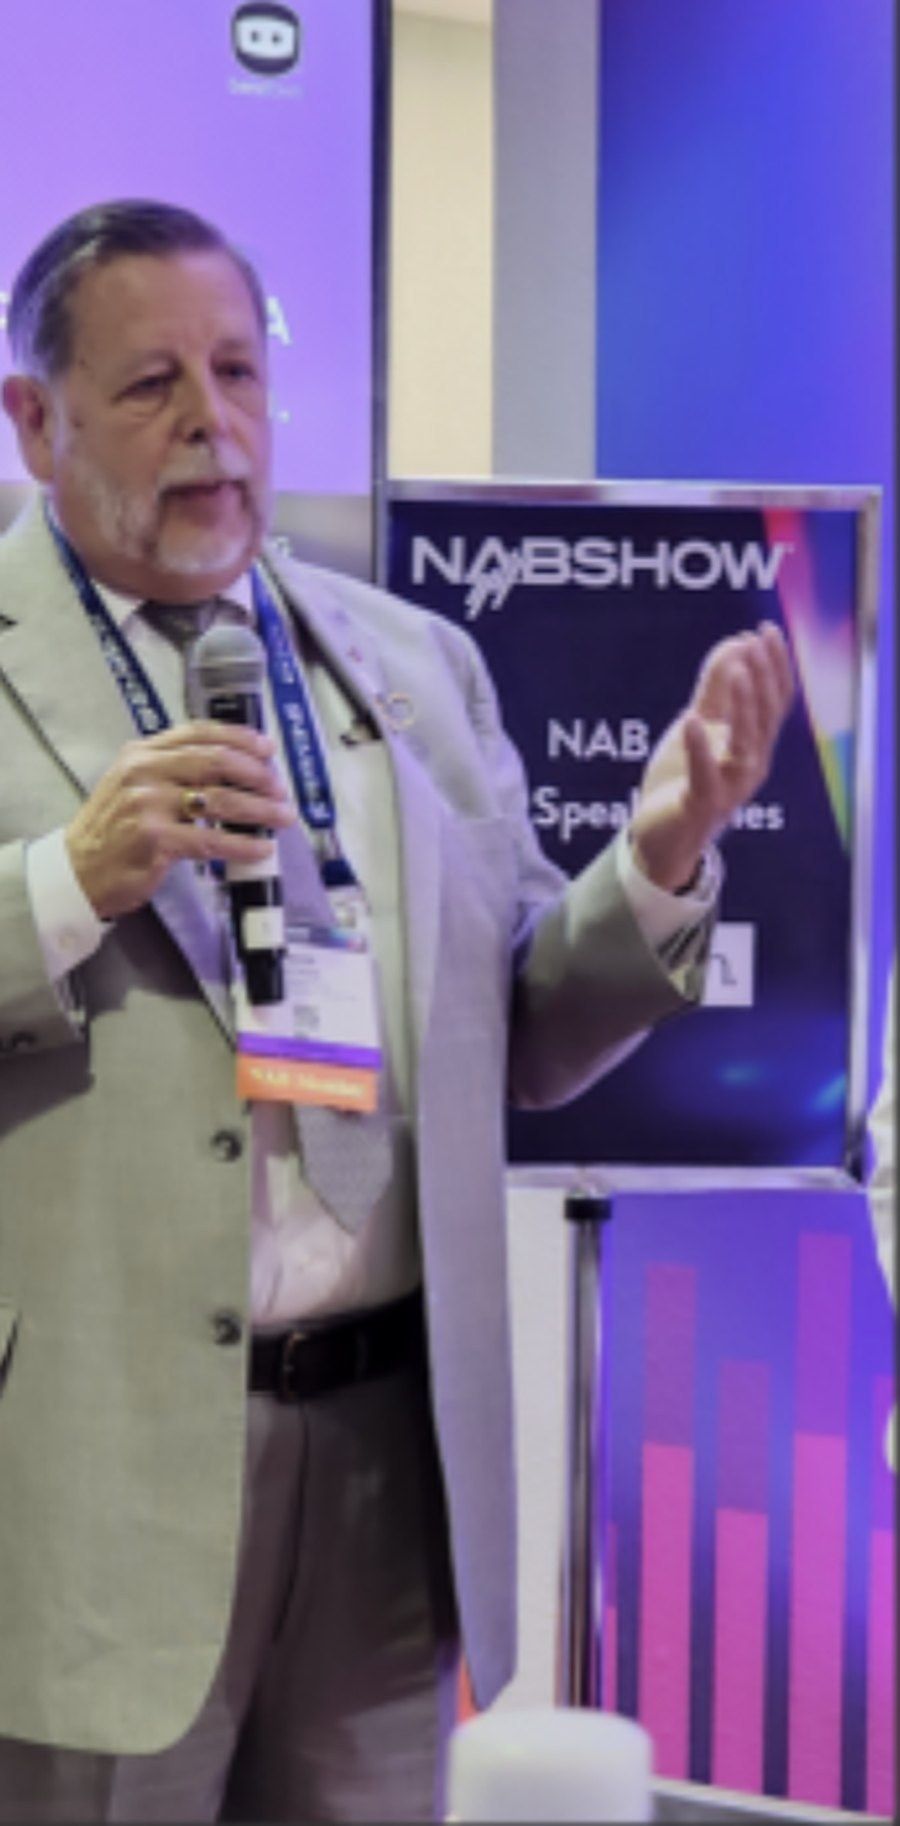
この展示で同社が最も力を入れて紹介したのは放送測位システム(BPS)だった。地上の送信所の時刻情報を使って衛星測位(GNSS)を補完する技術で、ハービー・アーノルド(Harvey Arnold)エンジニアリング上級副社長が単一周波数網の構築とデータセンター向けの時刻供給をテーマに三つのセッションに登壇した。アーノルド氏はその年のNABテレビ技術功労賞を受けている。リプリー最高経営責任者は当時、ATSC 3.0とBPSの進展を示すと述べていた。
周波数を売上に変える作業の実物は10月に出た。デル・パークス(Del Parks)シンクレア技術部門社長は10月22日、ニューヨークのジェイコブ・ジャビッツ・センターで開かれたNABショー・ニューヨーク(NAB Show New York)でK82の流通・収益モデルを説明した。チャンネル計画を放送番組表、放送アプリ、広告インプレッション測定、画面認識ショッピングにつなぐ構成だ。視聴者が番組表で韓国コンテンツを見つけ、放送アプリで視聴し、広告と購買へ進む設計である。この内容はK-EnterTech Hubが10月24日に報じた。
K82は韓国の国番号82を名前に使った24時間の韓国文化チャンネルだ。K-POP、ドラマ、バラエティ、料理、ビューティー、ライフスタイルを編成する。ATSC 3.0の多重チャンネルの一つを使い、KBS、アリランTV、YTN、EBSなどがブロック単位で時間を埋める。K-EnterTech Hubが制作する1時間の帯番組「Kリレーテレビ」が毎日入る。ワシントンD.C.での試験運用を経て、2027年にサムスンとLGのスマートテレビの無料広告型チャンネル(FAST)へ広げる日程が示された。本稿の筆者が代表を務めるK-EnterTech Hubはこのプロジェクトに参加している。
シンクレアがK82をATSC 3.0拡大の手段と見る根拠は到達範囲だ。同社は自社の放送局が米国のテレビ広告インプレッションの3.3%を占めると説明する。ネットフリックスとアマゾンの合計を上回る数字だ。許可区域内でATSC 3.0が届く世帯の比率は2024年1〜3月期時点で75%である。9月にはワシントンD.C.とボルティモアを含む13市場でネクスターとの共同キャンペーンを始めた。
技術面の一文は4月のラスベガスNABショーで出ていた。ATSC 3.0の多重チャンネルの一つを韓国文化専用として24時間運用するKチャンネル82構想で、KBS、アリランTV、YTN、EBSなどがブロック単位で時間を埋め、K-EnterTech Hubが制作する1時間の帯番組「Kリレーテレビ」が毎日入る形だ。ワシントンD.C.、ボルティモア、ラスベガスが候補市場として検討され、6カ月の試験運用を経て2027年にサムスン(Samsung)とLGのスマートテレビの無料広告型チャンネル(FAST)へ広げる日程が併せて示された。本稿の筆者が代表を務めるK-EnterTech Hubはこのプロジェクトに参加している。
米国の地域広告は政治が支える… 2027年は政治が86億ドル減る見通し
シンクレア1社の問題ではない。調査会社BIAアドバイザリーサービシズ(BIA Advisory Services)は2026年の米国の地域広告市場を1861億ドルと見込んでいる。うち政治広告が97億ドルで、4月の予測より13億ドル多い。増加分13億ドルのうち12億ドルが地上波と配信の映像に入った。
問題は翌年だ。BIAは2027年の地域広告市場を1865億ドルと今年並みに見る一方、政治広告は86億ドル減って約11億ドルになると予測する。不動産(9.8%)、レジャー(5.9%)、自動車(5.1%)など非政治の広告が90億ドル増えてその穴を埋める計算だ。地域放送にとっては、政治の抜けた枠を通常の広告主で埋め直す年になる。
シンクレアのロブ・ワイスボード(Rob Weisbord)最高執行責任者は2027年を「実りの少ない年」と表現し、スポット広告の外で売上を伸ばす計画があると述べた。説明会で周波数収益に時間が割かれた理由もここにある。再送信料は加入者減という前提を抱え、コア広告はこの四半期も減った。
韓国はUHD全国網が9年目も未完… 地域MBCの広告は10年で半分以下に
米国の地上波が移行時期と新しい売り物をめぐって議論している間、同じATSC 3.0を世界で最初に導入した韓国は網の構築段階にとどまっている。国民の力の金長謙(キム・ジャンギョム)議員室が放送メディア通信委員会(방송미디어통신위원회)から受け取った資料によると、10月時点で地域KBS・地域MBC・地域民放41局のうちUHD送信設備を備えたのは21局だ。2024年10月時点の放送局ごとの平均人口カバー率は68.3%、面積カバー率は22.5%だった。
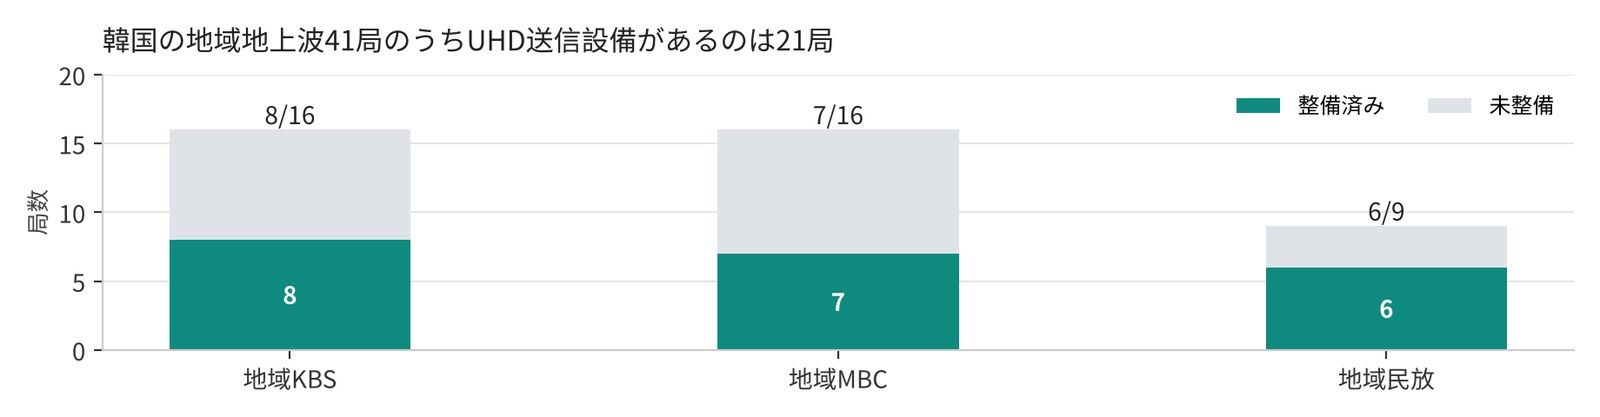
政府は2021年までにUHD放送網を市・郡単位へ広げる計画だったが、地域放送局の財務悪化を理由に2023年へ延ばし、その後も目標を満たせていない。放送メディア通信委員会は12月になってようやく次世代地上波政策の研究班を立ち上げ、全国網の構築日程、HD放送の終了時期、UHDの編成比率を議論する予定だ。放送局は2026年から15〜20年使ったHD設備を更新しなければならないが、移行の方向が決まらず投資判断を先送りしている。2015年に31局が提出したUHD投資計画は9604億ウォン(約7億700万ドル)規模だった。
受信環境も薄い。2025年の放送メディア利用行動調査でUHDテレビの保有率は20.3%、地上波の直接受信率は11%だった。米国がチューナー普及率6%を根拠に移行時期を争うのに対し、韓国は電波を直接受ける世帯そのものが少なく、移行の効果は有料放送の再送信を経て現れる。
財源の方が差し迫っている。地域MBC16社の広告責任者協議会は1月の共同声明で、この10年で広告収入が3割の水準まで落ちたと述べた。放送産業実態調査によると地域MBC全体の広告売上は2014年の2188億ウォンから2024年には943億ウォンまで下がった。ドル換算で約1億6100万ドルから約6900万ドルだ。協議会は広告規制をネガティブ方式に変え、仮想・間接・ミッドロール広告を広げるよう求めた。
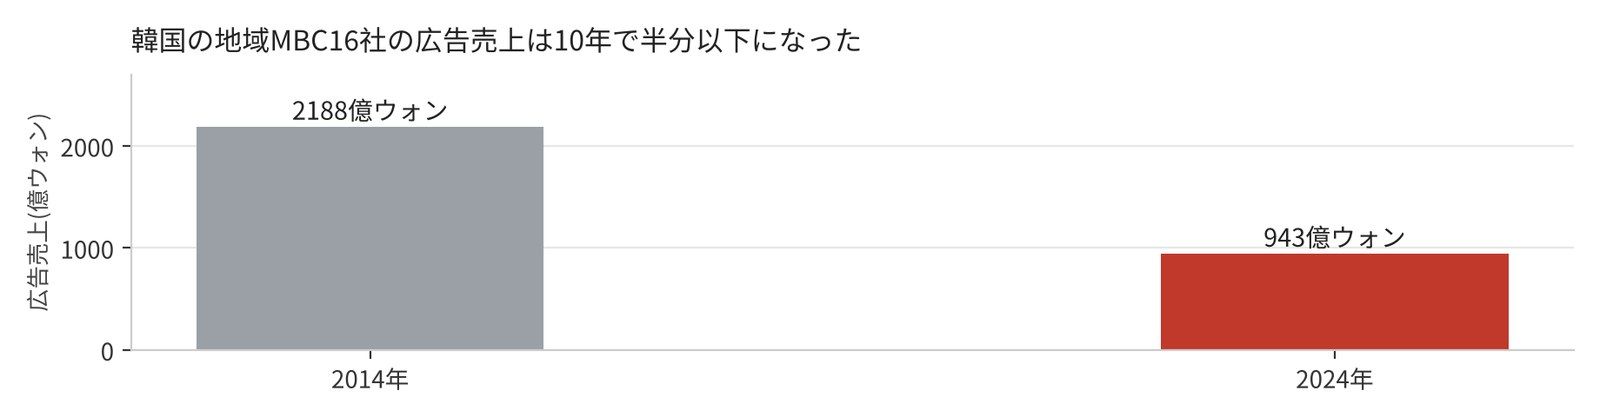
米国の地域放送では広告の減少分を再送信料が支え、選挙のある年は政治広告が利益を押し上げる。シンクレアの今期の分配売上4億2600万ドルは、コア広告の3億100万ドルより大きい。韓国の地域地上波には同じ規模の第二の収入源がない。米国が同じ規格をデータ事業として売り始めた一方で、韓国の議論が網の構築と画質にとどまっているという指摘が出る理由はここにある。
| 項目 | 米国 | 韓国 |
|---|---|---|
| 移行日程 | FCCが審査中、業界は2028年・2030年を要求 | 全国網の日程は未定、12月に研究班 |
| 受信基盤 | ATSC 3.0チューナー搭載テレビは約6% | UHDテレビ保有20.3%、直接受信11% |
| 周波数収益 | データキャスティングのエッジビームが初売上 | データ活用の事業モデルは議論段階 |
| 地域局の財源 | 再送信料と政治広告が広告減を補う | 広告依存、地域MBCの広告は10年で半分以下 |
| 所有規制 | 全国所有上限39%を8月に撤廃 | 地域性に基づく所有・兼営規制を維持 |
資料=FCC・シンクレア発表、放送メディア通信委員会提出資料、放送産業実態調査、BIA。整理=K-EnterTech Hub
結論と展望
シンクレアの7〜9月期の数字は、選挙のある年の数字だ。2027年には政治広告4億5500万ドルが抜ける。五輪もワールドカップもない。同社が示した答えは三つだ。所有上限の消えた市場で放送局をさらに買う。ネットワークに払う対価を配信の収益と見比べて組み直す。ATSC 3.0の周波数から広告以外の売上をつくる。
前の二つは2027年のうちに結果が見える。フォックス(Fox)との再契約は12月に来る。主要な有料放送事業者との再送信交渉は来年に集まっている。ネクスター・テグナ訴訟が解ける時期は、より大きな統合が動ける時期でもある。三つ目は時間がかかる。エッジビームは初の有料顧客を得たばかりだ。移行時期を決めるのはFCCである。
韓国の地上波にかかっているのは二つだ。一つは移行日程である。12月の研究班でHD終了の時期が決まらなければ、老朽設備の更新投資も止まったままになる。もう一つは移行後に売る商品だ。米国は同じ規格の上で測位補正データやサイネージ、自動車向け配信を売り始めた。その技術パートナーの位置に韓国の放送局が入っている。国内に同じ事業の形はまだない。
※ 引用符は公開された発表・説明会・報道で確認された発言を示し、引用符のない記述は要約である。為替は1ドル=1,358.73ウォン(2026年11月6日、欧州中央銀行の参照相場に基づく換算)。本稿の筆者が代表を務めるK-EnterTech Hubは、本文で触れたKチャンネル82プロジェクトに参加している。