メイン写真:2025年のiPad Pro使用風景。写真提供:Apple。
新製品の投入だけではタブレット市場の縮小を止められなくなっている。部品の供給制約は出荷台数に加え、性能向上の余地も狭める。買い替えの動機が弱まるなか、メーカーには供給の確保と、新旧モデルの違いを示す力が問われている。
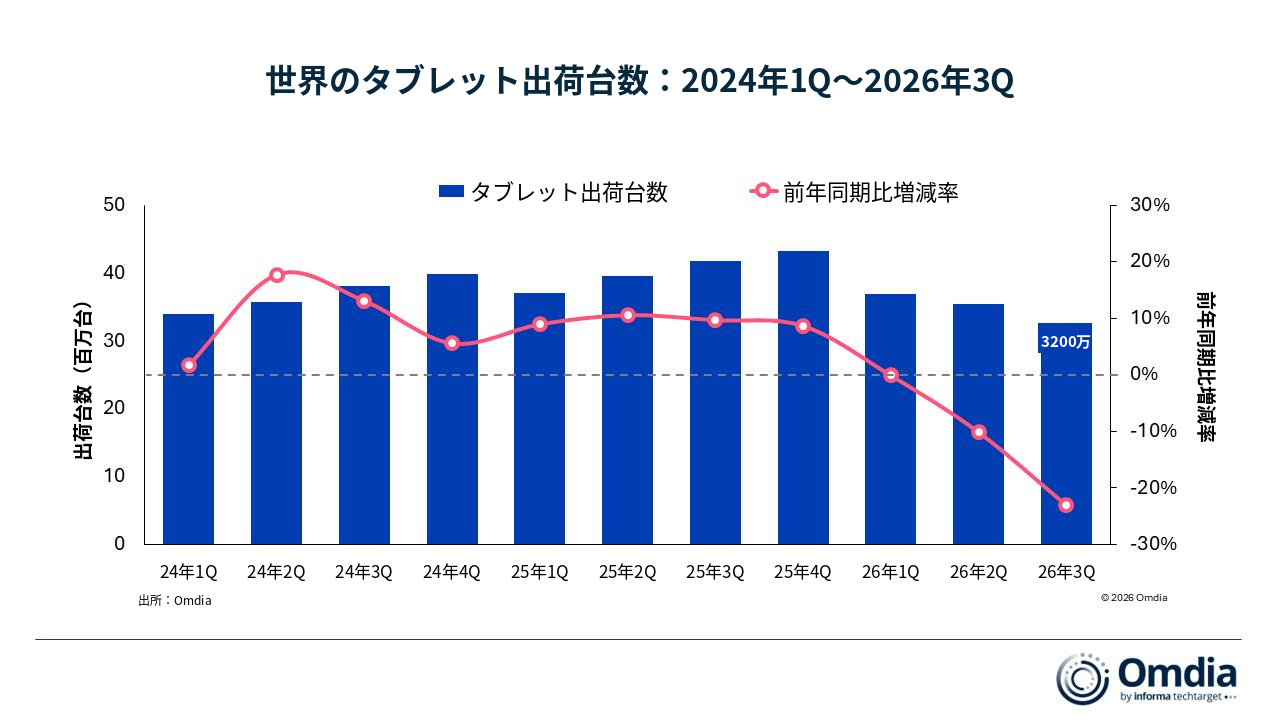
調査会社Omdiaが11月5日に発表し、12日に韓国で配信した調査によると、2026年第3四半期(7〜9月)の世界タブレット出荷台数は前年同期比23.0%減の3219万1000台だった。約3年ぶりの低水準で、中東、中国、西欧の落ち込みが特に大きかった。
第2四半期の10%減に続き、2四半期連続の2桁減となった。Omdiaのリサーチマネジャー、ヒマニ・ムッカ(Himani Mukka)氏は、供給制約の強まりによって、メーカーの2026〜2027年の戦略でタブレットの優先順位が下がっていると分析する。供給環境はさらに厳しくなる見通しで、本格的な回復は2028年より前には難しいとしている。
アップルとサムスンが減少、レノボはシェア拡大
アップル(Apple)は1158万1000台で首位を維持したが、出荷は27.5%減少した。市場全体より落ち込みが大きく、シェアは38.2%から36.0%に低下。サムスン電子(Samsung)は21.7%減の542万5000台だったが、シェアは16.6%から16.9%へわずかに上昇した。Omdiaは、新製品を投入しても部品制約が出荷を圧迫したと指摘した。
上位5社で唯一成長したのがレノボ(Lenovo)だ。出荷は11.9%増の409万3000台、シェアは8.7%から12.7%へ4.0ポイント拡大した。着脱式の出荷は大幅に減ったものの、スレート型が成長をけん引。欧州と中南米を除く各地域で流通チャネル向け出荷が増えた。
シャオミ(Xiaomi)は10.6%減の234万6000台だったが、中南米の実績に支えられ、シェアは6.3%から7.3%に上昇。ファーウェイ(Huawei)は43.0%減の184万8000台と上位5社で最大の下落率となった。一方、中東欧とアジア太平洋では成長を続けた。
世界のタブレット出荷台数と市場シェア
| メーカー | 2026年3Q出荷 | シェア | 2025年3Q出荷 | シェア | 前年同期比 |
|---|---|---|---|---|---|
| アップル | 11,581 | 36.0% | 15,979 | 38.2% | -27.5% |
| サムスン | 5,425 | 16.9% | 6,929 | 16.6% | -21.7% |
| レノボ | 4,093 | 12.7% | 3,658 | 8.7% | +11.9% |
| シャオミ | 2,346 | 7.3% | 2,623 | 6.3% | -10.6% |
| ファーウェイ | 1,848 | 5.7% | 3,243 | 7.8% | -43.0% |
| その他 | 6,897 | 21.4% | 9,380 | 22.4% | -26.5% |
| 合計 | 32,191 | 100.0% | 41,813 | 100.0% | -23.0% |
出荷単位:千台。四捨五入によりシェア合計が100%にならない場合がある。出所:Omdia PC Horizon Service、2026年11月。流通チャネル向け出荷。
性能差が縮まり、買い替えを先送り
Omdiaは、下半期の主要メーカーの新製品投入が、厳しい市場環境のなかで需要を十分に刺激できなかったと評価した。供給制約は大幅な仕様改善も難しくする。旧機種との違いが小さくなれば、消費者が買い替えを急ぐ理由も弱くなる。
今回の数値はメーカーから流通チャネルへの出荷(セルイン)であり、最終消費者への販売台数とは異なる。供給不足と需要鈍化がそれぞれ減少にどれだけ影響したかは、この統計だけでは分からない。レノボの成長が示すように、製品構成や地域戦略によって結果も分かれた。
コンテンツ企業は既存端末の利用体験を点検
タブレットは動画、ウェブトゥーン、電子書籍、ゲームを楽しむ画面でもある。ただし、出荷減をコンテンツ消費の減少と同一視することはできない。既に普及した端末の利用時間や有料サービスへの支出は、今回の調査の対象ではない。
コンテンツ・プラットフォーム企業は、新端末の普及を前提とした成長計画を見直す必要がある。買い替え周期が延びれば、既存端末でのアプリ動作、動画再生、画面の使いやすさを維持する重要性が高まる。韓国のコンテンツ企業も、端末出荷と実際の利用・課金指標を分けて判断すべきだ。
ハン・ジョンフン(Jung Han)|K-EnterTech Hub代表・エンターテック専門記者