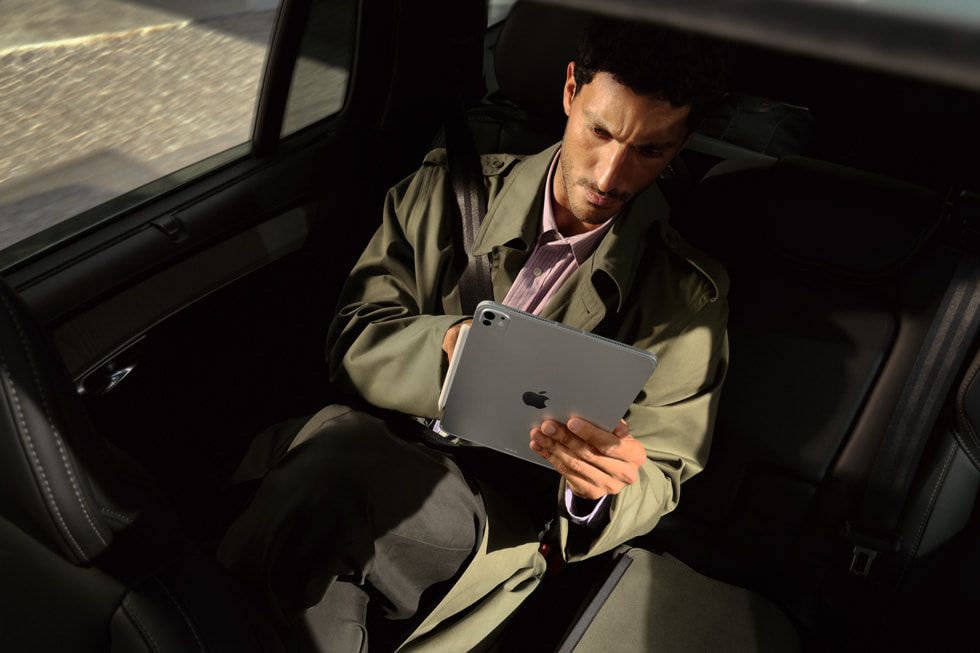
首圖:2025年iPad Pro使用情境。圖片提供:Apple。
平板電腦新品接連上市,仍無法扭轉市場萎縮。零組件供應吃緊,不僅壓抑出貨,也限制規格升級幅度,讓消費者缺乏立即換機的理由。品牌競爭的重點,正轉向能否確保供應並提出足夠有力的購買誘因。
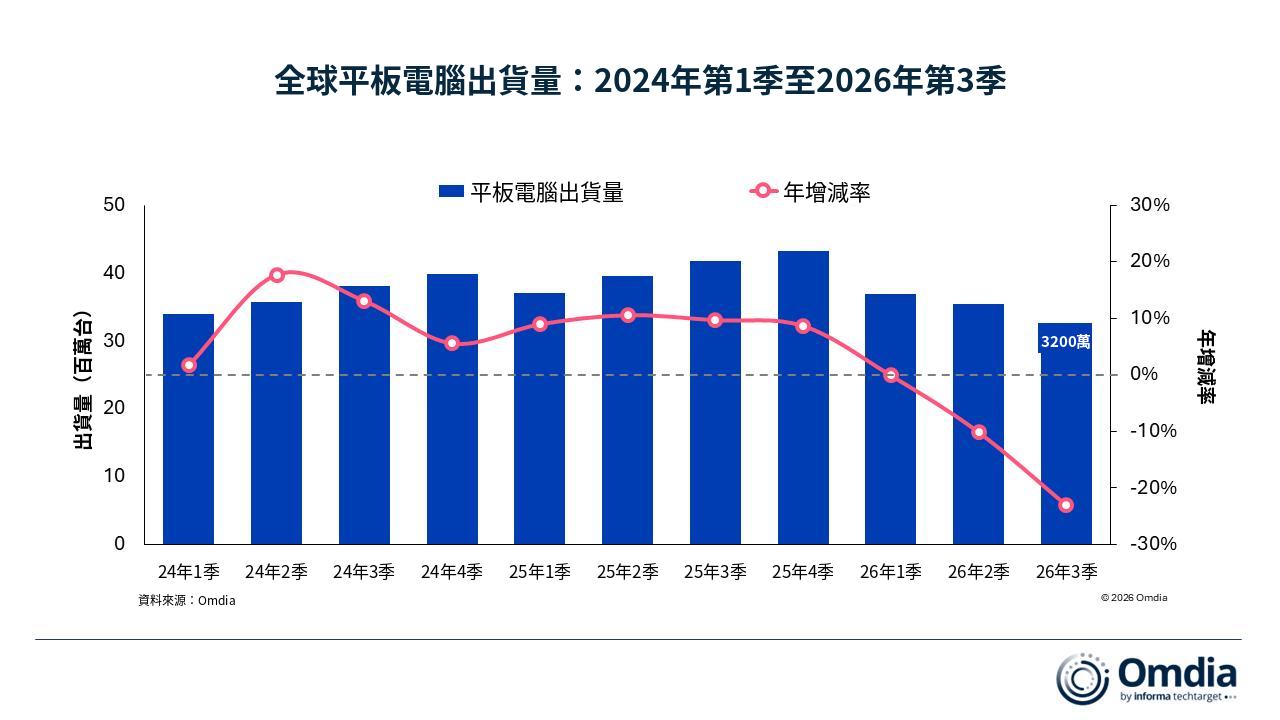
市場研究機構Omdia於11月5日發布、12日在韓國發布的調查顯示,2026年第3季全球平板電腦出貨量為3219.1萬台,較去年同期減少23.0%,降至近3年最低水準。中東、中國與西歐的降幅尤其明顯。
這是繼第2季衰退10%之後,連續兩季出現雙位數降幅。Omdia研究經理Himani Mukka指出,供應限制加劇,使平板在廠商2026至2027年的策略優先順序中逐漸後移。隨著供應環境預期更加緊張,市場在2028年以前明顯復甦的可能性不高。
蘋果、三星下滑,聯想逆勢擴大市占
蘋果(Apple)以1158.1萬台維持第一,但出貨年減27.5%,降幅大於整體市場,市占率由38.2%降至36.0%。三星(Samsung)出貨542.5萬台、年減21.7%,市占率則由16.6%微升至16.9%。Omdia認為,儘管推出新品,零組件供應限制仍對三星出貨形成壓力。
聯想(Lenovo)是前五大品牌中唯一成長的廠商。出貨量年增11.9%至409.3萬台,市占率由8.7%升至12.7%,增加4.0個百分點。可拆卸式平板大幅下滑,但一般平板機型帶動整體成長。除歐洲與拉丁美洲外,各地區對通路的出貨均增加。
小米(Xiaomi)出貨234.6萬台、年減10.6%,受拉丁美洲表現支撐,市占率由6.3%升至7.3%。華為(Huawei)出貨184.8萬台、年減43.0%,為前五大品牌中最大降幅,但在中東歐及亞太地區仍持續成長。
全球平板電腦出貨量與市占率
| 品牌 | 2026年第3季出貨 | 市占率 | 2025年第3季出貨 | 市占率 | 年增減率 |
|---|---|---|---|---|---|
| 蘋果 | 11,581 | 36.0% | 15,979 | 38.2% | -27.5% |
| 三星 | 5,425 | 16.9% | 6,929 | 16.6% | -21.7% |
| 聯想 | 4,093 | 12.7% | 3,658 | 8.7% | +11.9% |
| 小米 | 2,346 | 7.3% | 2,623 | 6.3% | -10.6% |
| 華為 | 1,848 | 5.7% | 3,243 | 7.8% | -43.0% |
| 其他 | 6,897 | 21.4% | 9,380 | 22.4% | -26.5% |
| 合計 | 32,191 | 100.0% | 41,813 | 100.0% | -23.0% |
出貨單位:千台。因四捨五入,市占率合計可能不等於100%。資料來源:Omdia PC Horizon Service,2026年11月;通路出貨量。
升級差異縮小,消費者延後購買
Omdia指出,各大品牌下半年的新品在艱難環境中未能有效刺激需求。持續的供應限制,也削弱廠商提供實質規格升級的能力。新舊機型之間的差異減少,消費者便更可能等到改善幅度更大時才換機。
本次統計為廠商向通路的出貨量(sell-in),並非終端消費者實際購買量。單憑這組數據,無法區分供應不足與需求放緩各自造成多少影響。聯想的成長也說明,在萎縮市場中,產品組合與區域策略仍可帶來不同結果。
內容業者應檢視既有裝置體驗
平板是觀看影片、閱讀網漫與電子書、玩遊戲的螢幕。然而,出貨下降不能直接視為內容消費減少。既有裝置的使用時數與付費服務支出,不在這份調查的衡量範圍內。
對內容與平台業者而言,這意味著應重新檢視依賴新裝置普及的成長假設。換機週期延長,既有裝置上的應用程式效能、影片播放與介面易用性就更重要。韓國內容企業也應將硬體出貨與實際互動、付費指標分開追蹤。
韓正勳(Jung Han)|K-EnterTech Hub代表、娛樂科技專業記者