대표 사진: 2025년 iPad Pro 사용 장면. 사진: Apple.
태블릿 신제품 출시가 시장의 역성장을 막지 못했다. 부품 공급이 빠듯해지고 사양 개선의 폭도 제한되면서 소비자가 교체를 미루고 있다는 진단이다. 제조사 간 경쟁의 초점도 새 제품을 얼마나 많이 내놓는가에서 공급을 확보하고 구매 이유를 제시할 수 있는가로 옮겨가고 있다.
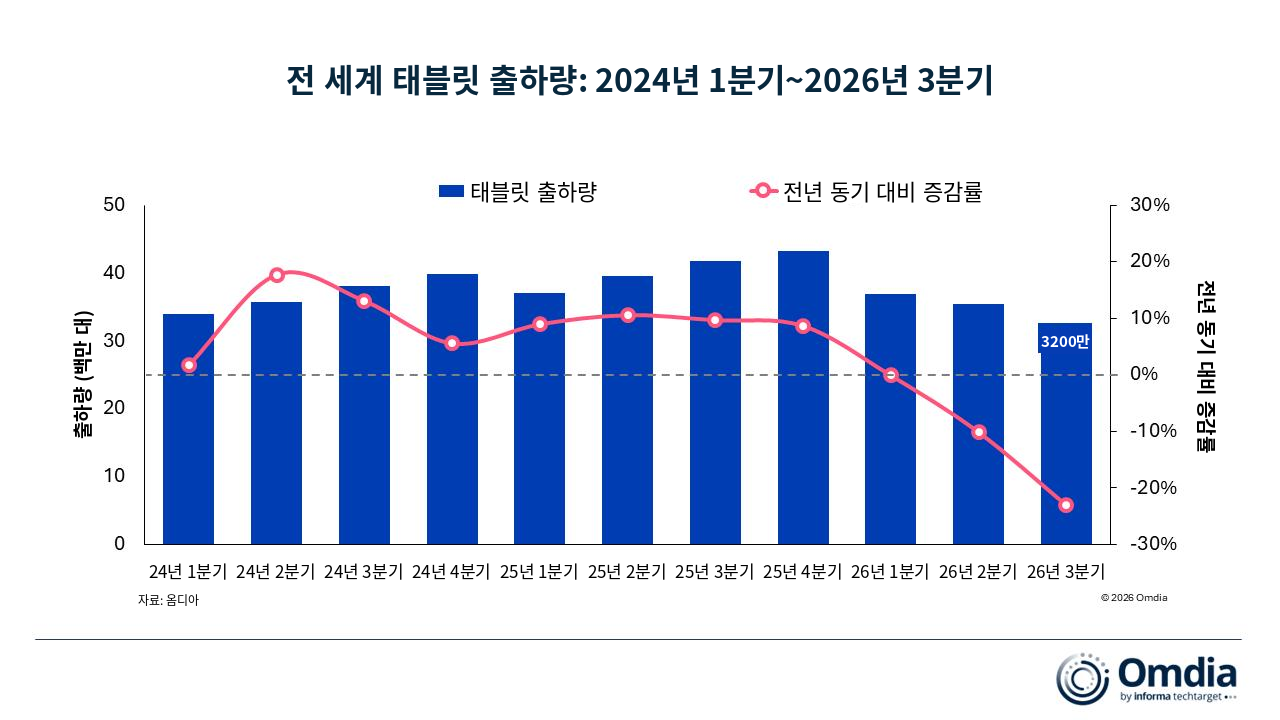
옴디아(Omdia)가 11월 5일 발표하고 12일 국내에 배포한 조사에 따르면 2026년 3분기 세계 태블릿 출하량은 3219만1000대로 전년 동기 대비 23.0% 감소했다. 약 3년 만에 가장 낮은 수준이다. 중동·중국·서유럽의 감소폭이 특히 컸다.
2분기 10% 감소에 이어 두 분기 연속 두 자릿수 역성장이다. 히마니 무카(Himani Mukka) 옴디아 리서치 매니저는 공급 제약으로 태블릿이 제조사의 2026~2027년 전략적 우선순위에서 밀리고 있다고 분석했다. 공급 여건이 더 빠듯해질 것으로 예상되는 만큼 의미 있는 회복이 2028년 이전에는 어렵다는 전망이다.
애플·삼성 감소 속 레노버만 성장
애플(Apple)은 1158만1000대를 출하해 1위를 유지했지만 전년 동기보다 27.5% 감소했다. 시장 전체보다 감소폭이 커 점유율도 38.2%에서 36.0%로 떨어졌다. 삼성전자(Samsung)는 542만5000대로 21.7% 감소했으나 점유율은 16.6%에서 16.9%로 소폭 높아졌다. 옴디아는 신제품 출시에도 부품 공급 제약이 삼성의 출하에 부담을 줬다고 분석했다.
레노버(Lenovo)는 상위 5개사 중 유일하게 성장했다. 출하량은 409만3000대로 11.9% 늘었고 점유율은 8.7%에서 12.7%로 4.0%포인트 상승했다. 분리형 태블릿은 크게 줄었지만 슬레이트형 제품이 성장을 이끌었다. 유럽과 라틴아메리카를 제외한 지역에서 유통 채널로의 출하가 증가했다.
샤오미(Xiaomi)는 234만6000대로 10.6% 감소했지만 라틴아메리카 실적에 힘입어 점유율이 6.3%에서 7.3%로 높아졌다. 화웨이(Huawei)는 184만8000대로 43.0% 감소해 주요 업체 중 가장 큰 하락폭을 보였다. 다만 중동부유럽과 아시아태평양에서는 성장했다.
세계 태블릿 출하량 및 시장 점유율
| 업체 | 2026년 3분기 출하량 | 점유율 | 2025년 3분기 출하량 | 점유율 | 전년 대비 |
|---|---|---|---|---|---|
| 애플 | 11,581 | 36.0% | 15,979 | 38.2% | -27.5% |
| 삼성전자 | 5,425 | 16.9% | 6,929 | 16.6% | -21.7% |
| 레노버 | 4,093 | 12.7% | 3,658 | 8.7% | +11.9% |
| 샤오미 | 2,346 | 7.3% | 2,623 | 6.3% | -10.6% |
| 화웨이 | 1,848 | 5.7% | 3,243 | 7.8% | -43.0% |
| 기타 | 6,897 | 21.4% | 9,380 | 22.4% | -26.5% |
| 전체 | 32,191 | 100.0% | 41,813 | 100.0% | -23.0% |
단위: 천 대. 반올림으로 점유율 합계가 100%와 다를 수 있음. 자료: 옴디아 PC Horizon Service, 2026년 11월. 셀인 출하량 기준.
공급 부족이 업그레이드 약화와 구매 연기로
옴디아는 하반기 주요 업체들의 신모델 출시가 어려운 시장 여건 속에서 수요를 충분히 자극하지 못했다고 평가했다. 공급 제약은 생산 물량뿐 아니라 의미 있는 사양 개선도 제한한다. 신제품과 이전 모델의 차이가 줄면 교체를 서두를 유인도 약해진다는 설명이다.
출하량은 제조사에서 유통 채널로 공급한 셀인(sell-in) 기준으로 최종 소비자 판매량과 다르다. 이번 통계만으로 공급 부족과 수요 둔화가 감소에 각각 얼마나 기여했는지 구분할 수는 없다. 레노버의 성장이 보여주듯 제품 구성과 지역별 전략에 따라 실적도 달랐다.
콘텐츠 업계는 기존 기기의 이용 경험 점검
태블릿은 영상·웹툰·전자책·게임을 소비하는 화면이다. 그러나 출하 감소를 콘텐츠 소비 감소와 동일하게 볼 수는 없다. 이미 보급된 기기의 이용 시간이나 유료 서비스 결제액은 이번 조사에 포함되지 않았다.
콘텐츠·플랫폼 사업자는 신규 단말 보급에 기대는 성장 가정을 점검할 필요가 있다. 교체 주기가 길어지는 환경에서는 기존 기기의 앱 구동, 영상 재생과 화면 구성 등 이용 경험을 유지하는 일이 중요해진다. 한국 콘텐츠 기업도 단말 판매 추이와 실제 이용·결제 지표를 구분해 서비스 전략을 세워야 한다.
한정훈 K엔터테크허브 대표·엔터테크 전문기자