Pluto TVが利用者を減らす一方、Samsung TV Plusは1億人を突破し韓国作品を拡充
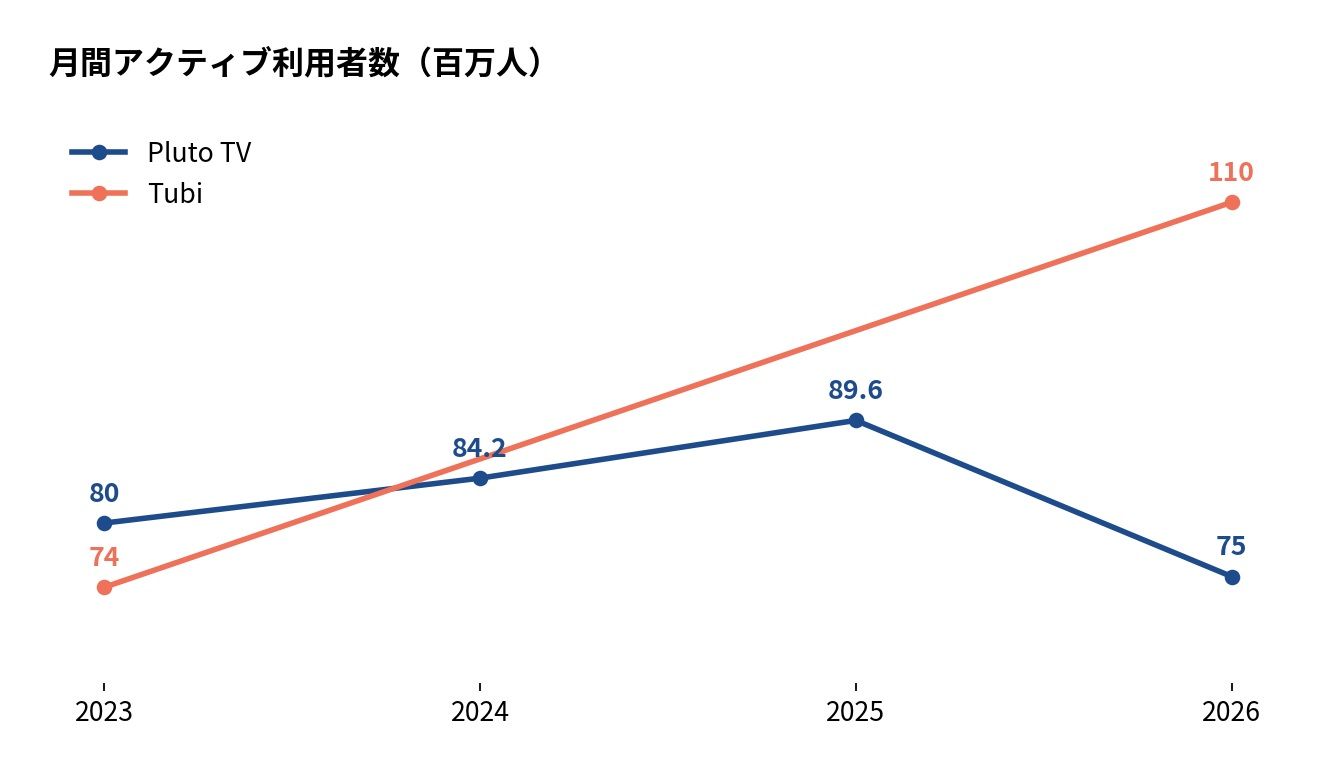
FAST市場を切り開いたPluto TVが利用者減少に直面している。Skydanceが11月9日に公表した第3四半期の株主書簡によると、月間アクティブ利用者(MAU)は約7500万人だった。
一方、Samsung TV Plusは今年1月、世界の月間アクティブ利用者が1億人を超えたと発表した。韓国企業が持つテレビの流通基盤と韓国作品の拡充は、K-FASTの成長を支える具体的な接点となる。
2025年の8960万人から1460万人(16%)減り、成長の節目として2023年5月に発表した8000万人も下回った。競合が利用者と視聴シェアを伸ばすなか、テレビのホーム画面を押さえる配信力がFAST競争を左右し始めた。
韓国コンテンツのFAST展開にも、開設したチャンネルを実際の視聴につなぐ戦略が問われる。
なぜPluto TVが縮小したのか:視聴習慣と流通競争のずれ
Pluto TVの弱点は、無料テレビへの需要減よりも、既存利用者の維持と新規視聴者の獲得方法に表れている。慣れ親しんだチャンネル視聴を変える間に、競合はVODとテレビのホーム画面を通じて成長した。画面変更による使いにくさが短期的な要因だとすれば、VOD対応の時期と流通力の差は成長格差を説明する構造的な要因である。
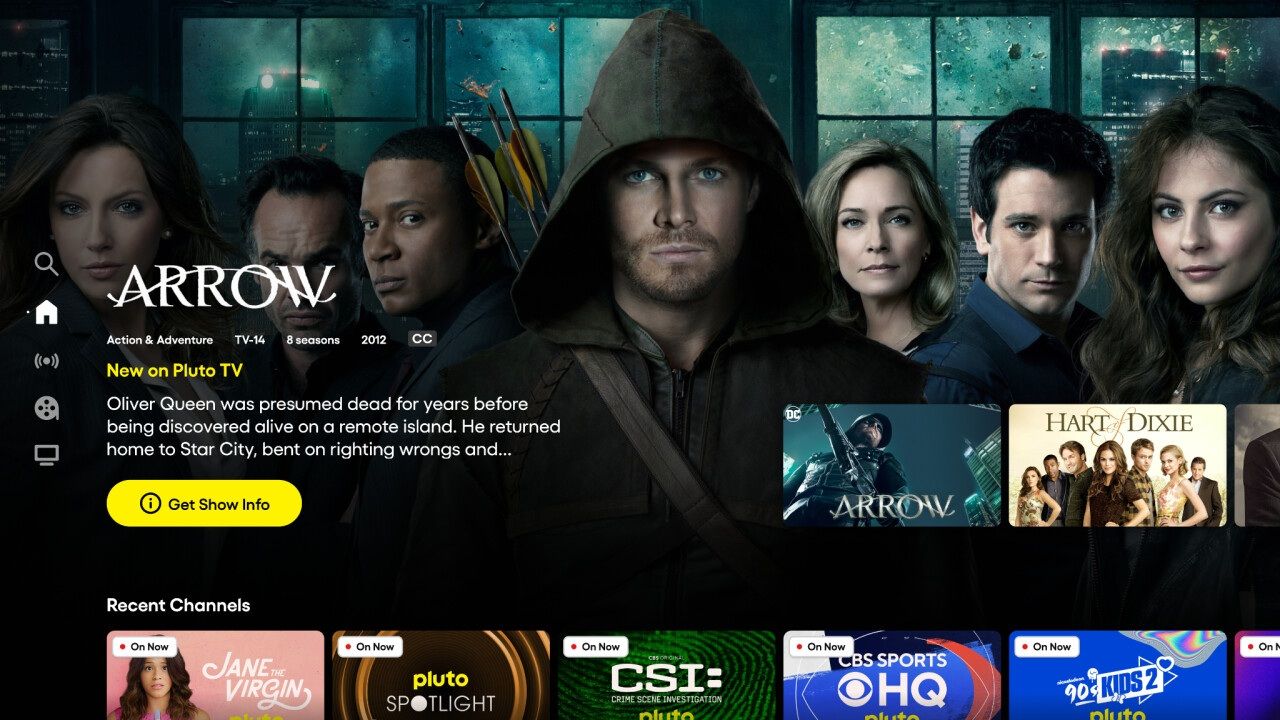
最も直接的な指摘は画面改修だ。Business Insiderが取材したParamountの従業員2人は、VODを前面に出した9月の変更が利用者減に影響した可能性を挙げた。起動するとチャンネルが流れる体験から、作品を選ぶ画面へ移ったことで、チャンネルを切り替えて見ていた人の操作習慣が変わった。
第2はVOD競争への対応時期だ。Pluto TVは放送型チャンネルで市場を開いたが、TubiやYouTubeは見たい作品を選ぶ視聴を拡大した。Pluto TVがホーム画面、検索、推薦を全面的に再構築したのは2026年9月である。VOD視聴の増加は需要の存在を示すが、一部利用者のVOD利用増とサービス全体の月間利用者回復は別の成果だ。
第3は新規視聴者との接点である。Roku、Samsung、LGは機器やOSを通じて自社サービスを優先的に見せられる。独自のテレビOSを持たないPluto TVは、外部プラットフォームの配置や利用者によるアプリ選択への依存が大きい。作品を増やしても、発見と再訪につながる流通条件には差があるという分析だ。
合併後の技術統合も背景にある。SkydanceによるとPluto TVとParamount+の統合には約18カ月を要した。共通基盤に開発力を投じる間にも、画面や編成の競争は続いた。ただし会社は統合がコスト削減と開発加速につながると説明しており、統合自体を利用者減の確定的な原因とはいえない。
焦点は移行の実行力だ。手軽なチャンネル視聴を守りながらVODと推薦を改善し、テレビ画面で新たな利用者を獲得する必要がある。公表資料には要因別の離脱寄与度や、改修前後の同一利用者の変化はない。9月の改修だけで減少全体を説明することはできない。K-FASTも配信契約後の発見、再訪、視聴への転換まで設計する必要がある。
Pluto TVはTom RyanとIlya Pozinが2014年に創業した。ケーブルテレビのようにチャンネルを切り替える体験を無料のインターネットテレビに持ち込み、FAST市場を開拓した。
Viacomは2019年1月、現金3億4000万ドルで買収。その後ViacomCBS、Paramountを経てSkydance傘下となった。
競合は成長を続ける。Fox傘下のTubiは月間利用者を2023年9月の7400万人から2026年8月の1億1000万人へ拡大した。
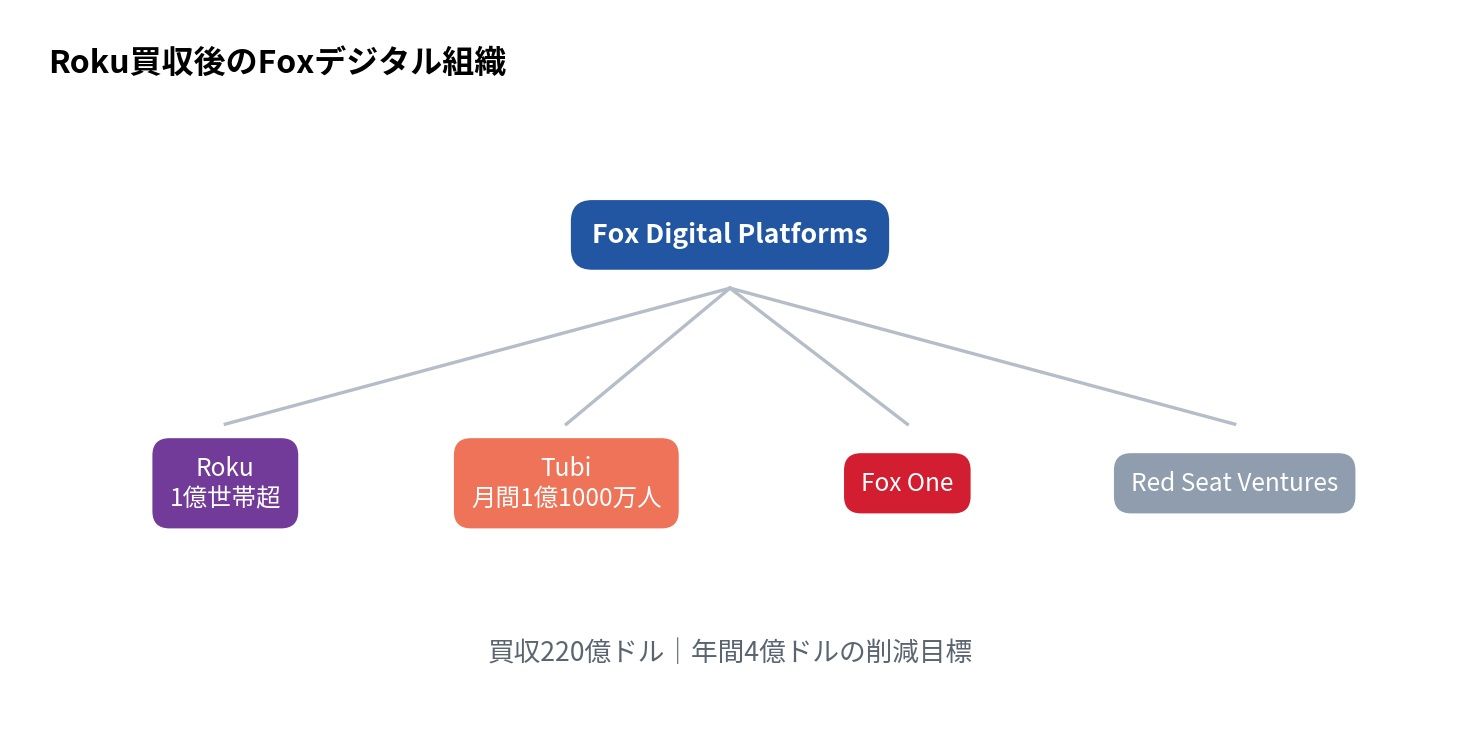
The Roku Channelは米国テレビ視聴シェア2.9%で、YouTube、Netflix、Disney、Amazon Prime Videoに続くストリーミング5位となった。Foxは11月6日、220億ドル(約31兆4600億ウォン)のRoku買収を完了した。
違いは視聴者への接点にある。独自のテレビ機器やOSを持たないPluto TVに対し、Rokuは1億世帯以上に普及する機器とOSで自社チャンネルを優先表示できる。
FoxはTubiにRokuを加え、コンテンツとテレビ画面へのアクセスを一体で確保した。自社テレビを基盤とするSamsung TV PlusとLG Channelsも米FAST上位に入る。
SkydanceはParamount+との技術統合で費用を抑え、Warner Bros.買収後は『チャーリー・シーンのハーパー★ボーイズ(Two and a Half Men)』などを投入している。Nielsen傘下Gracenoteの調査では、ストリーミング利用者の35%近くが、サブスクサービスの増加を受けFAST視聴時間を増やしたと回答。
無料視聴需要の拡大下でも各社の成果は分かれている。
FASTの先駆者が迎えた転機
初期の強みは使いやすさだった。登録やログインなしでアプリを開けば24時間チャンネルが再生された。
Nielsenが初めて集計した2022年7月の米テレビ視聴シェアは0.8%。2024年7月にParamountの売却協議が報じられた後も上昇し、2025年2月に1%となった。
その後NielsenはParamount+と合算している。
合併後の技術統合と組織再編
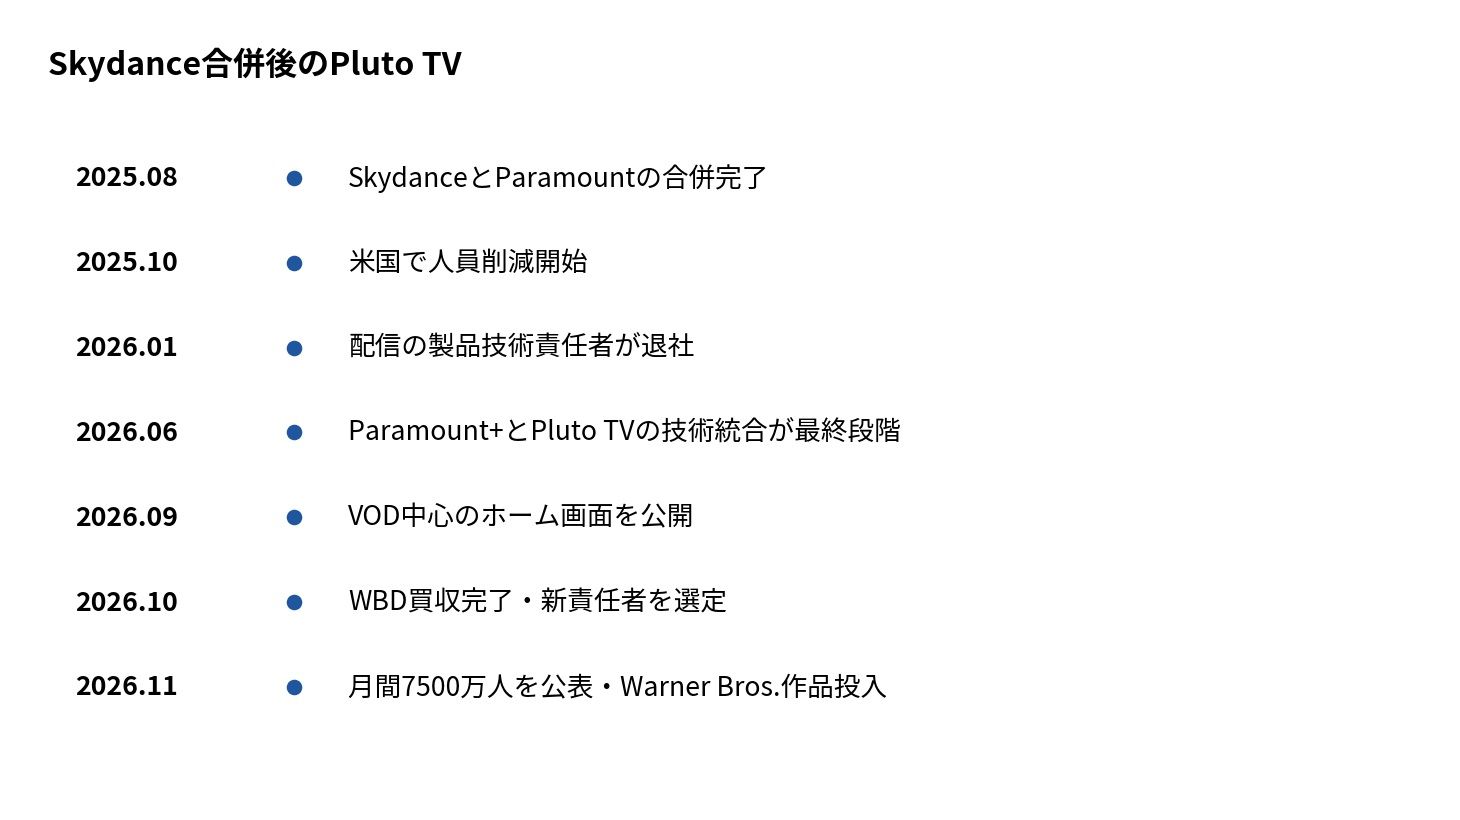
Skydanceは2025年8月にParamountとの合併を完了し、Netflix出身のCindy HollandにParamount+とPluto TVを任せた。20億ドル(約2兆8600億ウォン)の費用削減を掲げ、10月には米国で人員削減を開始。
ストリーミング事業の最高製品技術責任者Vibol Houは2026年1月末に退社した。
6月には、技術統合が年内提供の目標に沿って進んでいると報じられた。両サービスは独立して維持し、統合作業後の製品担当者は別の業務へ再配置する。
品質テスト組織も一本化し、AIによる自動テストを活用する。10月6日のWarner Bros. Discovery買収完了後は経営体制も再編。
テレビ部門共同会長JB Perretteは30日の組織発表で、Pluto TVとAVODの責任者を社内外で探すと表明した。就任まではPerretteとDTC最高執行責任者Josh Walkerが管理する。
利用者減のなかでVODへ転換
Business Insiderが11日にまとめた推移は成長の鈍化を示す。Paramountは2023年5月に8000万人達成を成長の節目と説明した。
今年4月、Paramount Streaming財務責任者Elizabeth Wrightが社内会合で示した資料では、2025年は8960万人、前年比540万人増となっていた。逆算すると2024年は約8420万人。
ただし年平均か年末値かは明示されていない。今回の7500万人は会社の公式発表値だ。
Pluto TVは9月23日、Paramount+の技術基盤で再構築したサービスを公開した。2014年の創業以来最大の技術投資と説明している。
株主書簡は刷新と個別最適化による体験改善を強調。一方、Paramount Streamingの社員2人は、画面変更が利用者減に影響した可能性をBusiness Insiderに指摘した。
ホーム画面を押さえる流通力
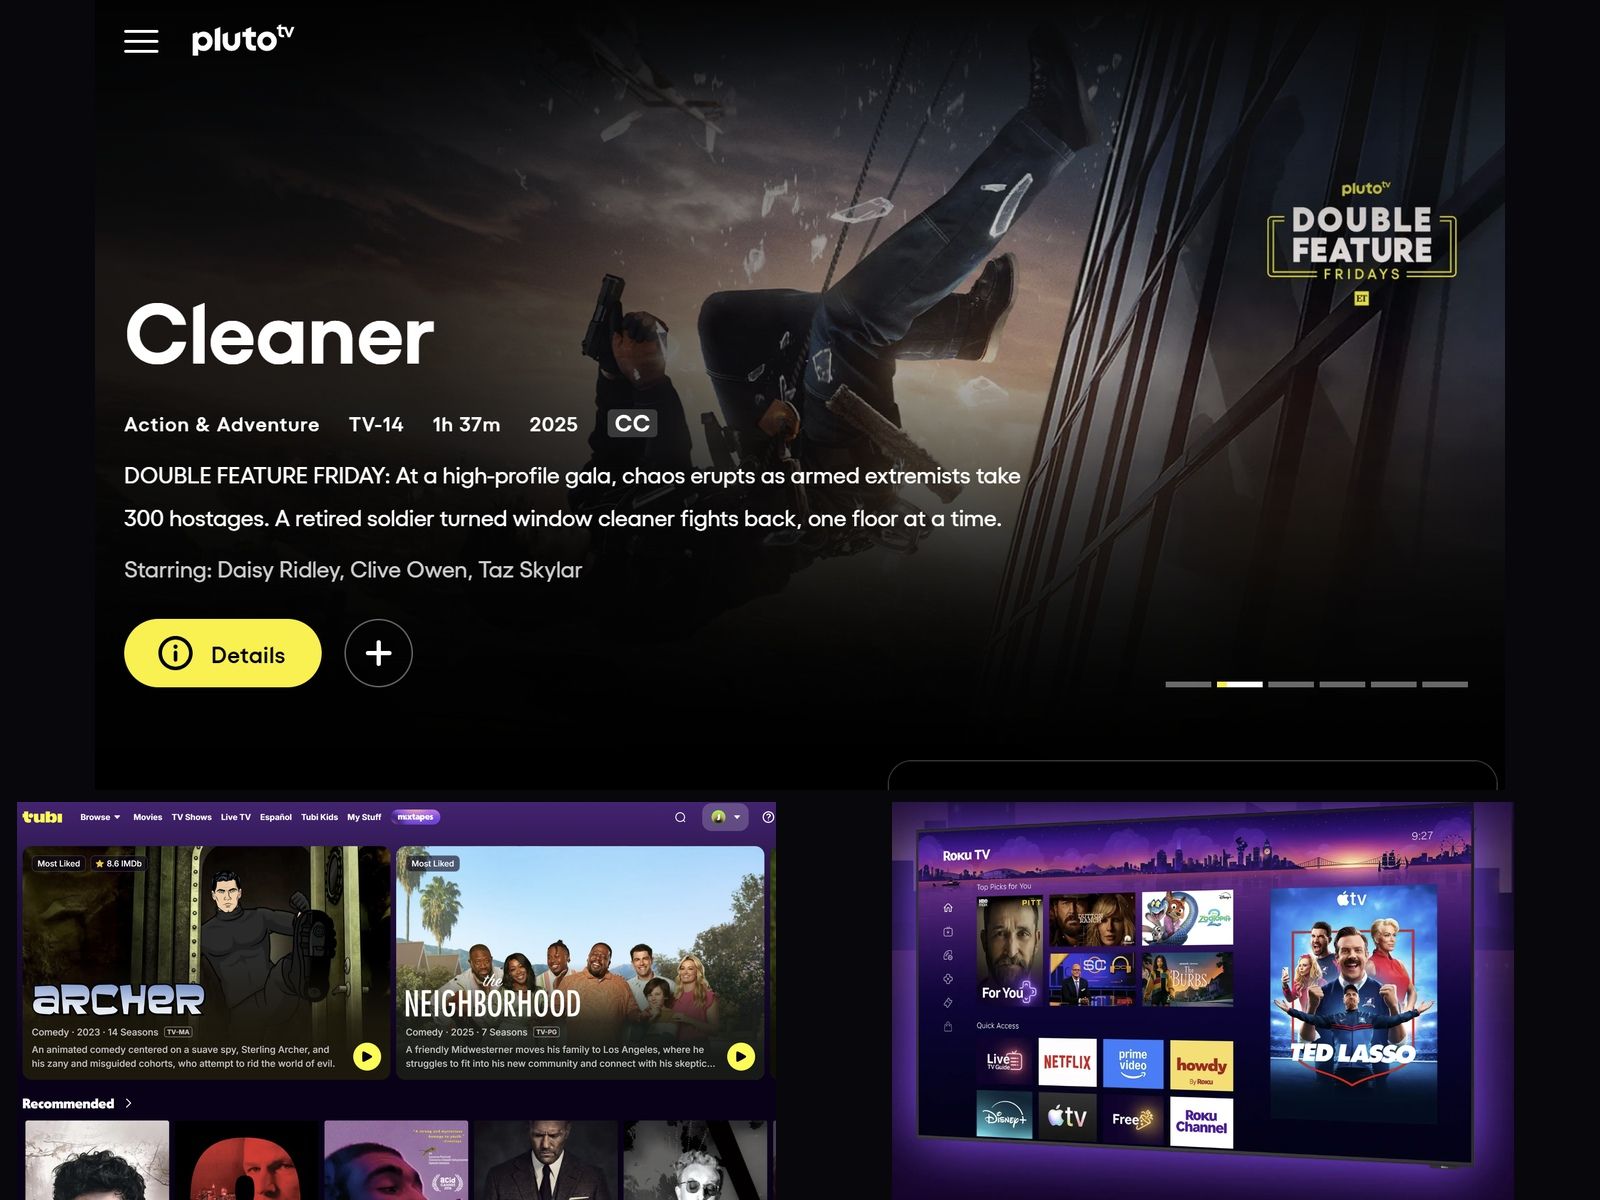
機器とOSはFASTの作品を視聴者へ届ける流通基盤だ。Pluto TVはRoku、Samsung、LGの機器にアプリとして入るが、電源を入れた際の最初の画面は機器側が決める。
Rokuは自社チャンネルをOSのホーム画面に置き、SamsungとLGは自社FASTを標準搭載する。FoxもRoku買収でこの基盤を獲得した。
Pluto TVは外部プラットフォーム上の露出と利用者のアプリ選択に依存する。
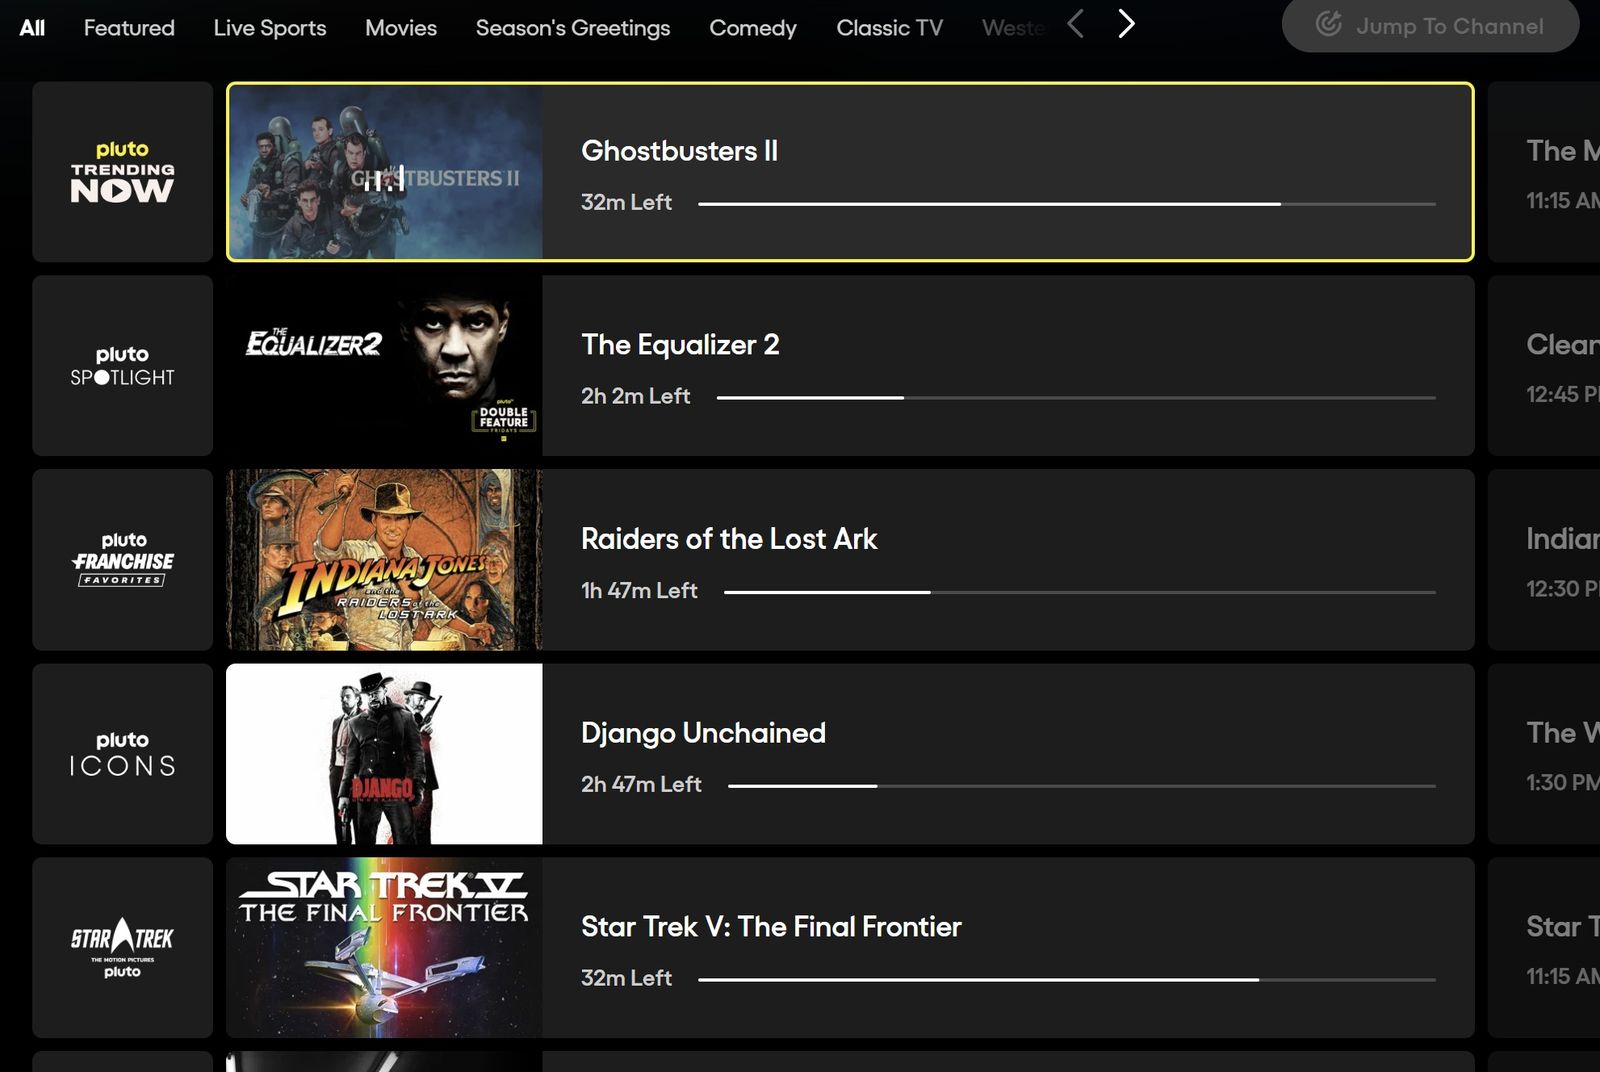
視聴習慣への対応も課題だ。Pluto TVは24時間チャンネルの切り替えで成長したが、TubiはVOD作品を重視し、テレビ視聴首位のYouTubeもオンデマンドが中心。
Pluto TVがホーム画面をVOD中心にしたのは2026年9月だった。会社によると2026年の月間VOD視聴は70%、18~34歳のVOD視聴時間は91%増えた。
NBCUniversal、Disney、Warner Bros. Discovery、Sony、MGM、Lionsgateの作品を調達し、外部ライセンス作品を前年比63%増やした。
所有構造の変化のなかで技術移行にも時間を要した。2019年のViacomによる買収後、ViacomCBS合併、Paramountへの社名変更、2024年の売却協議報道、2025年のSkydance合併、2026年のWarner Bros.買収を経験した。
合併後は開発人員をParamount+との統合に投入。Ellison CEOは第3四半期決算説明で、Pluto TVとBET+をParamount+の技術基盤へ移すのに約18カ月かかったと述べた。
その間に製品技術責任者が退社し、新たな事業責任者も選定中だ。
無料・有料サービスで技術を共用
SkydanceはWarner Bros. Discovery(WBD)買収前から両サービスの技術を統合してきた。社内では「convergence」と呼ぶ。
共同CEOのDavid EllisonとYnon Kreizは株主書簡で、第1段階がほぼ完了し、主要ストリーミング機器でPluto TVがParamount+と同じ技術で動作すると説明。運用費を下げ、開発を速め、無料・有料サービスで個別最適化と広告機能を共有する構想だ。
広告売上は配信と従来型テレビで明暗が分かれた。The Deskによると第3四半期のDTC広告売上は13.2%増の5億4200万ドル(約7750億ウォン)。
テレビ部門は8%減の13億4000万ドル(約1兆9200億ウォン)だった。NielsenによるParamount+とPluto TVの8月合算シェアは2.3%で、2025年3月と同水準だった。
Warner Bros.の人気作を追加
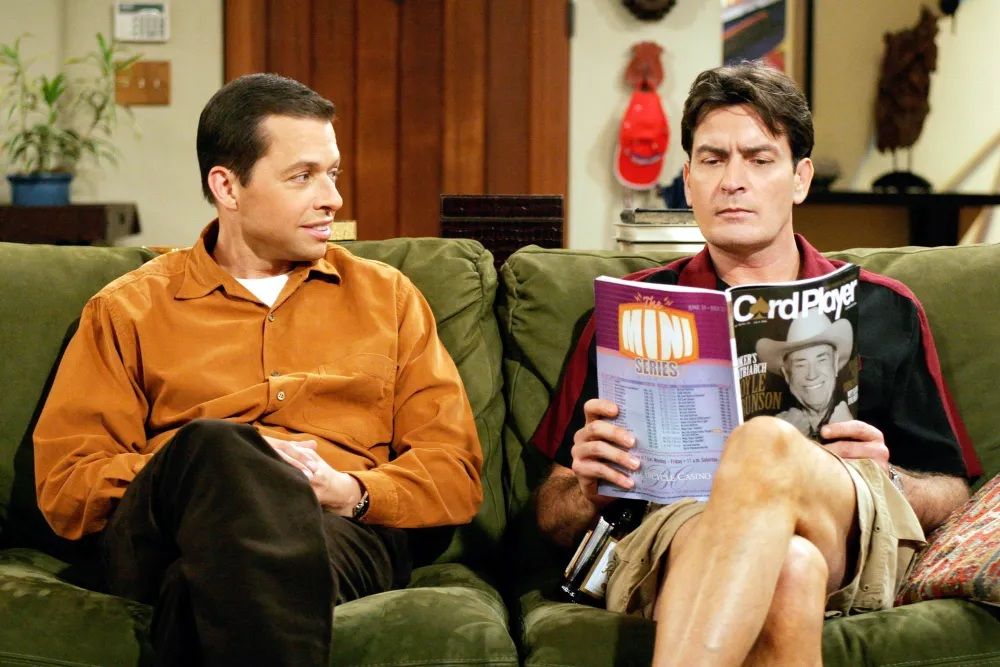
Varietyは13日、Pluto TVがWarner Bros. Televisionとの供給契約に基づきTwo and a Half Menを初めて無料配信すると報じた。20日から全12シーズン262話を提供し、『ヴェロニカ・マーズ(Veronica Mars)』も3シーズン64話を同日追加する。
15日にはThe Jamie Foxx Showの100話、Martinの132話、The Wayans Bros.の101話を投入。Pluto TVはWarner Bros. Televisionからの「最初の投入分」と説明した。
先行してNip/Tuck、Third Watch、Whose Line Is It Anywayなどを使ったFASTチャンネル14本も追加した。今年はライブラリー作品を25本超補強し、広告付きVOD(AVOD)視聴が70%増えたという。
コンテンツ提携・編成担当上級副社長Will Gurmanは無料配信を最も成長の速い分野と位置づけ、選び抜いた作品が視聴者を呼び込み戦略が機能していると評価した。月間利用者が減る一方、VOD視聴には成果があるとの立場だ。
テレビ視聴を伸ばす競合サービス
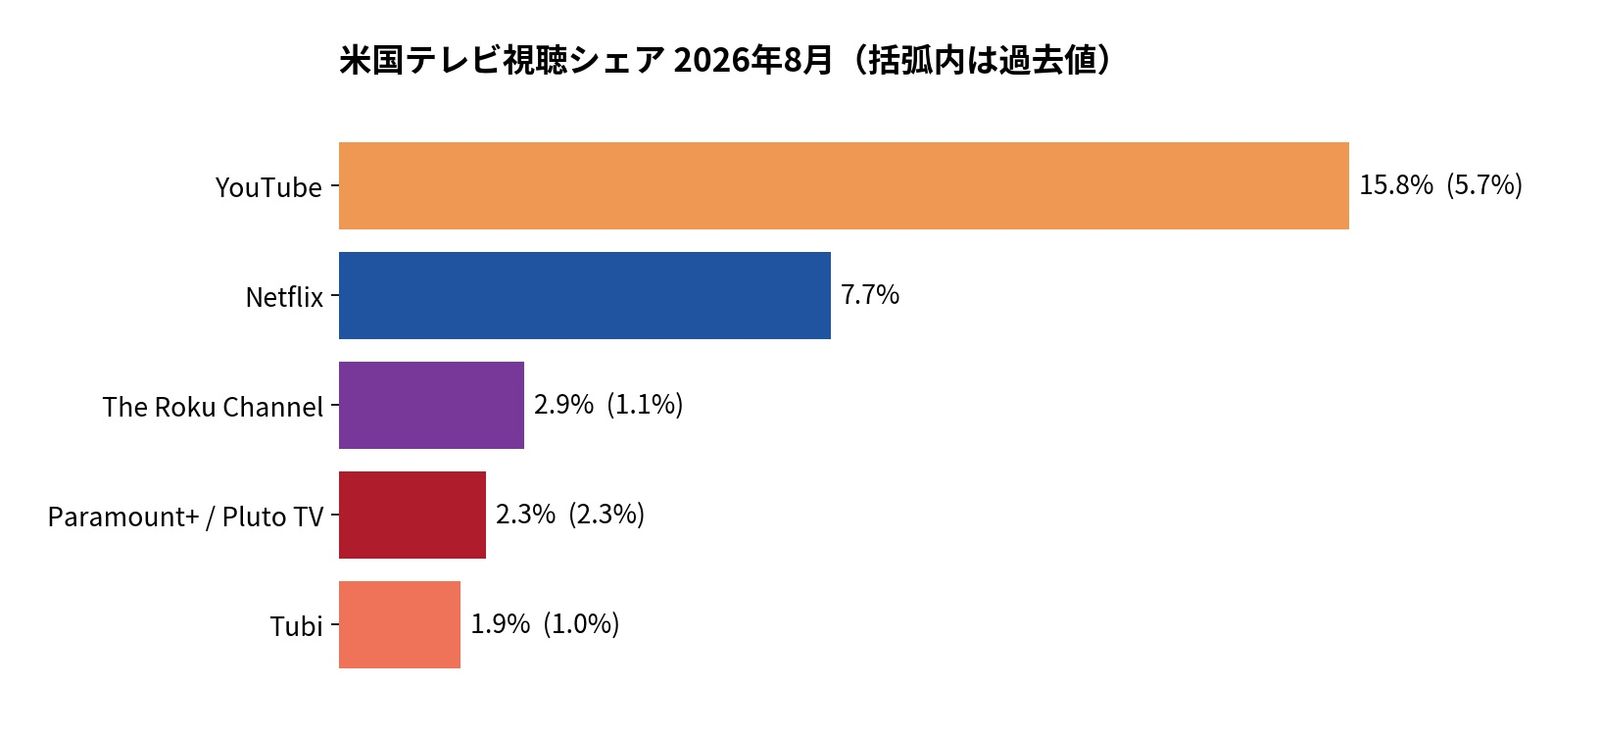
NielsenによるとTubiの米テレビ視聴シェアは2023年2月の1%から今年8月の1.9%へ上昇。Roku Channelは2023年5月の1.1%から2.9%へ増えた。
YouTubeは2021年5月の5.7%から15.8%に伸び、テレビで最も視聴される配信サービスとなった。2位Netflixは7.7%だった。
Parks Associatesが5月に初公表した米FASTランキングでは、Tubi、Roku Channel、Pluto TVが1~3位、Samsung TV Plusが4位、Xumo Playが5位、LG Channelsが6位だった。米インターネット利用世帯の46%がFASTを定期利用する。
eMarketerは2026年の米FAST利用者を1億3140万人、コネクテッドテレビ利用者の54%と推計した。
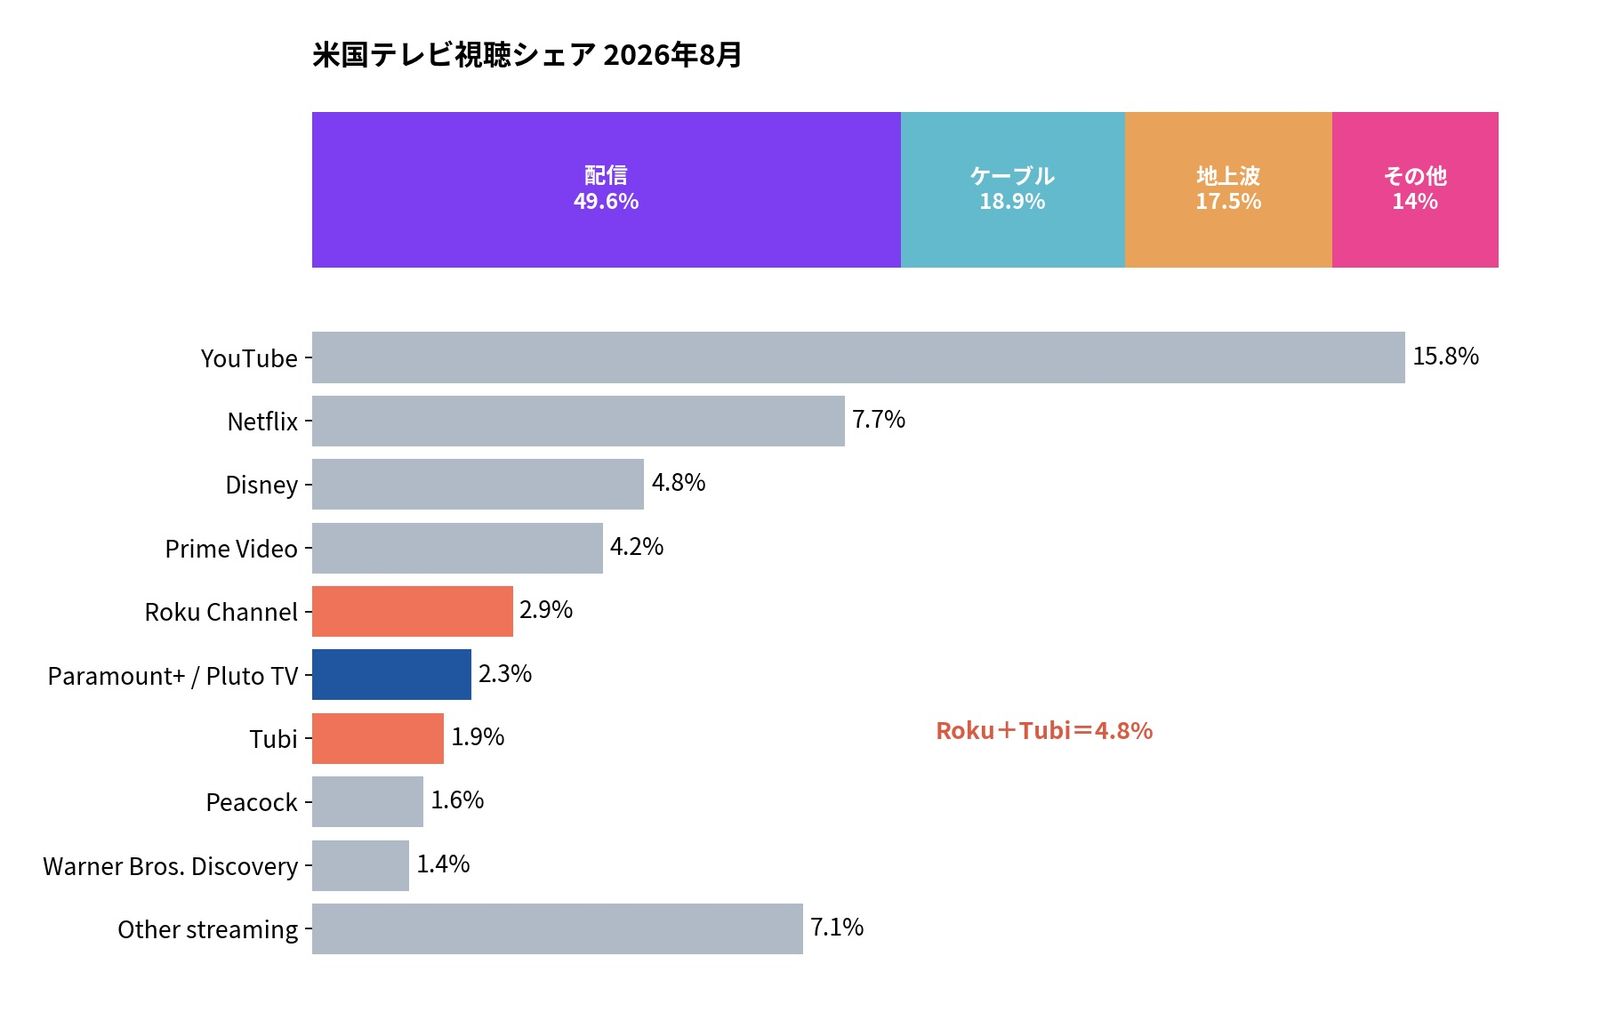
Nielsenが10月22日に発表した8月集計では、米テレビ視聴時間の49.6%がストリーミング、18.9%がケーブル、17.5%が地上波だった。ワールドカップ後の総視聴量は7月比4.4%減。
ストリーミングも3.2%減ったが、減少幅が小さくシェアは0.6ポイント上昇した。YouTubeは視聴時間が6%増え、シェア15.8%の過去最高を記録。
50歳以上の視聴は9%増加した。DisneyとParamountの配信シェアは各0.1ポイント上がり4.8%、2.3%。
PeacockはTelemundoのW杯中継とLove Island USAのシーズンが7月に終了し、1ポイント低下の1.6%となった。Roku ChannelとTubiの合計は4.8%でDisneyと並ぶ。
サブスク疲れと作品選びの負担
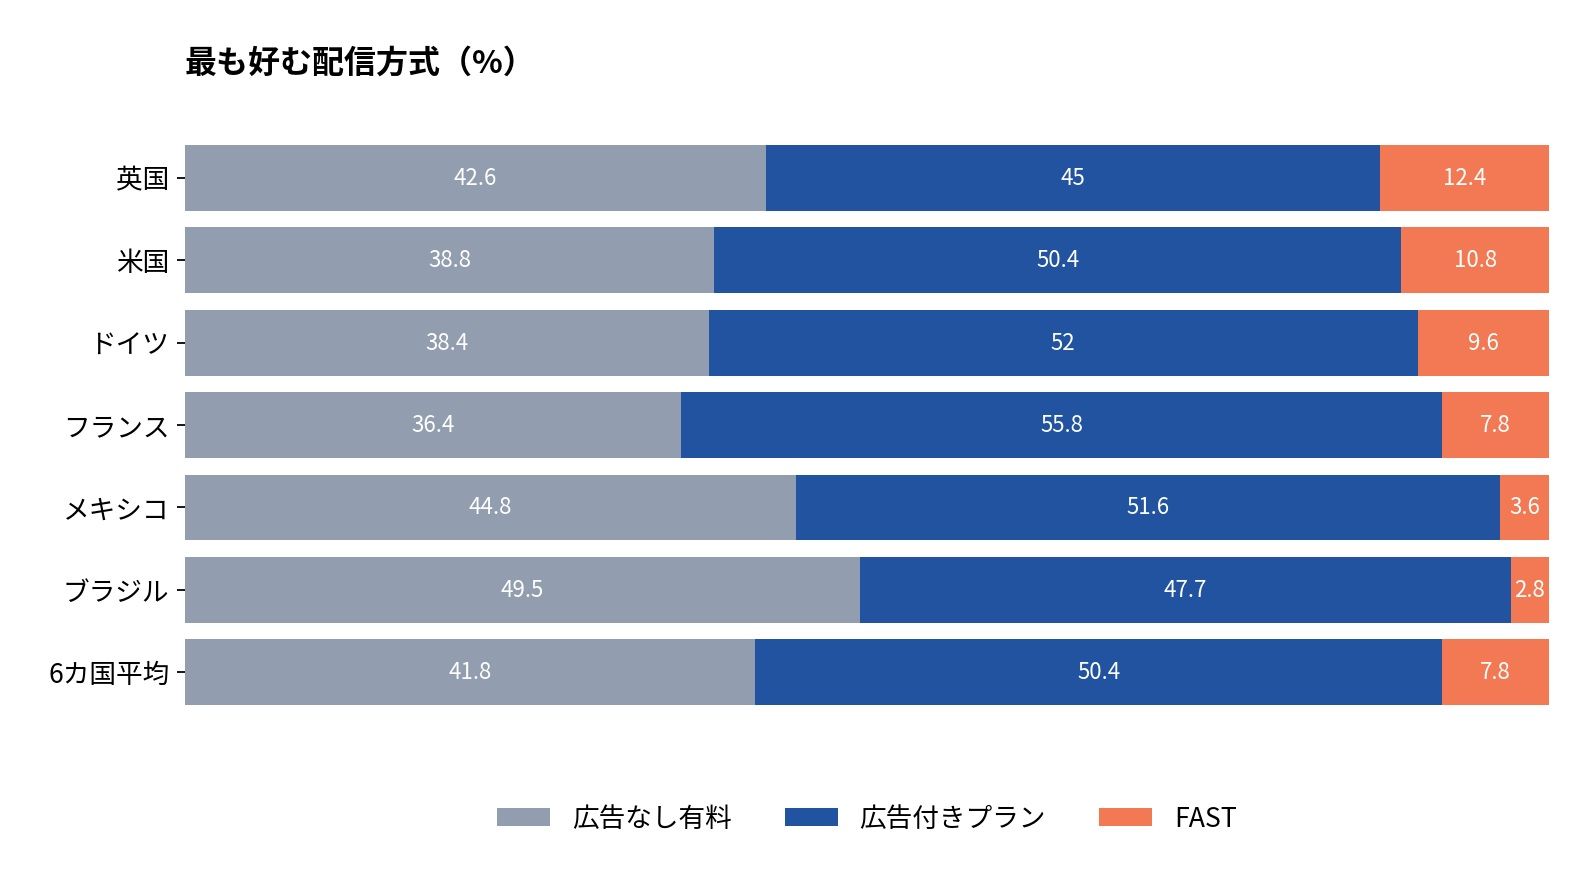
Gracenoteは8月、米英独仏とメキシコ、ブラジルの6カ国で配信利用者3000人を調査し、2026 State of Playを発表した。FASTを最も好む比率は英国12.4%、米国10.8%で、6カ国平均7.8%を上回った。
広告付きプランを好む人は平均50.4%で、広告なし有料プランの41.8%より多い。Dataxisによると、北米配信広告売上は2026年第1・第2四半期に全体の51.1%、50.5%となり、サブスク売上を超えた。
ニュースも需要を広げる。GracenoteによるFASTのニュース番組数は2025年8月の3100本から2026年8月の4500本へ45%増加。
Adweekは8月、CNN Headlinesの視聴者が1年で192%増えたと報じた。Gracenoteが番組情報を収集する世界のFASTチャンネルは約2100本だ。
視聴者は探しやすさも重視する。作品選びは平均12分で、18~24歳は15分。
46.8%は新作を探すより既視聴作品を見ると回答した。見たいものが見つからず解約する意向は前年48.5%から51.6%へ上昇し、87.4%が契約継続の判断にUXが重要と答えた。
Pluto TVの個別最適化と定番人気作重視もこの需要に沿う。
Foxがコンテンツとテレビ基盤を統合
Foxは6月に1株160ドル、企業価値約220億ドルの買収を発表し、11月6日に完了した。当初の2027年上半期予定を前倒しした。
Roku株主は1株につき現金95.30ドルとFox A株0.9799株を受領。統合会社は既存Fox株主が74%、Roku株主が26%を保有する。
2年以内に年間約4億ドル(約5720億ウォン)を削減する計画だ。
RokuはTubi、Fox One、クリエーター事業Red Seat Venturesと新設のFox Digital Platformsに入った。Roku共同創業者Anthony WoodはFox取締役兼同部門共同会長に就任し、Paul Cheesbroughが共同会長兼CEOを務める。
両社は統合後の米テレビ視聴シェアが3位になると説明。Lachlan Murdoch CEOはRokuの開放性と選択肢を維持すると述べた。
Paramountは6.8%で5位、Foxは5.6%で6位。買収前の8月のFoxにはRoku Channelを含まない。
Foxの5.6%とRoku Channelの2.9%を単純合算すると8.5%となり、Disneyに次ぐ3番目の規模になる。
Samsung TV Plusの1億人が示すK-FASTの機会
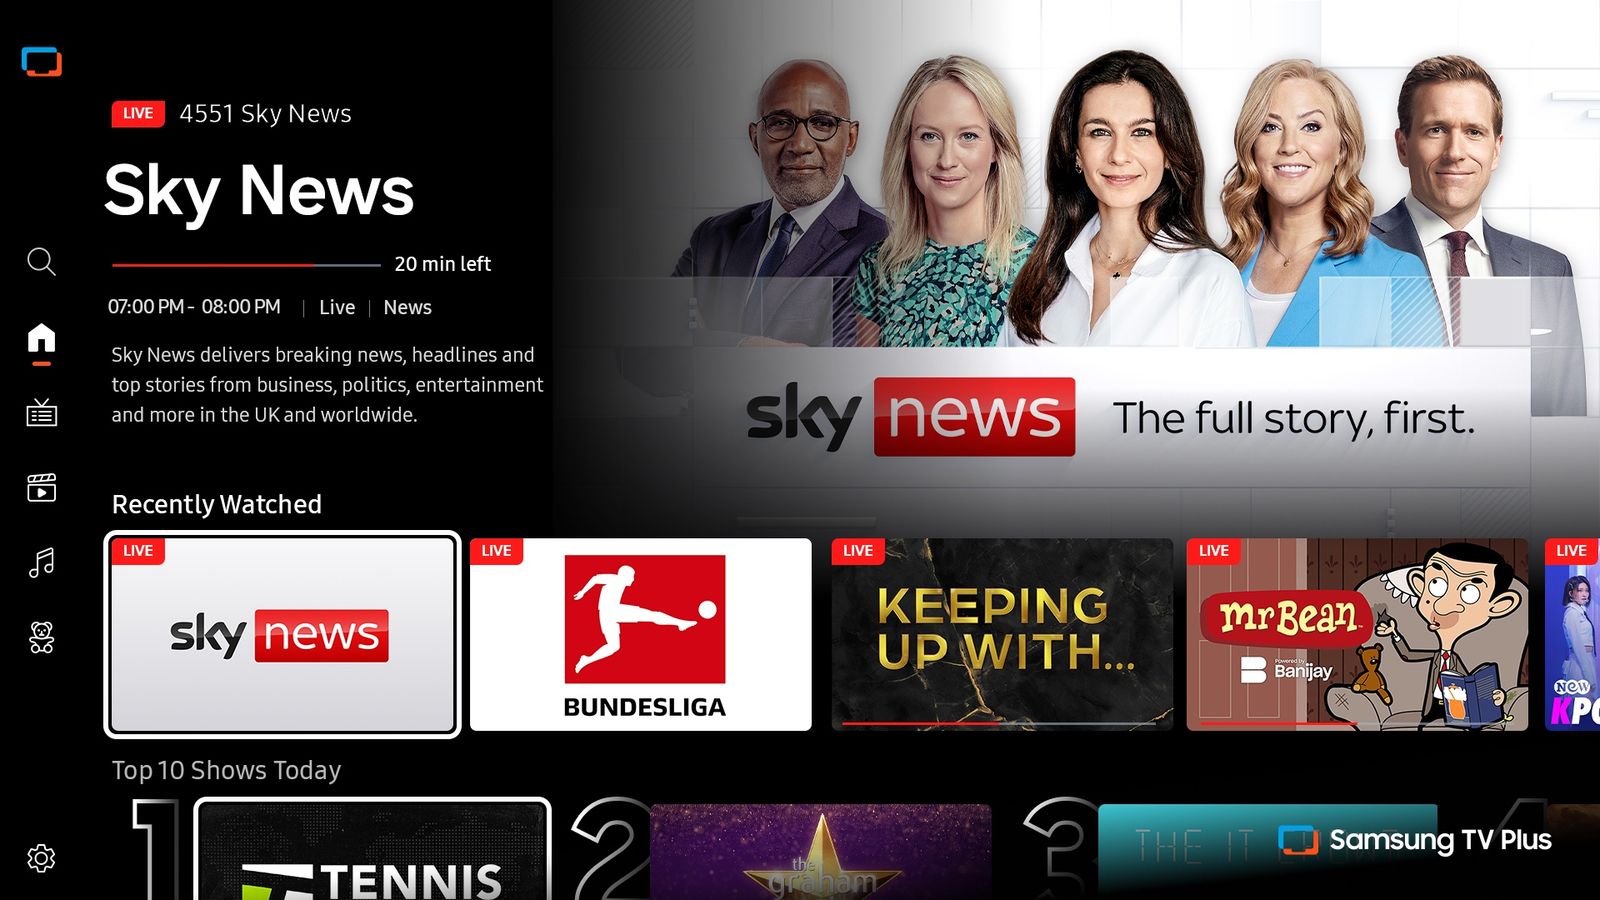
当時の規模は30カ国、無料チャンネル4300本超。Samsungのテレビに加え、Galaxyスマートフォン、Galaxy Tab、Smart Monitorへ接点を広げ、機器販売後もコンテンツと広告で利用者との関係を続ける。
Samsungが示した継続率は92%。過去3カ月の各月に最低3分間利用した層について、4カ月目の継続利用を測った自社データだ。到達規模とともに、繰り返し利用されるかを管理している。
ライブと参加機能も再訪を促す。Jonas BrothersのJONAS 20ツアー生中継では、視聴者がテレビのリモコンで演奏曲を投票するFanVoteを実施し、この体験を視聴したCTV利用者の回答率は13%を超えた。
Mark Rober、Michelle Khare、Dhar Mann、Smoshとのクリエーター提携に、Spotify、David Letterman、NHL・MLB・NBA・NFLに関わるパートナーシップも加わる。知名度のある人物やIPで、視聴者が訪れる理由をつくる戦略だ。
韓国の供給会社には、既にある世界規模の流通網を活用する機会がある。映画・バラエティー・短編をライブとVODに合わせて供給し、検索、推薦、定期編成を通じて再視聴につなぐことが成長の実務となる。
Samsung TV Plusは2026年10月27日の発表で30カ国・5000チャンネル超を展開。LG Channelsは今年37カ国、5000チャンネル以上に拡大した。
売上見通しではPluto TVが先行するが、Samsungとの差は縮小しているという。
テレビ販売が停滞するなか、両社はFASTを広告・コンテンツ収益源に育てる。Samsung TV Plusは1月、韓国国内FASTで初の地上波24時間ニュースチャンネルを編成。LG ChannelsはポーランドでNEW IDとKコンテンツ専門チャンネルを展開する。
11月のFAST競争、チャンネル拡大から広告成果へ
11月の動きはテレビのホーム画面を広告反応に結び付ける方向を示す。TV Techの11月12日報道によると、Samsung Adsは投票・調査、商品カルーセル、QRコードの3形式を同月にTV PlusとSamsungのホーム画面へ拡大する。広告主は両画面を横断したキャンペーンを展開できる。
Samsung Adsは2026年のNewFrontで、Amazonのインタラクティブ動画広告技術を年内に導入し、テレビから商品をカートへ追加したり携帯電話へ送ったりする機能を提供する計画を発表した。全市場で導入済みという意味ではない。K-FAST供給企業も広告露出に加え、反応・購入転換データへのアクセスと収益配分を交渉する必要がある。
Samsung TV Plusは10月12日、Dhar Mann Studiosによる全4話のオリジナル作品『Unlikely Families』の制作を決定し、2027年の独占配信を予告した。クリエーターの既存動画をチャンネル化する段階から、脚本付きシリーズの制作へ協力を広げた例だ。
LG Channelsは11月4日の米国向け編成発表で、季節特集チャンネル、VOD、独占無料公開作品を組み合わせた。ジェームズ・ボンドの期間限定チャンネルは11月4日から12月16日まで。人気IPを期間で束ね、再訪の理由を作る編成だ。
韓国の供給企業は、ライブ・VOD・独占権の範囲を分け、ホーム画面の販促や広告成果データの提供条件も確保する必要がある。政策支援も現地化と海外配信開始から、広告技術連携、権利交渉、成果検証へつなげることが求められる。
CJ ENMチャンネル終了後の韓国作品
ViacomCBSとCJ ENMは2021年12月に戦略提携し、同月14日にPluto TV初のKコンテンツチャンネルK-Content by CJ ENMを開設した。毎月6~8本のドラマ・映画・K-pop新作を編成。
Paramount+のTVING独占供給と韓国ドラマ共同投資も含まれた。2024年5月に提携が終了し、Paramount+は6月にTVINGから撤退、CJ ENMチャンネルも終了した。
提携中の共同制作韓国ドラマは7本だった。
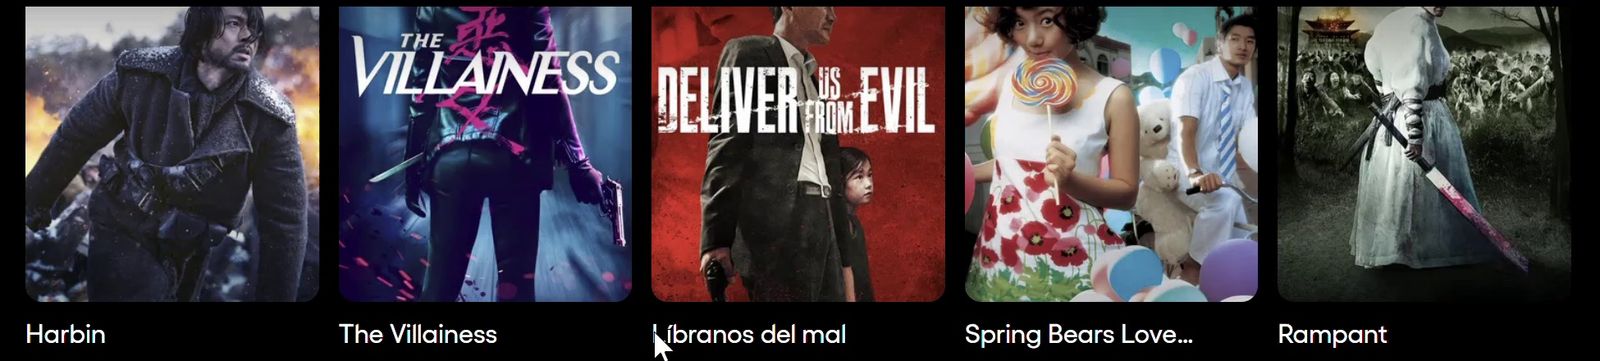
K-EnterTech Hubが14日に検索したところ、Harbin、The Villainess、Deliver Us from Evil、Sea Fog、My Way、Escape from Mogadishu、Along with the Gods、The Great Battle、Dark Figure of Crimeが無料提供されていた。
専門ライブチャンネルに加え、個別作品の供給も視聴者への接点となる。
供給先も広がる。Samsung TV Plusは2024年10月、CJ ENM、NEW ID、KT alphaと米国で約4000時間のKコンテンツを提供。
NEW IDは2025年10月、17カ国でドラマ・K-pop・映画・キッズの5チャンネルを開設した。LG U+は2025年9月からJTBC、MBN、Arirang TVなど12チャンネルを供給している。
K-FASTは配信を視聴と収益につなげる
韓国の放送局と供給会社はホーム画面での露出条件を詰める必要がある。Samsung TV PlusとLG Channelsは米FASTで4位と6位、西欧チャンネル数で1・2位。
米FASTチャンネルは2020年415本から2026年1572本へ増加した。開設後にどう表示され、推薦されるかが重要だ。
配置を直接決めるSamsungとLGは、韓国側がPluto TVやTubiより近い関係で協議できる相手となる。
ライブとVODを両立させる権利設計も必要だ。Pluto TVはVOD中心に移り、韓国映画も作品ごとに提供する。
Gracenoteによると作品選びに平均12分を要し、半数近くが見慣れた作品を再視聴する。24時間チャンネルと作品別VOD権をそろえ、英語題名、ジャンル、出演者などのメタデータを整えれば検索・推薦で見つかる機会を増やせる。
供給先と契約の分散も欠かせない。CJ ENMチャンネルは包括提携で始まり、提携終了とともに閉鎖された。
Fox、Skydance、Samsung、LGを軸に市場が再編され、親会社のM&Aが各サービスの戦略を変える。複数プラットフォームに供給し、作品とチャンネルごとに契約を分ければ、特定提携の終了が全面的な流通停止に広がるリスクを抑えられる。
ニュースも検討対象だ。FASTニュース番組は1年で45%、CNN Headlines視聴者は192%増えた。
Samsung TV Plusは1月に韓国国内FAST初の地上波24時間ニュースを編成し、LG U+はJTBC、MBN、Arirang TVを供給する。一方、韓国は有料放送料金が低く普及が遅いとの分析もあり、市場別の広告需要と視聴習慣を見極める必要がある。
政府による継続的な支援も必要だ。海外でチャンネルを開設した後も、字幕・吹き替え、タイトルやジャンルなどのメタデータの現地化、国別の配信・権利契約、視聴データ分析、広告販売の能力を蓄積しなければならない。一度きりの配信開始やチャンネル数の拡大にとどまらず、視聴と収益が定着するまで支援をつなぐ必要がある。中小コンテンツ企業が共同利用できる現地化、法務、広告技術の基盤を支え、進出国や開設数とともに視聴時間、再訪、広告収入で成果を評価する仕組みが望ましい。
次の統合で問われるPluto TVの役割
Skydanceは2027年初めにHBO MaxとParamount+のバンドルを始め、2029年までに統合する計画だ。Pluto TVは共通基盤で無料視聴者の入り口を担う。
Warner Bros.作品を増やしたVOD戦略が利用者回復につながるかが焦点となる。第4四半期から四半期別加入者数の公表をやめ、財務成果と利用指標中心に開示する。
FoxはTubiとRokuの広告販売を統合し、2年以内の費用削減を目指す。Nielsenは9月から集計方式をテレビ視聴率基準に合わせ、9・10月分を年内に同時公表する予定だ。
FoxはRokuのホーム画面とTubi、SamsungとLGは自社テレビ、Skydanceは共通技術とWarner Bros.作品を強みにする。K-FASTもチャンネル数や進出国数に加え、視聴時間、再訪、広告売上を把握し、画面露出と作品権利、契約を実際の視聴・収益へ結びつける必要がある。
通貨換算は1米ドル=1430ウォン。発言は報道された内容に基づき、その他は出典の要約。