Pluto TV用戶減少,三星TV Plus月活破億並擴大韓國內容布局
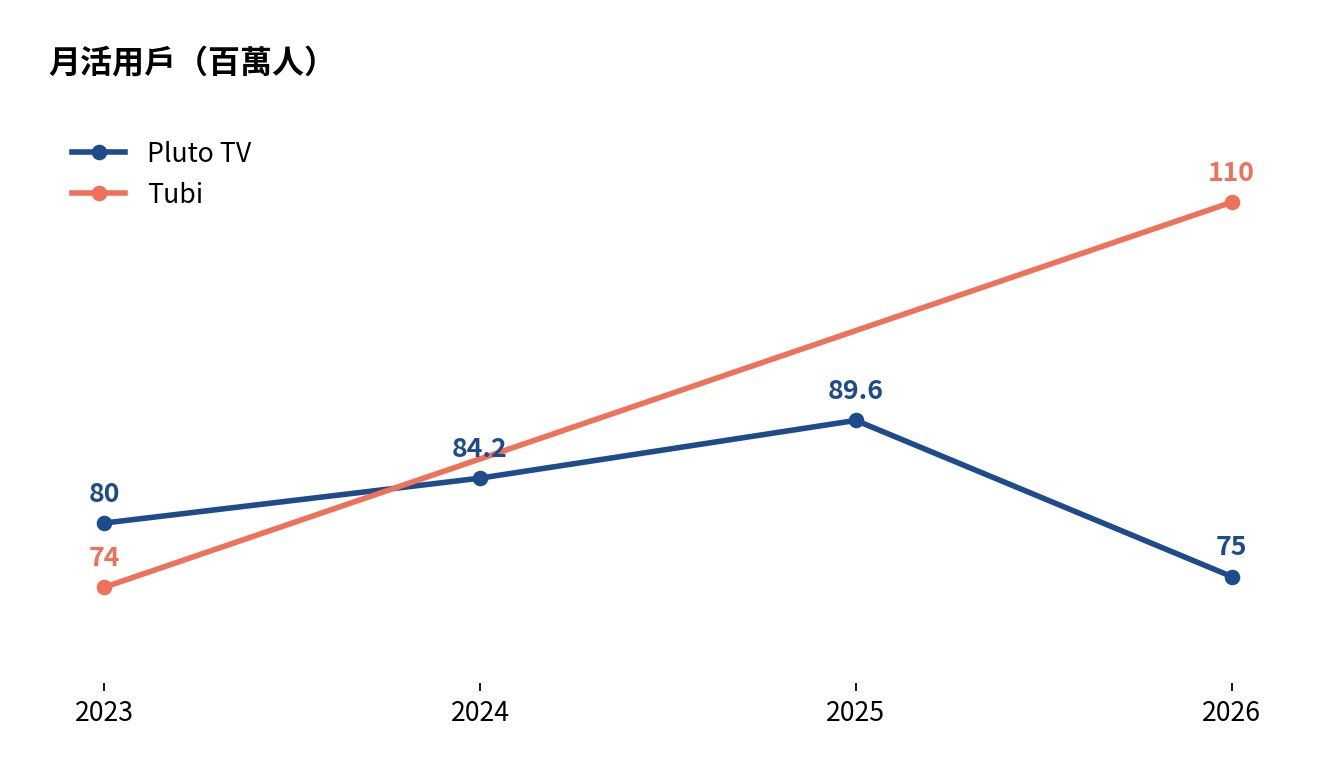
開創FAST市場的Pluto TV正面臨用戶流失。Skydance於11月9日公布的第三季股東信顯示,其月活用戶(MAU)約7500萬,較2025年的8960萬減少1460萬,降幅16%,也低於公司在2023年5月視為成長里程碑的8000萬。
相較之下,三星TV Plus今年1月宣布全球月活用戶突破1億。韓國企業掌握的電視發行入口,加上持續擴大的韓國內容編排,為K-FAST接觸海外觀眾提供具體基礎。
競爭者持續擴大用戶與收視占比,掌握電視首頁的平台發行能力,正成為FAST競爭的重要因素。對韓國內容的FAST發展而言,如何讓新開頻道真正獲得觀看,已是下一項任務。
Tom Ryan與Ilya Pozin於2014年創立Pluto TV,把有線電視切換頻道的體驗帶入免費網路電視。Viacom於2019年1月以3.4億美元現金收購;其後歷經ViacomCBS與Paramount,現隸屬Skydance。
Pluto TV為何縮水:觀看習慣與發行競爭出現落差
Pluto TV的弱點,更多在於如何留住舊觀眾、吸引新用戶,而非免費電視需求消失。當它改變熟悉的頻道觀看體驗時,競爭者正透過VOD和電視首頁擴大觸及。介面使用阻力可能是短期因素,VOD轉型時機與發行能力的差距,則是解釋成長落差的結構因素。
最直接的質疑來自介面改版。Business Insider訪問的兩名Paramount員工認為,9月把VOD置於更突出位置的調整,可能影響用戶減少。從開啟服務便播放頻道,轉向先挑選作品的首頁,改變了習慣轉台觀看者的操作路徑。
第二是回應VOD競爭的時機。Pluto TV以線性頻道打開市場,Tubi與YouTube卻持續擴大自主選片的觀看。Pluto TV直到2026年9月才全面重建首頁、搜尋與推薦。公司公布的VOD成長顯示需求存在,但部分用戶增加VOD使用,與整體月活用戶回升,是兩種不同的成果。
第三是新觀眾的入口。Roku、三星與LG能透過設備或作業系統,讓自家服務優先曝光。沒有自有電視作業系統的Pluto TV,更依賴外部平台的版位,以及用戶主動選擇其應用程式。這是內容發現與再次造訪上的發行劣勢,不能直接當成每一名流失用戶的已知原因。
合併後的技術整合也是背景。Skydance表示,Pluto TV與Paramount+整合耗時約18個月。產品及工程資源投入共用基礎設施期間,競爭者仍持續改善服務。不過公司認為整合能降低成本、加快開發,因此不能把整合本身定為用戶減少的確切原因。
關鍵在於轉型的執行:保留輕鬆轉台的體驗,同時改善VOD、推薦,並在電視畫面爭取新觀眾。公開資料沒有拆解各因素的流失貢獻,也沒有追蹤同一群用戶在改版前後的變化。9月改版無法單獨解釋整體縮減。K-FAST也必須把上架後的內容發現、回訪及觀看轉換納入規劃。
競爭平台則持續成長。Fox旗下Tubi的月活用戶從2023年9月的7400萬增至2026年8月的1.1億。
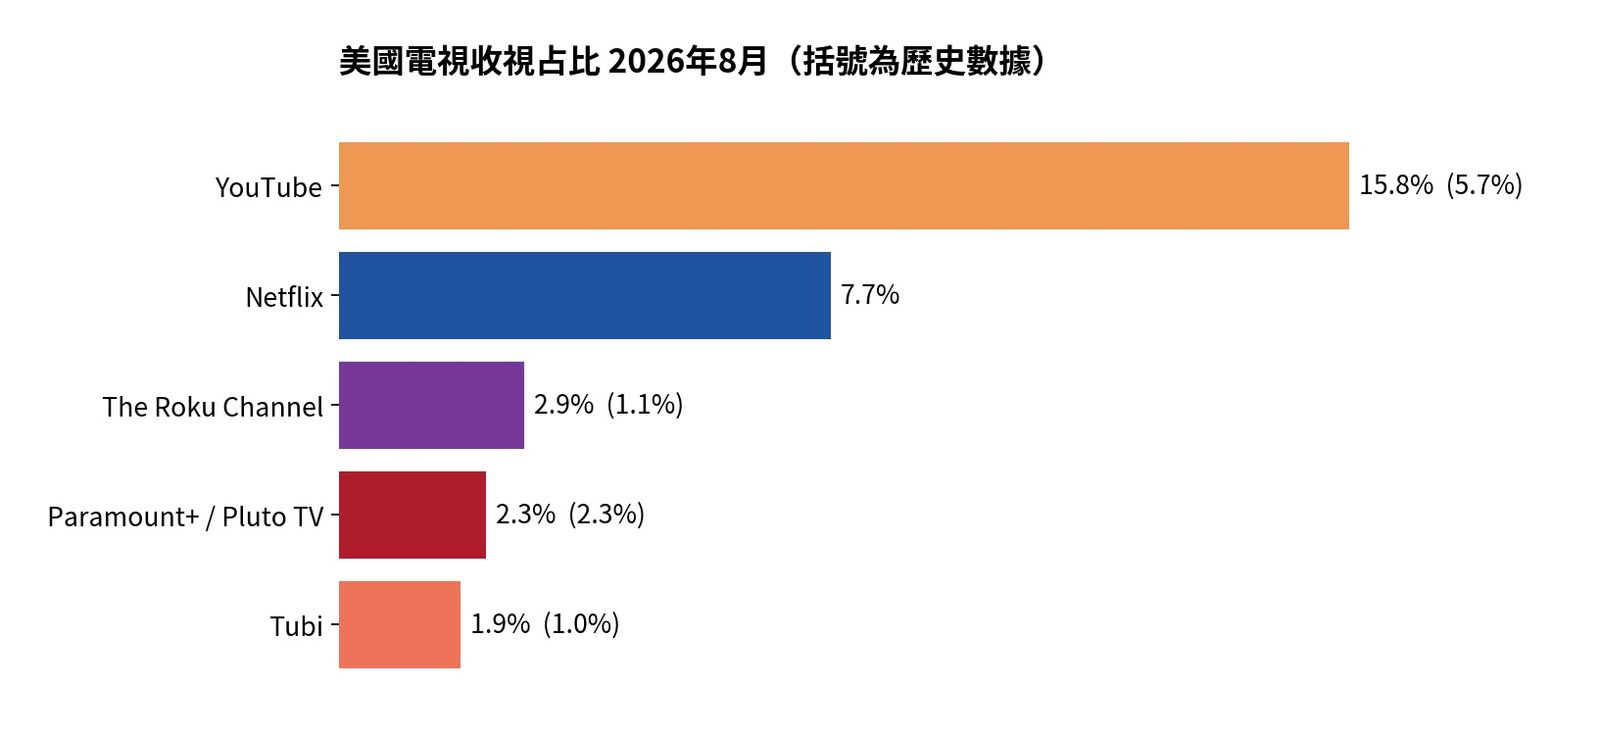
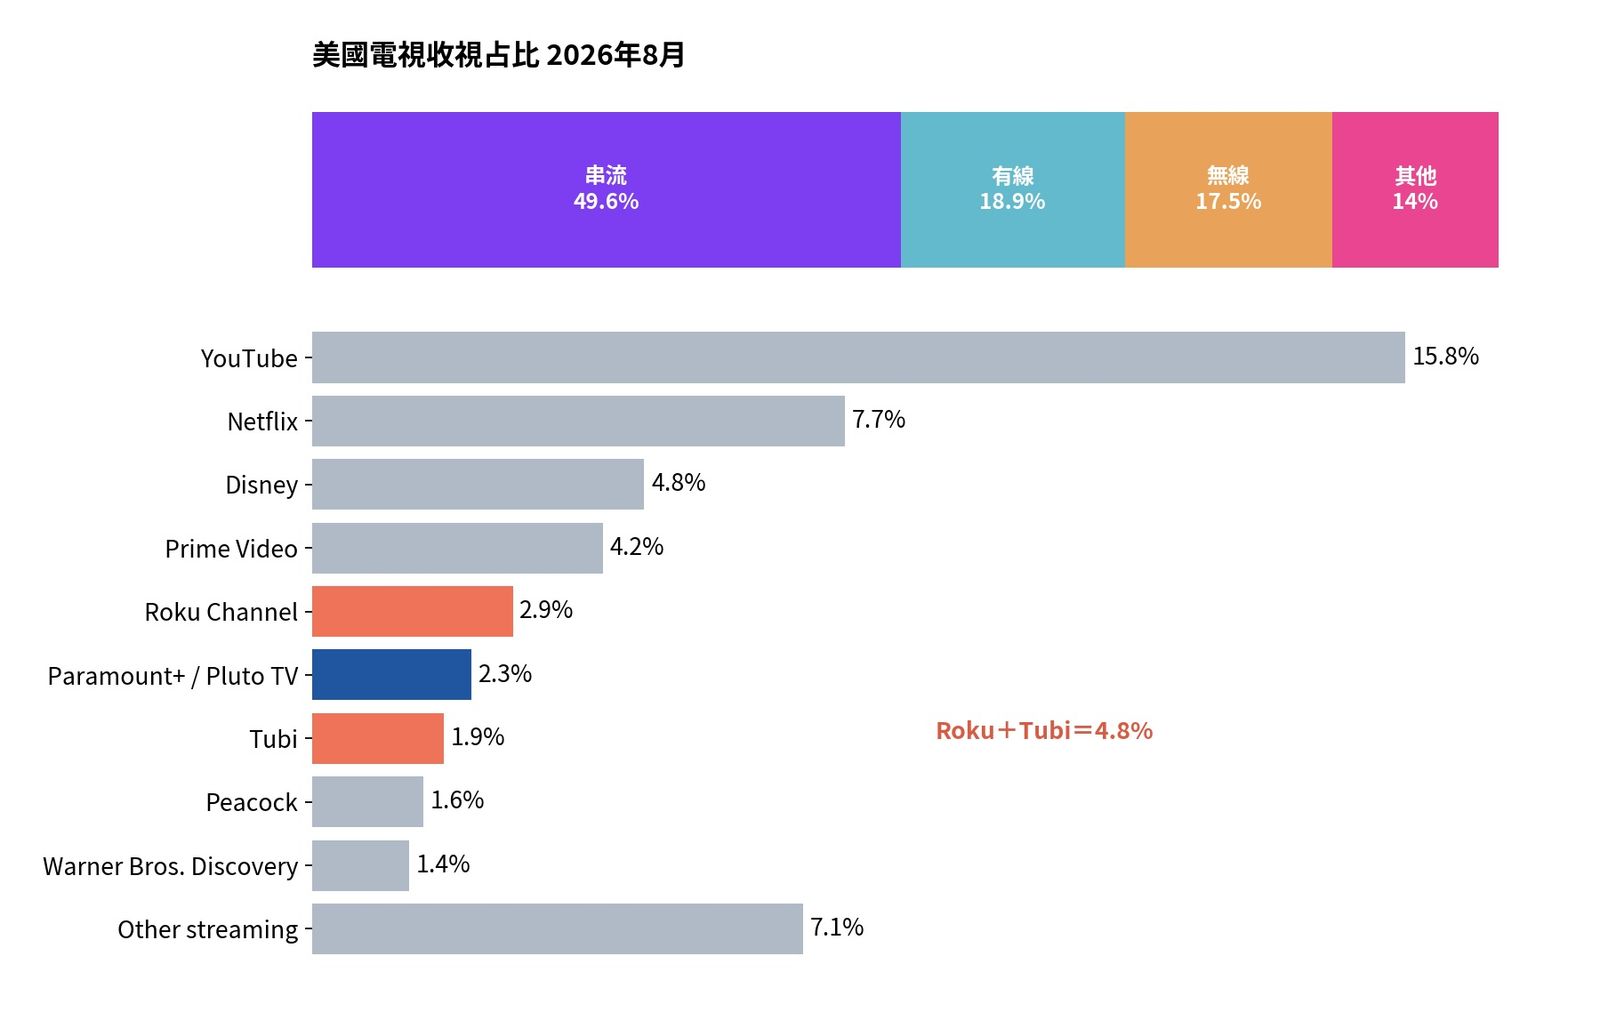
The Roku Channel取得2.9%的美國電視收視占比,僅次於YouTube、Netflix、Disney及Amazon Prime Video,在串流服務中排名第五。Fox於11月6日完成220億美元、約31兆4600億韓元的Roku收購案。
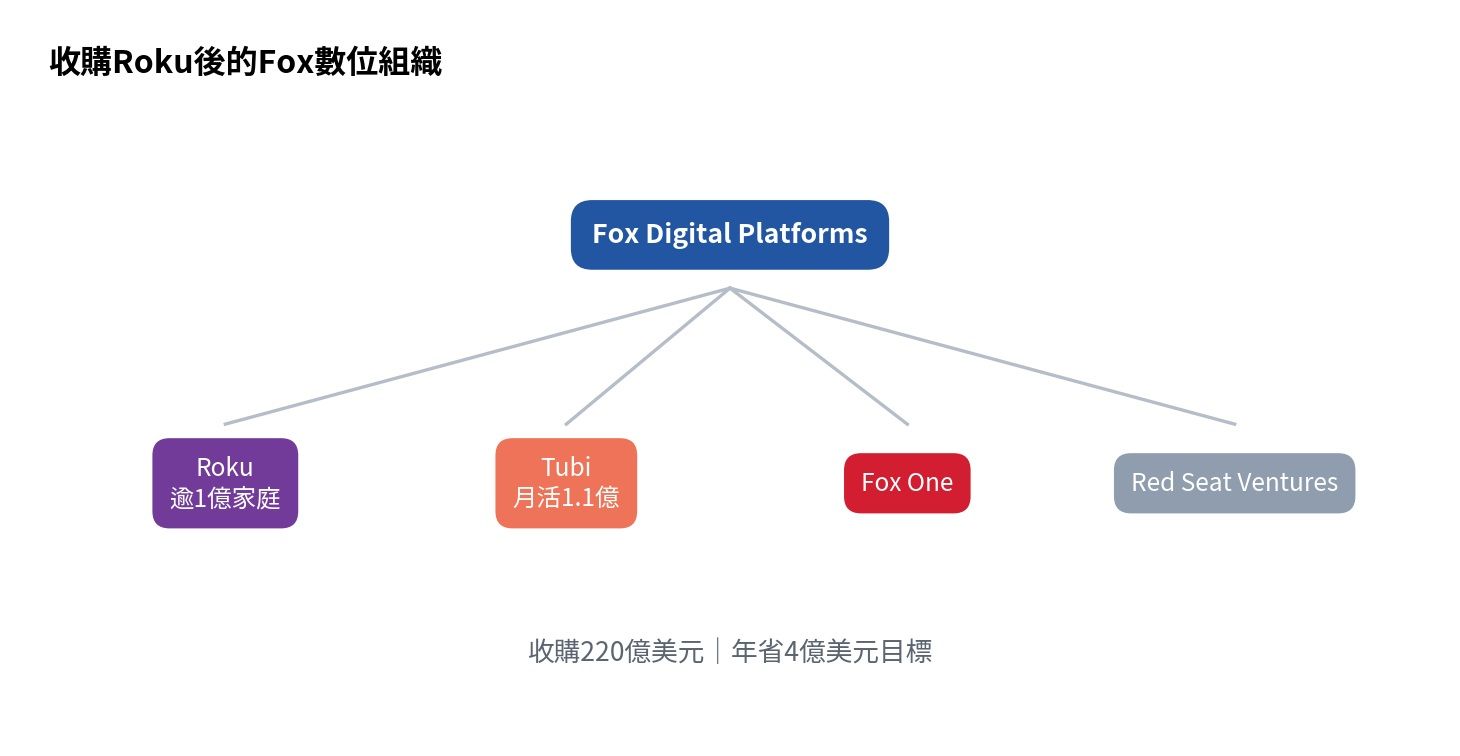
差異在於觸及觀眾的管道。Pluto TV沒有自有電視硬體或作業系統;Roku則能透過涵蓋逾1億家庭的設備與系統,優先展示自家頻道。
Fox把Roku加入Tubi之後,同時掌握內容與電視入口。以自家電視作為發行基礎的Samsung TV Plus與LG Channels,也進入美國FAST前段班。
Skydance透過與Paramount+共用技術降低成本,並在收購Warner Bros.後投入Two and a Half Men等熱門影集。Nielsen旗下Gracenote調查發現,近35%的串流用戶因訂閱服務增加而提高FAST觀看時間。
免費收視需求擴大,但各平台成果已出現分化。
FAST先驅迎來成長轉折
Pluto TV早期的優勢是便利:不需註冊或登入,開啟應用程式即可播放24小時頻道。Nielsen於2022年7月首次統計其美國電視收視占比為0.8%。
即使2024年7月傳出Paramount討論出售,收視占比仍於2025年2月升至1%高峰,其後Nielsen改為與Paramount+合併計算。
合併後的技術與組織整合
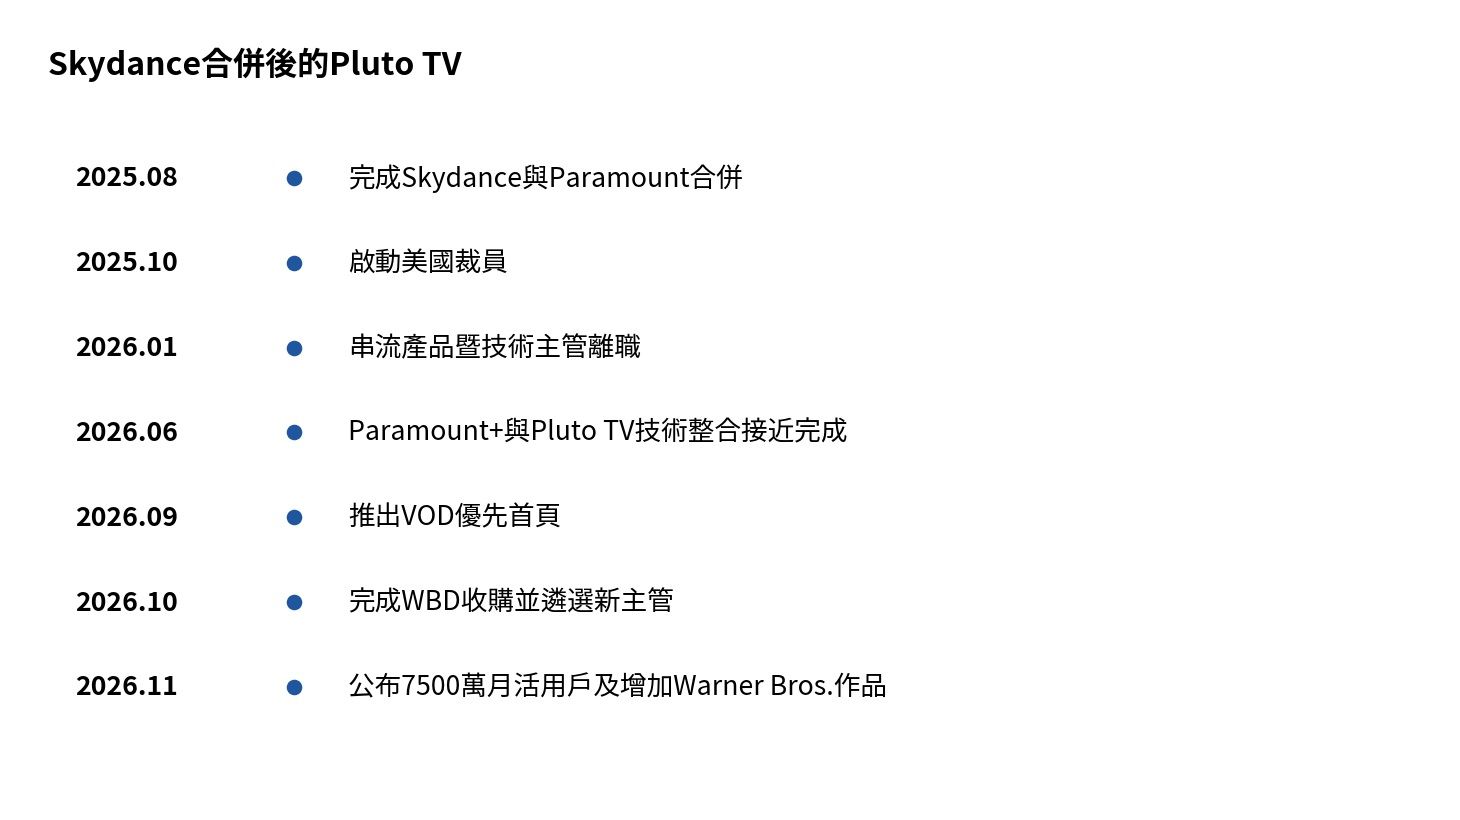
Skydance於2025年8月完成與Paramount合併,交由Netflix出身的Cindy Holland統籌Paramount+與Pluto TV。公司提出20億美元、約2兆8600億韓元的成本削減目標,10月啟動美國裁員。
串流事業產品暨技術長Vibol Hou於2026年1月底離職。
6月報導指兩項服務的技術整合正按年內推出目標進行。服務維持獨立,完成整合的產品人員將轉派其他工作;品質測試團隊也合併,運用AI自動化測試。
10月6日完成收購Warner Bros. Discovery後,管理架構再調整。電視業務共同主席JB Perrette於30日宣布新組織時表示,將從內外部尋找Pluto TV與AVOD負責人。
任命前由Perrette與DTC營運長Josh Walker管理。
用戶減少之際轉向VOD
Business Insider於11日整理的數據顯示成長放緩。Paramount於2023年5月把8000萬月活用戶稱為里程碑。
今年4月,Paramount Streaming財務主管Elizabeth Wright在內部會議展示的資料指出,2025年達8960萬,一年增加540萬。據此回推,2024年約8420萬,但資料未註明是年平均或年末數據。
最新7500萬為公司正式公布的數字。
Holland指出,面對過多選項而疲倦的觀眾,需要經驗證的熱門作品與容易尋找內容的產品。股東信強調改版與個人化已改善體驗;兩名Paramount Streaming員工則向Business Insider表示,介面調整可能與用戶減少有關。
掌握電視首頁的發行優勢
硬體與作業系統是FAST內容接觸觀眾的發行基礎。Pluto TV以應用程式進駐Roku、Samsung與LG設備,但開機後的第一個畫面由硬體公司決定。
Roku在首頁放置自家頻道,Samsung與LG預載各自的FAST服務。Fox收購Roku後也擁有此類入口。
Pluto TV則依賴外部平台曝光與用戶主動選擇。
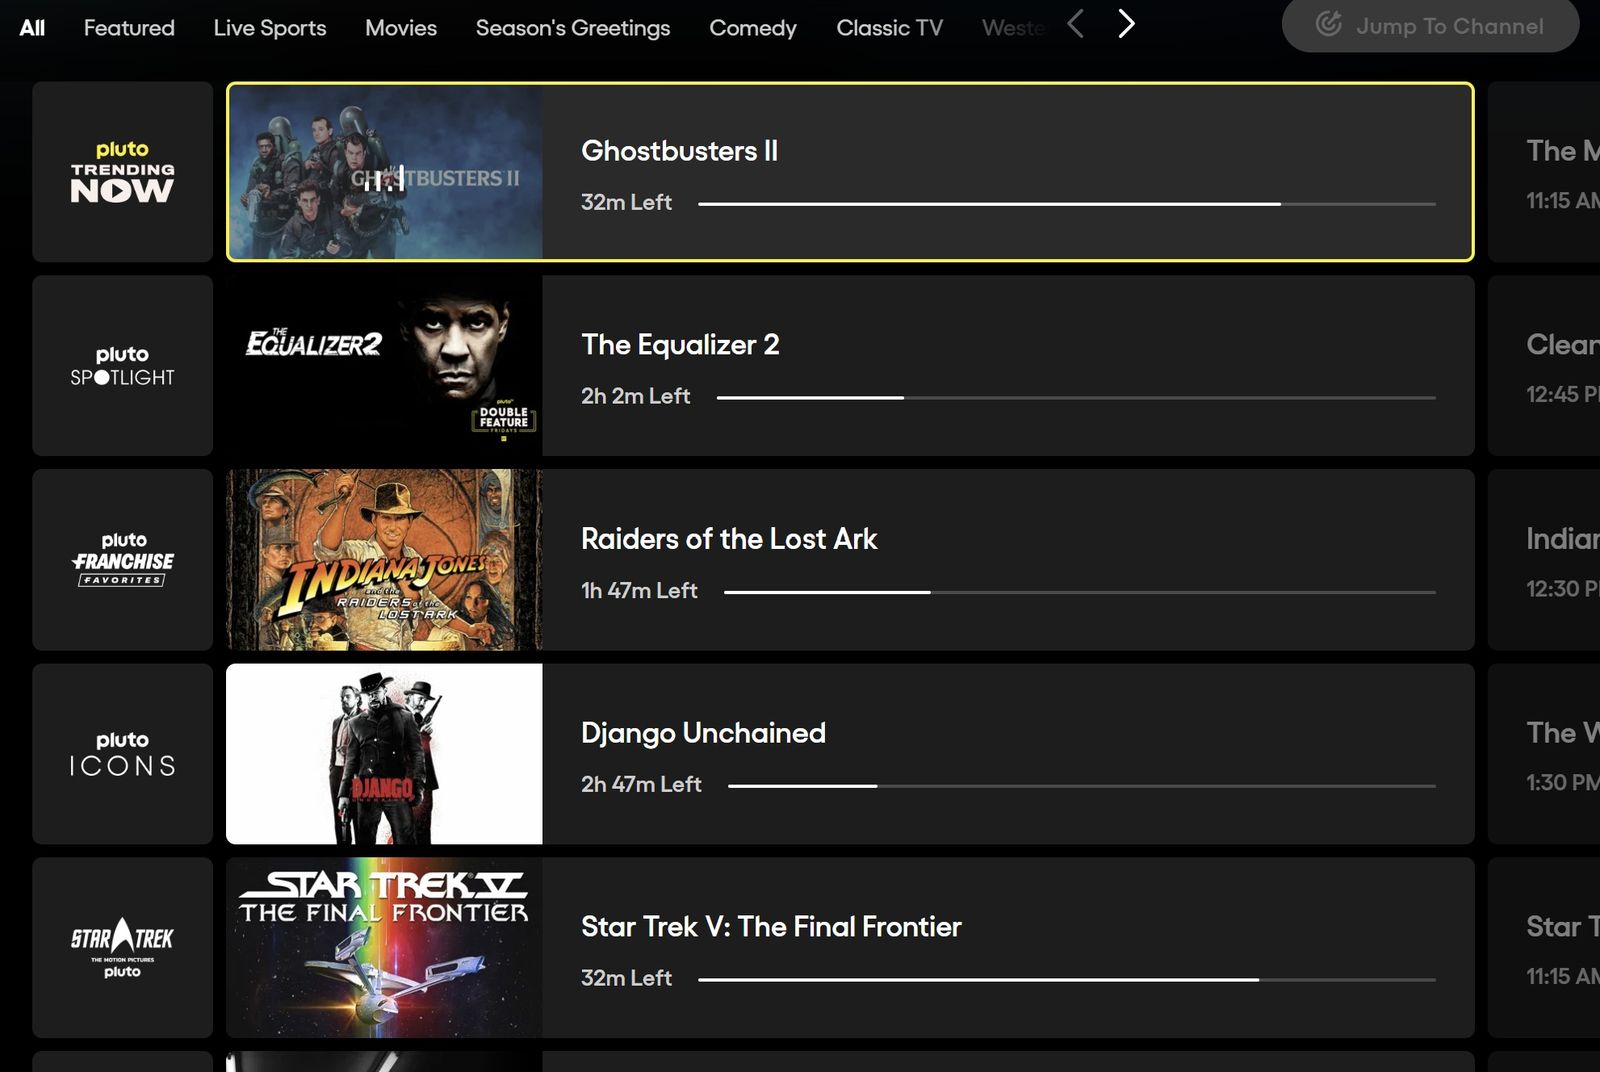
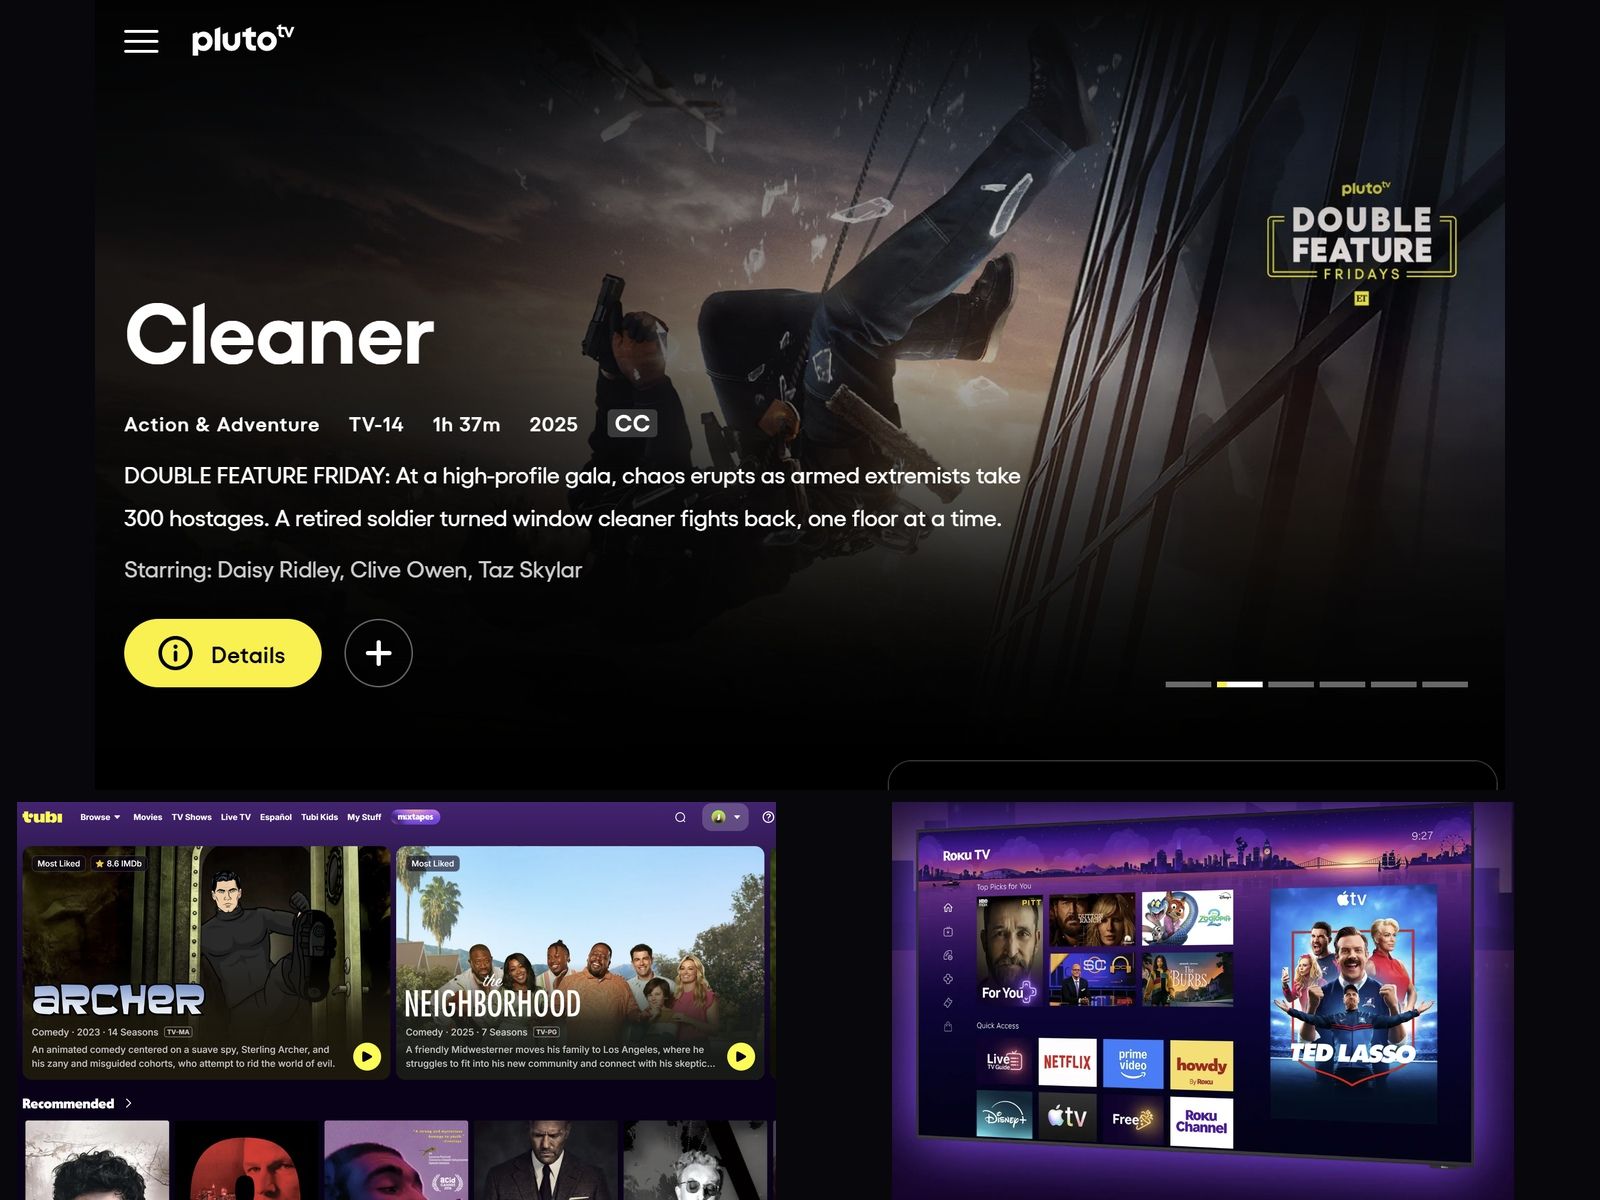
觀看習慣改變也是挑戰。Pluto TV以24小時頻道切換成長,Tubi則主打隨選電影與影集,電視收視領先的YouTube也以隨選為中心。
Pluto TV到2026年9月才把首頁改為VOD優先。公司表示2026年月度VOD觀看增加70%,18至34歲觀眾的VOD觀看時間增加91%。
引進NBCUniversal、Disney、Warner Bros. Discovery、Sony、MGM與Lionsgate作品後,外部授權內容年增63%。
合併後開發人員投入Paramount+技術整合。Ellison在第三季法說會表示,把Pluto TV與BET+移入Paramount+技術基礎約花18個月。
期間產品暨技術長離職,新業務負責人仍在遴選。
免費與付費串流共用技術
Skydance在收購Warner Bros. Discovery(WBD)之前已開始整合兩項服務的技術,內部稱為convergence。共同執行長David Ellison與Ynon Kreiz在股東信指出,第一階段大致完成,主要串流設備上的Pluto TV已採用與Paramount+相同的技術。
目標是降低營運成本、加快產品開發,並讓免費與付費服務共用個人化及廣告功能。
串流與傳統電視廣告表現分化。The Desk報導,Skydance第三季DTC廣告營收增加13.2%,達5.42億美元、約7750億韓元;電視廣告營收減少8%,為13.4億美元、約1兆9200億韓元。
Nielsen統計今年8月Paramount+與Pluto TV合計收視占比2.3%,與2025年3月相同。
Warner Bros.熱門作品加入片庫
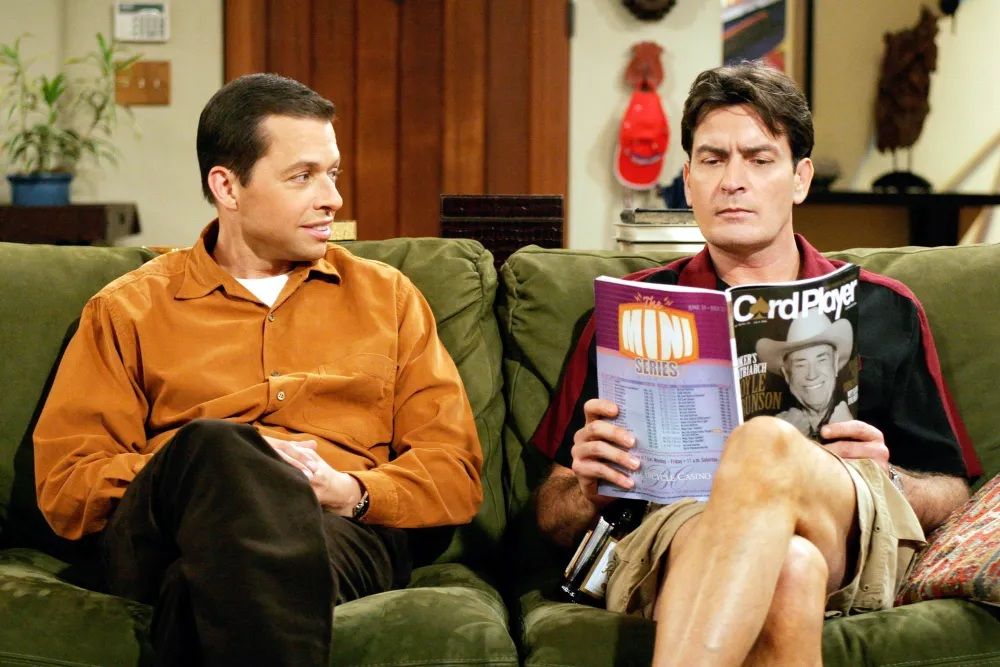
Variety於13日報導,Pluto TV依Warner Bros. Television供片協議,首次免費串流Two and a Half Men,20日起提供12季共262集;Veronica Mars的3季64集同日上架。
15日增加The Jamie Foxx Show的100集、Martin的132集,以及The Wayans Bros.的101集。Pluto TV稱這是Warner Bros. Television作品的首批供應。
Pluto TV先前已增加14個以Nip/Tuck、Third Watch及Whose Line Is It Anyway等Warner Bros.作品組成的FAST頻道。今年補充逾25部片庫作品,AVOD觀看增加70%。
內容合作暨編排資深副總裁Will Gurman表示,免費串流是產業成長最快的領域,精選片庫吸引觀眾,策略正發揮成效。公司認為即使月活用戶下降,隨選觀看仍有進展。
競爭平台擴大電視收視占比
Nielsen數據顯示,Tubi的美國電視收視占比由2023年2月的1%增至今年8月的1.9%;Roku Channel由2023年5月的1.1%增至2.9%。YouTube從2021年5月的5.7%升至15.8%,成為電視上觀看最多的串流服務。
第二名Netflix為7.7%。
Parks Associates於5月首次發布美國FAST排名,Tubi、Roku Channel、Pluto TV分居前三,Samsung TV Plus第四、Xumo Play第五、LG Channels第六。美國有網路家庭中46%定期使用FAST。
eMarketer估計2026年美國FAST用戶1億3140萬,占連網電視用戶54%。
YouTube觀看時間增6%,占比創15.8%新高,50歲以上觀眾觀看增9%。Disney與Paramount串流各增0.1個百分點,至4.8%與2.3%。
Peacock因Telemundo世界盃轉播與Love Island USA該季在7月結束,占比減少1個百分點至1.6%。Roku Channel與Tubi合計4.8%,與Disney相同。
訂閱疲勞與選片負擔
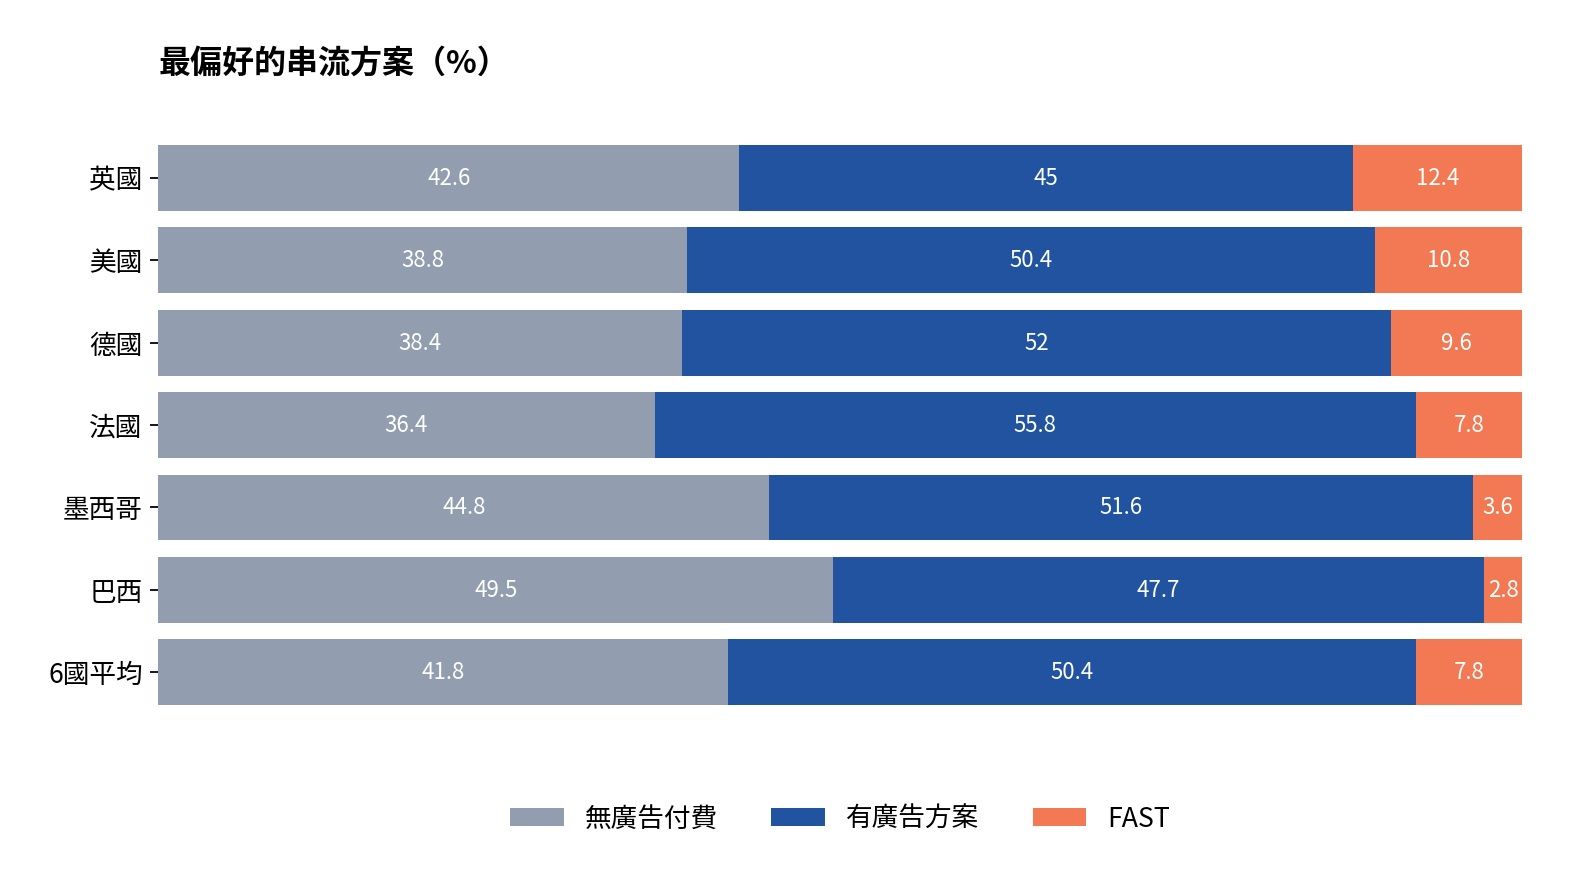
Gracenote於8月調查美、英、德、法、墨西哥及巴西6國共3000名串流用戶,發布2026 State of Play。最偏好FAST者在英國占12.4%、美國10.8%,高於6國平均7.8%。
偏好有廣告方案者平均50.4%,高於無廣告付費方案的41.8%。Dataxis指出,2026年第一、二季北美串流廣告營收各占整體51.1%與50.5%,超越訂閱營收。
新聞也拓展FAST需求。Gracenote統計FAST新聞節目由2025年8月3100個增至2026年8月4500個,成長45%。
Adweek於8月報導,CNN Headlines觀眾一年增加192%。Gracenote蒐集節目資訊的全球FAST頻道約2100個。
用戶重視內容能否容易被找到。平均選片時間12分鐘,18至24歲為15分鐘;46.8%表示會重看熟悉作品而非尋找新作。
因找不到想看的內容而考慮取消訂閱者,由前一年的48.5%增至51.6%;87.4%認為UX是決定是否續用的重要因素。這也說明Pluto TV重視個人化首頁與熟悉熱門作品的原因。
Fox整合內容與電視入口
Fox於6月宣布以每股160美元、企業價值約220億美元收購Roku,11月6日完成,早於原訂2027年上半年。Roku股東每股獲95.30美元現金與0.9799股Fox A類股。
原Fox股東持有合併公司74%,Roku股東26%。Fox計畫兩年內達成年省約4億美元、約5720億韓元的成本目標。
Roku與Tubi、Fox One及創作者事業Red Seat Ventures一同加入新設Fox Digital Platforms。Roku共同創辦人Anthony Wood加入Fox董事會並任該事業共同主席,Paul Cheesbrough任共同主席兼執行長。
兩家公司表示,合併後按美國電視收視占比排名第三。Fox執行長Lachlan Murdoch承諾維持Roku開放性與觀眾選擇權。
Paramount以6.8%居第五,Fox以5.6%居第六。8月尚未收購Roku,因此Fox未含Roku Channel。
單純相加5.6%與2.9%為8.5%,成為僅次於YouTube與Disney的第三大規模。
三星TV Plus破億用戶帶來的K-FAST機會
三星TV Plus的成長顯示,電視硬體可以成為FAST的發行基礎。三星在1月21日發布、22日刊登於英國新聞室的公告中指出,全球月活用戶已超過1億,2025年串流觀看時數年增25%。
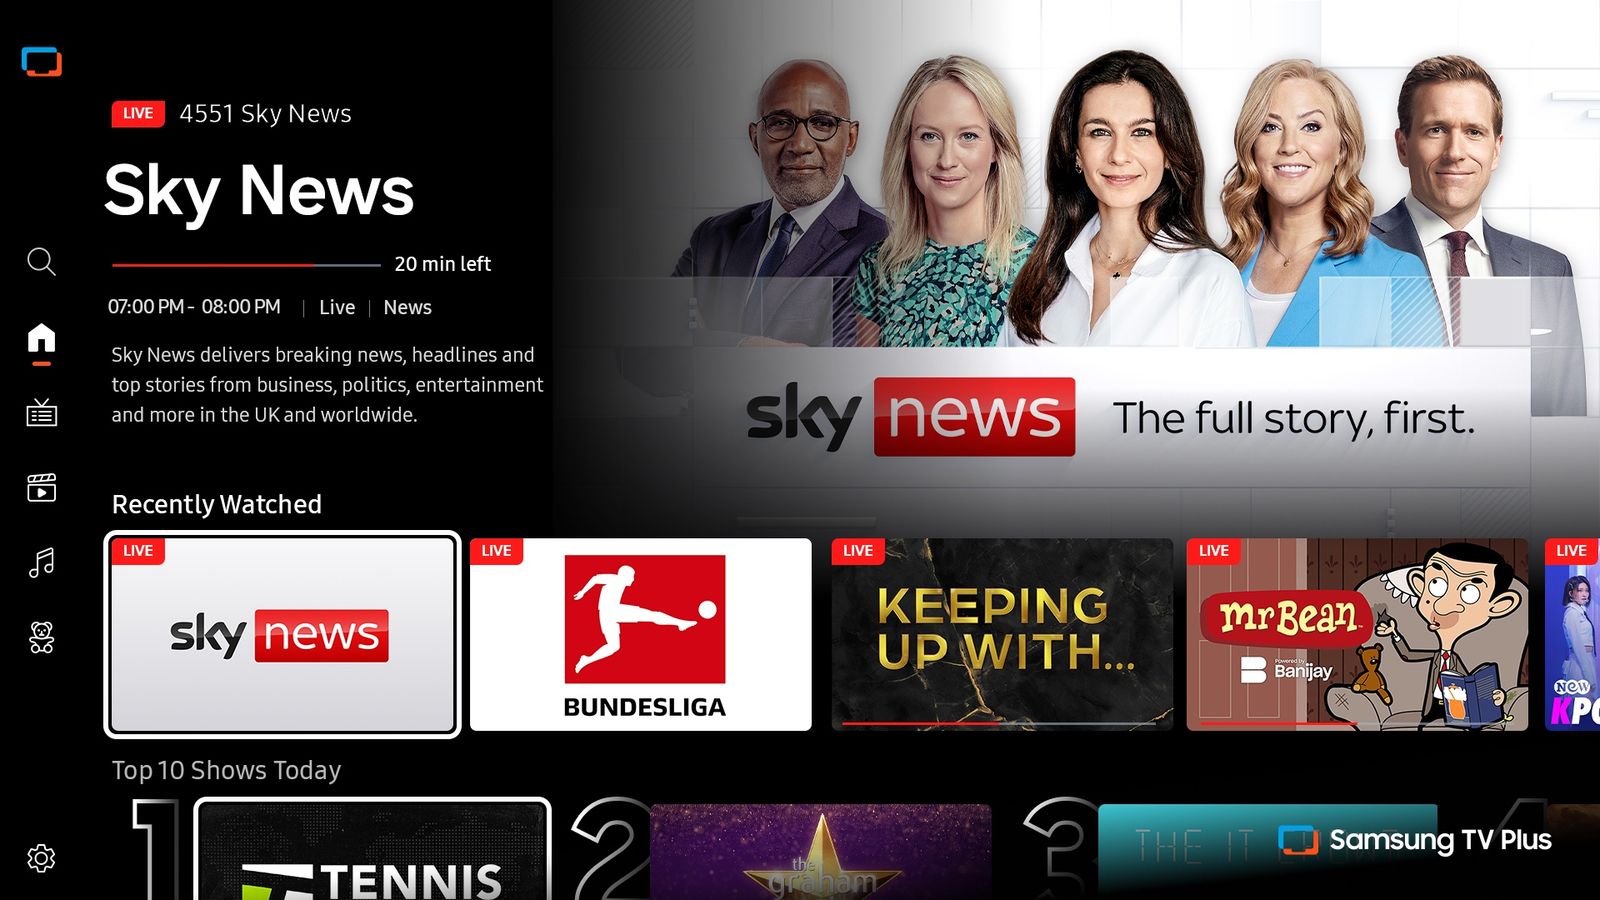
當時服務涵蓋30國、逾4300個免費頻道,並由三星電視延伸至Galaxy手機、Galaxy Tab與Smart Monitor。硬體售出後,內容與廣告仍持續連結用戶。
三星另公布92%的留存率。這項自有數據的定義,是連續3個月、每月至少使用3分鐘的群體,在第4個月持續使用的比率。平台同時關注觸及規模與回訪。
直播及互動也提供回訪理由。Jonas Brothers的JONAS 20巡演直播透過FanVote,讓觀眾用電視遙控器投票選歌;參與該觀看體驗的CTV觀眾回應率超過13%。
Mark Rober、Michelle Khare、Dhar Mann、Smosh等創作者合作,再結合Spotify、David Letterman以及NHL、MLB、NBA、NFL相關夥伴關係,以熟悉人物和IP吸引觀眾持續觀看。
韓國供應商可運用既有的全球發行網路,把電影、綜藝與短內容分別配置在線性頻道與VOD,再以搜尋、推薦與固定編排累積重複觀看,讓上架轉化為成長。
2026年8月西歐頻道數,LG以1530個居首,Samsung以1471個居次。3Vision認為Pluto TV營收前景仍領先,但Samsung正縮小差距。
電視銷售停滯之際,兩家公司把FAST培養為廣告與內容收入來源。Samsung TV Plus於1月推出韓國國內FAST首個24小時無線電視新聞頻道。LG Channels則在波蘭與NEW ID合作推出韓國內容專門頻道。
11月FAST競爭,從頻道擴張走向廣告轉換
11月的動向更強調電視首頁與廣告回應的連結。TV Tech於11月12日報導,Samsung Ads將在當月擴大投票與調查、商品輪播及QR碼三種互動廣告,涵蓋TV Plus與三星電視首頁,讓廣告主跨兩個版位執行活動。
Samsung Ads在2026年NewFront宣布,計畫於年內導入Amazon互動影片廣告技術,讓觀眾從電視把商品加入購物車或傳送至手機。這是已宣布的導入計畫,並非所有市場都已上線。K-FAST供應商也應協商廣告反應、購買轉換數據的取得與收益分配。
三星TV Plus於10月12日宣布製作Dhar Mann Studios的四集原創影集《Unlikely Families》,預定2027年獨家推出。合作從既有創作者影片的頻道化,延伸至劇情影集製作。
LG Channels於11月4日公布的美國節目安排,結合季節主題頻道、VOD及獨家免費首播。詹姆士龐德快閃頻道自11月4日播至12月16日,展現以限時熱門IP創造回訪理由的編排方式。
對韓國供應商而言,洽談時須區分線性、VOD與獨家權利,並爭取首頁宣傳和廣告成效資料的提供條件。公共支持也應從在地化及海外上架,延伸至廣告技術串接、權利談判和成果驗證。
CJ ENM頻道結束後的韓國內容
ViacomCBS與CJ ENM於2021年12月締結策略聯盟,同月14日開設Pluto TV首個韓國內容頻道K-Content by CJ ENM,每月編排6至8部新戲劇、電影及K-pop內容。合作也涵蓋Paramount+在TVING獨家供應與韓劇共同投資。
2024年5月聯盟結束,Paramount+於6月退出TVING,CJ ENM頻道也關閉。期間共同製作韓劇7部。
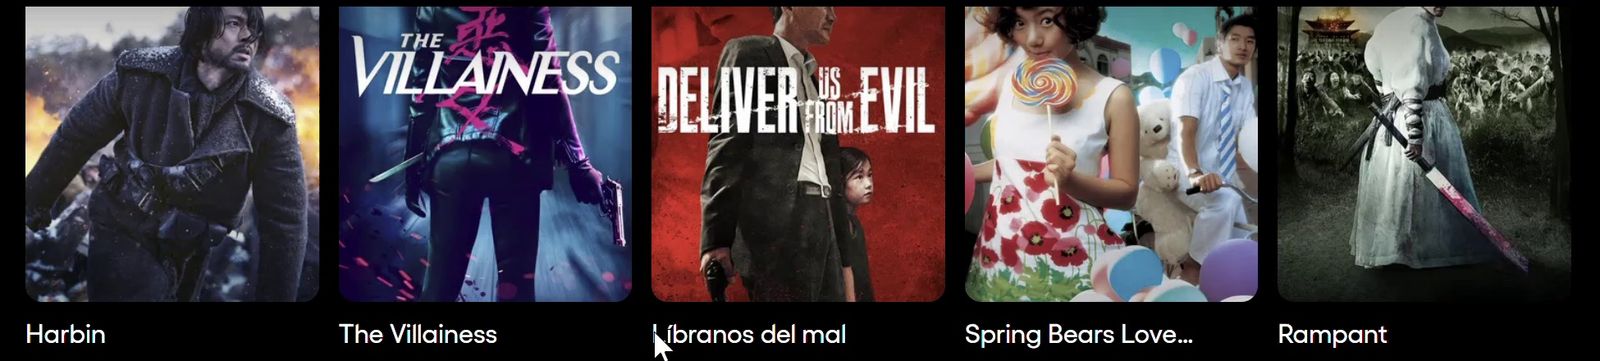
K-EnterTech Hub於14日搜尋Pluto TV,發現Harbin、The Villainess、Deliver Us from Evil、Sea Fog、My Way、Escape from Mogadishu、Along with the Gods、The Great Battle、Dark Figure of Crime均可免費觀看。
除了專門線性頻道,單片授權也是韓國內容觸及觀眾的管道。
韓國供應商也分散發行。Samsung TV Plus於2024年10月與CJ ENM、NEW ID、KT alpha在美國推出約4000小時韓國內容。
NEW ID於2025年10月透過該平台,在17國開設戲劇、K-pop、電影與兒童共5個頻道。LG U+自2025年9月供應JTBC、MBN、Arirang TV等12個頻道。
K-FAST要把上架變成觀看與收入
韓國廣播業者與頻道供應商應先談首頁曝光條件。Samsung TV Plus與LG Channels在美國FAST分居第四、第六,在西歐頻道數居前二。
美國FAST頻道由2020年415個增至2026年1572個,僅開設頻道已不足以取得觀眾,後續展示與推薦更重要。掌握首頁位置的Samsung與LG,也是韓國供應商比起Pluto TV或Tubi更容易密切協商的對象。
供片策略應同時涵蓋線性頻道與VOD權利。Pluto TV已轉向VOD首頁,韓國電影亦按作品供應。
Gracenote調查顯示選片平均花12分鐘,近半觀眾重看熟悉內容。備妥24小時頻道與單片VOD權利,並整理英文片名、類型、演員等中繼資料,可增加搜尋與推薦曝光。
平台與合約也需分散。CJ ENM頻道因綜合聯盟而生,也隨聯盟結束。
美國FAST圍繞Fox、Skydance、Samsung與LG重組,母公司併購會改變平台策略。同步供應多平台,並按作品及頻道拆分合約,可降低單一合作終止引發全面斷流的風險。
新聞是可評估的領域。FAST新聞節目一年增45%,CNN Headlines觀眾增192%。
Samsung TV Plus於1月推出韓國國內FAST首個24小時無線新聞頻道,LG U+供應JTBC、MBN與Arirang TV。不過分析也指出,韓國付費電視價格低,FAST普及可能較慢,因此需一併評估各市場廣告需求與觀看習慣。
政府也有必要提供持續支持。海外頻道上線後,業者仍須投入字幕與配音、片名及類型等中繼資料在地化、各國發行與權利契約、收視數據分析及廣告銷售。政策支持應從一次性上架與頻道數擴張,延伸至穩定觀看及收入的建立。尤其可協助中小內容企業共用在地化、法律與廣告技術能力,並以觀看時間、回訪及廣告收入,連同進入市場和開設頻道的成果,共同評估支持成效。
下一階段整合考驗Pluto TV角色
Skydance計畫2027年初推出HBO Max與Paramount+套裝方案,並於2029年前整合兩項服務。Pluto TV在共用技術基礎上擔任免費入口,增加Warner Bros.熱門作品的VOD策略能否帶回用戶,仍是觀察重點。
公司自第四季起停止公布季度訂戶數,改重財務與使用指標。Fox需整合Tubi、Roku廣告銷售,兩年內達成成本目標。
Nielsen計畫自9月調整統計方式以配合電視收視率標準,並於年底前一併公布9、10月數據。Fox以Roku首頁與Tubi、Samsung及LG以自有電視、Skydance以共用技術與Warner Bros.片庫競爭。
K-FAST也應在頻道數與進入國家數之外,掌握觀看時間、回訪與廣告收入,讓首頁曝光、內容權利及發行合約真正轉化為收視與營收。
匯率採1美元兌1430韓元。引述發言依原報導,其餘敘述為來源內容摘要。