플루토TV 이용자는 감소… 삼성TV플러스는 월간 1억 명 돌파, K-콘텐츠 편성 확대
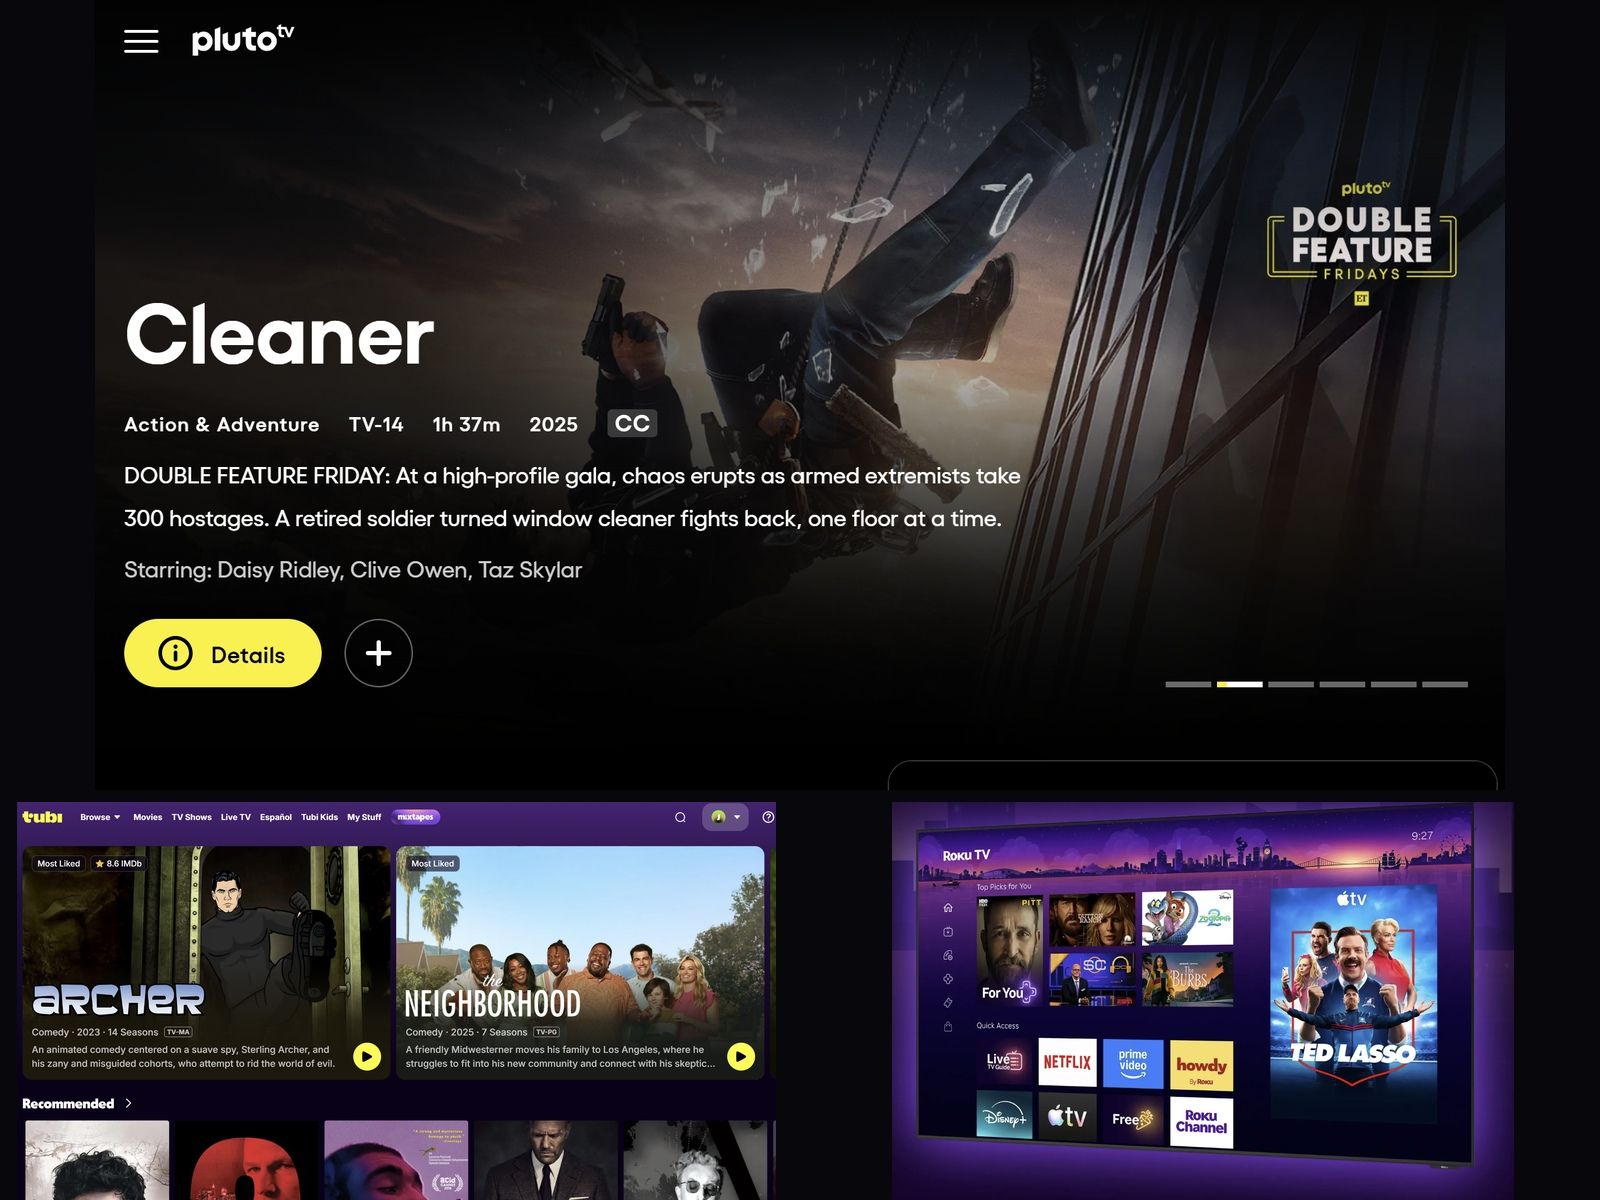
무료 광고 기반 스트리밍 TV(Free Ad-supported Streaming TV, FAST) 시장을 개척한 플루토TV(Pluto TV)가 이용자 감소에 직면했다. 스카이댄스(Skydance)가 9일(현지시간) 공개한 3분기 주주서한에 따르면 플루토TV의 월간 활성 이용자(MAU)는 약 7500만 명이다.
반면 삼성TV플러스는 올해 1월 글로벌 월간 활성 이용자 1억 명 돌파를 발표했다. 한국 기업이 확보한 TV 유통망과 늘어나는 K-콘텐츠 편성은 K-FAST가 성장할 수 있는 구체적인 기반이다.
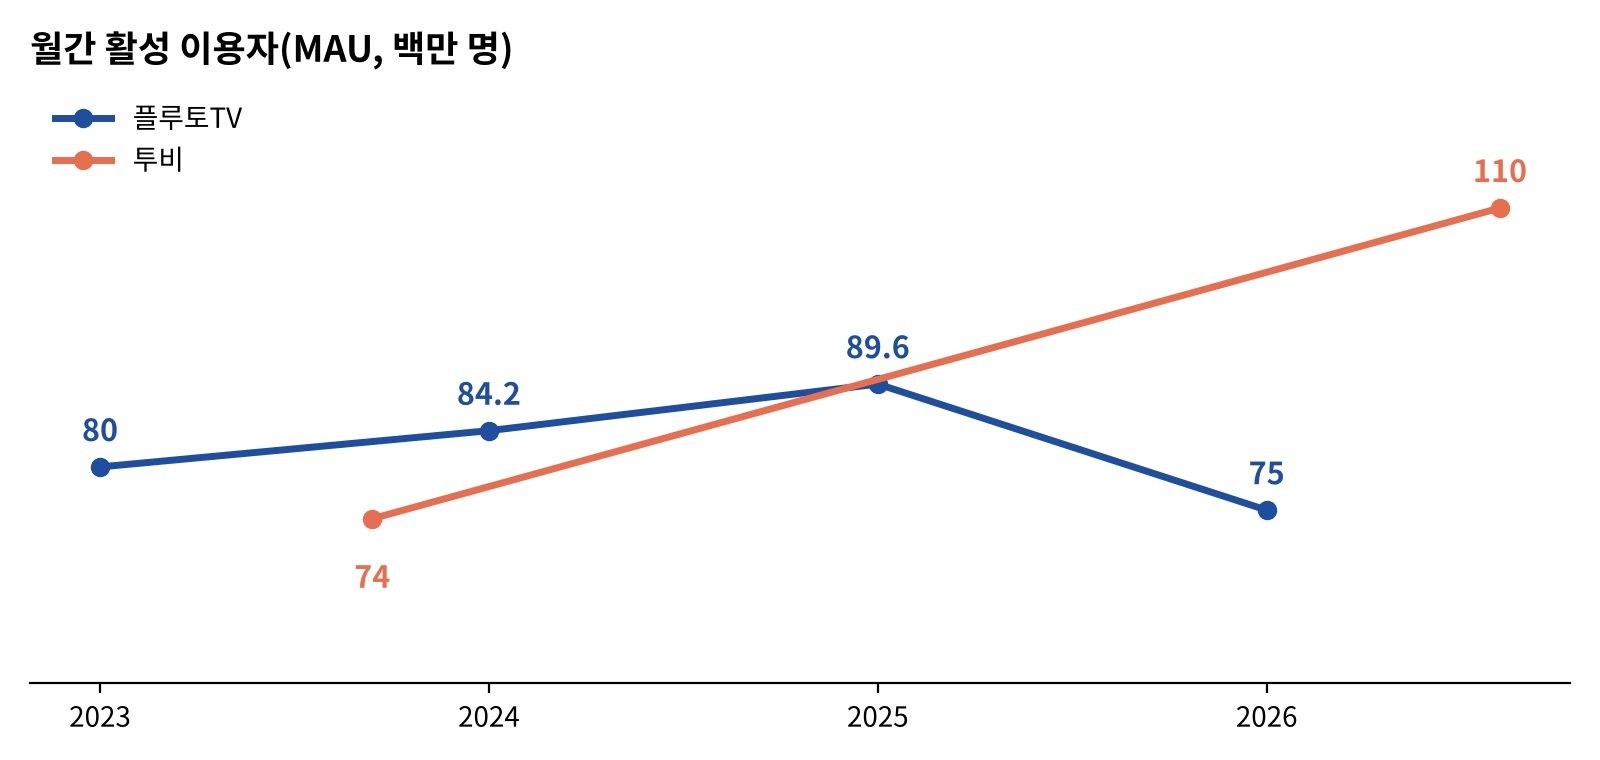
2025년 8960만 명에서 1460만 명(16%) 줄었으며, 회사가 2023년 5월 성장의 이정표로 내세웠던 8000만 명도 밑돌았다. 경쟁 서비스가 이용자와 시청 점유율을 늘리는 가운데, TV 첫 화면을 확보한 플랫폼의 유통력이 FAST 경쟁을 좌우하는 요소로 떠오르고 있다.
한국 콘텐츠의 FAST 사업도 채널 개설 이후 실제 시청을 확보하는 전략이 중요해졌다.
왜 플루토TV만 줄었나: 시청 습관과 유통 경쟁의 엇박자
플루토TV의 약점은 무료 TV 수요의 감소보다, 기존 시청자를 붙잡는 방식과 새 시청자를 데려오는 경로에서 드러난다. 익숙한 채널 시청 경험을 바꾸는 동안 경쟁사는 주문형 콘텐츠와 TV 첫 화면을 통해 시청자를 늘렸다. 화면 개편에 따른 이용 불편이 단기 요인이라면, VOD 대응과 유통력의 차이는 성장 격차를 설명하는 구조적 요인이다.
가장 직접적인 지적은 화면 개편이다. 비즈니스인사이더가 취재한 파라마운트 직원 두 명은 실시간 채널보다 주문형 콘텐츠를 앞세운 9월 개편이 이용자 감소에 영향을 줬을 가능성을 제기했다. 앱을 켜면 채널이 재생되던 서비스에서 작품을 먼저 고르는 화면으로 바뀌면서, 채널을 넘겨 보던 이용자의 익숙한 동선이 달라진 것이다.
두 번째는 VOD 중심 경쟁에 대한 대응 시점이다. 플루토TV는 실시간 편성표로 시장을 열었지만 투비와 유튜브는 원하는 작품을 골라 보는 시청을 키웠다. 플루토TV가 홈 화면과 검색·추천을 전면 재구축한 것은 2026년 9월이다. 회사가 밝힌 VOD 시청 증가는 수요가 있음을 보여주지만, 일부 이용자의 VOD 이용 확대와 전체 월간 이용자 회복은 별개의 성과다.
세 번째는 시청자 유입 경로다. 로쿠·삼성·LG는 TV 기기나 운영체제로 자사 서비스를 먼저 노출할 수 있다. 자체 TV 운영체제가 없는 플루토TV는 외부 플랫폼의 배치와 이용자의 앱 선택에 더 의존한다. 콘텐츠를 보강해도 이를 발견하고 다시 방문하게 만드는 유통 조건에서 차이가 난다는 분석이다.
합병 이후의 기술 통합도 함께 봐야 한다. 스카이댄스는 플루토TV와 파라마운트+ 통합에 약 18개월이 걸렸다고 밝혔다. 제품·개발 역량을 공통 기반 구축에 투입하는 동안 화면과 편성 경쟁도 진행됐다. 다만 회사는 통합이 비용을 낮추고 개발을 빠르게 한다고 평가하므로, 통합 자체를 이용자 감소의 확정 원인으로 단정할 수는 없다.
따라서 핵심은 ‘콘텐츠가 부족해서’라는 한 가지 설명이 아니다. 기존 채널 이용 습관을 유지하면서 VOD·추천을 개선하고, TV 화면에서 새 시청자를 확보하는 전환을 얼마나 매끄럽게 했느냐의 문제다. 공개된 자료에는 요인별 이탈 기여도나 개편 전후 동일 집단의 이용 변화가 없어, 9월 개편만으로 전체 감소를 설명할 수는 없다. K-FAST도 채널 입점 이후의 발견·재방문·전환을 함께 설계해야 한다.
플루토TV는 톰 라이언(Tom Ryan)과 일리야 포진(Ilya Pozin)이 2014년 설립했다. 케이블 TV처럼 채널을 넘겨 보는 시청 경험을 무료 인터넷 TV로 옮기며 FAST 시장을 열었다.
바이어컴(Viacom)은 2019년 1월 현금 3억 4000만 달러에 플루토TV를 인수했다. 이후 바이어컴CBS와 파라마운트를 거쳐 현재 스카이댄스 산하에 있다.
경쟁사의 성장세는 뚜렷하다. 폭스(Fox)의 투비(Tubi)는 월간 이용자가 2023년 9월 7400만 명에서 2026년 8월 1억 1000만 명으로 늘었다.
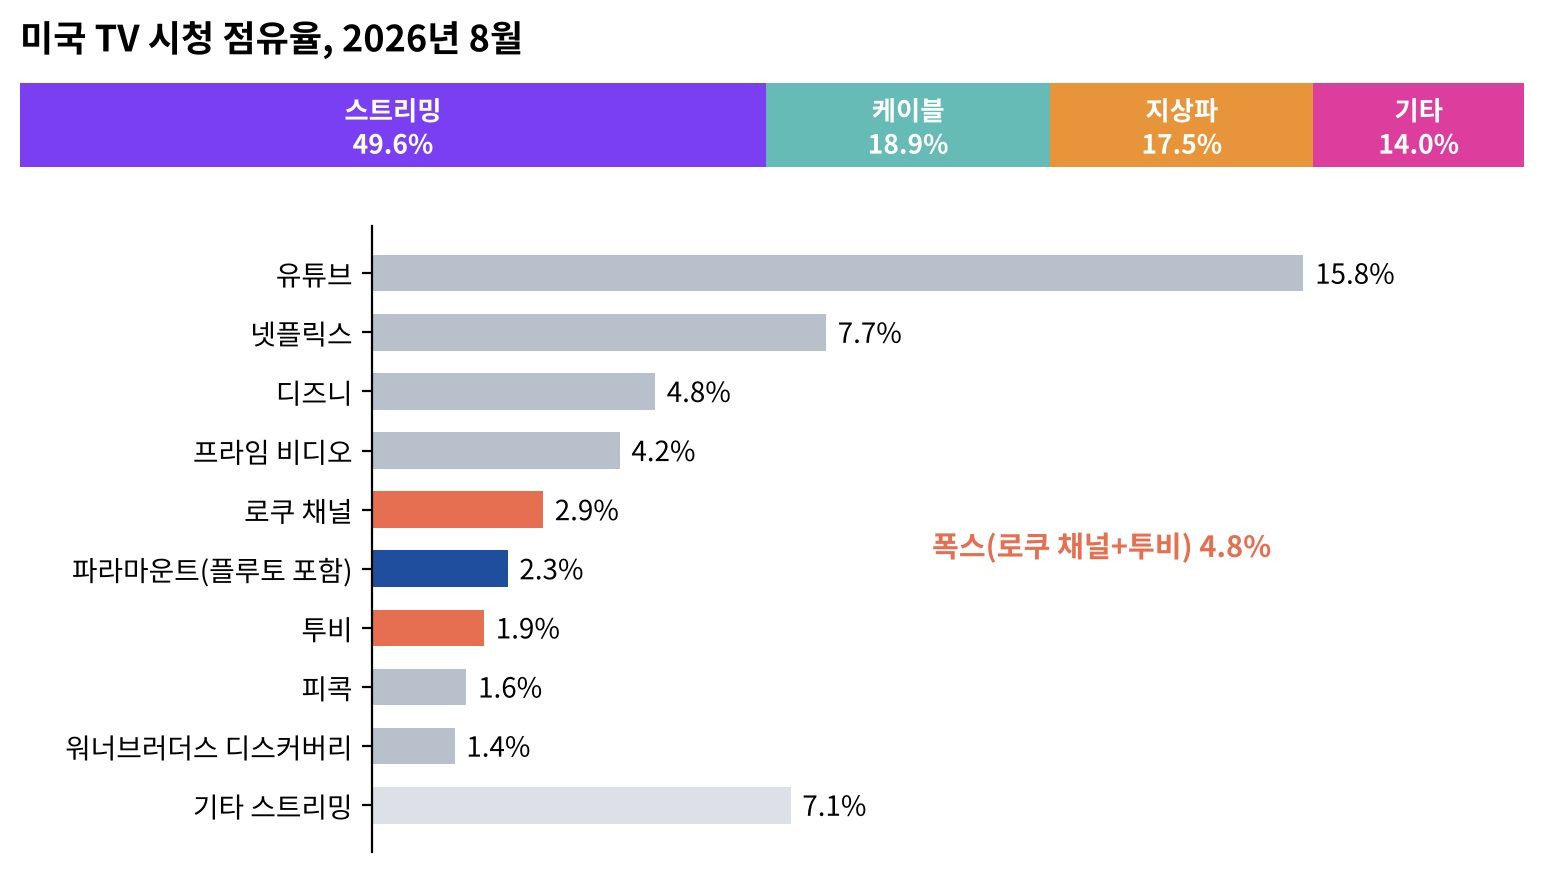
로쿠(Roku)의 로쿠 채널(The Roku Channel)은 미국 TV 시청 점유율 2.9%를 기록하며 유튜브·넷플릭스·디즈니·아마존 프라임 비디오에 이어 스트리밍 5위에 올랐다. 폭스는 6일 로쿠를 220억 달러(약 31조 4600억원)에 인수하는 거래도 마무리했다.
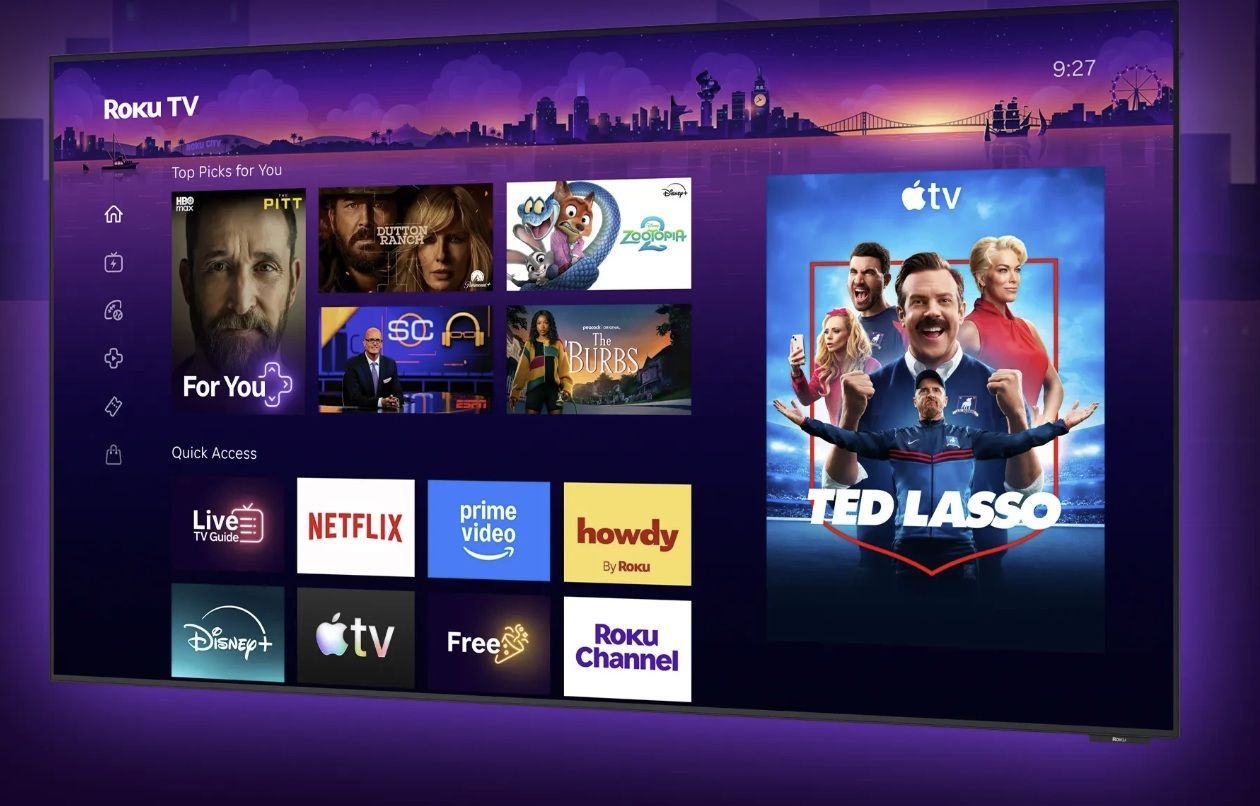
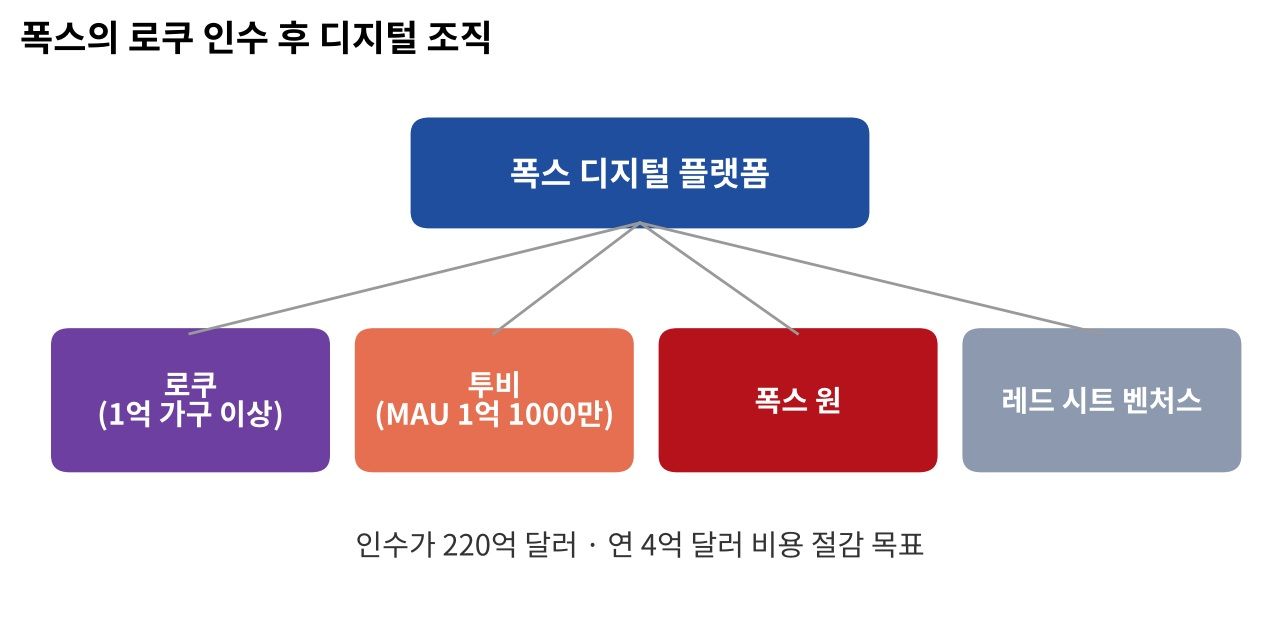
이들의 차이는 시청자에게 도달하는 경로에서 드러난다. 플루토TV에는 자체 TV 기기나 운영체제가 없지만, 로쿠는 1억 가구 이상에 보급한 기기와 운영체제를 통해 로쿠 채널을 우선 노출한다.
폭스는 투비에 로쿠를 더하면서 콘텐츠와 TV 화면을 함께 확보했다. 자체 TV를 유통 기반으로 삼는 삼성 TV 플러스(Samsung TV Plus)와 LG 채널(LG Channels)도 미국 FAST 상위권에 진입했다.
스카이댄스는 파라마운트+와의 기술 통합으로 비용을 줄이고, 워너브러더스 인수 뒤에는 ‘두 남자와 1/2’ 등 인기 TV 시리즈를 플루토TV에 공급하며 대응하고 있다. 닐슨 자회사 그레이스노트(Gracenote) 조사에서는 스트리밍 이용자의 35% 가까이가 구독 서비스 증가로 FAST 시청 시간을 늘렸다고 답했다.
무료 시청 수요가 커지는 시장에서 플랫폼별 성과는 갈리고 있다.
FAST 개척자의 성장세가 꺾였다
플루토TV의 초기 경쟁력은 간편한 이용 방식이었다. 가입이나 로그인 없이 앱을 열면 24시간 채널이 곧바로 재생됐다.
닐슨(Nielsen)이 처음 집계한 2022년 7월 미국 TV 시청 점유율은 0.8%였다. 2024년 7월 파라마운트가 매각을 논의했다는 보도가 나온 뒤에도 점유율은 상승해 2025년 2월 1%로 정점을 찍었다.
이후 닐슨은 플루토TV를 파라마운트+와 합산해 집계하고 있다.
합병 이후의 기술 통합과 조직 재편
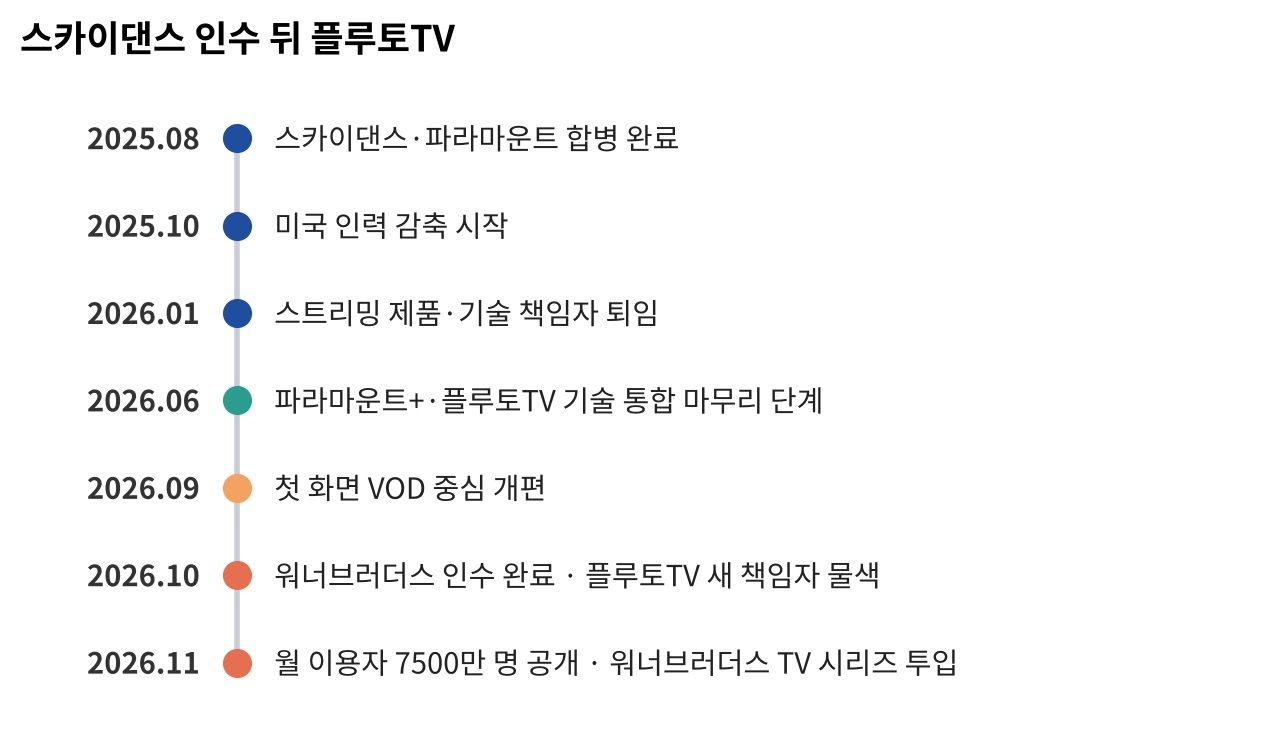
플루토TV의 사업 방향은 모회사 합병 이후 달라졌다. 스카이댄스는 2025년 8월 파라마운트와의 합병을 마무리하고 넷플릭스 출신 신디 홀랜드(Cindy Holland)에게 파라마운트+와 플루토TV를 함께 맡겼다.
회사는 20억 달러(약 2조 8600억원)의 비용 절감 목표를 제시했으며, 10월 미국에서 인력 감축에 착수했다. 스트리밍 사업 최고제품기술책임자였던 비볼 호우(Vibol Hou)는 2026년 1월 말 퇴사했다.
6월에는 두 서비스의 기술 통합이 ‘연중 출시’ 목표에 맞춰 진행 중이라는 보도가 나왔다. 서비스는 각각 유지하되, 통합 작업을 마친 제품 인력은 다른 업무로 재배치하는 방안이다.
품질 테스트 조직도 통합해 AI 기반 자동화 테스트에 활용한다. 10월 6일 워너브러더스 디스커버리 인수를 마무리한 뒤에는 경영 조직도 재편했다.
JB 페렛(JB Perrette) 스카이댄스 TV 공동 의장은 30일 새 조직을 발표하며 플루토TV와 AVOD 사업 책임자를 사내외에서 물색한다고 밝혔다. 선임 전까지는 페렛과 조시 워커(Josh Walker) DTC 최고운영책임자가 플루토TV를 관리한다.
이용자 감소 속 VOD 중심으로 전환
비즈니스인사이더(Business Insider)가 11일 정리한 이용자 추이는 플루토TV의 성장 둔화를 보여준다. 파라마운트는 2023년 5월 월간 이용자 8000만 명 달성을 투자자들에게 ‘이정표’로 소개했다.
엘리자베스 라이트(Elizabeth Wright) 파라마운트 스트리밍 재무책임자가 올해 4월 사내 타운홀에서 공개한 자료에는 2025년 이용자가 8960만 명으로, 1년 사이 540만 명 늘었다고 적혀 있었다. 이를 역산한 2024년 수치는 약 8420만 명이다.
당시 자료에는 연평균인지 연말 기준인지 명시되지 않았다. 이번에 공개한 7500만 명은 회사의 공식 발표 수치다.
플루토TV는 9월 23일 파라마운트+의 기술 기반으로 재구축한 서비스를 선보였다. 회사가 2014년 창업 이후 최대 기술 투자라고 설명한 개편이다.
첫 화면에는 24시간 실시간 채널보다 주문형(VOD) 영화·시리즈를 앞세웠다. 영화와 시리즈 전용 메뉴를 신설하고 편성표에서 VOD로 바로 이동하는 기능도 추가했다.
신디 홀랜드 스카이댄스 DTC 회장은 선택지가 너무 많아 지친 시청자에게 검증된 인기작과 이를 편리하게 찾을 수 있는 제품을 제공해야 한다고 설명했다. 스카이댄스는 주주서한에서 화면 개편과 개인화 개선이 이용 경험을 높이고 있다고 밝혔다.
반면 파라마운트 스트리밍 직원 두 명은 비즈니스인사이더에 화면 변경이 이용자 감소에 영향을 미쳤을 가능성을 언급했다.
첫 화면을 가진 사업자의 유통 우위
FAST 경쟁에서 기기와 운영체제는 콘텐츠를 시청자에게 연결하는 유통 기반이다. 플루토TV는 로쿠·삼성·LG 기기에 앱으로 입점하지만, TV를 켰을 때 가장 먼저 보이는 화면은 기기 사업자가 정한다.
로쿠는 운영체제 첫 화면에 로쿠 채널을 배치하고, 삼성과 LG는 자사 FAST 서비스를 TV에 기본 탑재한다. 투비를 보유한 폭스도 로쿠 인수로 이러한 유통 기반을 확보했다.
플루토TV는 외부 플랫폼의 노출과 이용자의 앱 선택에 의존해야 한다.
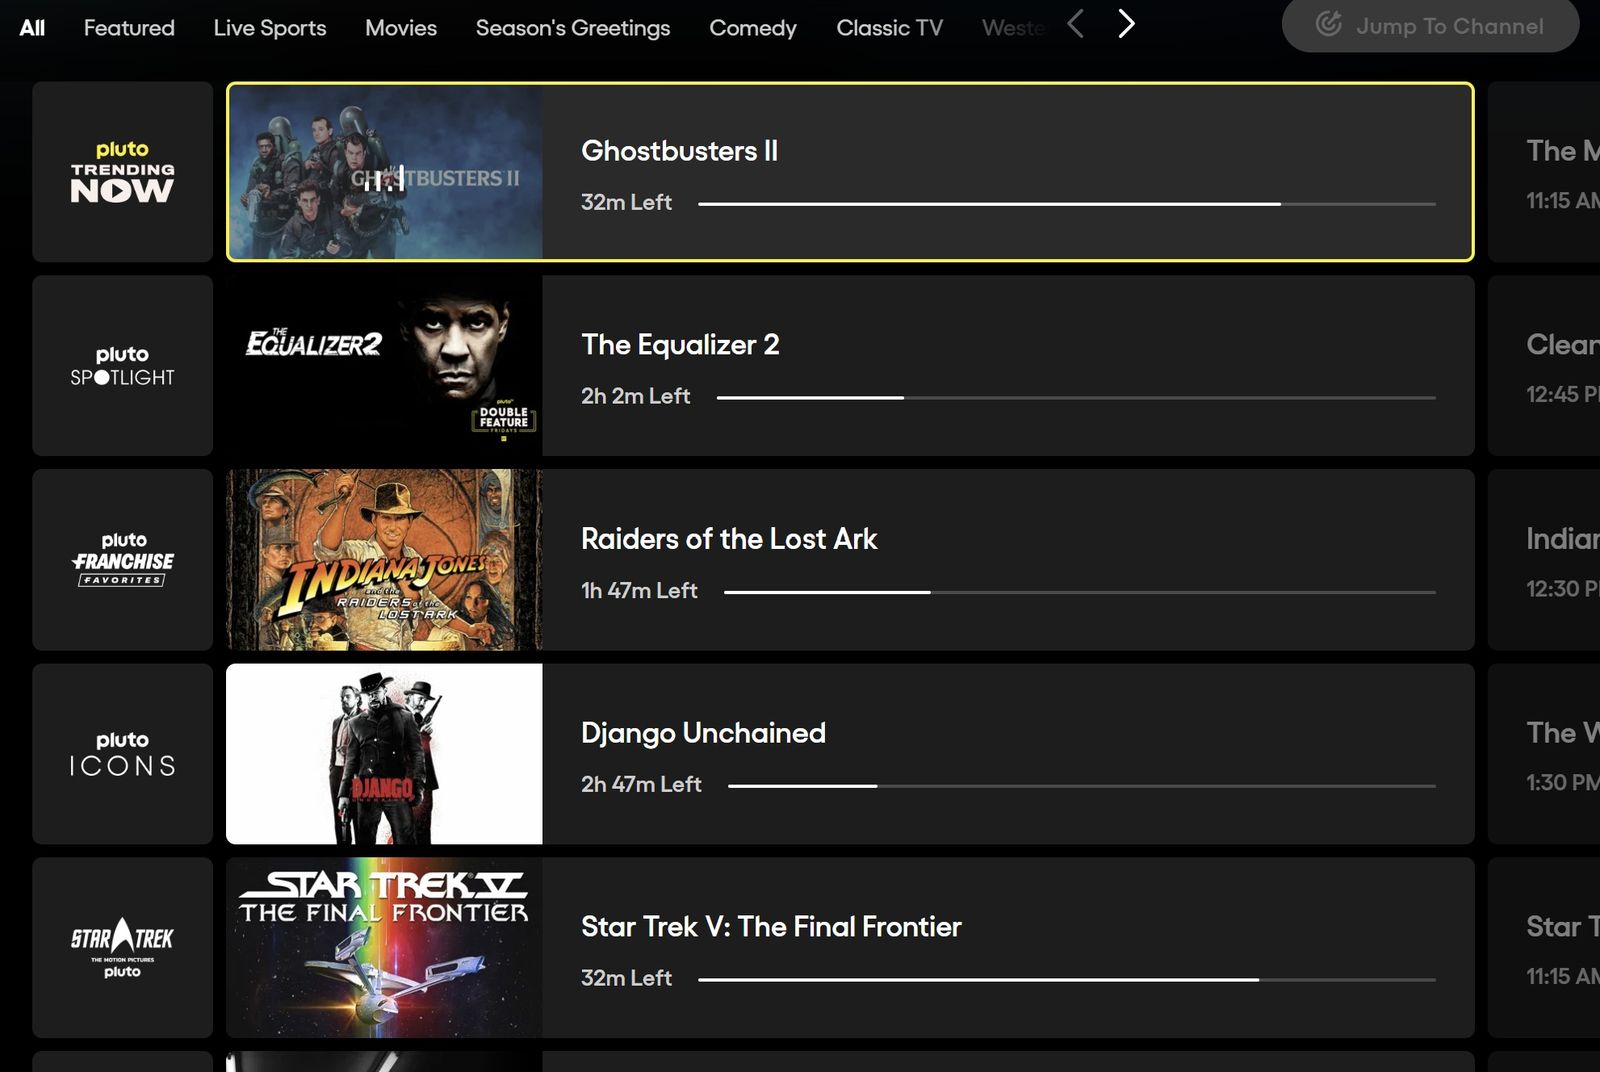
시청 방식의 변화에 대한 대응도 과제다. 플루토TV는 케이블 TV처럼 24시간 실시간 채널을 넘겨 보는 방식으로 성장했다.
반면 투비는 주문형 영화·드라마를 앞세웠고, TV 시청 점유율 선두인 유튜브 역시 주문형 시청이 중심이다. 플루토TV가 첫 화면을 VOD 중심으로 전환한 시점은 2026년 9월이다.
회사에 따르면 2026년 월간 VOD 시청은 70%, 18~34세의 VOD 시청 시간은 91% 증가했다. NBC유니버설·디즈니·워너브러더스 디스커버리·소니·MGM·라이언스게이트 작품을 확보하면서 외부 라이선스 콘텐츠도 전년보다 63% 늘렸다.
잇따른 소유구조 변화 속에서 기술 통합에 투입한 시간도 길었다. 플루토TV는 2019년 바이어컴 인수 이후 바이어컴CBS 합병, 파라마운트 사명 변경, 2024년 매각 논의 보도, 2025년 스카이댄스 합병, 2026년 워너브러더스 인수를 거쳤다.
스카이댄스 합병 뒤에는 개발 인력을 파라마운트+와의 기술 통합에 투입했다. 엘리슨 CEO는 3분기 실적 발표에서 플루토TV와 BET+를 파라마운트+의 기술 기반으로 통합하는 데 약 18개월이 걸렸다고 말했다.
이 과정에서 스트리밍 최고제품기술책임자가 떠났고, 플루토TV의 새 사업 책임자 선임도 진행 중이다.
무료·유료 서비스를 묶는 공통 기술
스카이댄스는 워너브러더스 디스커버리(WBD) 인수 전부터 파라마운트+와 플루토TV의 기술 기반을 통합해왔다. 사내에서 ‘컨버전스(convergence)’로 부르는 작업이다.
데이비드 엘리슨(David Ellison)·이논 크라이즈(Ynon Kreiz) 공동 CEO는 주주서한에서 1단계가 대부분 마무리됐으며, 주요 스트리밍 기기에서 플루토TV가 파라마운트+와 같은 기술로 작동한다고 밝혔다. 공통 기술 기반을 통해 운영비를 낮추고 제품 개발 속도를 높이면서, 무료·유료 서비스가 개인화와 광고 판매 기능을 공유하도록 하겠다는 구상이다.
광고 매출은 스트리밍 부문과 기존 TV 부문의 흐름이 엇갈렸다. 더데스크(The Desk)에 따르면 3분기 스카이댄스의 소비자 직접판매(DTC) 광고 매출은 5억 4200만 달러(약 7750억원)로 13.2% 증가했다.
TV 부문 광고 매출은 13억 4000만 달러(약 1조 9200억원)로 8% 감소했다. 닐슨이 집계한 파라마운트+·플루토TV 합산 점유율은 올해 8월 2.3%로, 2025년 3월과 같은 수준이었다.
워너브러더스 인기작으로 시청 확대
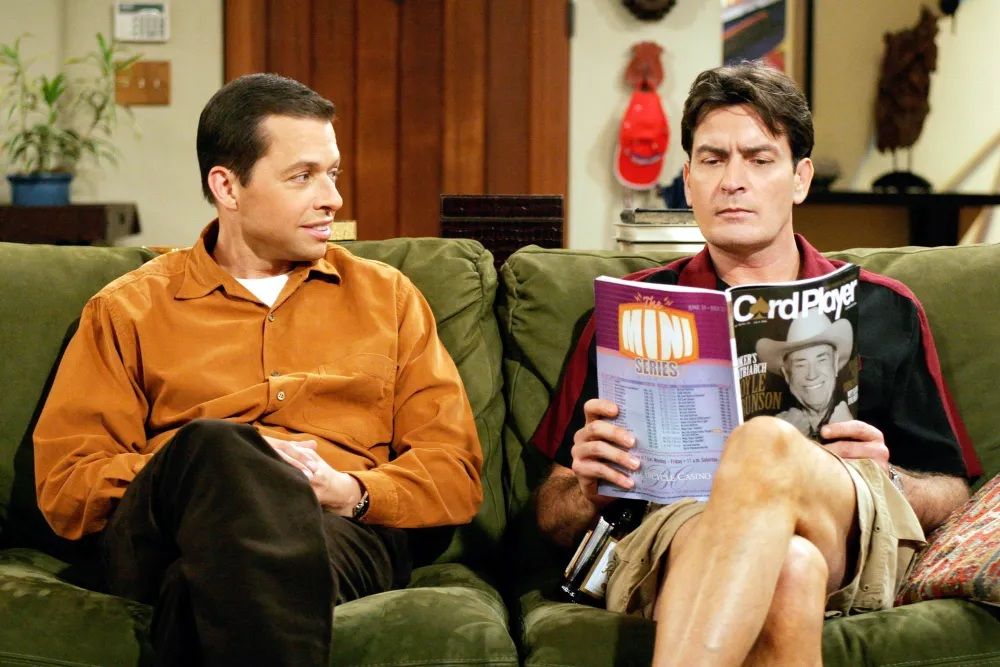
콘텐츠 확충의 중심에는 워너브러더스 TV 라이브러리가 있다. 버라이어티(Variety)는 13일 플루토TV가 워너브러더스 TV와 체결한 공급 계약(output pact)을 통해 시트콤 ‘두 남자와 1/2(Two and a Half Men)’을 처음 무료 스트리밍으로 공개한다고 보도했다.
20일부터 12개 시즌 262편 전체를 제공한다. ‘베로니카 마스(Veronica Mars)’도 같은 날 3개 시즌 64편을 공개한다.
15일에는 ‘제이미 폭스 쇼(The Jamie Foxx Show)’ 100편, ‘마틴(Martin)’ 132편, ‘웨이언스 브라더스(The Wayans Bros.)’ 101편을 추가한다. 플루토TV는 이번 공급을 워너브러더스 TV 작품의 ‘첫 번째 물량’이라고 설명했다.
플루토TV는 앞서 ‘닙/턱(Nip/Tuck)’, ‘서드 워치(Third Watch)’, ‘후즈 라인 이즈 잇 애니웨이(Whose Line Is It Anyway)’ 등 워너브러더스 작품으로 구성한 FAST 채널 14개를 추가했다. 올해 라이브러리 작품을 25편 넘게 보강했으며, 주문형 광고 기반(AVOD) 시청은 70% 늘었다고 밝혔다.
윌 거먼(Will Gurman) 플루토TV 콘텐츠 파트너·편성 담당 수석부사장은 무료 스트리밍이 시장에서 가장 빠르게 성장하는 영역이며 엄선한 라이브러리가 시청자를 끌어들인다면서 “전략이 효과를 내고 있어 만족한다”고 말했다. 회사는 이용자 감소 속에서도 주문형 시청 확대에 성과가 있다고 평가하고 있다.
투비·로쿠·유튜브가 늘린 TV 점유율
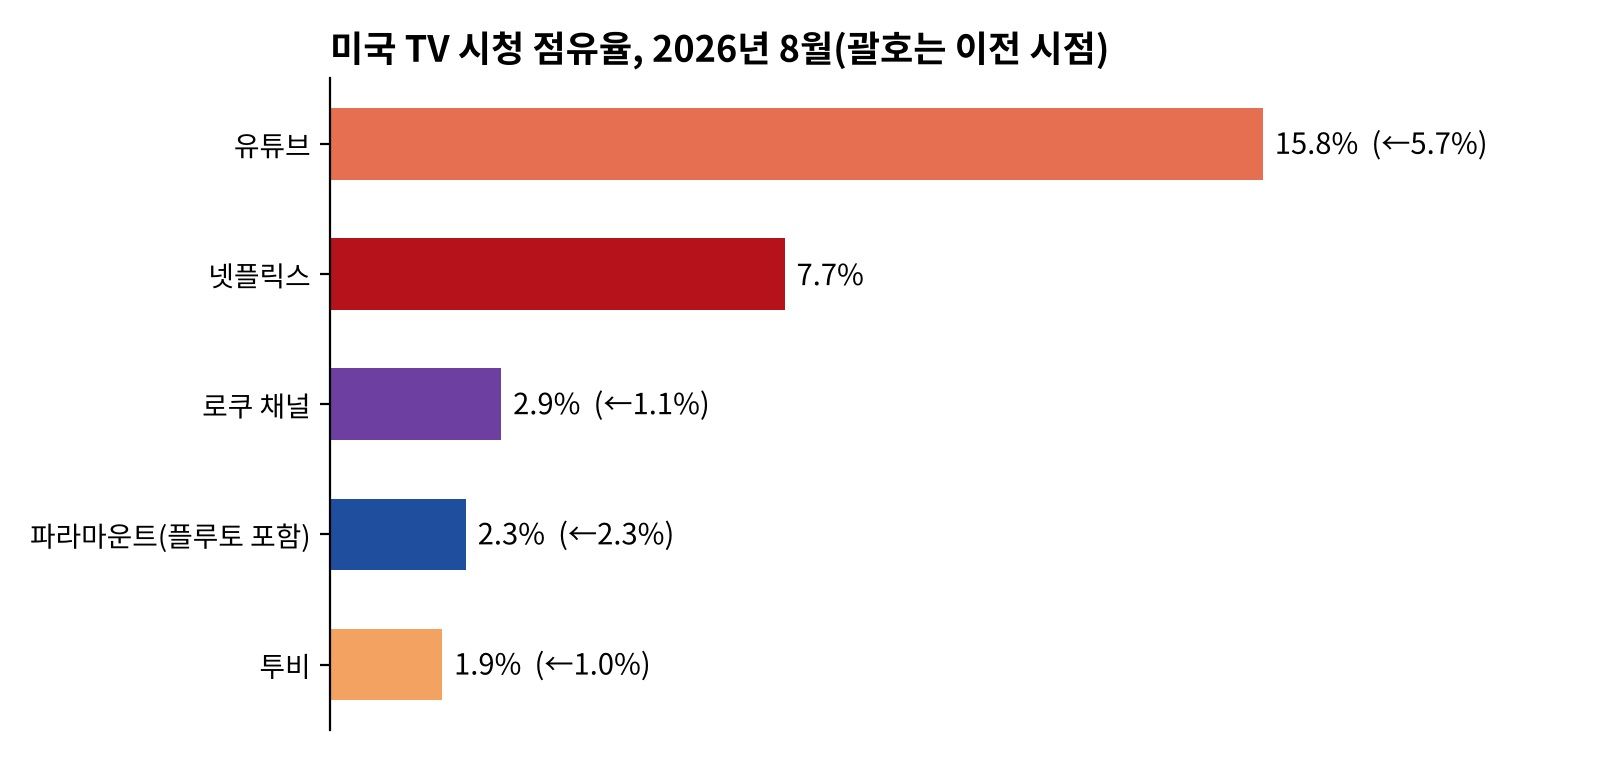
경쟁 서비스는 TV 시청 점유율을 꾸준히 높였다. 닐슨 집계에서 투비는 2023년 2월 1%였던 미국 TV 시청 점유율이 올해 8월 1.9%로 상승했다.
로쿠 채널은 2023년 5월 1.1%에서 2.9%로 올랐다. 유튜브(YouTube)는 2021년 5월 5.7%에서 15.8%로 확대되며 TV 화면에서 가장 많이 시청하는 스트리밍 서비스가 됐다.
2위 넷플릭스(Netflix)의 점유율은 7.7%다.
FAST는 이미 미국 가구의 주요 시청 방식으로 자리 잡았다. 시장조사업체 파크스 어소시에이츠(Parks Associates)가 5월 처음 발표한 미국 FAST 서비스 순위에서는 투비·로쿠 채널·플루토TV가 1~3위를 차지했다.
삼성 TV 플러스는 4위, 쥬모 플레이(Xumo Play)는 5위, LG 채널은 6위였다. 미국 인터넷 가구의 46%가 FAST를 정기적으로 이용한다.
이마케터(eMarketer)는 2026년 미국 FAST 이용자가 1억 3140만 명으로, 커넥티드 TV 이용자의 54%에 이를 것으로 추정했다.
닐슨(Nielsen)이 10월 22일 발표한 8월 집계에서 스트리밍은 미국 TV 시청 시간의 49.6%를 차지했다. 케이블은 18.9%, 지상파는 17.5%였다.
월드컵이 끝난 뒤 전체 TV 이용은 7월보다 4.4% 감소했다. 스트리밍 이용도 3.2% 줄었으나 상대적으로 감소 폭이 작아 점유율은 0.6%포인트 상승했다.
유튜브는 시청 시간이 6% 늘며 역대 최고 점유율인 15.8%를 기록했다. 50세 이상 성인의 시청은 9% 증가했다.
디즈니와 파라마운트 스트리밍 점유율은 각각 0.1%포인트 올라 4.8%, 2.3%를 기록했다. NBC유니버설의 피콕(Peacock)은 텔레문도(Telemundo)의 월드컵 중계와 ‘러브 아일랜드 USA(Love Island USA)’ 시즌이 7월 종료된 영향으로 1%포인트 하락한 1.6%에 머물렀다.
로쿠 채널과 투비의 합산 점유율은 4.8%로 디즈니와 같았다.
구독 피로와 콘텐츠 탐색의 부담
구독 부담은 FAST 시청을 늘리는 배경이다. 그레이스노트는 8월 미국·영국·독일·프랑스·멕시코·브라질 6개국 스트리밍 이용자 3000명을 조사한 ‘2026 스테이트 오브 플레이(State of Play)’ 보고서를 발표했다.
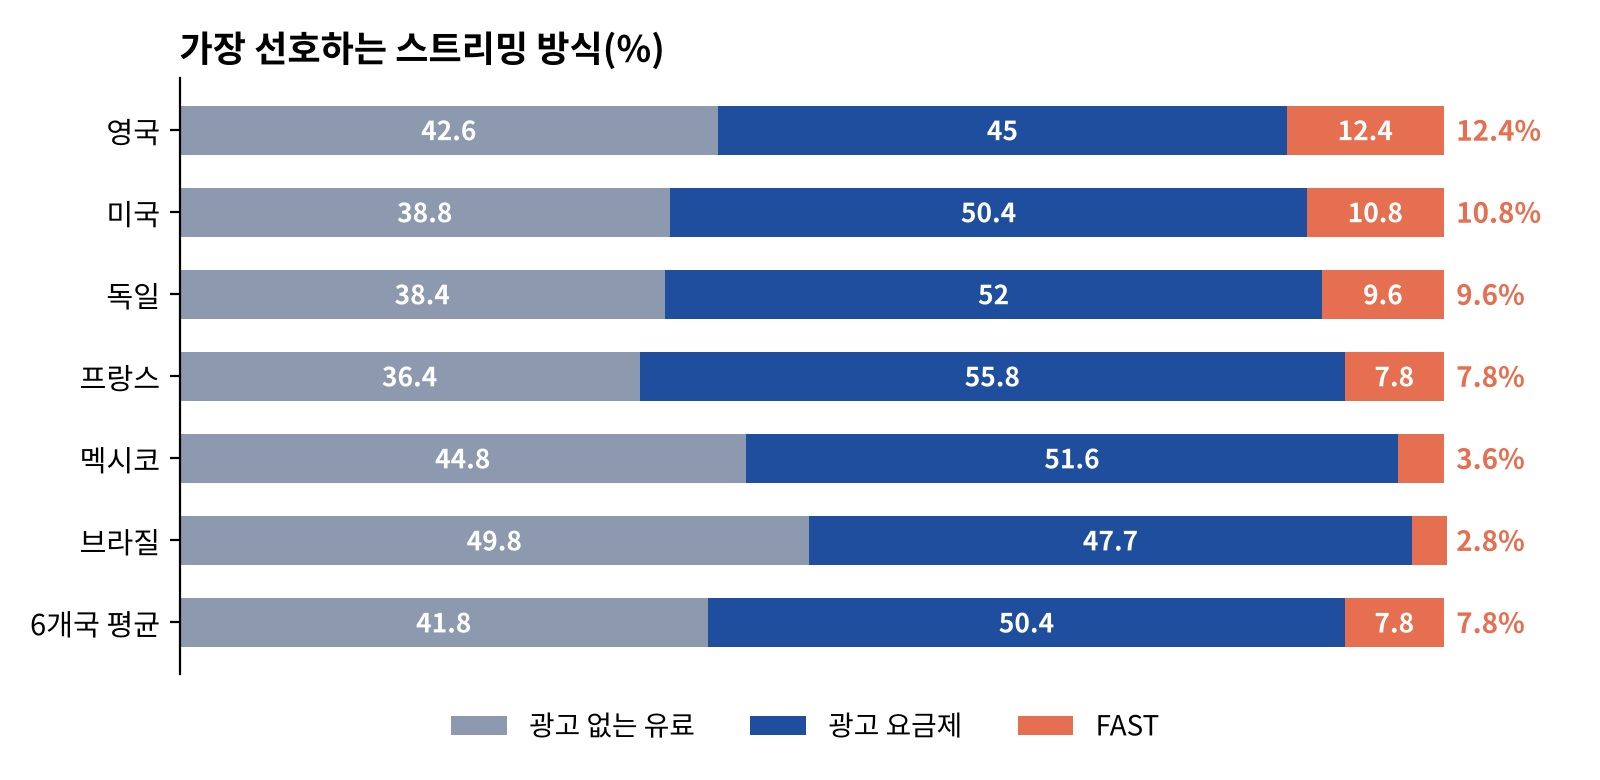
가장 선호하는 스트리밍 방식으로 FAST를 선택한 비율은 영국 12.4%, 미국 10.8%로 6개국 평균 7.8%를 웃돌았다. 광고 요금제 선호 비율은 평균 50.4%로 광고 없는 유료 요금제의 41.8%보다 높았다.
시장조사업체 데이탁시스(Dataxis)에 따르면 북미 스트리밍 광고 매출은 2026년 1·2분기 전체 매출의 51.1%, 50.5%를 차지하며 구독 매출을 넘어섰다.
뉴스도 FAST의 시청 수요를 넓히고 있다. 그레이스노트 집계에서 FAST 채널의 뉴스 프로그램 수는 2025년 8월 3100개에서 2026년 8월 4500개로 45% 증가했다.
애드위크(Adweek)는 8월 CNN의 FAST 채널 CNN 헤드라인(CNN Headlines) 시청자가 1년 새 192% 늘었다고 보도했다. 그레이스노트가 편성 정보를 수집하는 전 세계 FAST 채널은 약 2100개다.
이용자는 콘텐츠의 양만큼이나 쉽게 작품을 찾는 경험을 중시했다. 응답자들이 볼 것을 고르는 데 쓰는 시간은 평균 12분이었고, 18~24세는 15분이었다.
46.8%는 새 작품을 찾기보다 이미 본 작품을 다시 본다고 답했다. 볼 것을 찾지 못해 구독을 해지하겠다는 응답은 51.6%로 전년의 48.5%보다 높아졌다.
서비스 유지 여부를 결정할 때 이용 경험(UX)이 중요하다는 응답은 87.4%였다. 플루토TV가 홈 화면 개인화와 익숙한 인기작을 앞세운 이유도 여기에 있다.
폭스가 콘텐츠와 TV 플랫폼을 묶은 이유
폭스는 로쿠 인수로 FAST와 TV 플랫폼을 함께 운영하는 체제를 구축했다. 6월 주당 160달러, 기업가치 약 220억 달러의 인수 계획을 발표한 뒤 11월 6일 거래를 마무리했다.
당초 예상한 2027년 상반기보다 일정을 앞당겼다. 로쿠 주주는 주당 현금 95.30달러와 폭스 A주 0.9799주를 받았다.
합병 회사의 지분은 기존 폭스 주주가 74%, 로쿠 주주가 26%를 보유한다. 폭스는 2년 안에 연간 약 4억 달러(약 5720억원)의 비용을 절감할 계획이다.
로쿠는 투비, 스트리밍 서비스 폭스 원(Fox One), 크리에이터 사업 레드 시트 벤처스(Red Seat Ventures)와 함께 신설 사업부인 폭스 디지털 플랫폼(Fox Digital Platforms)에 편입됐다. 로쿠 공동창업자 앤서니 우드(Anthony Wood)는 폭스 이사회에 합류하고 이 사업부의 공동 의장을 맡는다.
폴 치스브러(Paul Cheesbrough)는 공동 의장 겸 CEO를 맡는다. 양사는 합병 법인이 미국 TV 시청 점유율 기준 3위 사업자가 된다고 밝혔다.
라클런 머독(Lachlan Murdoch) 폭스 CEO는 로쿠 플랫폼의 개방성과 이용자 선택권을 유지하겠다고 말했다.
미디어 사업자 단위로 보면 인수 효과가 더 분명해진다. 닐슨의 미디어 사업자별 집계(Media Distributor Gauge)에서 8월 유튜브는 1위, 디즈니는 9.3%로 2위, 넷플릭스는 7.7%로 3위였다.
넷플릭스와 4위 NBC유니버설·버산트(Versant)의 격차는 0.03%포인트였다. 파라마운트는 6.8%로 5위, 폭스는 5.6%로 6위를 기록했다.
인수 전인 8월 폭스 수치에는 로쿠 채널이 포함되지 않는다. 폭스 5.6%와 로쿠 채널 2.9%를 단순 합산하면 8.5%로 디즈니에 이어 세 번째 규모다.
삼성TV플러스 1억 명이 보여준 K-FAST의 기회
삼성TV플러스의 성장은 TV 기기 기반 FAST의 가능성을 보여준다. 삼성전자는 1월 21일 발표하고 영국 뉴스룸에 22일 게재한 자료에서 글로벌 월간 활성 이용자가 1억 명을 넘어섰으며, 2025년 스트리밍 시청 시간이 전년보다 25% 늘었다고 밝혔다.
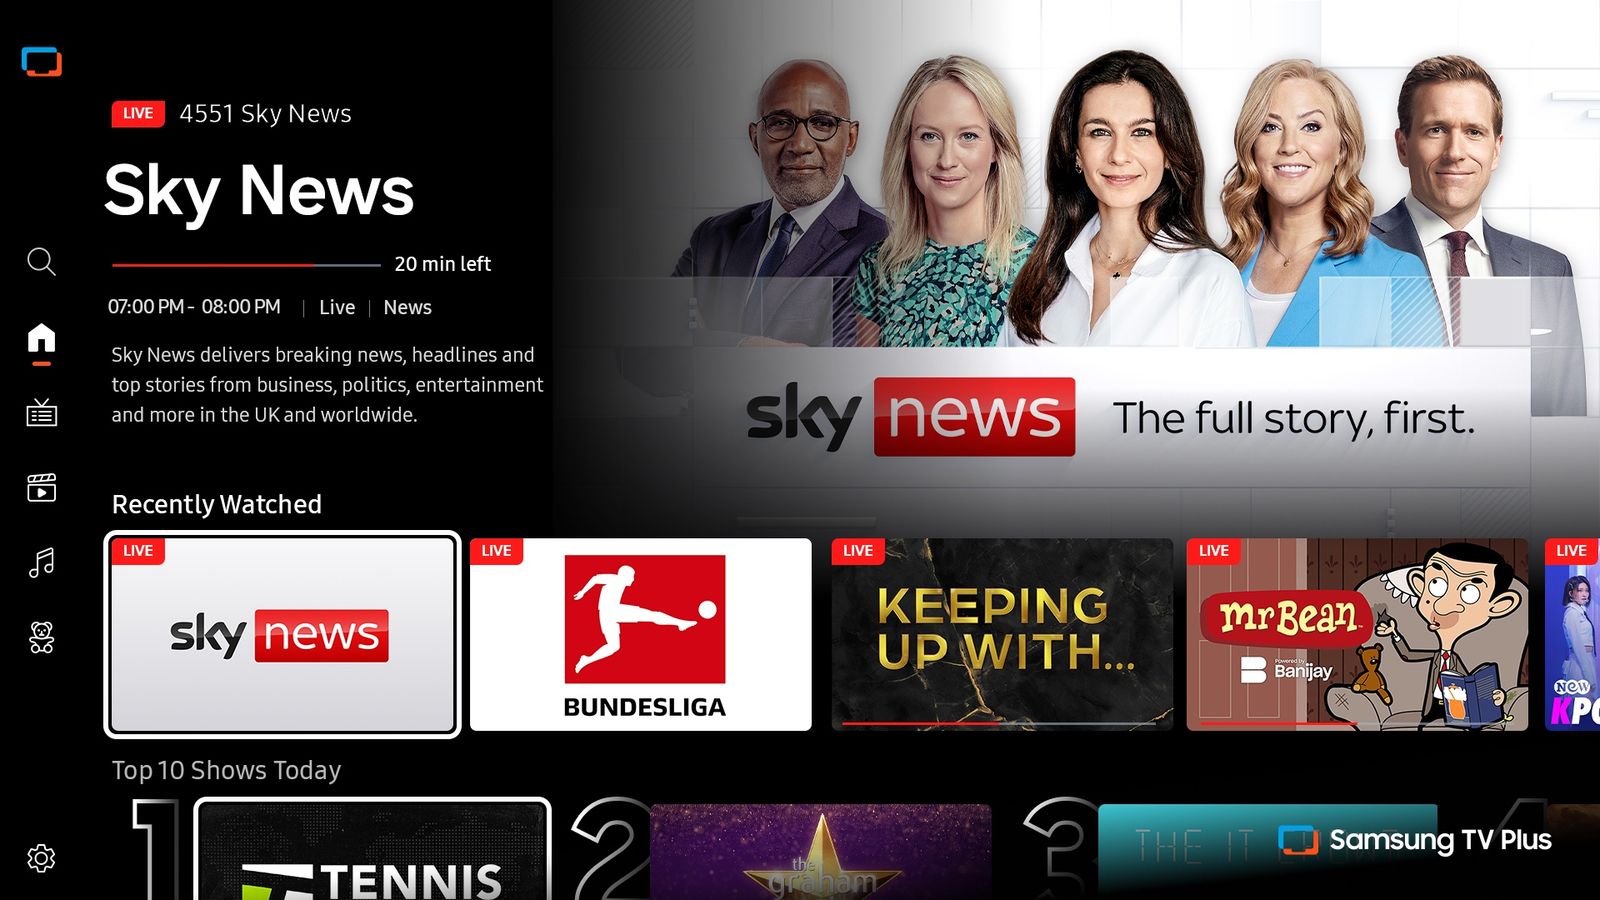
당시 서비스 규모는 30개국, 4300개 이상의 무료 채널이었다. 삼성 TV를 넘어 갤럭시 스마트폰·갤럭시 탭·스마트 모니터로 접점을 넓혀, 기기 판매 이후에도 콘텐츠와 광고로 이용자를 만나는 구조다.
삼성이 제시한 이용 유지율은 92%다. 이는 3개월 동안 매달 3분 이상 사용한 이용자 집단의 4개월 차 유지율이라는 회사 자체 데이터에 따른 수치다. 도달 규모에 더해 반복 이용을 관리하고 있다는 점이 중요하다.
라이브와 참여형 기능도 시청을 붙잡는 수단이다. 조나스 브라더스의 ‘JONAS 20’ 투어 생중계에서는 TV 리모컨으로 공연 곡을 선택하는 팬 투표를 진행했고, CTV 시청자의 응답률은 13%를 넘었다. 무료 TV의 화면을 팬덤이 참여하는 접점으로 활용한 사례다.
마크 로버, 미셸 카레, 다르 만, 스모시 등 크리에이터와의 협업에 스포티파이·데이비드 레터맨, NHL·MLB·NBA·NFL 관련 파트너십을 더한 것도 같은 방향이다. 익숙한 인물과 IP를 통해 방문 이유를 만들고 시청을 이어가려는 전략이다.
한국 콘텐츠의 편성 기회도 확대되고 있다. 삼성은 10월 27일 한국 영화 10편을 연말까지 주간 편성하는 ‘K-Wave Wednesdays’와 12월 레진스낵 미니드라마 라인업을 발표했다. 미니드라마는 미국에서 VOD로, 한국에서는 전용 채널로 제공할 예정이다.
한국 콘텐츠 공급사에는 이미 구축된 글로벌 유통망을 활용할 기회가 있다. 영화·예능·숏폼을 채널과 VOD에 맞게 공급하고, 추천·검색·정기 편성을 통해 반복 시청을 만드는 것이 K-FAST 성장의 실행 과제다.
삼성 TV 플러스는 2026년 10월 27일 발표 기준 30개국에서 5000개 이상의 채널을 제공한다. LG 채널은 올해 서비스 지역을 37개국으로 넓히고 채널을 5000개 이상으로 확대했다.
시장조사업체 3비전(3Vision)은 서유럽 FAST 채널 매출이 2026년 19억 달러(약 2조 7200억원)에서 2031년 34억 달러로 증가할 것으로 전망했다. 2026년 8월 서유럽 채널 수는 LG 채널이 1530개로 가장 많고 삼성 TV 플러스가 1471개로 뒤를 이었다.
3비전은 매출 전망에서는 플루토TV가 앞서지만 삼성 TV 플러스가 격차를 좁히고 있다고 분석했다.
TV 판매가 정체되면서 삼성과 LG는 FAST를 광고·콘텐츠 매출을 늘릴 사업으로 키우고 있다. 삼성 TV 플러스는 1월 국내 FAST 최초로 지상파 24시간 뉴스 채널을 편성했다.
LG 채널은 폴란드에서 FAST 채널 사업자 뉴 아이디(NEW ID)와 K-콘텐츠 전문 채널을 선보인다.
11월 FAST 경쟁, 채널 확대에서 광고 전환으로
11월의 변화는 TV 첫 화면을 시청과 광고 반응으로 연결하는 방향을 보여준다. TV테크의 12일 보도에 따르면 삼성애즈는 설문·투표, 상품 캐러셀, QR 코드 등 세 가지 참여형 광고를 11월 삼성TV플러스와 삼성 TV 홈 화면에 확대한다. 광고주는 두 화면을 묶어 하나의 참여형 캠페인을 집행할 수 있다.
삼성애즈는 올해 뉴프런트 발표에서 아마존의 인터랙티브 비디오 광고 기술을 도입해 TV 화면에서 상품을 장바구니에 담거나 휴대전화로 보내는 기능을 연내 선보일 계획이라고 밝혔다. 이는 발표된 도입 계획으로, 모든 시장에서 이미 상용화됐다는 의미는 아니다. K-FAST 공급사도 광고 노출뿐 아니라 반응·구매 전환의 측정 범위와 수익 배분 조건을 계약에서 살펴볼 필요가 있다.
콘텐츠 확보 방식도 바뀌고 있다. 삼성TV플러스는 10월 12일 다르 만 스튜디오와 4부작 오리지널 ‘언라이클리 패밀리스(Unlikely Families)’ 제작을 확정하고 2027년 독점 공개를 예고했다. 크리에이터의 기존 영상을 채널로 묶는 단계를 넘어 자체 시리즈 제작으로 협력을 넓힌 사례다.
LG채널도 11월 4일 미국 편성 발표에서 계절 특집 채널과 VOD, 독점 무료 공개작을 함께 제시했다. 제임스 본드 팝업 채널은 11월 4일부터 12월 16일까지 운영한다. 정해진 기간에 인기 IP를 묶어 방문 이유를 만드는 편성 전략이다.
이러한 변화는 K-FAST의 협상 과제를 더 구체화한다. 한국 영화의 주간 편성이나 숏폼 공급에 참여할 때 실시간·VOD·독점 권리의 범위를 나누고, 홈 화면 프로모션과 광고 성과 데이터의 제공 조건을 함께 확보해야 한다. 정부 지원 역시 현지화와 해외 입점 이후 광고 기술 연동, 권리 협상, 성과 검증까지 이어질 필요가 있다.
CJ ENM 채널 종료 이후의 한국 콘텐츠
한국 콘텐츠와 플루토TV의 협력은 포괄 제휴에서 출발했다. 바이어컴CBS와 CJ ENM은 2021년 12월 전략적 제휴를 맺었고, 같은 달 14일 플루토TV에 첫 K-콘텐츠 채널인 ‘K-콘텐츠 바이 CJ ENM(K-Content by CJ ENM)’을 개설했다.
CJ ENM은 매달 드라마·영화·K팝 신작 6~8편을 편성했다. 제휴에는 파라마운트+의 티빙(TVING) 독점 공급과 한국 드라마 공동 투자도 포함됐다.
그러나 2024년 5월 제휴 종료로 파라마운트+가 6월 티빙에서 철수했고, 플루토TV의 CJ ENM 채널도 문을 닫았다. 제휴 기간 공동 제작한 한국 드라마는 7편이다.
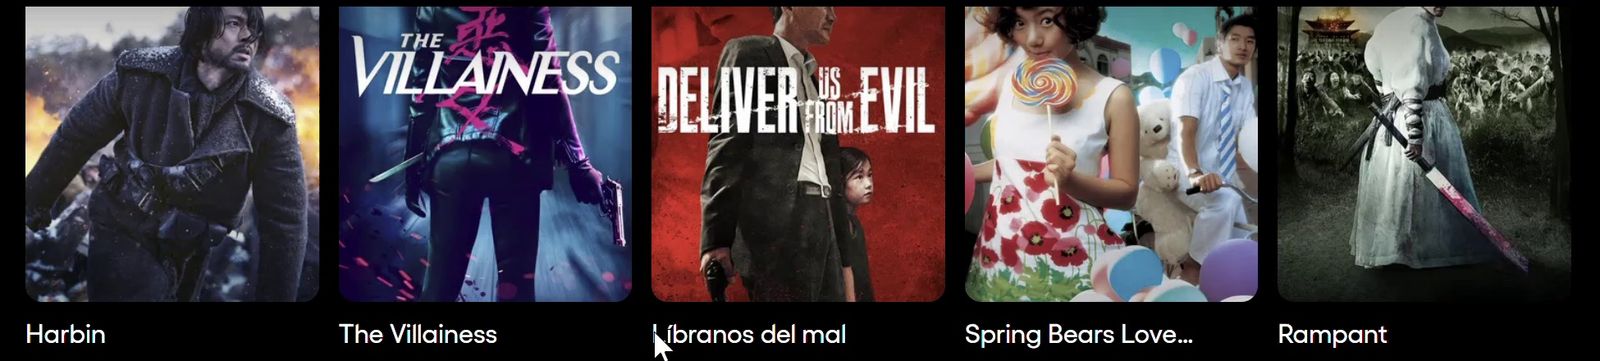
K엔터테크허브가 14일 플루토TV에서 검색한 결과 ‘하얼빈(Harbin)’, ‘악녀(The Villainess)’, ‘다만 악에서 구하소서(Deliver Us from Evil)’, ‘해무(Sea Fog)’, ‘마이웨이(My Way)’, ‘모가디슈(Escape from Mogadishu)’, ‘신과함께(Along with the Gods)’, ‘안시성(The Great Battle)’, ‘암수살인(Dark Figure of Crime)’ 등을 무료로 볼 수 있었다.
실시간 전용 채널 외에 개별 작품 공급도 한국 콘텐츠의 유통 경로로 활용되고 있다.
한국 기업의 공급 경로도 다양해지고 있다. 삼성 TV 플러스는 2024년 10월 CJ ENM·뉴 아이디·KT알파(KT alpha)와 협력해 미국에서 약 4000시간 분량의 K-콘텐츠를 선보였다.
뉴 아이디는 2025년 10월 삼성 TV 플러스를 통해 17개국에 드라마·K팝·영화·키즈 채널 5개를 개설했다. LG유플러스(LG U+)도 2025년 9월부터 JTBC·MBN·아리랑TV 등 12개 채널을 삼성 TV 플러스에 공급하고 있다.
K-FAST의 다음 과제는 시청과 수익
국내 방송사와 채널 공급사는 TV 첫 화면의 노출 조건부터 살펴볼 필요가 있다. 삼성 TV 플러스와 LG 채널은 파크스의 미국 FAST 순위에서 각각 4위와 6위이며, 서유럽 채널 수에서는 1·2위다.
미국 FAST 채널 수는 2020년 415개에서 2026년 1572개로 늘었다. 채널 개설만으로 시청자를 확보하기 어려워진 만큼 편성 이후의 노출과 추천이 중요해졌다.
첫 화면 배치를 직접 정하는 삼성·LG는 국내 공급사가 플루토TV·투비보다 가까이 협의할 수 있는 상대다.
공급 방식은 실시간 채널과 주문형 작품을 함께 준비하는 방향으로 넓혀야 한다. 플루토TV는 첫 화면을 VOD 중심으로 바꾸고 한국 영화도 개별 작품으로 제공한다.
그레이스노트 조사에서는 시청자가 작품 선택에 평균 12분을 쓰고, 절반 가까이는 본 작품을 다시 본다고 답했다. 국내 공급사가 24시간 채널과 작품별 VOD 권리를 함께 확보하고 영문 제목·장르·출연진 등 메타데이터를 정비하면 검색과 추천을 통한 노출 기회를 넓힐 수 있다.
플랫폼과 계약의 분산도 필요하다. CJ ENM의 플루토TV 채널은 바이어컴CBS와의 포괄 제휴에 포함돼 출범했고, 제휴 종료와 함께 문을 닫았다.
미국 FAST 시장이 폭스(투비·로쿠), 스카이댄스(플루토TV), 삼성·LG 중심으로 재편되는 가운데 모회사 인수합병은 개별 플랫폼의 전략에도 영향을 준다. 여러 플랫폼에 동시 공급하고 계약을 작품·채널 단위로 나누면 특정 제휴의 종료가 전체 유통 중단으로 번질 위험을 줄일 수 있다.
뉴스는 국내 공급사가 검토할 만한 분야다. FAST 뉴스 프로그램 수는 1년 새 45%, CNN 헤드라인 시청자는 192% 증가했다.
삼성 TV 플러스는 1월 국내 FAST 최초로 지상파 24시간 뉴스 채널을 편성했고, LG유플러스는 JTBC·MBN·아리랑TV 채널을 공급하고 있다. 다만 국내는 유료방송 요금이 낮아 FAST 확산이 더딜 것이라는 분석도 있어 시장별 광고 수요와 시청 습관을 함께 고려해야 한다.
정부 지원도 지속적으로 뒷받침돼야 한다. K-FAST는 해외 채널을 개설한 뒤에도 자막·더빙, 제목·장르·출연진 등 메타데이터 현지화, 국가별 유통·저작권 계약, 시청 데이터 분석과 광고 판매 역량을 쌓아야 하는 사업이다. 정책 지원을 일회성 입점과 채널 수 확대에 그치지 않고 실제 시청과 수익이 자리 잡을 때까지 연결할 필요가 있다. 특히 중소 콘텐츠 기업이 공동으로 활용할 현지화·법률·광고 기술 기반을 지원하고, 성과도 진출국·개설 채널 수와 함께 시청 시간·재방문·광고 매출로 평가하는 방식이 바람직하다.
플루토TV의 역할을 가를 다음 통합
스카이댄스는 2027년 초 HBO 맥스·파라마운트+ 번들을 출시하고 2029년까지 두 서비스를 통합할 계획이다. 플루토TV는 공통 기술 기반에서 무료 시청자를 유입하는 역할을 맡는다.
워너브러더스 인기작을 보강한 VOD 전략이 이용자 회복으로 이어지는지가 향후 관전 지점이다. 회사는 4분기부터 분기별 가입자 수 공시를 중단하고 재무 성과와 이용 지표 중심으로 공시 방식을 전환한다.
폭스는 투비·로쿠의 광고 판매를 통합해 2년 안에 비용 절감 목표를 달성해야 한다. 닐슨은 9월부터 집계 방식을 TV 시청률 기준에 맞춰 조정하고 9·10월 수치를 연내 함께 공개할 예정이다.
FAST 경쟁은 각 사업자가 가진 유통 기반을 중심으로 전개되고 있다. 폭스는 로쿠 첫 화면과 투비를, 삼성·LG는 자체 TV를, 스카이댄스는 파라마운트+와의 기술 통합과 워너브러더스 라이브러리를 사업 확대의 기반으로 삼고 있다.
한국 공급사도 이 차이에 맞춰 노출 조건과 콘텐츠 권리, 공급 계약을 설계해야 한다. K-FAST 역시 채널 수와 진출국 수에 더해 시청 시간·재방문·광고 매출을 관리하고, 플랫폼 입점을 지속적인 시청과 수익으로 연결해야 한다.
환율은 1달러=1430원으로 환산했다. 큰따옴표는 보도된 발언, 따옴표 없는 서술은 보도 내용 요약이다.